

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Бухгалтер перерахував кошти на ПДВ-рахунок протягом операційного дня 18 листопада, але з вини Казначейства вони зараховані вже 19-го. Через це податкові накладні (ПН) не вдалося зареєструвати вчасно через брак реєстраційного ліміту. никнути штрафу в такій ситуації можна лише через адміністративне або судове оскарження податкового повідомлення-рішення (ППР) на підставі відсутності вини платника (п. 109.1, п. 112.1, п. 112.2 ПКУ). Автоматично податкова штраф не спише, оскільки камеральна перевірка фіксує факт реєстрації ПН після 18 листопада, але судова практика стає на бік бізнесу за наявності доказів вчасної оплати та спроби реєстрації у граничний день
1. Перевірте статус вчорашніх ПН та зареєструйте незареєстровані негайно, 19 листопада
Згідно з пп. 69.18 підрозд. 10 розд. ХХ Податкового кодексу України (ПКУ), у день граничного строку операційний день триває з 00:00 до 24:00, а квитанція може надійти наступного операційного дня.
Якщо ви відправили ПН пізно ввечері 18 листопада і відмови ще не було, вона може зареєструватися датою подання (18.11) після оновлення ліміту.
Якщо ж прийшла відмова – зареєструйте ПН сьогодні. Це зафіксує мінімальний строк прострочення (до 15 календарних днів), за яким діє знижений воєнний штраф 2% від суми ПДВ (згідно з п. 90 підрозд. 2 розд. ХХ ПКУ) або 2% від обсягу постачання, але не більше 1020 грн для зведених, звільнених чи нульових ПН (згідно з п. 120¹.1 ст. 120¹ ПКУ).
2. Збережіть квитанцію про спробу реєстрації 18 листопада
Якщо ви відправляли ПН на реєстрацію вчора і отримали відмову через брак ліміту, цей файл стане головним доказом того, що ви вжили всіх заходів для вчасного виконання обов’язку.
3. Отримайте у банку довідку про час проведення платежу
Замовте офіційний лист або розширену квитанцію з підтвердженням того, що кошти списані з вашого рахунку 18 листопада о ХХ:ХХ (до закінчення граничного строку реєстрації ПН) та успішно передані через СЕП НБУ до Казначейства.
4. Зафіксуйте дані в Електронному кабінеті
Зробіть скріншоти «Реєстру транзакцій» та «Реєстру операцій» СЕА ПДВ, а також замовте Витяг за формою J/F1401206, Витяг в розрізі операцій з системи електронного адміністрування ПДВ за формою J/F1401903 в Електронному кабінеті платника для фіксації дати зміни реєстраційного ліміту наступним днем.
1. Дочекайтеся акта перевірки та ППР
Після реєстрації ПН із запізненням податкова проведе камеральну перевірку та надішле акт, а згодом – податкове повідомлення-рішення за формою «Н» із розрахунком штрафу.
2. Подайте заперечення до акта перевірки
Протягом 10 робочих днів з дня отримання акта подайте письмові заперечення з копіями платіжної інструкції, довідки банку, витягу СЕА ПДВ та квитанції про спробу реєстрації ПН 18 листопада.
3. Оскаржте ППР у ДПС України або в суді
Якщо податкова залишить штраф у силі, подайте скаргу до центрального апарату ДПС протягом 10 робочих днів з дня отримання ППР або зверніться з позовом до адміністративного суду.
4. Використовуйте правильну правову аргументацію
Посилайтеся на п. 109.1, п. 112.1 та п. 112.2 ПКУ (відсутність вини платника, який діяв розумно, добросовісно та вжив усіх залежних від нього заходів для вчасної реєстрації ПН). Додатково за аналогією закону згадайте пп. 112.8.5 ПКУ, який звільняє платника від відповідальності за порушення, вчинене з вини органу, що здійснює казначейське обслуговування бюджетних коштів.
Якщо ви не відправляли ПН на реєстрацію 18 листопада (до 24:00), очікуючи оновлення ліміту в кабінеті, податкова та суд можуть вказати на відсутність зафіксованої спроби реєстрації у граничний строк.
Звичайно, залишається надія, що ДПС визнає технічні збої в роботі Електронного кабінету та не застосовуватиме штрафи (ЗІР 101.27).
Ліміт 1 млн грн для реєстрації платником ПДВ: як рахувати обсяг операцій
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
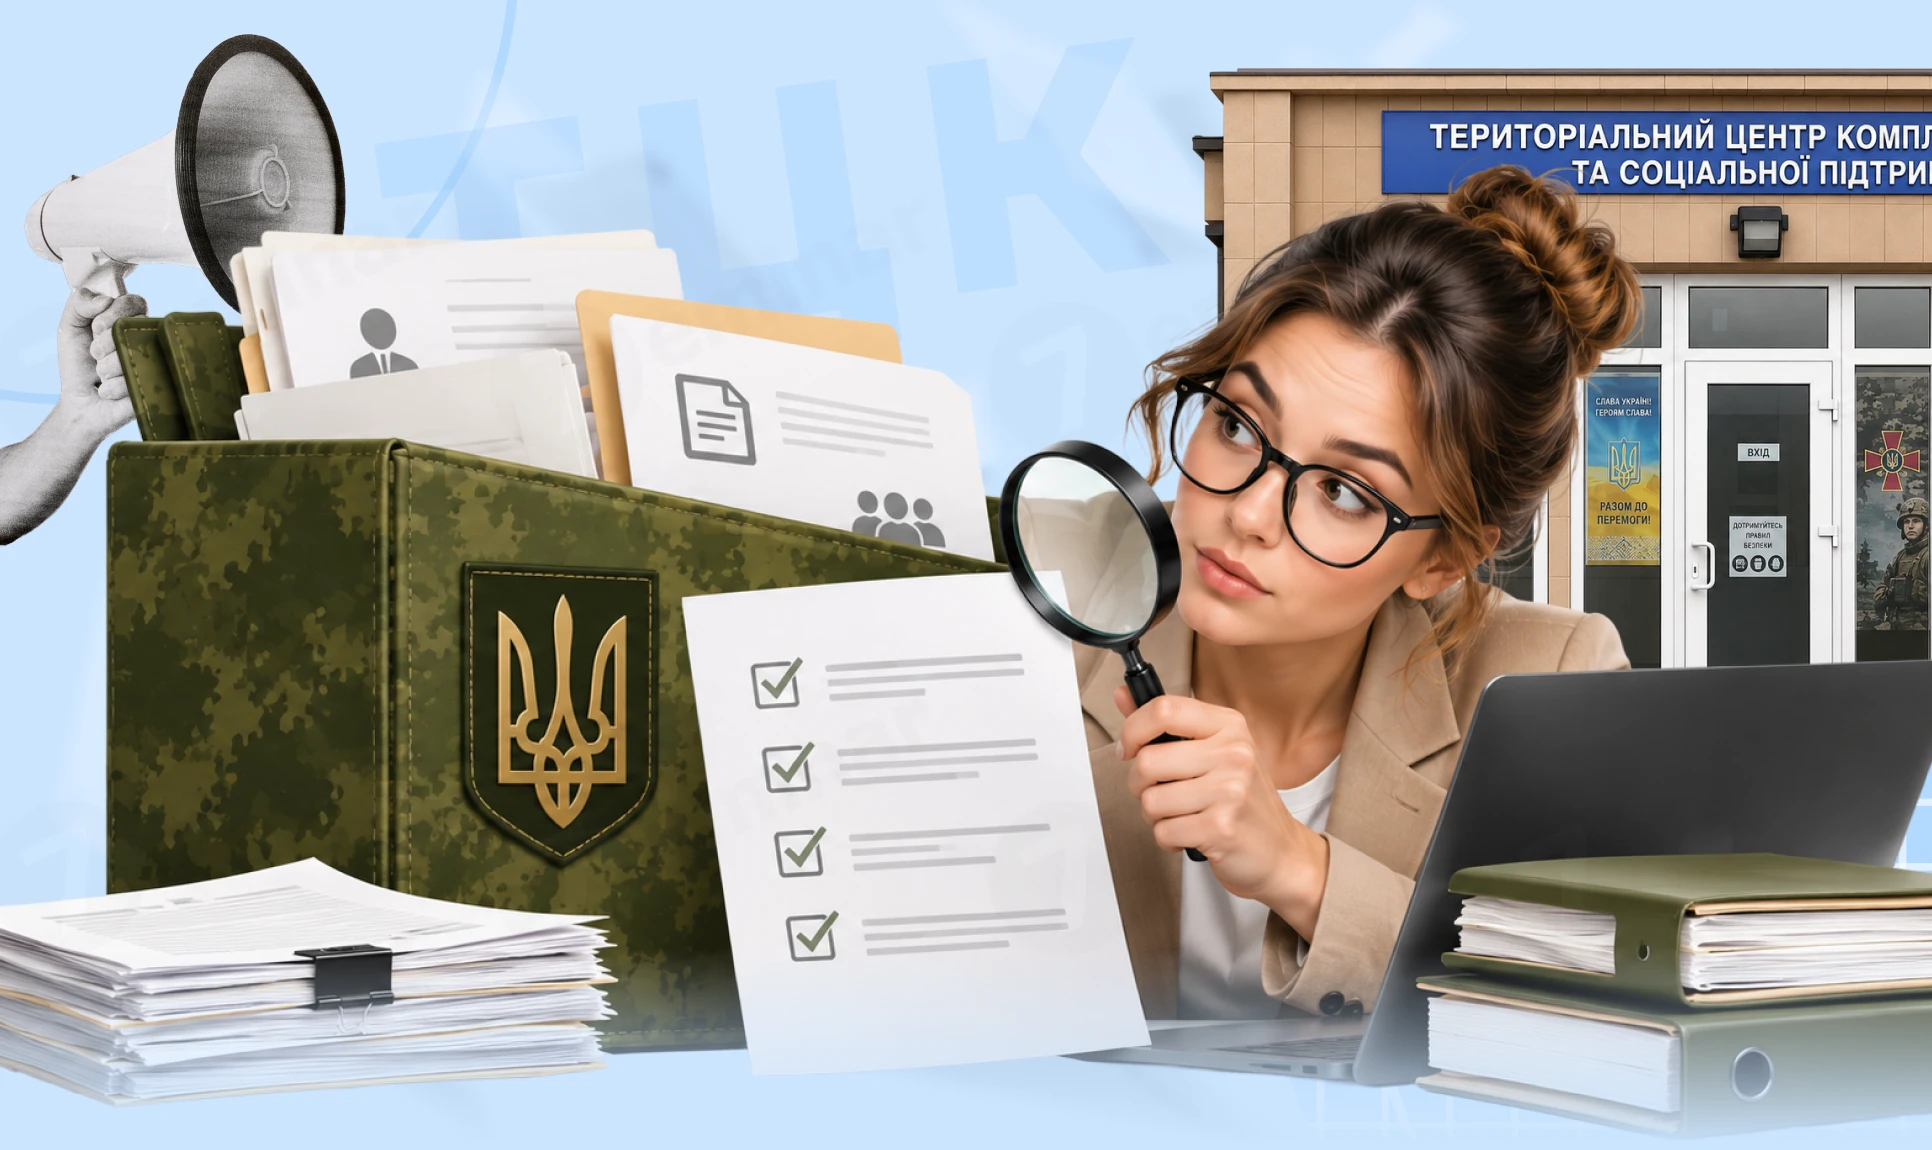
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
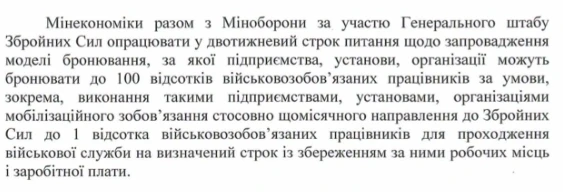
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення
З 11 грудня 2026 року в органах місцевого самоврядування (ОМС) відновлюється конкурсний відбір на вакантні посади. Водночас працівників, яких призначили без конкурсу під час воєнного стану, не звільнятимуть автоматично: Закон №5031 передбачає спеціальний перехідний механізм і можливість продовження служби за визначених умов. Керівникам громад і кадровим службам потрібно врахувати строки ухвалення кадрових рішень, вимоги до працівників та порядок проведення конкурсів. Розбираємо, хто зможе залишитися на посаді без конкурсу, коли потрібно оголосити відбір і як він проходитиме
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку
Новостворені ФОП, які планують працювати на єдиному податку 1 або 2 групи, повинні встигнути подати заяву на застосування спрощеної системи до закінчення місяця державної реєстрації. При цьому Податковий кодекс не передбачає жодних винятків чи продовження строку навіть у випадку, якщо підприємця зареєстровано в останній день місяця
Чи потрібно сплачувати податок на нерухомість, якщо житло або нежитловий об’єкт зазнали незначних пошкоджень унаслідок бойових дій? Податковий кодекс передбачає можливість зменшення ставки податку або повного звільнення від його сплати для такої нерухомості, якщо вона залишається придатною для використання та потребує лише поточного ремонту. Розглянемо, хто може скористатися звільненням від податку на нерухомість та за яких умов