
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи може роботодавець зобов’язати водія самостійно розвантажувати товар і чи достатньо для цього передбачити відповідний обов’язок у робочій інструкції? Важливо розмежовувати участь водія в передаванні вантажу та систематичне виконання роботи вантажника, а також враховувати вимоги охорони праці й правила оформлення додаткових трудових обов’язків
Сам факт того, що працівник обіймає посаду водія, не означає, що на нього автоматично можна покласти всю відповідальність за вантаж або за організацію вантажно-розвантажувальних робіт.
Важкі вантажі: чи можна вимагати ручного розвантаження?
Пункт 8.11 Правил перевезень вантажів автомобільним транспортом в Україні, затверджених наказом Мінтрансу від 14.10.1997 №363 (далі – Правила) передбачає обов’язкове застосування засобів механізації під час вантаження та розвантаження вантажів масою понад 50 кг, а також під час підіймання вантажів на висоту понад 2 метри.
Це означає, що роботодавець не може ігнорувати встановлені вимоги безпеки, посилаючись лише на робочу інструкцію працівника.
Водночас не слід робити висновок, що вантаж масою до 50 кг за будь-яких умов можна переносити вручну. Необхідно враховувати:
Якщо робота має виконуватися в небезпечних умовах або працівник має медичні протипоказання чи встановлені обмеження щодо певних фізичних навантажень, роботодавець повинен ураховувати вимоги законодавства про охорону праці та відповідні медичні обмеження.
Підпис під робочою інструкцією не звільняє роботодавця від обов’язку забезпечити безпечні умови праці.
Хто відповідає за безпеку під час вантажно-розвантажувальних робіт?
Пункти 8.23–8.24 Правил стосуються обов’язків щодо контролю за дотриманням вимог охорони праці та техніки безпеки під час вантажно-розвантажувальних робіт.
Під час застосування цих положень необхідно враховувати, хто фактично організовує та виконує відповідні роботи:
Це має практичне значення. Якщо перевізник бере на себе виконання вантажно-розвантажувальних робіт, необхідно визначити відповідальних за їх організацію та безпеку осіб і забезпечити дотримання відповідних вимог.
При цьому, сам факт покладення певного обов’язку на водія не означає, що на нього можна перекласти всі обов’язки роботодавця або перевізника щодо організації безпечного виконання робіт.
Вимоги законодавства про охорону праці діють незалежно від того, як сформульована робоча інструкція.
Чи достатньо підпису працівника під робочою інструкцією?
Ні. Підпис про ознайомлення підтверджує, що працівника ознайомили зі змістом документа, але сам по собі не надає роботодавцю необмеженого права доручати будь-яку роботу.
Водночас працівник не може автоматично відмовитися від кожної операції лише тому, що вона не наведена дослівно в трудовому договорі.
Якщо виникає спір, необхідно оцінювати сукупність обставин:
Якщо роботодавець фактично доручає працівникові іншу роботу, потрібно перевірити правові підстави та порядок її оформлення. Зокрема, стаття 32 Кодексу законів про працю України (далі – КЗпП) регулює переведення на іншу роботу та зміну істотних умов праці, але це різні правові поняття. Застосування відповідних положень залежить від фактичних обставин.
Якщо працівник поряд зі своєю основною роботою виконує додаткову роботу за іншою професією або посадою, необхідно також перевірити наявність підстав для застосування статті 105 КЗпП щодо:
Водночас не кожна додаткова операція автоматично є суміщенням.
Дві ситуації – два різні підходи
Ситуація 1. Водій бере участь у передаванні вантажу.
Під час доставки водій за своєю згодою бере участь у передбачених Правилами операціях біля борта автомобіля. Така участь сама по собі не означає, що він виконує роботу вантажника або що його трудова функція змінилася.
Ситуація 2. Водій систематично виконує повний комплекс робіт вантажника.
Працівник не лише керує автомобілем і бере участь у передаванні вантажу, а регулярно переносить продукцію, розвантажує складські партії, переміщує важкі предмети та виконує інші самостійні вантажні роботи.
У такому випадку необхідно перевірити:
Самої наявності відповідного запису в робочій інструкції для остаточного висновку недостатньо.
Що варто зробити роботодавцю?
Щоб уникнути трудових спорів, роботодавцю доцільно:
Трудовий договір і робоча інструкція мають застосовуватися узгоджено. Робоча інструкція конкретизує обов’язки працівника, але не повинна використовуватися для довільного розширення погодженої трудової функції.
Головний принцип:
Джерело: Інспекція з питань праці та зайнятості населення Дніпровської міської ради
Мобінг, законні вимоги роботодавця чи складний керівник: як відрізнити
Помер працівник: звільнення, остаточний розрахунок і звітність у 2026 році
Колишній працівник забрав контакти клієнтів: чи може роботодавець стягнути збитки
Зміна зарплати та графіка під час воєнного стану: чи потрібно попереджати за 2 місяці
Угода про нерозголошення (NDA): чи законні штрафи для працівників за розголошення інформації
ДПС роз’яснила, чи може ФОП на загальній системі оподаткування врахувати витрати на електроенергію в орендованому нежитловому приміщенні. Якщо підприємець відшкодовує її вартість балансоутримувачу, а не сплачує безпосередньо виконавцю послуги, такі суми, за висновком податківців, не включаються до витрат при обчисленні чистого оподатковуваного доходу
Тема документального оформлення зміни графіка роботи працівників традиційно серед актуальних, адже будь-яка зміна режиму роботи є зміною істотних умов праці, вимагає дотримання відповідного документування, і помилки тут напряму загрожують роботодавцю трудовими спорами та штрафами. Порядок оформлення залежить від того, хто ініціює зміну – працівник чи роботодавець. У статті розбираємо покрокові алгоритми для обох випадків, пояснюємо особливості повідомлення працівників під час воєнного стану та наводимо зразки наказу про запровадження нового графіка змінності й повідомлення про зміну істотних умов праці
Європейська Бізнес Асоціація звернулася до Президента, Прем’єр-міністра та профільних міністрів із закликом не посилювати обмеження на бронювання працівників без попереднього діалогу з бізнесом і оцінки наслідків. На думку представників бізнес-спільноти, нові вимоги можуть ускладнити роботу підприємств, спричинити втрату ключових фахівців і вплинути на податкові надходження та оборонно-промисловий комплекс. ЄБА пропонує залучати бізнес до підготовки рішень і запровадити прозорий механізм розгляду звернень підприємств
Національний банк оприлюднив для обговорення проєкт змін до положень №217 та №199, який передбачає скорочення переліку відомостей в інформаційній довідці для авторизації надавачів фінансових платіжних послуг. Частину інформації пропонують вилучити з довідки, опис системи захисту інформації подавати окремим документом, а дані, які вже є в інших документах НБУ, не дублювати
ДПС роз’яснила, що компенсація працівнику за використання власного автомобіля для виконання службових обов’язків, якщо автомобіль не перебуває в оренді у підприємства, вважається додатковим благом і включається до оподатковуваного доходу. Податковий агент має утримати ПДФО із суми такого доходу
Як оформити відсутність працівника-сумісника під час відрядження за основним місцем роботи? Розглянемо три варіанти: відпустка без збереження зарплати, позначка «І» в табелі та дистанційна робота. Пояснюємо, які документи потрібні, як табелювати відсутність і як кожен варіант впливає на стаж для щорічної відпустки, лікарняні та розрахунок середнього заробітку
ДПС роз’яснила, що платник податку може виправити помилки в графах 2–5 таблиці 1 додатка Д2 шляхом подання уточнюючого розрахунку та уточнюючого додатка за наявності належних первинних документів. Водночас це не скасовує обов’язку відобразити результати узгодженого ППР за формою «В4» у декларації
На сайті Кабміну оприлюднили електронну петицію від 20 жовтня 2026 року №41/011147-26еп із закликом скасувати сезонне переведення годинників і залишити літній час протягом року. Авторка наголошує на особливих труднощах для мешканців східних і прифронтових регіонів через обстріли, тривалі відключення електроенергії та скорочення світлого часу ввечері
Верховний Суд оприлюднив коментований огляд судової практики щодо захисту прав військовослужбовців, ветеранів війни та членів їхніх сімей. У виданні зібрано правові висновки й судові рішення у спорах щодо земельних ділянок, кредитних пільг, трудових гарантій, житла, грошового забезпечення, відстрочки від мобілізації, опіки та звільнення від сплати судового збору
Реформа працевлаштування людей з інвалідністю передбачає нові механізми фінансування, зокрема компенсацію роботодавцям за облаштування безбар’єрних робочих місць і оплату соціального супроводу під час працевлаштування. Однак, на думку Данила Гетманцева, для їх повноцінного запуску уряд має ухвалити необхідні підзаконні акти
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець
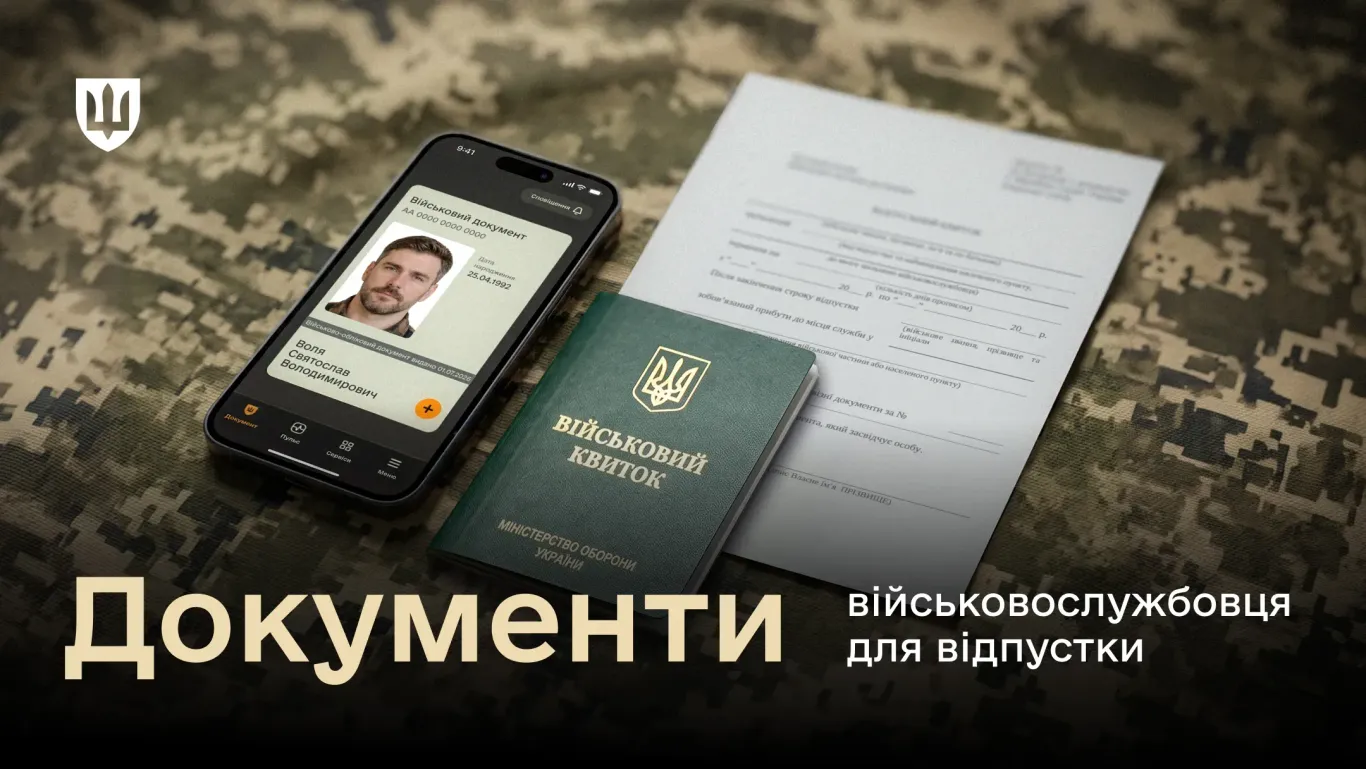
Міноборони роз’яснило, які документи військовослужбовцю потрібно мати під час щорічної відпустки, як перевірити відпускний квиток і коли стати на облік за місцем перебування. Окремо пояснено, які документи потрібні для виїзду за кордон
Роботодавець зобов’язаний забезпечувати безпечні умови праці та організовувати навчання працівників з охорони праці й надання першої допомоги. Для оперативного реагування на травми та інші невідкладні стани на підприємстві важливо передбачити доступні аптечки, визначити відповідальних за їх комплектність і контролювати терміни придатності засобів. Склад аптечок і кількість комплектів доцільно визначати з урахуванням чисельності працівників, умов роботи та виробничих ризиків
Хто має бути зазначений покупцем у податковій накладній за медичними послугами, наданими за договором медичного страхування: страхова компанія чи застрахована фізична особа? Вирішальним є те, хто фактично отримує послуги. Якщо їх отримувачем є фізична особа, податкову накладну складають саме на неї, навіть якщо оплату здійснює страхова компанія
ДПС роз’яснила, куди та в який спосіб подавати повідомлення про втрату, знищення або пошкодження майна й товарів унаслідок збройної агресії РФ. Документ подають до контролюючого органу за основним місцем обліку платника податків – у паперовій формі через центр обслуговування платників або в електронній формі через приватну частину Електронного кабінету з використанням форми J1329901 для юридичних осіб або F1329901 для фізичних осіб
Заробітна плата, яка залишилася неотриманою померлим працівником і виплачується членам його сім’ї, має відображатися у податковій звітності з урахуванням особливостей такого доходу. Податковий агент зазначає цю виплату в додатку 4ДФ до Розрахунку або ФІЗ-4ДФ за ознакою доходу «101» та вказує РНОКПП померлого працівника. Водночас якщо зарплата вже виплачується спадкоємцю як спадщина через нотаріуса, застосовуються інші ознаки доходу – «113», «114» або «115» залежно від ступеня споріднення