

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
ДПС роз’яснила, як визначати статус транспортного засобу – нового чи вживаного – для цілей оподаткування ПДВ за п. 189.3 ПКУ. Щоб автомобіль вважався новим, він має одночасно відповідати встановленим критеріям, зокрема вперше реєструватися в Україні, не мати реєстрації в інших державах і мати загальний наземний пробіг до 6000 км
Товариство здійснює діяльність у сфері торгівлі транспортними засобами (далі – ТЗ), під час якої виникають ситуації, коли придбаний для подальшого продажу наземний ТЗ на момент укладення угоди вже був зареєстрований в Україні (або зареєстрований в іноземній державі) та реалізується платником податків як об'єкт повторної реєстрації, проте має загальний наземний пробіг менше 6 000 км та/або перебуває в експлуатації менше 1 року.
З огляду на викладене Товариство просило надати ІПК з питань:
Для цілей розділу V ПКУ вживаними товарами вважаються транспортні засоби, які не підпадають під визначення нового транспортного засобу.
Новим транспортним засобом вважається ТЗ, який одночасно відповідає таким ознакам, зокрема, ТЗ вперше реєструється в Україні відповідно до законодавства, не був зареєстрований в інших державах та при цьому має загальний наземний пробіг до 6000 кілометрів. У разі якщо ТЗ не відповідає хоча б однієї з зазначених вимог, такий ТЗ не підпадає під визначення нового транспортного засобу, а отже такий ТЗ вважається вживаним для цілей розділу V ПКУ.
Якщо платник податку здійснює операцію з постачання (продажу) ТЗ, який вважається вживаним для цілей розділу V ПКУ (в т.ч. якщо такий ТЗ не відповідає хоча б однієї з зазначених у пункті 189.3 ПКУ ознак нового ТЗ) та такий ТЗ було придбано у особи, не зареєстрованої як платник ПДВ, то база оподаткування за такою операцією визначається як позитивна різниця між ціною продажу та ціною придбання таких товарів, визначена у порядку, встановленому пунктом 189.3 ПКУ.
Джерело: ІПК від 15.09.2026 №5500/ІПК/99-00-21-03-02
Продаж електроенергії активному споживачу: як визначати ПДВ
Металобрухт із виробництва: правила оподаткування ПДВ від ДПС
Купили медичне обладнання в імпортера: чи збережеться ставка ПДВ 7% без чинної декларації
Помилкова податкова накладна із зупиненою реєстрацією: чи потрібно складати розрахунок коригування
Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
ТОВ має власний вантажний транспорт, перевезення здійснюються по Києву та Київській обл. Чи можемо ми виписувати подорожні листи не щоденно, а один раз на тиждень (на початку тижня)?
У матеріалі розглянуто податкові та комерційні ризики для підприємства, чиї водії через автоматизацію та специфіку роботи починають і завершують маршрути біля місця проживання (зберігаючи авто вдома), а не на стоянці підприємства. Проаналізовано позицію ДПС щодо кваліфікації таких поїздок як додаткового блага (ПДФО та військовий збір) та можливі проблеми при пошкодженні майна внаслідок воєнних подій. На основі норм ПКУ та судової практики доведено, що ризики можна мінімізувати, якщо чітко прописати виробничу необхідність і дозвіл на зберігання у Положенні про службові автомобілі та Наказі про закріплення авто, підтверджуючи економічну спрямованість на користь підприємства, а не особисті потреби працівника
ДПС роз’яснила, куди та в який спосіб подавати повідомлення про втрату, знищення або пошкодження майна й товарів унаслідок збройної агресії РФ. Документ подають до контролюючого органу за основним місцем обліку платника податків – у паперовій формі через центр обслуговування платників або в електронній формі через приватну частину Електронного кабінету з використанням форми J1329901 для юридичних осіб або F1329901 для фізичних осіб
Відпустка без збереження заробітної плати може впливати і на тривалість щорічної основної відпустки, і на розрахунок відпускних. Періоди, які не зараховуються до стажу для щорічної відпустки, зменшують кількість днів оплачуваного відпочинку, що накопичуються за робочий рік
Об’єднана палата Касаційного господарського суду у складі Верховного Суду в постанові від 2 жовтня 2026 року у справі №916/2880/25 роз’яснила наслідки передання всіх прав та обов’язків за договором фінансового лізингу новому лізингоодержувачу. Сам факт того, що попередній лізингоодержувач сплатив частину платежів, не створює автоматичного обов’язку нового лізингоодержувача повернути ці кошти на підставі ст. 1212 ЦК України
У матеріалі розглянуто податкові та комерційні ризики для підприємства, чиї водії через автоматизацію та специфіку роботи починають і завершують маршрути біля місця проживання (зберігаючи авто вдома), а не на стоянці підприємства. Проаналізовано позицію ДПС щодо кваліфікації таких поїздок як додаткового блага (ПДФО та військовий збір) та можливі проблеми при пошкодженні майна внаслідок воєнних подій. На основі норм ПКУ та судової практики доведено, що ризики можна мінімізувати, якщо чітко прописати виробничу необхідність і дозвіл на зберігання у Положенні про службові автомобілі та Наказі про закріплення авто, підтверджуючи економічну спрямованість на користь підприємства, а не особисті потреби працівника
ДПС роз’яснила, за якими формами, у які строки та до якого органу подавати заявку-розрахунок про потребу в марках акцизного податку (МАП) і звіт про їх використання. Виробники та імпортери подають документи щомісяця в електронній формі до головного управління ДПС за місцем реєстрації: заявку на марки на два місяці наперед – за формою J/F1314303, звіт про використання придбаних у попередньому місяці марок – J/F1318202
ДПС пояснила, як заповнювати рядок «порядковий № за рік» у декларації з транспортного податку, якщо протягом року подаються звітна, звітна нова та уточнююча форми. Перша декларація отримує номер «01», друга – «02», а третя – «03», незалежно від типу декларації
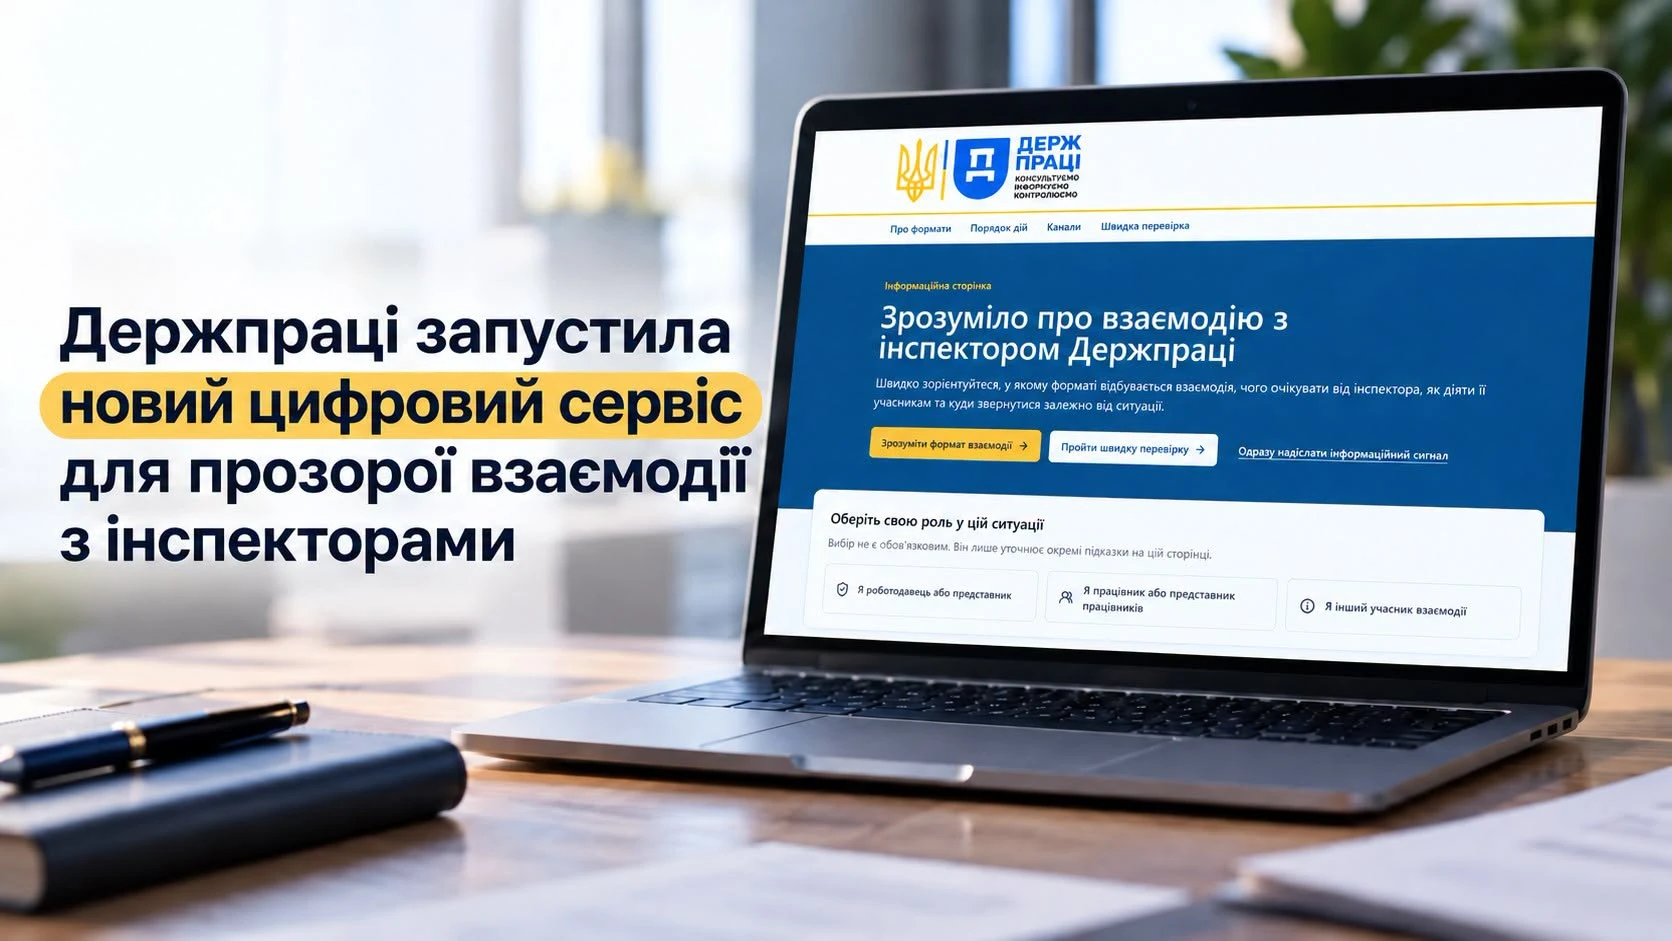
Держпраці запустила інформаційний портал, який допомагає працівникам і роботодавцям розібратися у процедурах взаємодії з інспекторами. На порталі можна дізнатися про відмінності між інформаційним відвідуванням і заходом державного контролю, пройти інтерактивну самоперевірку та надіслати інформаційний сигнал про проблемну ситуацію
Український ФОП живе та працює в Польщі: де сплачувати податки, як визначити податкове резидентство, чи можна користуватися Wise, Revolut і польськими рахунками та коли виникає обов’язок сплачувати PIT у Польщі. Розбираємо правила для ФОП у 2026 році, ризики подвійного оподаткування, CRS, валютний контроль і можливі сценарії роботи
Верховний Суд у постанові від 7 грудня 2023 року у справі №340/2175/21 підтвердив необхідність ураховувати раніше набутий ранг державного службовця під час переходу на посаду в органі місцевого самоврядування. У розглянутій справі посадовиці замість 4-го рангу присвоїли 11-й, однак суд залишив у силі рішення про присвоєння їй 4-го рангу посадової особи місцевого самоврядування та перерахунок зарплати з 3 жовтня 2019 року
Під час закупівлі вживаних телефонів, ноутбуків та інших товарів у фізичних осіб, підприємцю важливо документально підтвердити придбання, правильно утримати податки та відобразити виплати у додатку 4ДФ. У матеріалі адвокат Богдан Янків пояснює, які реквізити має містити акт закупівлі, як обґрунтувати ціну товару, які обмеження діють для готівкових розрахунків і коли платник ПДВ може оподатковувати лише маржу
ДПС роз’яснила податкові наслідки господарських операцій із суб’єктами господарювання, місцезнаходженням або місцем проживання яких є тимчасово окупована територія України. За позицією податківців, такі правочини не мають юридичної сили, а різниці для коригування фінансового результату до оподаткування за відповідними операціями не виникають
За останні три роки в Україні зафіксували щонайменше 8 судових рішень у справах щодо оскарження бухгалтерами штрафів ТЦК за порушення правил військового обліку. У 6 справах позови задовольнили повністю, в одній – частково, і лише в одній штраф залишили в силі; найчастіше сума стягнення становила 34000 грн, а в окремій справі сягнула 59500 грн
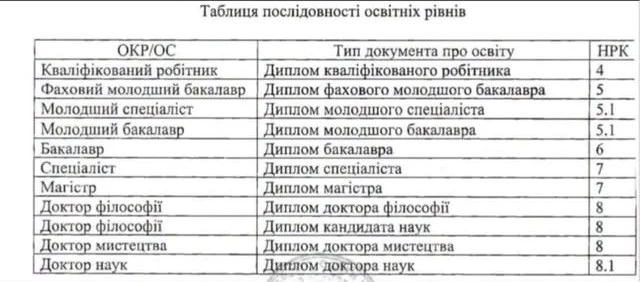
Адвокат Дар’я Тарасенко пояснила, як перевірити, чи правильно в довідці ЄДЕБО зазначено порушення послідовності здобуття освіти, яке може впливати на оформлення відстрочки від мобілізації. Для цього потрібно порівняти рівень освіти, за яким людина навчається зараз, із рівнем, за яким уже отримала диплом