

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Український ФОП живе та працює в Польщі: де сплачувати податки, як визначити податкове резидентство, чи можна користуватися Wise, Revolut і польськими рахунками та коли виникає обов’язок сплачувати PIT у Польщі. Розбираємо правила для ФОП у 2026 році, ризики подвійного оподаткування, CRS, валютний контроль і можливі сценарії роботи
Позиція української ДПС
З точки зору ДПС, факт того, що ви тимчасово чи тривало живете у Варшаві чи Кракові, не позбавляє вас статусу податкового резидента України.
Українська податкова вважає вас «своїм», тому що:
Найпоширеніша помилка ФОПів за кордоном – отримувати оплату від замовників на рахунок у польському банку, Wise чи Revolut і залишати кошти там, не перераховуючи їх на свій ФОП-рахунок в Україні.
Згідно з ІПК ДПСУ від 11.02.2025 №651/ІПК/99-00-24-03-03: якщо кошти від замовника за роботу чи послуги зайшли на ваш закордонний особистий або бізнес-рахунок і не були перераховані на підприємницький рахунок в українському банку, ДПС НЕ визнає їх доходом ФОП.
Що це означає для вашого гаманця:
Завдяки міжнародному стандарту CRS (Common Reporting Standard), у 2026 році ДПС України в автоматичному режимі щороку отримує від польської податкової дані про:
Порівнявши ці дані з вашою декларацією ФОП через Електронний кабінет платника ДПС, податківці можуть автоматично донарахувати 23% податків (18% + 5%) та призначити штрафи за неподання річної декларації про майновий стан і доходи.
Так, обов'язково. Якщо ви є платником єдиного податку і надаєте послуги, перебуваючи за кордоном, ви зобов'язані офіційно повідомити про це податкову службу України.
Як і коли подавати заяву?
Вам потрібно подати Заяву про застосування спрощеної системи оподаткування з позначкою «Внесення змін».
Як правильно заповнити Поле 6 («Місце провадження господарської діяльності»):
Графа у Полі 6 | Як правильно заповнити |
Область, район, населений пункт | Вказуємо текст: • «Виконання робіт чи надання послуг за межами України (експорт)» або • «Поставка товарів за межами території України (експорт)» |
Вулиця, номер будинку, квартира, індекс | Залишаємо повністю порожніми |
Таке оформлення фіксує, що ви працюєте на експорт, і знімає претензії податківців щодо місця діяльності.
Навіть якщо ви перебуваєте за тисячі кілометрів від України, на ваші розрахунки поширюються правила Нацбанку України щодо зовнішньоекономічної діяльності (ЗЕД).
Головні вимоги НБУ:
Дотримання цього правила вирішує одразу дві проблеми:
Так, діють. На період дії воєнного стану Національний банк України встановив суворі часові обмеження для повернення валюти.
Правило 180 днів:
Ось де виникає найбільша проблема. Ви можете ідеально сплачувати Єдиний податок в Україні та дотримуватися правил НБУ, але у польської податкової інспекції (Urząd Skarbowy / KAS) є власне бачення вашої діяльності.
Концепція «Постійного представництва» (Zakład)
Навіть якщо ви не є офіційним резидентом Польщі, польська податкова застосовує правило Постійного представництва (Zakład).
Логіка польських податківців: якщо людина фізично перебуває в Польщі й використовує ноутбук, Інтернет та дах над головою (орендована квартира, кав'ярня, коворкінг) для виконання роботи за гроші – це приміщення вважається постійним місцем бізнес-діяльності. Значить, дохід, зароблений під час перебування в Польщі, має оподатковуватися в Польщі.
Нижче наведено позицію податкової служби Польщі з офіційної бази податкових роз'яснень (портал EUREKA / KIS Міністерства фінансів Польщі):
Реквізити ІПР | Ситуація платника | Рішення податкової Польщі |
Українка тимчасово мешкає у Польщі, віддалено надає послуги компанії зі США як український ФОП. | Не є резидентом Польщі, але надання послуг з території Польщі створює постійне представництво. Дохід оподатковується у Польщі. | |
Українка мешкає в орендованій квартирі в Польщі через війну, працює на замовників з України (ФОП 2%). | Орендована квартира вважається постійним представництвом. Дохід оподатковується в Польщі. | |
IT-фахівець мешкає в Польщі понад 183 дні, надає послуги литовському замовнику (ФОП 5%). | Центр життєвих інтересів в Україні, але дохід згенеровано через місце проживання в Польщі. Оподатковується в Польщі. | |
Українка з родиною надає послуги з програмування з квартири, наданої безкоштовно. | Наявність довідки про резидентство України не звільняє від оподаткування доходу постійного представництва в Польщі. | |
IT-фахівець працює з ноутбука в кав'ярнях чи тимчасовому житлі в Польщі. | Обладнання (ноутбук) та регулярна праця створюють фіксоване місце діяльності, дохід оподатковується в Польщі. | |
Проживання у знайомих, виконання замовлень як ФОП на ЄП (2%). | Дохід визнається отриманим через постійне представництво та оподатковується за правилами Польщі. | |
Розробник IT надає послуги українським клієнтам з орендованої квартири у Польщі. | Фізична присутність під час надання послуг визначає місце виникнення доходу (Польща). | |
Надання послуг віддалено + подальша реєстрація польського ФОП (JDG). | До моменту реєстрації JDG доходи українського ФОП оподатковуються як доходи представництва. Після 183 днів та реєстрації – повне резидентство. |
Щоб розібратися у цій ситуації, звернемося до офіційних матеріалів, опублікованих на вебпорталі Міністерства фінансів України.
Мінфін розробив спеціальні опитувальники (анкети) з описом практичних життєвих ситуацій та направив їх дипломатичними каналами до компетентних органів європейських країн. У відповіді Польщі розглядається Випадок 7 («Послуги самозайнятої особи, що надаються в Україні»): український ФОП на ЄП надає консультаційні послуги клієнтам в Україні, перебуваючи в Польщі.
Відповідь з опитувальника Мінфіну Польщі, де польські податкові органи роз'яснюють це таким чином:
Отже, дохід ФОП оподатковуватиметься у Польщі, якщо виконується хоча б одна з двох умов:
або
Згідно з Розділом І (підрозділ 3, п. «а») заповненої Анкети Польщі, людина вважається податковим резидентом Польщі, якщо:
або
Офіційні рекомендації Мінфіну Польщі підкреслюють: сполучник «або» означає, що виконання навіть одного з цих критеріїв достатньо для визнання особи резидентом.
1. Електронна Довідка про податкове резидентство України
Згідно з пунктами «d» та «e» підрозділу 3 розділу I польської анкети:
Заву на отримання довідки найзручніше подати через Електронний кабінет платника ДПС. Вона видається за конкретний календарний рік.
2. Процедура взаємного узгодження (MAP)
Як зазначила ДПС України у відповіді на запит народного депутата Ніни Южаніної (опублікованій у її офіційному Telegram-каналі 1 травня 2023 року): якщо обидві держави вважають вас своїм резидентом за локальними законами, ви маєте право подати заяву до ДПС України або Мінфіну Польщі для запуску Процедури взаємного узгодження (MAP) за Конвенцією про уникнення подвійного оподаткування.
Компетентні органи обох країн проведуть спеціальний тест (центр життєвих інтересів, звичайне проживання, громадянство) і приймають спільне рішення, чиїм резидентом ви є.
Тут виникає найсерйозніший юридичний глухий кут для ФОП-спрощенців.
Чому Єдиний податок не можна зарахувати у Польщі?
Міжнародна Конвенція про уникнення подвійного оподаткування поширюється лише на класичні прибуткові податки:
Головний конфлікт: Українського Єдиного податку немає в тексті Конвенції.
Що робити ФОПам на загальній системі?
Якщо ФОП працює на загальній системі й сплачує ПДФО (18%), він теоретично може зарахувати сплачений у Польщі PIT у зменшення українського ПДФО (відобразивши це у рядках 10.10 та 18 Декларації про майновий стан і доходи). Проте через складність процедури податківці рекомендують попередньо отримати індивідуальну податкову консультацію (ІПК).
Згідно з відповіддю в анкеті Мінфіну Польщі та нормами польського закону «Право підприємців»:
Для цього необхідно подати форму VAT-R до місцевої податкової інспекції (Urząd Skarbowy) до початку надання послуг. Ігнорування цього правила загрожує великими штрафами.
Якщо у вас виник обов'язок сплачувати податки у Польщі як через постійне представництво, порядок дій наступний:
1. Отримання податкового номера.
2. Щомісячні авансові платежі (Zaliczki na PIT).
Оскільки ви отримуєте гроші з-за кордону без польського роботодавця (який виступав би податковим агентом), ви зобов'язані самостійно вираховувати та сплачувати авансовий PIT щомісяця до 20 числа за попередній місяць.
3. Річна декларація PIT-36.
Річна декларація за формою PIT-36 подається з 15 лютого до 30 квітня року, наступного за звітним.
Подати декларацію можна електронно через сервіс Twój e-PIT на офіційному порталі.
Остаточний розрахунок і доплата податку за рік здійснюються до 30 квітня.
Ставки податку PIT (Skala podatkowa) у 2026 році:
Шкала оподаткування (skala podatkowa) для податку на доходи фізичних осіб (PIT) у Польщі у 2026 році виглядає наступним чином:
Схема «Український ФОП на спрощеній системі, який живе в Польщі й залишає кошти на закордонних картках» у 2026 році є максимально небезпечною через автоматичний обмін CRS та контроль НБУ.
Існує два легітимні сценарії дій для підприємця залежно від планів щодо тривалості проживання:
Сценарій 1: Залишаємося українським ФОПом (для короткострокового перебування до 183 днів):
Сценарій 2: Переходимо на польський ФОП / JDG (при довгостроковому проживанні понад 183 дні):
Читайте більше:
Довідка про податкове резидентство за минулі роки: чи впливає відсутність прописки «сьогодні»
Блокування рахунків ФОП за кордоном: наслідки застосування CRS та алгоритм дій
ФОП і доходи з-за кордону: коли 5% перетворюються на 23% податків
Використання карти ФОПа за кордоном: як враховувати повернення коштів
Чи є порушенням для ФОП на 2 групі надання послуг українцям за кордоном
Робота українського ФОП за кордоном: які податки сплачувати і в якій країні
ФОП за кордоном – це КІК? Податкові міфи розвінчують адвокати
Чи може інша особа сплачувати ЄСВ за ФОП, який перебуває за кордоном
Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
ТОВ має власний вантажний транспорт, перевезення здійснюються по Києву та Київській обл. Чи можемо ми виписувати подорожні листи не щоденно, а один раз на тиждень (на початку тижня)?
У матеріалі розглянуто податкові та комерційні ризики для підприємства, чиї водії через автоматизацію та специфіку роботи починають і завершують маршрути біля місця проживання (зберігаючи авто вдома), а не на стоянці підприємства. Проаналізовано позицію ДПС щодо кваліфікації таких поїздок як додаткового блага (ПДФО та військовий збір) та можливі проблеми при пошкодженні майна внаслідок воєнних подій. На основі норм ПКУ та судової практики доведено, що ризики можна мінімізувати, якщо чітко прописати виробничу необхідність і дозвіл на зберігання у Положенні про службові автомобілі та Наказі про закріплення авто, підтверджуючи економічну спрямованість на користь підприємства, а не особисті потреби працівника
ДПС роз’яснила, куди та в який спосіб подавати повідомлення про втрату, знищення або пошкодження майна й товарів унаслідок збройної агресії РФ. Документ подають до контролюючого органу за основним місцем обліку платника податків – у паперовій формі через центр обслуговування платників або в електронній формі через приватну частину Електронного кабінету з використанням форми J1329901 для юридичних осіб або F1329901 для фізичних осіб
Відпустка без збереження заробітної плати може впливати і на тривалість щорічної основної відпустки, і на розрахунок відпускних. Періоди, які не зараховуються до стажу для щорічної відпустки, зменшують кількість днів оплачуваного відпочинку, що накопичуються за робочий рік
Об’єднана палата Касаційного господарського суду у складі Верховного Суду в постанові від 2 жовтня 2026 року у справі №916/2880/25 роз’яснила наслідки передання всіх прав та обов’язків за договором фінансового лізингу новому лізингоодержувачу. Сам факт того, що попередній лізингоодержувач сплатив частину платежів, не створює автоматичного обов’язку нового лізингоодержувача повернути ці кошти на підставі ст. 1212 ЦК України
У матеріалі розглянуто податкові та комерційні ризики для підприємства, чиї водії через автоматизацію та специфіку роботи починають і завершують маршрути біля місця проживання (зберігаючи авто вдома), а не на стоянці підприємства. Проаналізовано позицію ДПС щодо кваліфікації таких поїздок як додаткового блага (ПДФО та військовий збір) та можливі проблеми при пошкодженні майна внаслідок воєнних подій. На основі норм ПКУ та судової практики доведено, що ризики можна мінімізувати, якщо чітко прописати виробничу необхідність і дозвіл на зберігання у Положенні про службові автомобілі та Наказі про закріплення авто, підтверджуючи економічну спрямованість на користь підприємства, а не особисті потреби працівника
ДПС роз’яснила, за якими формами, у які строки та до якого органу подавати заявку-розрахунок про потребу в марках акцизного податку (МАП) і звіт про їх використання. Виробники та імпортери подають документи щомісяця в електронній формі до головного управління ДПС за місцем реєстрації: заявку на марки на два місяці наперед – за формою J/F1314303, звіт про використання придбаних у попередньому місяці марок – J/F1318202
ДПС роз’яснила, як визначати статус транспортного засобу – нового чи вживаного – для цілей оподаткування ПДВ за п. 189.3 ПКУ. Щоб автомобіль вважався новим, він має одночасно відповідати встановленим критеріям, зокрема вперше реєструватися в Україні, не мати реєстрації в інших державах і мати загальний наземний пробіг до 6000 км
ДПС пояснила, як заповнювати рядок «порядковий № за рік» у декларації з транспортного податку, якщо протягом року подаються звітна, звітна нова та уточнююча форми. Перша декларація отримує номер «01», друга – «02», а третя – «03», незалежно від типу декларації
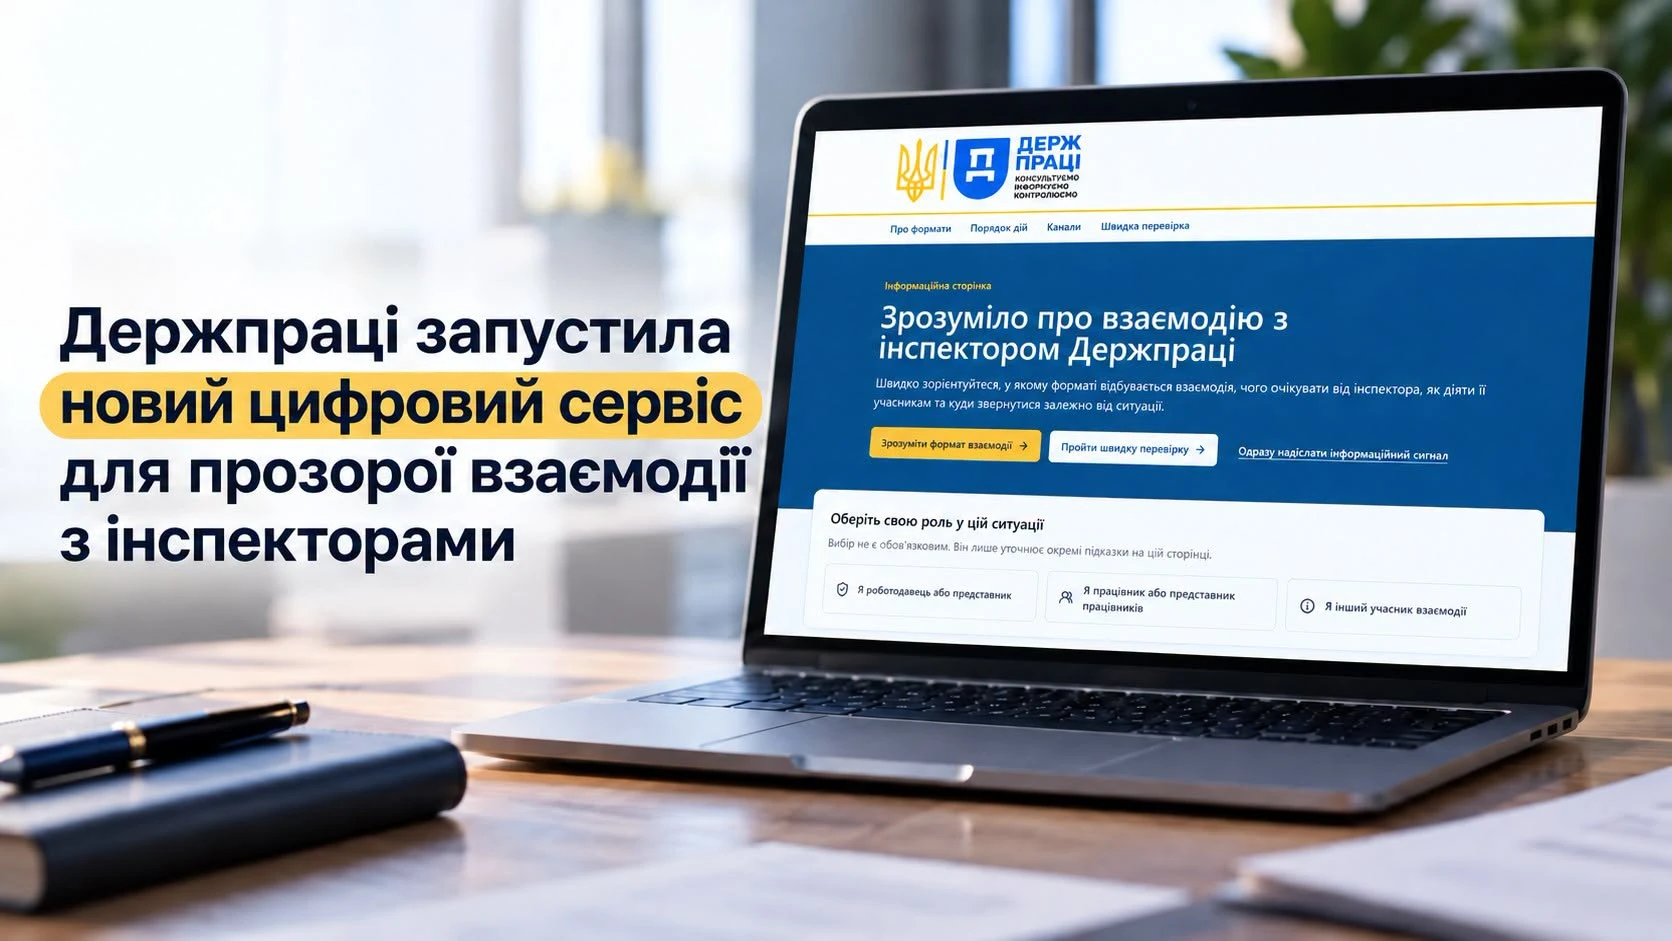
Держпраці запустила інформаційний портал, який допомагає працівникам і роботодавцям розібратися у процедурах взаємодії з інспекторами. На порталі можна дізнатися про відмінності між інформаційним відвідуванням і заходом державного контролю, пройти інтерактивну самоперевірку та надіслати інформаційний сигнал про проблемну ситуацію
Верховний Суд у постанові від 7 грудня 2023 року у справі №340/2175/21 підтвердив необхідність ураховувати раніше набутий ранг державного службовця під час переходу на посаду в органі місцевого самоврядування. У розглянутій справі посадовиці замість 4-го рангу присвоїли 11-й, однак суд залишив у силі рішення про присвоєння їй 4-го рангу посадової особи місцевого самоврядування та перерахунок зарплати з 3 жовтня 2019 року
Під час закупівлі вживаних телефонів, ноутбуків та інших товарів у фізичних осіб, підприємцю важливо документально підтвердити придбання, правильно утримати податки та відобразити виплати у додатку 4ДФ. У матеріалі адвокат Богдан Янків пояснює, які реквізити має містити акт закупівлі, як обґрунтувати ціну товару, які обмеження діють для готівкових розрахунків і коли платник ПДВ може оподатковувати лише маржу
ДПС роз’яснила податкові наслідки господарських операцій із суб’єктами господарювання, місцезнаходженням або місцем проживання яких є тимчасово окупована територія України. За позицією податківців, такі правочини не мають юридичної сили, а різниці для коригування фінансового результату до оподаткування за відповідними операціями не виникають
За останні три роки в Україні зафіксували щонайменше 8 судових рішень у справах щодо оскарження бухгалтерами штрафів ТЦК за порушення правил військового обліку. У 6 справах позови задовольнили повністю, в одній – частково, і лише в одній штраф залишили в силі; найчастіше сума стягнення становила 34000 грн, а в окремій справі сягнула 59500 грн
Адвокат Дар’я Тарасенко пояснила, як перевірити, чи правильно в довідці ЄДЕБО зазначено порушення послідовності здобуття освіти, яке може впливати на оформлення відстрочки від мобілізації. Для цього потрібно порівняти рівень освіти, за яким людина навчається зараз, із рівнем, за яким уже отримала диплом