
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Витрати діяльності
05.10.2026
Один товар – різні способи доставки: як не помилитися з розподілом транспортно-заготівельних витрат
Що робити, якщо один і той самий товар надходив різними партіями: одну привіз перевізник, іншу підприємство забрало власним автомобілем, а третю доставив постачальник? Як у такому випадку обліковувати транспортно-заготівельні витрати і яку базу використовувати для їх розподілу? Сьогодні говоримо про це у матеріалі
- Що таке транспортно-заготівельні витрати і як їх обліковувати
- Як визначити середній відсоток ТЗВ та правильно розподілити їх між запасами
- Практичний приклад розрахунку та розподілу ТЗВ
- Доставка власним транспортом: як відображати витрати
- Що варто закріпити в обліковій політиці
- Висновки
Що таке транспортно-заготівельні витрати і як їх обліковувати
Пункт 9 НП(С)БО 9 «Запаси», затвердженого наказом Мінфіну від 20.10.1999 №246 (далі – НП(С)БО 9), відносить транспортно-заготівельні витрати (далі – ТЗВ) до витрат, що формують первісну вартість запасів, придбаних за плату.
До таких витрат належать, зокрема, витрати на заготівлю запасів, вантажно-розвантажувальні роботи, транспортування запасів усіма видами транспорту до місця їх використання та страхування ризиків транспортування.
Обліковувати транспортно-заготівельні витрати можна декількома способами.
Перший – включати їх безпосередньо до первісної вартості конкретних запасів. Пункт 5.5 Методичних рекомендацій з бухгалтерського обліку запасів, затверджених наказом Мінфіну від 10.01.2007 №2, рекомендує застосовувати такий підхід, якщо можна достовірно визначити суму транспортно-заготівельних витрат, що безпосередньо належить до придбаних запасів.
Наприклад, окремий рейс перевізника стосується лише однієї партії товару. Вартість такого перевезення можна одразу включити до первісної вартості цієї партії.
Другий спосіб – обліковувати транспортно-заготівельні витрати окремою сумою.
Якщо такі витрати пов’язані з доставкою кількох найменувань, груп або видів запасів, їх можна накопичувати за відповідними групами запасів на окремому субрахунку. Тоді транспортно заготівельні витрати щомісяця розподіляють між запасами, що вибули протягом місяця, і запасами, які залишилися на кінець місяця.
Як визначити середній відсоток ТЗВ та правильно розподілити їх між запасами
Для цього визначають середній відсоток ТЗВ:
- у чисельнику – залишок ТЗВ на початок місяця плюс ТЗВ поточного місяця.
- у знаменнику – вартість відповідних запасів на початок місяця плюс вартість запасів, що надійшли протягом місяця.
У знаменник включають лише вартість тієї групи запасів, щодо якої накопичуються відповідні транспортно-заготівельні витрати.
Отриманий відсоток застосовують до вартості запасів, що вибули.
Але головна складність – не формула. Важливо правильно визначити групу запасів, щодо якої розподіляються ТЗВ.
Уявімо, що підприємство торгує цементом.
Першу партію доставив постачальник відповідно до умов договору поставки. У такому разі для покупця витрати на таку доставку є складовою суми, що сплачується постачальнику за договором, а не окремими ТЗВ покупця. Це стосується і ситуації, коли вартість доставки постачальник зазначив у документах окремо.
Другу партію привіз сторонній перевізник. Вартість перевезення підприємство достовірно пов’язало саме з цією партією і включило безпосередньо до її первісної вартості.
Третю партію підприємство забрало власним транспортом, а відповідні транспортно-заготівельні витрати обліковує окремо. Виникає запитання:
А чи можна і чи це правильно накопичені транспортно-заготівельні витрати розподіляти лише на цемент, доставлений власним автомобілем?
Сам по собі спосіб доставки не є достатньою підставою для формування окремої групи запасів для розподілу ТЗВ. Якщо після оприбуткування цемент обліковують як одну однорідну групу і під час вибуття неможливо ідентифікувати запаси залежно від способу їх доставки, розподіляти накопичені транспортно-заготівельні витрати лише на умовний залишок «цементу, доставленого власним транспортом» методологічно некоректно.
Окремий розрахунок можливий, якщо підприємство фактично веде відокремлений аналітичний облік відповідної групи запасів, може окремо визначити її надходження, вибуття та залишок, а такий підхід є економічно обґрунтованим і закріпленим в обліковій політиці.
Практичний приклад розрахунку та розподілу ТЗВ
Розглянемо приклад. Припустимо, на початок місяця вартість відповідної групи товарів становить 40 000 гривень. Протягом місяця надійшло товарів ще на 60 000 гривень.
Отже, база розподілу – 100 000 гривень.
Залишок ТЗВ на початок місяця разом із ТЗВ поточного місяця – 5 000 гривень. Середній відсоток ТЗВ: 5 000 ділимо на 100 000 і множимо на 100%. Отримуємо 5%.
Якщо протягом місяця вибуло товарів вартістю 70 000 гривень, на них припадає 3 500 гривень транспортно-заготівельних витрат.
Решта «транспортних» витрат – 1 500 гривень, припадає на залишок запасів.
Доставка власним транспортом: як відображати витрати
НП(С)БО 9 не ставить порядок обліку транспортно-заготівельних витрат у залежність від того, хто перевозить запаси.
Тому витрати на доставку запасів власним транспортом у частині, що пов’язана з їх придбанням і доставкою до місця використання, також можуть формувати ТЗВ. Вартість робіт власного транспортного підрозділу доцільно визначати за виробничою собівартістю послуг з перевезення.
Якщо транспорт використовується і для доставки придбаних запасів, і для інших цілей, витрати потрібно розмежовувати за економічно обґрунтованою базою та належно організувати аналітичний облік.
Отже, правило «власний транспорт – розподіляємо, сторонній перевізник – включаємо прямо» неправильне. Визначальним є зв’язок витрат із конкретними запасами та можливість достовірно визначити їх суму.
Що варто закріпити в обліковій політиці
Підприємству доцільно визначити в обліковій політиці:
- коли транспортно-заготівельні витрати включають безпосередньо до первісної вартості запасів;
- коли їх обліковують окремо;
- за якими групами запасів накопичують і розподіляють транспортно-заготівельні витрати;
- як організовано аналітичний облік таких запасів;
- які бази розподілу застосовують, якщо спільні ТЗВ стосуються кількох найменувань запасів;
- як визначають і розмежовують витрати на доставку запасів власним транспортом.
Висновки
- Транспортно-заготівельні витрати є складовою первісної вартості придбаних запасів.
- Якщо суму транспортно-заготівельних витрат можна достовірно віднести до конкретних найменувань, груп або видів запасів, її включають безпосередньо до їх первісної вартості. Якщо одним перевезенням доставляють кілька найменувань запасів, спільні транспортні витрати можна розподілити між ними за економічно обґрунтованою базою.
- Якщо ТЗВ обліковують окремо, їх накопичують за відповідною групою запасів на окремому субрахунку або аналітичному рахунку та щомісяця розподіляють між запасами, що вибули, і залишком запасів за середнім відсотком.
- Спосіб доставки – власним транспортом, стороннім перевізником чи постачальником – сам по собі не визначає спосіб обліку. Важливо, хто відповідно до договору несе витрати на транспортування, яких саме запасів вони стосуються та чи можна достовірно визначити суму витрат, що припадає на ці запаси.
- Якщо запаси доставляють власним транспортом, витрати на таке перевезення можуть формувати ТЗВ. Вартість послуг власного транспортного підрозділу визначають виходячи з виробничої собівартості перевезення.
Читайте більше:
Директор підписує договори з клієнтами в ресторані: чи можна поставити на витрати
Підписка на ChatGPT за рахунок компанії: витрати, ПДВ та ризик додаткового блага
Витрати приватного виконавця: що можна врахувати при розрахунку доходу
Телефонія за допомогою ШІ: облік витрат
ТОВ оплачує харчування працівників: як провести витрати без персоналізації
ДПС пояснила, у якому періоді ФОП враховує витрати на придбання товарів
Витрати на оцінку збитків від війни: як правильно відобразити в бухобліку
Пільги
19.11.2026
ПСП учаснику бойових дій – 150% чи 200%: як впливає інвалідність III групи
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме

Кадрова робота
19.11.2026
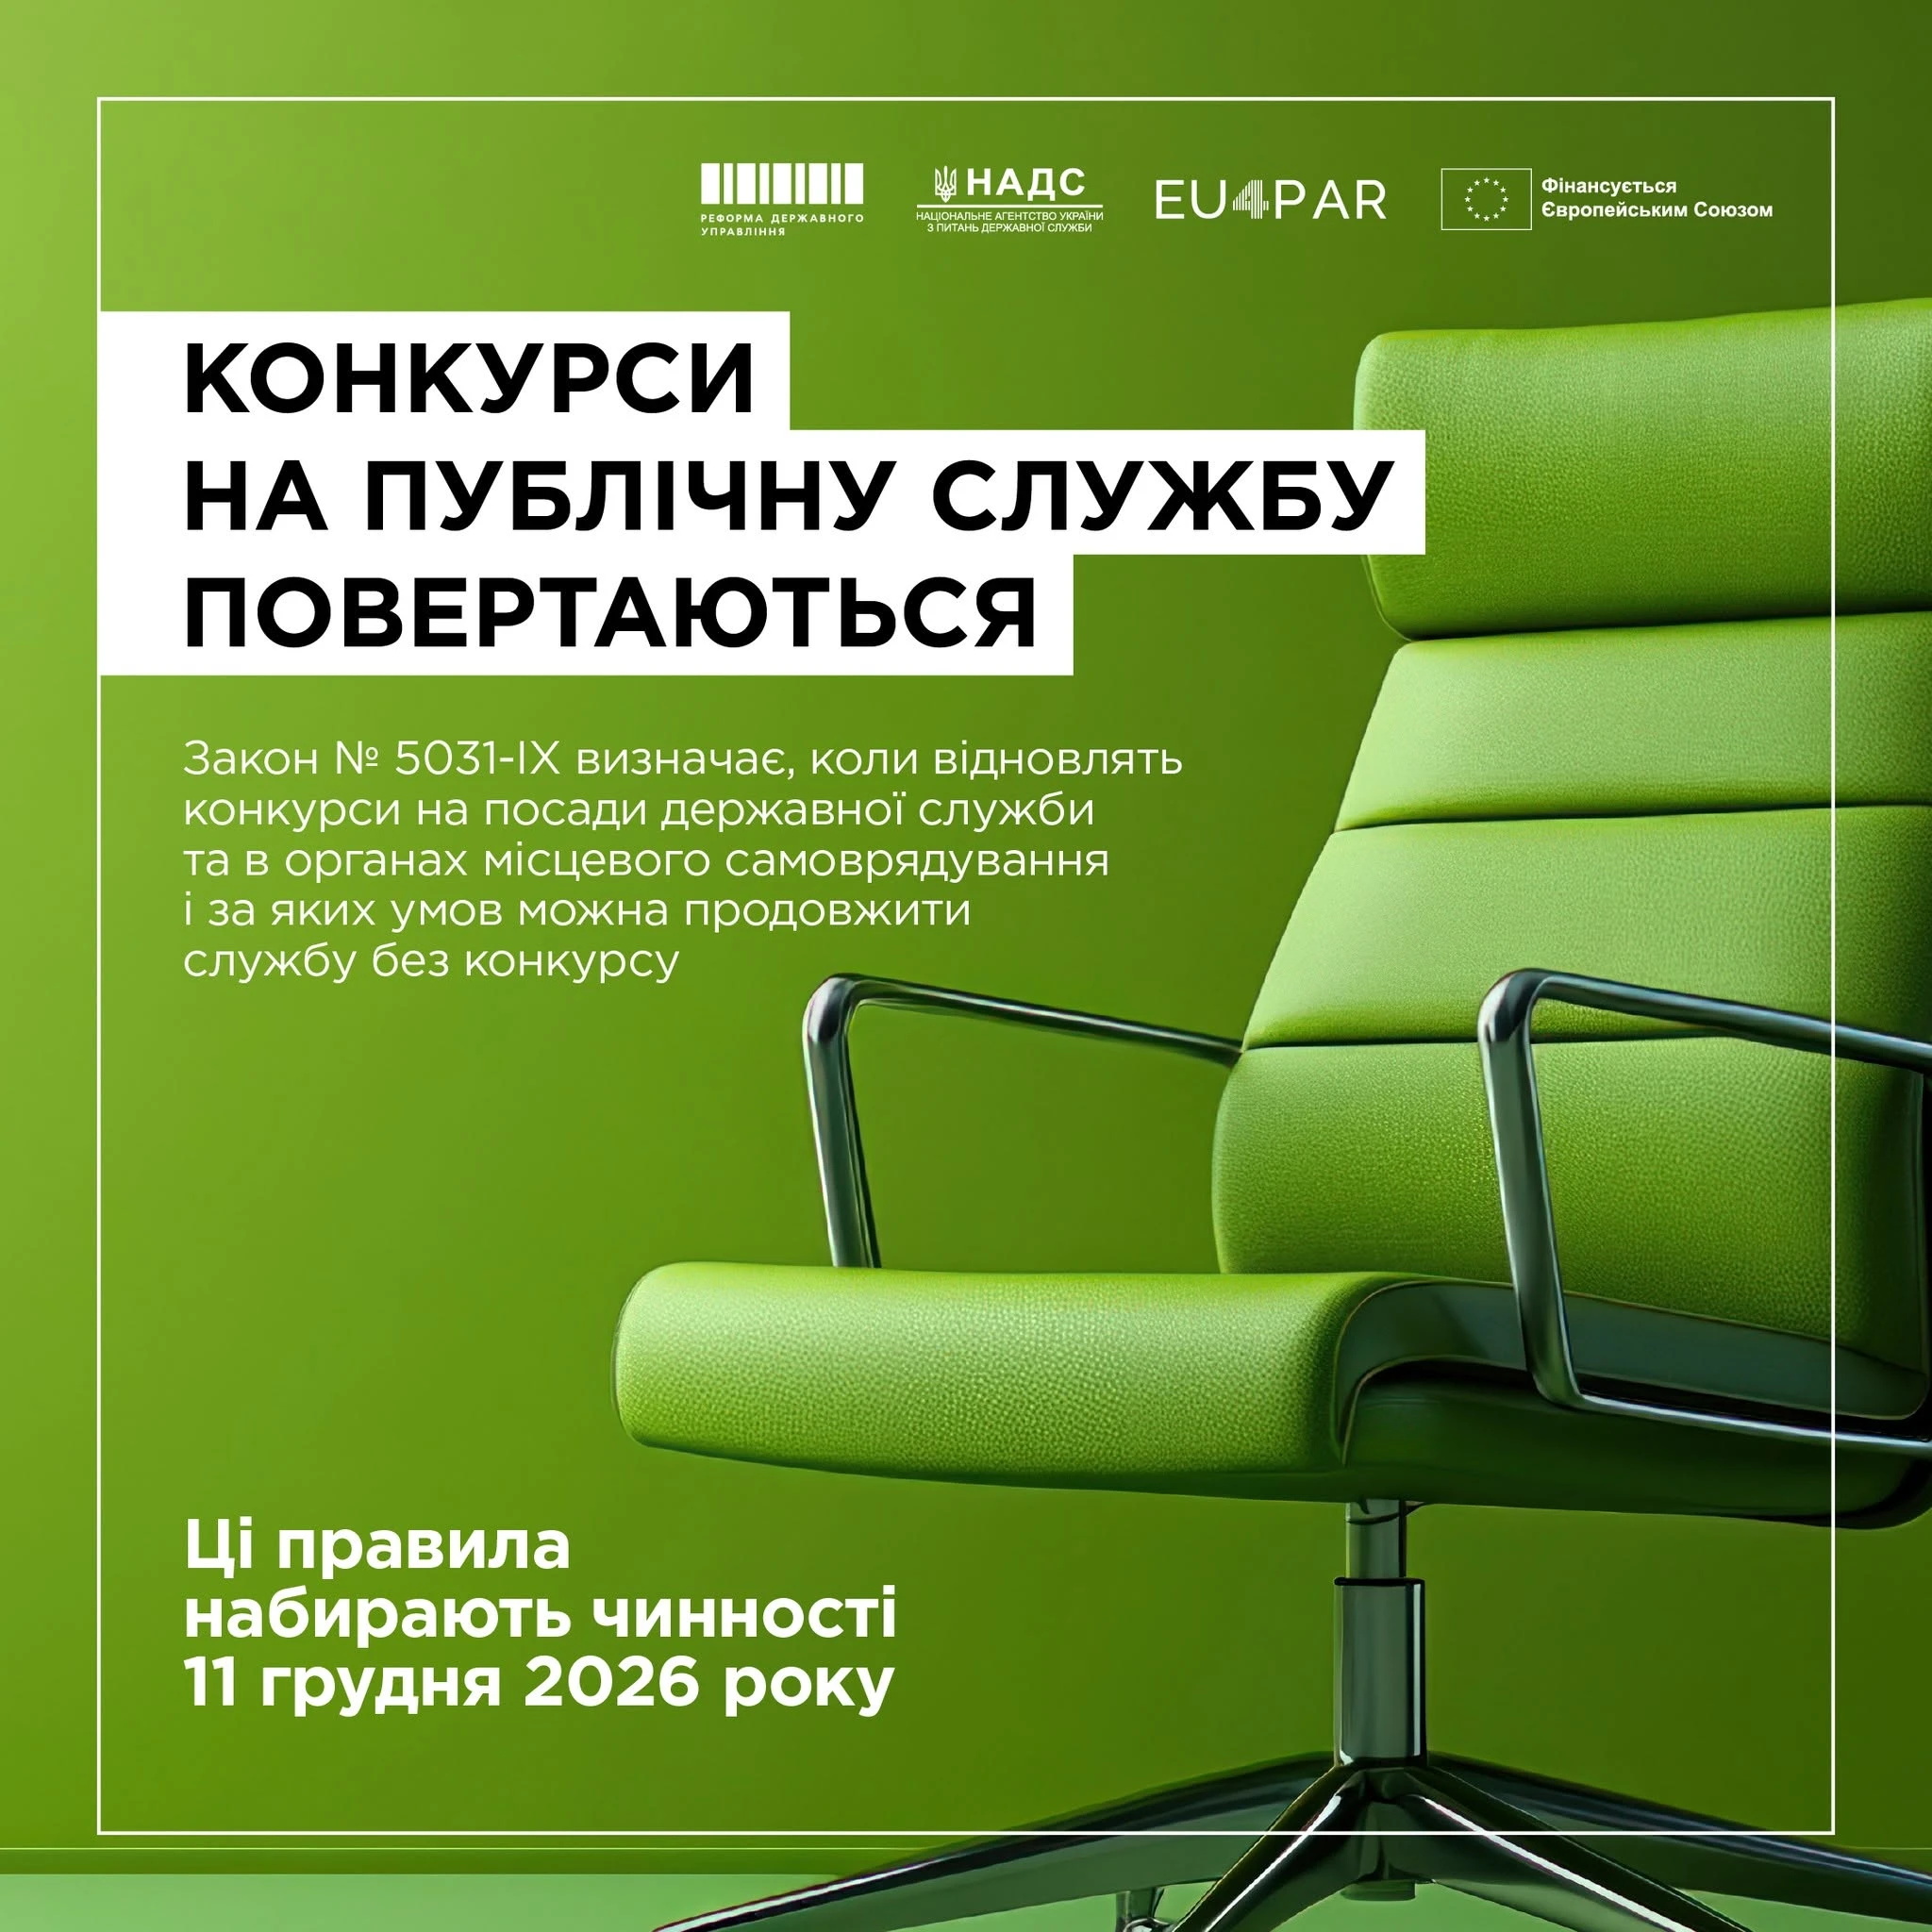
Конкурси на посади в ОМС та держслужбу повертаються: перехідний період і правила добору
З 11 грудня 2026 року в органах місцевого самоврядування (ОМС) відновлюється конкурсний відбір на вакантні посади. Водночас працівників, яких призначили без конкурсу під час воєнного стану, не звільнятимуть автоматично: Закон №5031 передбачає спеціальний перехідний механізм і можливість продовження служби за визначених умов. Керівникам громад і кадровим службам потрібно врахувати строки ухвалення кадрових рішень, вимоги до працівників та порядок проведення конкурсів. Розбираємо, хто зможе залишитися на посаді без конкурсу, коли потрібно оголосити відбір і як він проходитиме
Перевірки, штрафи
19.11.2026
З 15 листопада ТЦК штрафуватимуть на 170 тис. грн за незаконну постановку на військовий облік: Закон вже діє!
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку
Єдиний податок
19.11.2026
ФОП зареєстровано в останні дні місяця: коли подати заяву на єдиний податок
Новостворені ФОП, які планують працювати на єдиному податку 1 або 2 групи, повинні встигнути подати заяву на застосування спрощеної системи до закінчення місяця державної реєстрації. При цьому Податковий кодекс не передбачає жодних винятків чи продовження строку навіть у випадку, якщо підприємця зареєстровано в останній день місяця
Пільги
19.11.2026
Звільнення від податку на нерухомість через пошкодження у 2026 році: які умови
Чи потрібно сплачувати податок на нерухомість, якщо житло або нежитловий об’єкт зазнали незначних пошкоджень унаслідок бойових дій? Податковий кодекс передбачає можливість зменшення ставки податку або повного звільнення від його сплати для такої нерухомості, якщо вона залишається придатною для використання та потребує лише поточного ремонту. Розглянемо, хто може скористатися звільненням від податку на нерухомість та за яких умов
Перевірки, штрафи
19.11.2026
До 20 грудня ПФУ оприлюднить плани перевірок на І квартал 2027 року: що перевірятимуть
ПФУ перевірятиме, наскільки правильно роботодавці використовують страхові кошти для виплати лікарняних, декретних та інших видів допомоги. План-графік документальних планових перевірок на І квартал 2027 року мають оприлюднити до 20 грудня 2026 року. Про початок планової перевірки страхувальників попереджатимуть за 10 календарних днів. Розглянемо, кого та за якими страховими виплатами може перевіряти Пенсійний фонд і як підготуватися до перевірки
ФОП
19.11.2026
Уточнююча декларація по ЄП подається до 19.11: чи потрібно перед поданням сплатити податки
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
Податкова та фінзвітність
19.11.2026
Мобілізовані працівники: чи враховуються вони у рядках 091 та 092 об'єднаної звітності
На підприємстві три мобілізовані працівники. Чи враховуються вони в середньооблікову кількість штатних працівників рядок 091 об'єднаної звітності? Чи враховувати таких працівників у рядок 092 об'єднаної звітності, якщо заробітна плата не нараховувалась мобілізованим?
ПДВ
19.11.2026
Податкові накладні та технічні збої ДПС: як уникнути штрафів
Відповідальність за порушення граничних термінів реєстрації податкових накладних / розрахунків коригування в ЄРПН не застосовується, якщо технічні збої на сервері ДПС визнані технічним адміністратором, методологом електронного кабінету, підтверджені повідомленням на вебпорталі ДПС або рішенням суду
Відпустка, відпускні
19.11.2026
Додаткова відпустка учасникам бойових дій (УБД)
Учасникам бойових дій (УБД), постраждалим учасникам Революції Гідності, особам з інвалідністю внаслідок війни та деяким іншим категоріям громадян передбачено щорічно додаткові 14 днів відпустки. У статті розповідаємо про правила їх надання
Судова практика
19.11.2026
Скріншоти листування в месенджерах як докази в суді: позиція ВС
Чи можуть скриншоти листування в електронній пошті або месенджерах бути доказом у суді? Верховний Суд роз’яснив, за яких умов роздруківки електронного листування можуть враховуватися під час розгляду спору та чому самі по собі вони не підтверджують факт укладення чи виконання договору. Водночас суд може прийняти таке листування для підтвердження переговорів, взаємовідносин сторін та інших обставин справи. Розглянемо позицію ВС щодо електронного листування як доказу в суді
Бронювання, критичність
19.11.2026
Бронювання працівників: Мінекономіки готує зміни для бізнесу
Бронювання працівників і підтвердження статусу критично важливого підприємства залишаються одними з найбільших проблем для бізнесу. За останні пів року критерії критичності та правила бронювання змінювалися вже двічі, що ускладнює планування роботи й посилює кадровий дефіцит. У Мінекономіки обіцяють працювати над спрощенням підтвердження критичності та усуненням технічних проблем із бронюванням через Дію. Які зміни пропонує бізнес та що планують опрацювати Мінекономіки, Міноборони й Мінцифри?
Охорона праці
19.11.2026
Укриття для бізнесу: уряд представить зміни до правил роботи під час тривог вже незабаром
До 4 грудня 2026 року бізнес має адаптуватися до нових вимог щодо укриттів, інакше підприємства ризикують втратити можливість працювати навіть під час «жовтої» повітряної тривоги. Підприємці наголошують на високій вартості облаштування захисних споруд і складності процедур погодження. Уряд разом із МВС та профільними відомствами працює над переглядом вимог, спрощенням процедур і механізмами фінансування укриттів. Які зміни готують для бізнесу та чи встигнуть оновити правила до завершення перехідного періоду?