
🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
Юридична особа на спрощеній системі оподаткування, яка є податковим агентом зі справляння туристичного збору, не включає отримані від туристів суми збору до доходу для цілей єдиного податку. Кошти туристичного збору, які готель у подальшому перераховує до місцевого бюджету, не оподатковуються єдиним податком. Водночас податковий агент має забезпечити документальне підтвердження відповідних господарських операцій
Товариство перебуває на спрощеній системі оподаткування платник єдиного податку 3 групи за ставкою 5% і стягує збір із туристів та перераховує його до місцевого бюджету. Чи включається туристичний збір до бази оподаткування підприємства на єдиному податку третьої групи (готелю), який надає послуги проживання?
Особа (податковий агент) здійснює тимчасове розміщення платника збору у місцях проживання (ночівлі), що належать такій особі на праві власності або на праві користування, виключно за наявності у платника збору документа, що підтверджує сплату ним туристичного збору відповідно до Кодексу та рішення відповідної сільської, селищної, міської ради (пп. 268.6.2 Податкового кодексу України, далі – ПКУ).
У податкового агента, як суб’єкта ведення бухгалтерського обліку та нарахування податкових зобов’язань має бути підтверджуючий первинний документ, який містить відомості про господарську операцію щодо сплати цьому податковому агенту певної суми коштів платником туристичного збору.
Що включається і не включається в дохід юрособи-єдинника 3 групи 5%
Доходом платника єдиного податку для юридичної особи є будь-який дохід, включаючи дохід представництв, філій, відділень такої юридичної особи, отриманий протягом податкового (звітного) періоду в грошовій формі (готівковій та/або безготівковій); матеріальній або нематеріальній формі, визначеній п. 292.3 ПКУ (пп. 2 п. 292.1 ПКУ).
При цьому, відповідно до п. 292.10 ПКУ не є доходом суми податків і зборів, утримані (нараховані) платником єдиного податку під час здійснення ним функцій податкового агента, а також суми єдиного внеску на загальнообов'язкове державне соціальне страхування, нараховані платником єдиного податку відповідно до закону.
Джерело: ІПК від 27.08.2026 №5111/ІПК/99-00-04-03-03
Читайте більше:
Дата виникнення доходу у ФОП на єдиному податку: як визначити і у якій сумі
Безоплатно отримані товари збільшують дохід ФОП: які правила діють у 2026 році
Валютний дохід ФОП у 2026 році: правила визнання, чи достатньо інвойса, Payoneer, Wise та PayPal
ФОП у 4ДФ: не показувати виплати, пояснювати розбіжності чи чекати запиту ДПС
ФОП отримав дохід на рахунок в іноземному банку: що з оподаткуванням
У грудні 2026 року єдине державне свято – Різдво Христове, яке припадає на 25 грудня (п’ятницю). Проте через дію воєнного стану норми ст. 73 КЗпП щодо святкових і неробочих днів не застосовуються, тому ця дата буде звичайним робочим днем. Водночас приватні роботодавці можуть самостійно встановити додатковий вихідний 25 грудня, оформивши відповідний наказ
Усі сформовані е-ВОД повинні мати дату формування саме на дату звіряння – це стосується лише внутрішнього звіряння чи зовнішнього також? Тобто на день кожного звіряння, незалежно від того, внутрішнє це чи зовнішнє, є обов'язок оновлювати електронний ВОД? Чим керуватися?
Чи продовжує накопичуватися щорічна основна відпустка за мобілізованим працівником? Це залежить від періоду проходження військової служби. Після набрання чинності Законом №2352-IX, тобто з 19 липня 2022 року, час служби мобілізованого працівника не зараховується до стажу, що дає право на щорічну основну відпустку. Натомість період служби до цієї дати враховується. Розглянемо, як правильно визначити відпускний стаж мобілізованого працівника
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який спрямований на посилення захисту громадян від шахрайства з платіжними інструментами та банківськими рахунками. Документ передбачає кримінальну відповідальність за незаконне отримання доступу до рахунків, використання чужих платіжних даних, а також передачу рахунків та платіжних інструментів для вчинення злочинів. Зміни покликані протидіяти поширенню так званих дроп-рахунків, які використовують у шахрайських та інших злочинних схемах
Питання відображення кредиту по 5-7-9. Прошу розписати проводки. Нараховано за базовою ставкою за вересень 2026 року 338 229,65, з них 82 535,30 – частина ТОВ НОВЕ (сплачена 07.10.2026), 25 5694,35 – частина фонду (не сплачена станом на 30.10.2026). Ще 15.10.2026 приходить сума відшкодування фондом за січень 2026 р. – лютий 2026 р. На яких рахунках має бути залишок фонду?
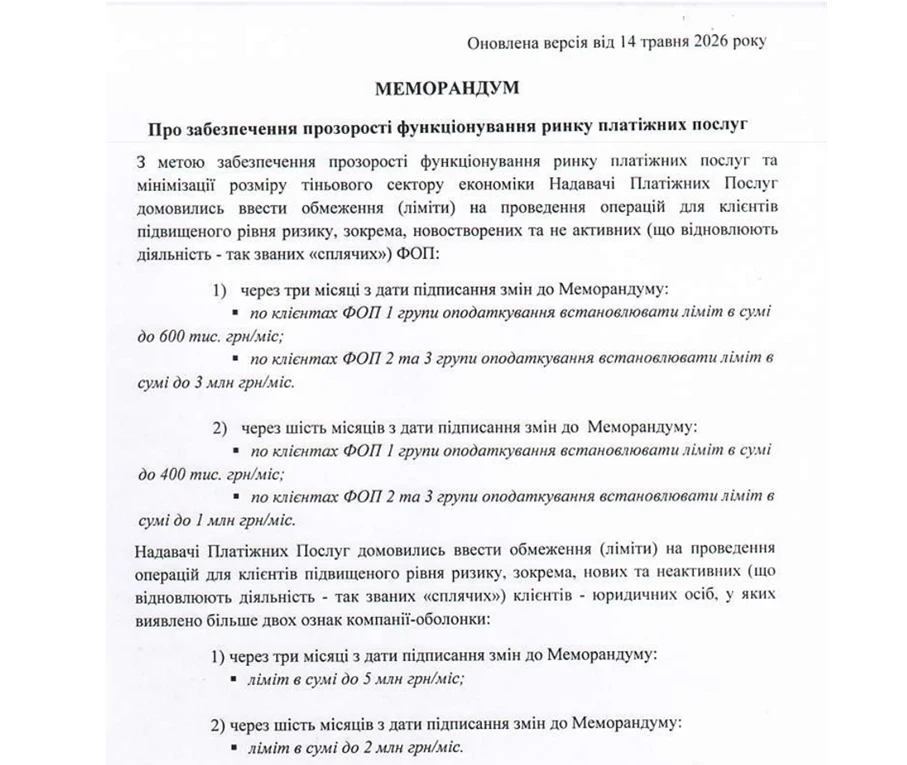
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
ТОВ на загальній системі оподаткування, платник ПДВ у 2026 році перевищило дохід 40 млн. У 2026 році потрібно списати дебіторську заборгованість по взаєморозрахунках з ТОВ на загальній системі, платником ПДВ і ФОП платником ПДВ. Як списання відобразити в обліку та у звітності?
ТОВ на загальній системі. Чи можна сплатити за курси директору на приватний вітчизняний заклад освіти (університет) за навчання в межах неформального курсу «Smart Force Academy Коло». Чи буде в такому випадку ПДФО та ВЗ? Курс навчання - 11 місяців, вартість 30 тис. грн?
Директор (не засновник ТОВ на єдиному податку 5%) надав поворотну фіндопомогу підприємству, яке її не повернуло протягом 12 міс., а включило в дохід ЄП і оподаткувало 5% і 1%. Чи можна укласти додаткову угоду про прощення боргу, щоб він не висів в бухобліку? Які проводки? І які ризики від податківців в цій ситуації можуть бути?
Уряд планує змінити правила роботи бізнесу під час жовтого рівня повітряної тривоги та надати підприємствам додатковий час на облаштування укриттів. Водночас відстрочка від обов’язкового припинення роботи стосуватиметься не всіх: строки залежатимуть від того, чи підтвердив роботодавець початок облаштування безпечного простору або чи будує укриття за проєктом. Нардеп Ярослав Железняк проаналізував проєкт Мінекономіки та звернув увагу на документи, які доведеться зібрати бізнесу, невизначеність із перевіркою безпечних приміщень і те, що згода колективу не звільняє роботодавця від відповідальності
Як підготувати автомобіль до зими та розрахувати витрати пального? Які зимові надбавки до норм витрат пального можна застосовувати, як урахувати прогрівання двигуна, роботу обігрівача й складні дорожні умови? Наводимо формули, приклади розрахунків для легкового автомобіля та вантажівки, а також пояснюємо, як документально оформити списання пального після скасування Наказу №43.
Працівниця померла на робочому місці. Дата звільнення згідно з датою смерті у свідоцтві. Що ставити у табелі, якщо це сталося зранку і як оплачувати цей день? Якщо фактично відпрацьований час, то на підставі чого?
Податківці пояснили, коли та в які строки проводять документальну перевірку від’ємного значення ПДВ, яке підприємство планує передати правонаступнику внаслідок реорганізації. Пункт 198.7 ПКУ не встановлює спеціального строку для такої перевірки: її призначають за наявності передбачених Кодексом підстав, а проводять за правилами відповідного виду перевірки з урахуванням обмежень воєнного стану
ДПС роз’яснила, як визначати базу оподаткування ПДВ при продажу вживаних автомобілів, придбаних у фізичних осіб – неплатників ПДВ. Якщо підприємство купувало транспортні засоби не для перепродажу, а для рекламних і маркетингових цілей, використовувало їх та обліковувало як основні засоби, спеціальний порядок оподаткування за п. 189.3 ПКУ не застосовується
ДПС роз’яснила особливості оподаткування ПДВ послуг із розміщення оголошень про вакансії на вебсайті для замовників-нерезидентів. Якщо такі послуги належать до категорій, визначених п. 186.3 ПКУ, місцем їх постачання є місце реєстрації отримувача, тому операція не є об’єктом оподаткування ПДВ в Україні
Верховна Рада 11 листопада 2026 року ухвалила законопроєкт №16037-д, який, серед іншого, передбачає нові правила оподаткування операцій з автомобілями. Зокрема, пропонується запровадити обов’язкове зазначення VIN-кодів у податкових накладних та встановити мінімальний строк володіння транспортним засобом – 183 дні