

AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
ДПС роз’яснила, що внесення основних засобів платником єдиного податку третьої групи до статутного капіталу іншої юридичної особи в обмін на корпоративні права вважається реалізацією товарів. Водночас така операція не створює об’єкта оподаткування єдиним податком за ст. 292 ПКУ, тому не оподатковується єдиним податком
Товариство повідомило, що планує перейти на єдиний податок зі ставкою 5% та передати у статутний фонд іншого підприємства основні засоби, які рахуються у неї на балансі.
Товариство запитало:
Внесок основних засобів юридичною особою – платником єдиного податку третьої групи до статутного капіталу іншої юридичної особи, класифікується, як реалізація товарів відповідно до пп. 14.1.202 Податкового кодексу України (далі – ПКУ) оскільки відбувається перехід права власності на майно в обмін на компенсацію у формі корпоративних прав.
При внесені Товариством – платником єдиного податку третьої групи основних засобів до статутного капіталу іншої юридичної особи в обмін на корпоративні права у Товариства буде відсутній об’єкт оподаткування, визначений статтею 292 ПКУ та відповідно дана господарська операція не буде оподатковуватися єдиним податком
Джерело: ІПК від 29.09.2026 №5755/ІПК/99-00-04-03-03
Декларація єдинника 3 групи ФОП і юрособи за 9 місяців 2026 року
Платник ЄП 3 групи та операції з ОВДП: ДПС пояснила правила оподаткування
Чи можна відкликати заяву на спрощену систему оподаткування: роз’яснення для ФОП
Дивіденди для платника ЄП 3 групи: ДПС пояснює коли вони не включаються до доходу
Чи може ФОП 2 групи надавати послуги українцям, які проживають за кордоном, – роз'яснення ДПС
Якщо у працівника відпустка за графіком у жовтні, а він хоче піти у листопаді: 1) якими документами це оформити? 2) яка відповідальність, якщо б він написав лише заяву на відпустку у листопаді?
Верховний Суд роз’яснив порядок стягнення заборгованості із зарплати, середнього заробітку за час вимушеного прогулу та компенсацій після реорганізації роботодавця. Суд зазначив, що такі виплати має здійснювати правонаступник, а суми в судовому рішенні визначаються у брутто-розмірі – без попереднього віднімання податків і зборів. Водночас роботодавець під час фактичної виплати повинен утримати та перерахувати передбачені законодавством податки
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
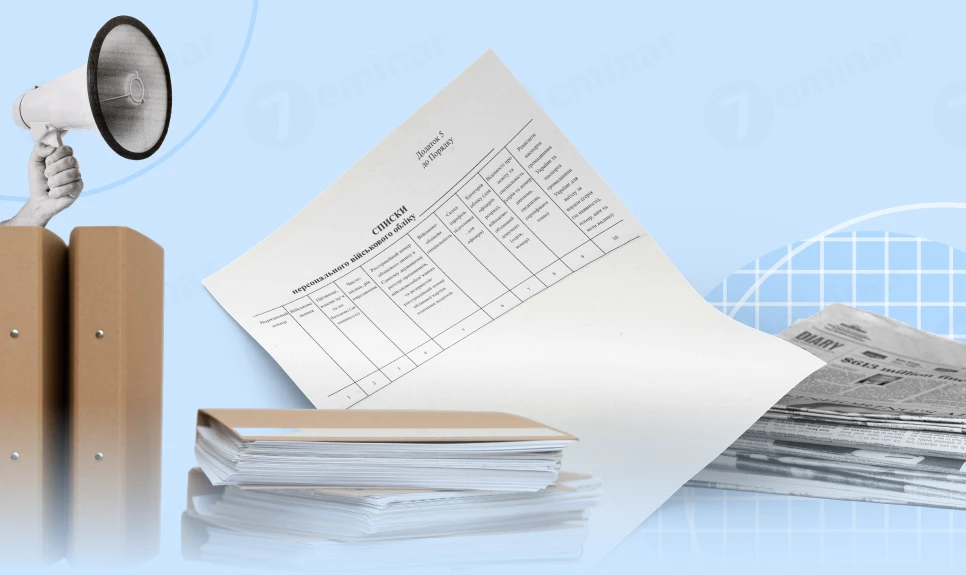
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень – розбираємо у публікації
ДПС роз’яснила, що звільнення від сплати єдиного податку та військового збору для мобілізованих ФОП не поширюється на особу, яка зареєструвалася підприємцем уже після призову на військову службу. У такому разі ФОП має на загальних підставах нараховувати та сплачувати єдиний податок і військовий збір, а також подавати відповідну звітність
Федерація роботодавців України обговорила з керівником Держмитслужби пришвидшення митного контролю, роботу пунктів пропуску та реформування митної системи. Серед пропозицій бізнесу – синхронізація роботи служб 24/7, швидкі маршрути для пріоритетних вантажів, окремі смуги для вантажівок, буферні паркінги та розвиток залізничної логістики
Верховний Суд у постанові від 22 вересня 2026 року у справі № 200/8162/24 дійшов висновку, що періоди безпосередньої участі військовослужбовця в АТО у 2016–2017 роках мають зараховуватися до пільгового стажу в обчисленні один місяць служби за три
Європейська Бізнес Асоціація просить Уряд продовжити спрощення вимог до маркування імпортованих товарів на період воєнного стану, зокрема для нехарчової продукції. Серед пропозицій – можливість надавати інформацію українською через QR-код, сайт чи електронний цінник, а також тимчасово реалізовувати продукцію з маркуванням іншою мовою, крім мови держави-агресора
91% опитаних компаній підтримують суттєві зміни у податковому контролі, але не вимагають скасування перевірок. Бізнес назвав основними проблемами непрозорий відбір до перевірок (84%), їх фіскальну спрямованість (75%) та неефективне адміністративне оскарження (70%), а серед бажаних змін – можливість виправити помилки без штрафу та електронне попередження про податковий ризик
Під час воєнного стану та протягом 90 днів після його припинення чи скасування водії з посвідченнями категорій C1, C, D1 або D зможуть керувати сільгосптехнікою категорій А1, А2, В1, В2, В3 без окремого посвідчення тракториста-машиніста. Таку техніку також дозволять переміщувати районними автомобільними дорогами місцевого значення, що має спростити логістику агровиробників, зокрема у прифронтових регіонах
Частиною другою ст. 2 Закону від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон №996) передбачено поділ підприємств на великі, середні, малі та мікропідприємства за такими критеріями: об'єм річного доходу, балансова вартість активів, кількість робітників. Від розмірної категорії підприємства залежить порядок та об'єм його звітності, а також особливості бухгалтерського обліку. Як правильно визначити категорію підприємства розгляньмо у статті
Річна інвентаризація – це не лише перевірка фактичної наявності майна, а й цілий пакет документів. Розбираємо, як оформити інвентаризацію від наказу та описів до звіряльних відомостей і протоколу, а також які документи потрібні для ОЗ, запасів, каси та заборгованості
29 вересня 2026 року Конституційний Суд України визнав неконституційним припис, за яким страхові виплати та соціальні послуги припинялися потерпілим після оформлення документів для виїзду на постійне проживання або залишення на постійне проживання за кордоном
ДПС роз’яснила, що паспорт громадянина України у формі книжечки без нової фотокартки після досягнення 25 або 45 років може бути підставою для ідентифікації під час отримання кваліфікованого електронного підпису. Це стосується паспортів, строк вклеювання нового фото до яких настав за 30 днів до 24 лютого 2022 року або після цієї дати, відповідно до правил, встановлених на період воєнного стану