

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Верховний Суд оприлюднив систематизований огляд практики щодо доказів і доказування у цивільному та господарському судочинстві. В огляді зібрано правові позиції щодо письмових та електронних доказів, показань свідків, висновків експертів, преюдиційності, розподілу тягаря доказування та стандарту «вірогідність доказів»
Верховний Суд (далі – ВС) пропонує до вашої уваги систематизований огляд судової практики щодо доказів і доказування в господарському та цивільному судочинстві.
У виданні узагальнено правові позиції ВС з питань визначення, подання, дослідження та оцінки доказів, розподілу обов’язку доказування, а також особливостей доказування в різних категоріях господарських і цивільних спорів.
Огляд стане корисним для суддів, адвокатів, юристів, науковців, учасників судового процесу, які прагнуть краще розуміти підходи ВС до доказування та використовувати їх у практичній роботі.
Основні аспекти огляду:
Джерело: ВС
Читайте більше:
КГС ВС оприлюднив огляд судової практики за серпень 2026 року
Скоротили посаду – це мобінг? ВС пояснив, коли звільнення не є цькуванням
Земельний сервітут: ВС оприлюднив огляд судової практики за 2018–серпень 2026 року
ВС пояснив, коли товариство не може вважатися добросовісним набувачем нерухомості
16 метрів до води: ВС визнав незаконною забудову земельної ділянки дачними будинками
У справах про адміністративні правопорушення важливо не плутати строки звернення до суду, притягнення до відповідальності та виконання вже накладеного штрафу. Розбираємо, скільки часу є на оскарження, коли спливає строк для накладення адмінстягнення та за яких умов штраф може не підлягати виконанню
В Україні суб'єкти господарювання зобов'язані щоденно створювати фіскальні звітні чеки на РРО або ПРРО. Проте, у разі форс-мажорних обставин, таких як повітряна тривога або аварійне відключення світла, виконання цього обов'язку може бути унеможливлено. В таких випадках, якщо повітряна тривога тривала протягом часу, коли об'єкт вже мав би бути закритим, чек має бути створений не пізніше наступного робочого дня. Аналогічно, у разі аварійного відключення світла, чек має бути створений, як тільки це стане можливим
Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу

Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
Підприємство займається продажем автомобілів, що були у використанні. Автомобілі надаються фізичними особами. Перед прийняттям автомобіля наша компанія робить діагностику за свій рахунок. Витрати відносяться на рахунок 39, потім йдуть переговори і приймається рішення, чи брати автомобіль на реалізацію, чи ні. Якщо ні, то понесені витрати списуються з рахунку 39 на рахунок витрат 93. Які податкові наслідки можуть виникнути у цій ситуації?
Безоплатна передача автобуса благодійній організації може звільнятися від ПДВ за п.п. 197.1.15 ПКУ, але важливим є статус автобуса як підакцизного товару. Якщо за кодом УКТ ЗЕД та характеристиками автобус належить до підакцизних товарів, ПДВ-пільга не застосовується; якщо ні — звільнення можливе за дотримання інших умов норми
Юрособа – платник єдиного податку, яка прийняла рішення про припинення, не подає заяву про відмову від застосування спрощеної системи оподаткування. У разі державної реєстрації припинення її реєстрацію платника ЄП анулює контролюючий орган шляхом виключення з відповідного реєстру в день отримання повідомлення від державного реєстратора
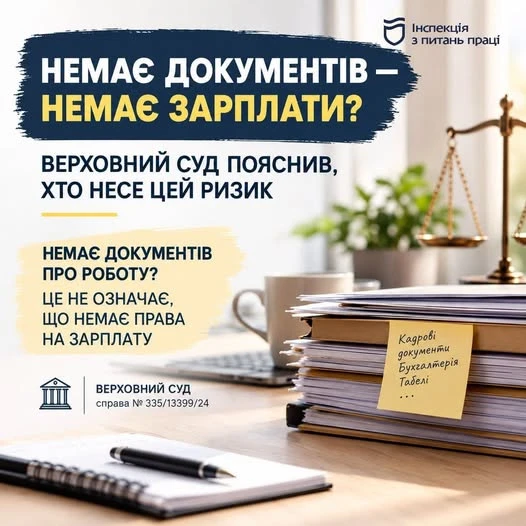
У спорі про стягнення зарплати за дистанційну роботу Верховний Суд звернув увагу на обов’язок роботодавця організовувати трудовий процес та вести належний облік роботи й оплати праці. Водночас сама відсутність табелів, кадрових чи бухгалтерських документів не означає автоматичного задоволення позову: суд має оцінити сукупність доказів
Із листопада 2026 року банки додатково розкриватимуть на власних вебсайтах складові розрахунку коефіцієнта чистого стабільного фінансування (NSFR). Із кінця року вони також публікуватимуть індивідуальні підвищені значення нормативів достатності капіталу та ліквідності, встановлені за результатами наглядового процесу в межах Pillar II
Юрособи, які є платниками єдиного податку четвертої групи, можуть надавати фінансову допомогу без обмежень, як поворотну, так і безповоротну. Безповоротна фінансова допомога включає дарування, списані заборгованості або безстрокові кошти, тоді як поворотна – це кошти, що підлягають обов’язковому поверненню без нарахування процентів. Законодавство не встановлює обмежень щодо таких операцій для платників цієї групи
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Оподаткування ПДВ експортних операцій має чимало нюансів. Розглянемо особливості оподаткування ПДВ звичайного експорту товарів (крім товарів-РЕЗ), зокрема, за яких умов можна застосувати нульову ставку ПДВ, чи обов’язково складати і реєструвати експортну податкову накладну (далі – ПН), як відобразити експортну операцію у декларації з ПДВ та заявити від’ємний ПДВ до відшкодування
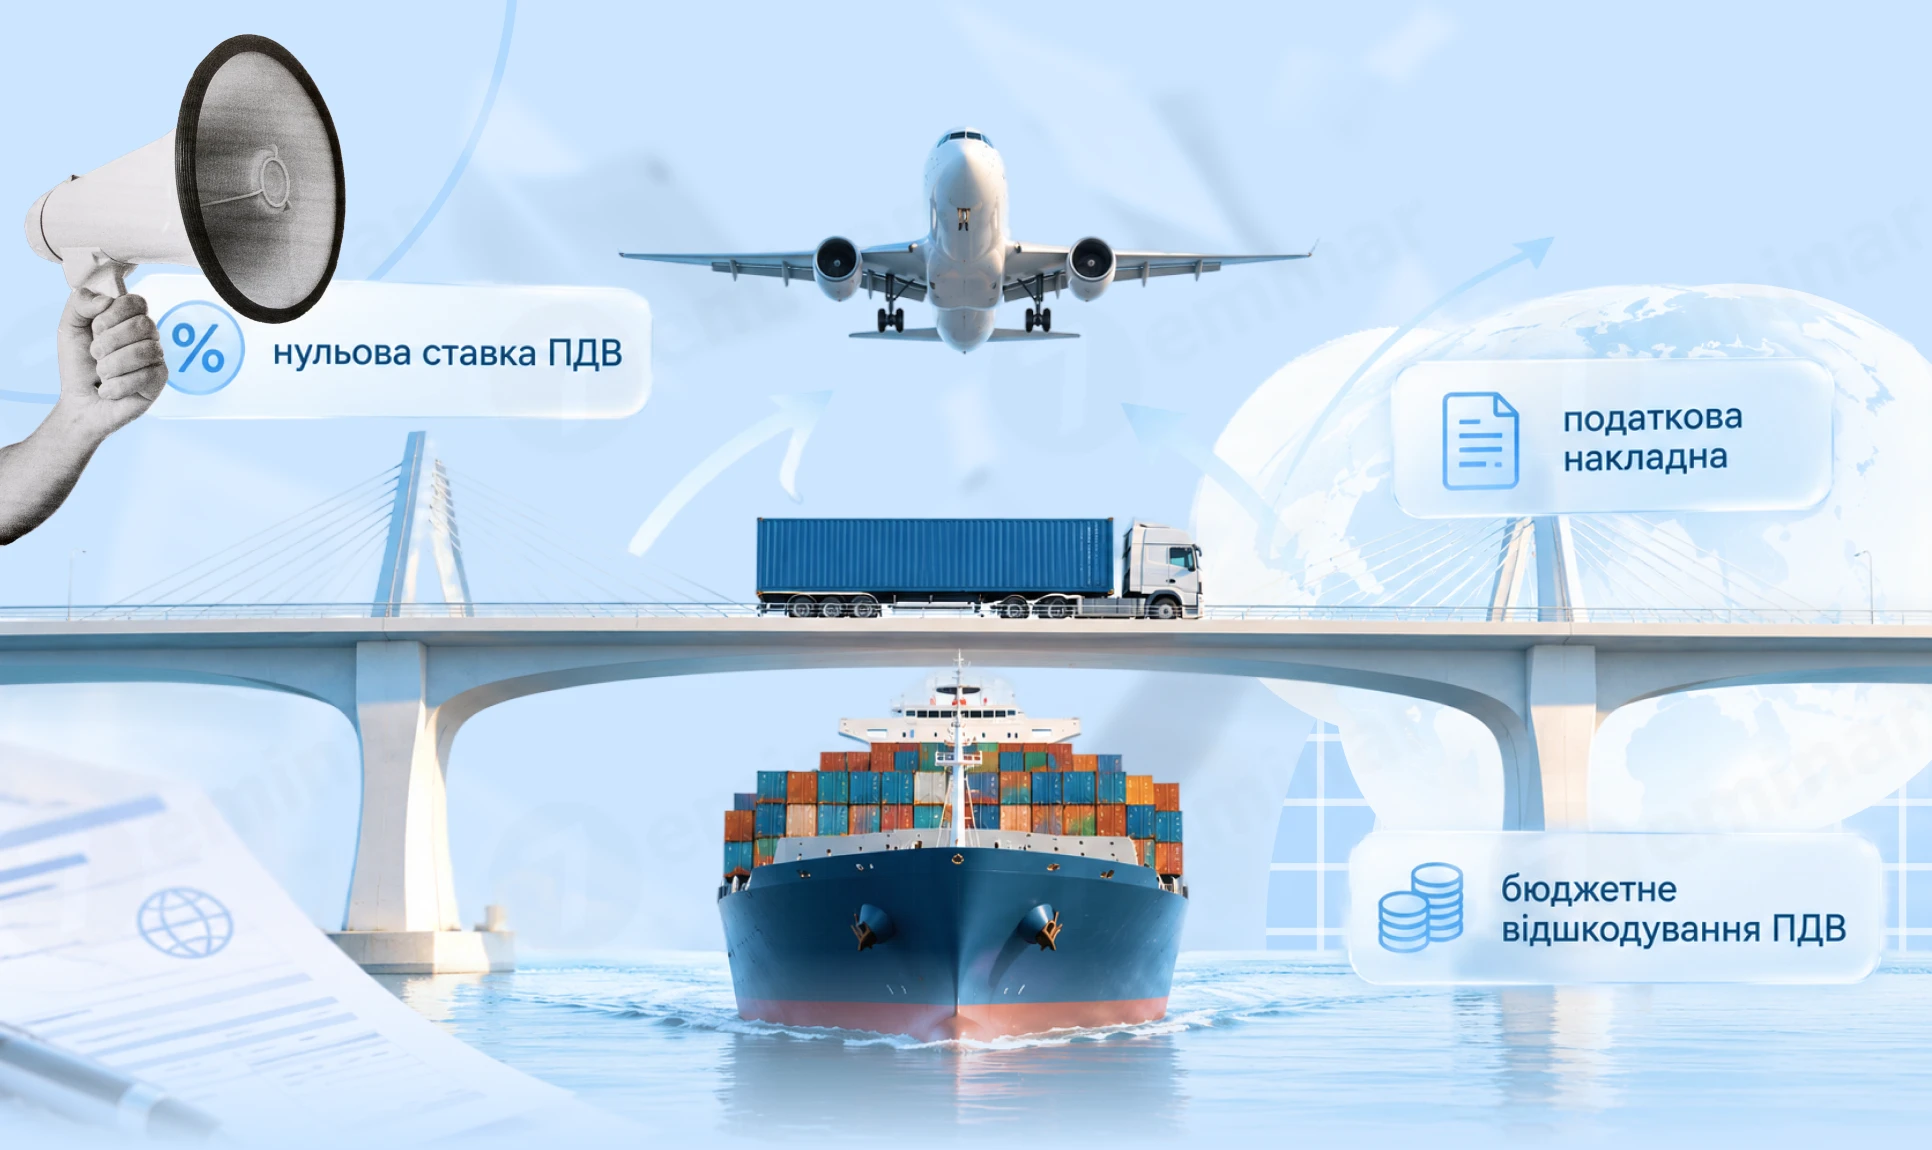
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг
БЕБ припинило діяльність нелегального паливного бізнесу в Устилузі: пальне кустарно виготовляли, зберігали та продавали, зокрема через месенджери з доставкою. Під час обшуків вилучили понад 33 тис. літрів пального, газового конденсату та інших рідин, два мікроавтобуси й обладнання; загальна вартість майна перевищує 2 млн грн
Посвідчення для осіб, які отримують державну соціальну допомогу у зв’язку з інвалідністю, чинні до закінчення строку їх дії або до заміни на нові. Якщо інвалідність підтверджено та заяву на нове посвідчення вже подано, старим посвідченням можна користуватися до моменту отримання нового
Держспецзв’язку затвердила Методику здійснення державного контролю за додержанням законодавства у сфері кіберзахисту та нову уніфіковану форму акта перевірки. Визначено порядок моніторингу, планових і позапланових перевірок, ризик-орієнтований підхід до їх планування, методи контролю та права суб’єктів перевірок, а за результатами заходів можуть надаватися рекомендації або видаватися припис про усунення порушень