Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОП позбавили єдиного податку «заднім числом»? Таке справді може статися. На практиці ФОП доволі часто стикаються з неприємною ситуацією, коли податкова анулює реєстрацію платника єдиного податку «заднім числом». І перше питання, яке виникає у ФОП: чому так відбулось? Чи законні дії ДПС? І головне- які наслідки такого анулювання? У цьому матеріалі розглянемо основні причини, через які ФОП втрачають право на єдиний податок та розберемось, як цього не допустити
Одразу зауважимо, що ДПС має право анулювати реєстрацію платника єдиного податку «заднім» числом. І це право їм дає п. 299.11 Податкового кодексу України (далі – ПКУ), який передбачає, що якщо під час перевірки контролюючий орган виявить порушення умов перебування на спрощеній системі оподаткування, то реєстрацію платника єдиного податку можуть анулювати. І не з дати перевірки. А з першого числа місяця, що настає за кварталом, у якому було допущено порушення.
Отже, найнебезпечніше те, що податкова може повернутись у минулі періоди та анулювати реєстрацію платника єдиного податку «заднім» числом.
Тож важливо знати, через які саме порушення ФОП може злетіти зі спрощенки та на що звернути увагу, щоб цього не допустити.
Основні причини такі:
Спочатку додаємо КВЕД у ЄДР. Потім у Реєстр платників єдиного податку. І лише після цьогопрацюємо за цим КВЕД. Не навпаки!
Наприклад:
Надали послугу. Підписали акт. А КВЕД додали лише після цього?
Це вже порушення умов перебування на єдиному податку. Саме на такий ризик звертає увагу ДПС у ЗІР, категорія 107.01.02:
Давайте зупинимось на цій причині більш детально, бо на практиці ФОП найчастіше випускають з уваги одну важливу деталь.
ФОП може переходити між групами хоч кожного кварталу. Це дозволено п. 298.1.5 ПКУ. Головна умова переходу – відповідати умовам перебування на обраній групі по сумі доходів, кількості найманих працівників, видам діяльності тощо. Пастка криється саме у сумі доходів. Найчастіше ФОП переходять на іншу групу не розуміючи, що вони не мають на це права. Особливо потрібно бути уважним при переході на нижчу групу. Тут має значення дохід ФОП за попередній рік та сума доходу за поточний рік до дати переходу.
Розберімо цю ситуацію на практичному кейсі.
ФОП у 2025 році перебував на третій групі єдиного податку. За 2025 рік він отримав дохід у розмірі 7,4 млн грн. В грудні подав заяву на перехід на другу групу єдиного податку з 1 січня 2026 року, і ДПС здійснила такий перехід. Здавалося б, усе добре. Але у вересні 2026 року – сюрприз від ДПС. Реєстрацію платника єдиного податку анулюють «заднім» числом, тобто з 1 січня 2026 року.
Чому так сталось?
Тому що на момент подання заяви ДПС ще не бачила остаточний дохід ФОП за 2025 рік. Після подання річної декларації ситуація змінилась. ДПС побачила, що дохід не відповідає ліміту доходу для другої групи, а значить ФОП не мав права на перехід. В результаті, податкова анулювала реєстрацію платника єдиного податку заднім числом.
З 1 січня 2026 року ФОП вважається таким, що перебуває на загальній системі. Відповідно, з усієї суми доходу з січня по вересень будуть донараховані 18% ПДФО, 5% військового збору та 22% ЄСВ.
Але це ще не все! Є ще одне важливе питання – ПДВ.
У разі, якщо в особи, що переходить із спрощеної системи оподаткування на загальну систему оподаткування, на дату такого переходу загальна сума від здійснення операцій із постачання товарів/послуг, що підлягають оподаткуванню ПДВ, протягом останніх 12 календарних місяців сукупно перевищувала 1 млн грн (у тому числі включаючи період перебування на спрощеній системі оподаткування), то така особа повинна зареєструватись платником ПДВ (п. 181.1 ПКУ).
І тут важливо не пропустити дату реєстрації. У нашому прикладі ФОП мав зареєструватися платником ПДВ до 10 січня 2026 року.
Тому вже з 11 січня податкова може визначити податкові зобов'язання з ПДВ по правилу «першої події» без врахування податкового кредиту, а також нарахує штрафні санкції від цієї суми у розмірі від 10 до 25 відсотків (пп. 123.1–123.3 ПКУ).
Водночас за неподання декларації з ПДВ та за відсутність реєстрації податкових накладних у єдиному реєстрі податкових накладних – штрафу не буде.
Отже, при переході на іншу групу, а особливо на нижчу, ФОП завжди потрібно враховувати дохід, отриманий за попередній календарний рік.
Якщо ж ФОП змінює групу не з 1 січня, а посеред року, то завжди перевіряйте не тільки на суму доходу за попередній рік, а й суму доходу, яку ФОП встиг отримати до моменту переходу. Бо може виявитись, що ліміт для нової групи вже перевищений – тоді переходити на цю групу не можна. Такий перехід буде порушенням, що призведе до анулювання реєстрації платника єдиного податку.
Як бачимо, порушення умов перебування на спрощеній системі може мати серйозні фінансові наслідки для ФОП.
Якщо таке порушення виявить ДПС та анулює реєстрацію платника єдиного податку, то повернутися на спрощену систему можна буде лише після закінчення чотирьох послідовних кварталів з моменту прийняття рішення контролюючим органом.
Протягом цього періоду важливо дотримуватися встановлених вимог та не перевищувати ліміт доходу для обраної групи, щоб після завершення цього строку знову мати можливість повернутись в ряди спрощенців.
Читайте більше:
ФОП перевищив 1 млн грн до закриття: чи потрібно ставати платником ПДВ після повторної реєстрації
Чи включається сума перевищення ліміту ФОП у ліміт доходів наступного року
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
ФОП у 2027 році: скільки доведеться платити єдиного податку та який буде ліміт доходу
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
ФОП – платник єдиного податку на протязі 2026 року перераховувала на свою особисту картку кошти з призначенням «Дохід, з якого виплачено податки». Зараз ФОП хоче повернути частину цих коштів на рахунок ФОП. З яким призначенням платежу повернути кошти на підприємницький рахунок, щоб вони повторно не потрапили до доходу та річного ліміту єдиного податку? Як довести, що це повернення раніше знятих з рахунку коштів?
Чи обов'язково видавати працівникам розрахункові листи у 2026 році? Чи є відповідальність, якщо роботодавець не видає працівникам розрахункові листи? Їх потрібно видавати під кожну виплату чи один раз на місяць?
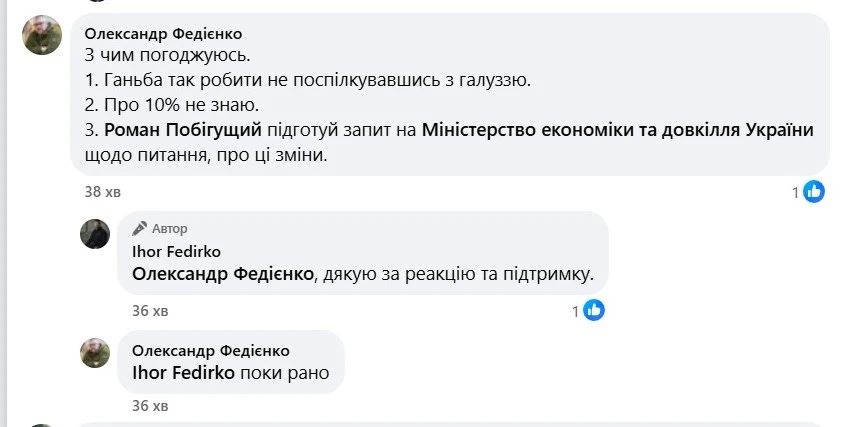
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки
Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Із 10 жовтня 2026 року до 1 березня 2027 року заборонено вилов струмкової форелі (пструга) у водоймах Закарпатської, Івано-Франківської, Львівської та Чернівецької областей. За кожну незаконно виловлену особину передбачено відшкодування збитків у розмірі 7 225 грн, а порушникам також може загрожувати адміністративна або кримінальна відповідальність
Мінекономіки доопрацьовує законопроєкт щодо вдосконалення колективного управління майновими авторськими та суміжними правами. Серед пріоритетів – прозорість роботи організацій колективного управління (ОКУ), обґрунтовані тарифи, посилення державного нагляду, врегулювання спорів і своєчасна виплата винагород правовласникам
CERT-UA повідомила про масштабну кампанію UAC-0277 із використанням техніки ClickFix: лише у вересні 2026 року фахівці виявили понад 100 скомпрометованих вебресурсів. Через підроблену перевірку Cloudflare користувачів Windows спонукають самостійно виконати команду, що призводить до зараження комп’ютера шкідливим ПЗ
Якщо в ДТП брали участь лише два автомобілі, немає потерпілих і пошкодженого іншого майна, а водії тверезі, мають чинні поліси ОСЦПВ та погоджуються щодо обставин пригоди, Європротокол можна оформити через застосунок Дія. Для цього потрібно перевірити дані, додати інформацію про ДТП, фото та схему, а потім підписати документ Дія.Підписом
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку
Обов’язок пенсіонера протягом 10 днів повідомити Пенсійний фонд про зміни у своєму трудовому статусі або реєстрації підприємницької діяльності. Це можна зробити шляхом подання заяви разом з документами, що підтверджують зміну статусу. Невчасне або неповідомлення призведе до незаконних пенсійних виплат, які доведеться повернути
Середній заробіток, виплачуваний роботодавцем мобілізованому працівнику, оподатковується військовим збором за ставкою 5%. Такий дохід включається до загального оподатковуваного доходу платника податків відповідно до вимог ПКУ
У ВРУ зареєстрували законопроєкт №16129, який пропонує запровадити окремий статус «доброволець Сил безпеки і оборони України» для визначених категорій осіб, які вже мають статус УБД. Серед передбачених преференцій – додатковий тиждень оплачуваної відпустки, безоплатне відвідування державних і комунальних спортивних та культурних закладів, а також перевага під час визначення переможця конкурсу на посаду державної служби за рівної кількості балів
Пенсія за віком призначається після досягнення 60 років і за умови наявності відповідного страхового стажу. Мінімальна кількість стажу поступово зростає від 31 року у 2024 році до 35 років у 2028 році. При досягненні 63 років можливо призначення пенсії за менших вимог до страхового стажу. Після 65 років пенсія може бути призначена зі стажем від 15 років, але вимога до стажу також зростатиме щороку
Верховний Суд роз’яснив, чи застосовується 1095-денний строк давності до стягнення коштів за користування комунальною землею без договору оренди. Такі вимоги мають цивільно-правовий, а не податковий характер, адже йдеться про повернення безпідставно збережених коштів власнику земельної ділянки. Тому строки давності за ст. 102 ПКУ до таких спорів не застосовуються