


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Як юридично правильно оформити вирішення питання з дебіторами і кредиторами при ліквідації ТОВ?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Робота з дебіторською заборгованістю
З моменту внесення до ЄДР запису про рішення учасників щодо ліквідації повноваження з управління справами товариства переходять до ліквідаційної комісії (ліквідатора) (ч. 4 ст. 105 ЦКУ).
Саме на неї покладається обов'язок:
Якщо частина дебіторської заборгованості є безнадійною (боржник ліквідований, минув строк позовної давності, є судове рішення про неможливість стягнення тощо), вона списується актом інвентаризації за рішенням ліквідаційної комісії.
Робота з кредиторською заборгованістю
Ліквідаційна комісія зобов'язана виявити всіх кредиторів і письмово повідомити їх про припинення юридичної особи.
Строк, протягом якого кредитори можуть заявити свої вимоги, встановлюється комісією і не може бути меншим за два та більшим за шість місяців з дня оприлюднення повідомлення про рішення щодо припинення (ч. 5 ст. 105 ЦКУ).
Після закінчення строку для пред'явлення вимог кредиторів складається проміжний ліквідаційний баланс, який містить відомості про склад майна товариства, перелік пред'явлених кредиторами вимог та результати їх розгляду. Цей баланс затверджується учасниками товариства.
Розрахунки з кредиторами провадяться коштами товариства, а за їх недостатності — за рахунок продажу майна. Якщо кошти отримані від продажу майна недостатні для задоволення всіх вимог, вони розподіляються між кредиторами відповідної черги пропорційно сумам вимог, що належать кожному з них (ч. 11 ст. 111 ЦКУ).
Черговість задоволення встановлена ст. 112 ЦКУ:
Вимоги кожної наступної черги задовольняються після повного задоволення вимог попередньої. Вимоги, заявлені після спливу встановленого строку, задовольняються з майна, що залишилося після задоволення своєчасно заявлених вимог. Вимоги, не задоволені через відсутність майна, а також ті, що не визнані ліквідаційною комісією, якщо кредитор протягом місяця з моменту отримання повідомлення про повну або часткову відмову не звернувся до суду, вважаються погашеними.
Завершальний етап
Майно, що залишилося після повного розрахунку з усіма кредиторами (включно з податковими зобов'язаннями, ЄСВ та іншими платежами до бюджету), передається учасникам товариства пропорційно їх часткам, якщо інше не встановлено статутом (ч. 12 ст. 111 ЦКУ).
На підставі цього складається остаточний ліквідаційний баланс, який подається до контролюючого органу разом з іншою звітністю за останній звітний період, а державна реєстрація припинення проводиться після подання всіх необхідних документів державному реєстратору.
Читайте більше:
Помер засновник і директор ТОВ: хто подає звітність і як діяти підприємству
Ліквідація ТОВ: коли підприємство може перевірити податкова
Що потрібно для закриття ТОВ на загальній системі без ПДВ: покрокова інструкція
Що потрібно для закриття ТОВ на загальній системі оподаткування без ПДВ
Закриття ТОВ на ТОТ без директора та документів: чи є спрощена процедура
Покроковий алгоритм закриття товариства з обмеженою відповідальністю (ТОВ)
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП

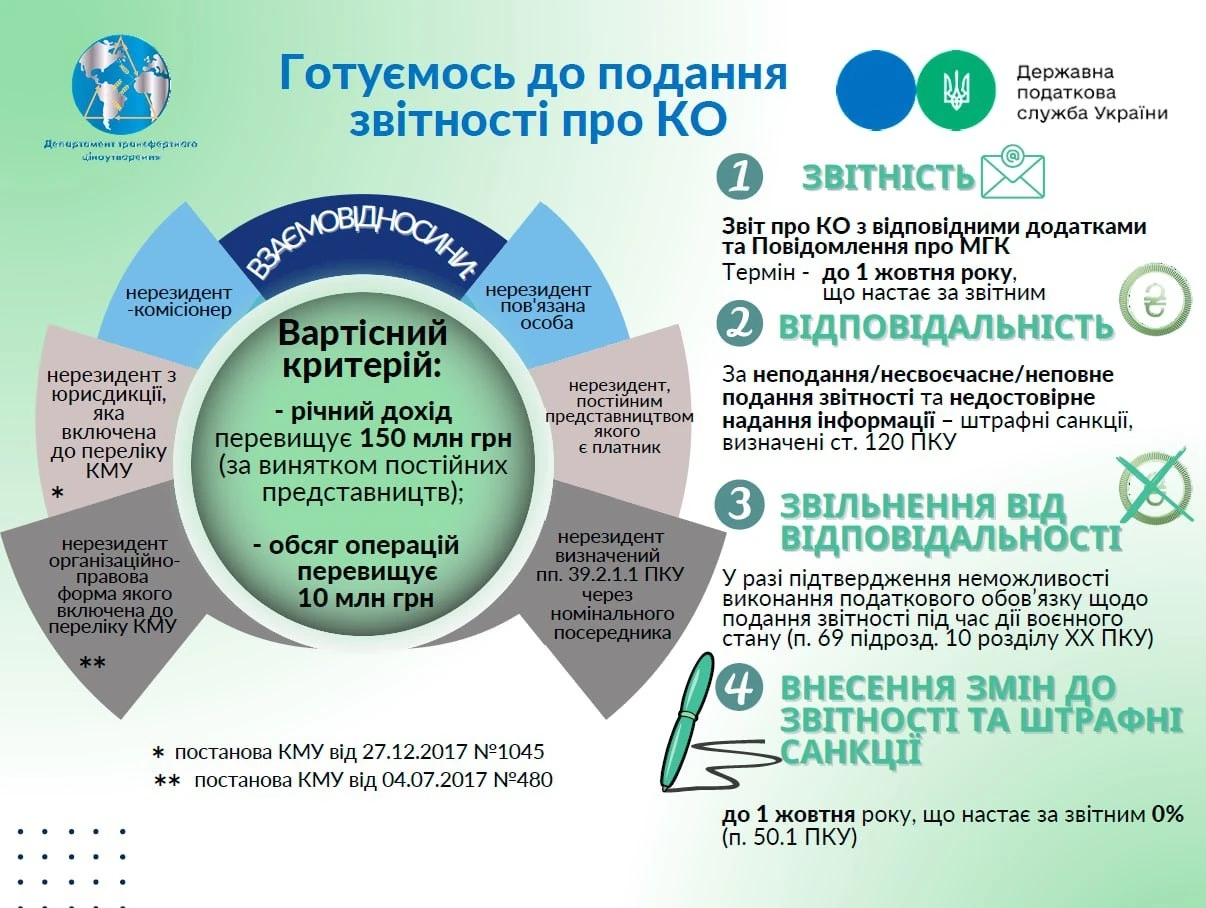
Податковий кодекс передбачає окремі штрафи за неподання або несвоєчасне подання Звіту про контрольовані операції та документації з трансфертного ціноутворення. Розмір санкцій залежить від характеру порушення та може визначатися як у фіксованій кількості прожиткових мінімумів, так і у відсотках від суми контрольованих операцій. Окремі штрафи передбачені й за подальше неподання документів після спливу встановленого строку. При цьому сплата штрафу не звільняє платника від обов’язку подати відповідний Звіт або документацію
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Бухгалтери повідомляють про випадки неприйняття декларацій з ПДВ із причиною «Нецілісний пакет», хоча всі необхідні документи та позначки були сформовані належним чином. Частина платників після повторного подання отримала квитанції про прийняття, однак у деяких випадках друга квитанція надійшла вже після граничного строку. На цьому тлі виникає питання, чи можуть платникам нарахувати штраф за несвоєчасне подання звітності та як довести, що причиною затримки був технічний збій. Експерти радять зберігати квитанції, листування та офіційні повідомлення ДПС, які можуть підтвердити технічні проблеми
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року
Пенсійний фонд України може перевіряти доходи пенсіонерів під час призначення житлових субсидій, пільг на оплату комунальних послуг та окремих видів соціальної допомоги. Така перевірка не стосується призначення самої пенсії – інформація про доходи потрібна для визначення права людини на додаткову державну підтримку. ПФУ може запитувати відомості про доходи та підтвердні документи, зокрема й у пенсіонерів, які перебувають за кордоном та отримують там пенсію
Податковий статус українців, які тривалий час живуть за кордоном, визначається не лише кількістю днів перебування в Україні. Значення мають постійне житло, центр життєвих інтересів, сімейні та економічні зв’язки, а за наявності подвійного резидентства – положення відповідної міжнародної угоди. Під час вебінару експерти також звернули увагу на проблеми підтвердження зміни резидентства, виконання обов’язків щодо КІК та використання довідок і документів як доказів. Водночас Мінфін працює над оновленням законодавчих правил визначення податкового резидентства, зокрема обговорюється роль критерію 183 днів
Податкова служба надала роз'яснення для неприбуткових організацій, які втратили гуманітарну допомогу через військові дії. У разі знищення майна, його вартість слід відобразити в Додатку ГД до Звіту як розподілену гуманітарну допомогу, замінивши реквізити акта передачі на реквізити акта про знищення
Наше під-во хоче підписати Договір з новим клієнтом. Перевіряємо його через opendatabot. «Компанія знаходиться в «чорному» списку АМКУ з 27.03.2026». Що це означає? Які наслідки для нас, якщо ми будемо працювати з таким клієнтом? Наскільки небезпечно?
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
ДПС роз’яснила порядок застосування штрафних санкцій у разі виявлення під час камеральної перевірки заниження податкового зобов’язання з єдиного податку ФОП – платником єдиного податку третьої групи. Штраф застосовується відповідно до пунктів 123.1–123.3 Податкового кодексу України, у тому числі якщо суму єдиного податку платник фактично сплатив у повному обсязі

Розбираємо правила складання загального графіка та окремого графіка «чорнобильських» відпусток для подання до ПФУ. Розповідаємо, кого включати, які дані зазначити та чому графік «чорнобильських» відпусток на 2027 рік потрібно подати до ПФУ не пізніше 30 жовтня 2026 року

Пенсійний фонд України підготував проєкт постанови «Про затвердження Порядку призначення та здійснення страхових виплат деяким категоріям застрахованих осіб». Документ спрямований на те, щоб гарантувати отримання законних виплат тим громадянам, які не можуть реалізувати своє право через звичайних роботодавців у зв'язку з війною, ліквідацією підприємств чи іншими форс-мажорними обставинами
Застосунок «Резерв+» дає змогу швидко перевірити, чи перебуваєте на військовому обліку. Якщо після авторизації в застосунку сформувався військово-обліковий документ, це означає, що відповідна інформація є в реєстрі «Оберіг». Водночас наявність документа не гарантує, що всі відомості в ньому актуальні та без помилок. Тому після формування документа варто перевірити зазначені дані та за потреби виправити неточності