

Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Якщо після реєстрації зведеної податкової накладної за п. 199.1 ПКУ платник виявив помилку в обсязі постачання, її виправляють шляхом складання розрахунку коригування. У РК показники помилкового рядка зазначають зі знаком «–», а виправлені дані – новим рядком із новим порядковим номером. При цьому важливо правильно заповнити графи 1.2, 2.1, 2.2 та 3, а також зберегти відповідний тип причини, зазначений у податковій накладній
Який порядок заповнення розрахунку коригування у разі виправлення обсягу постачання зведеної податкової накладної, складеної відповідно до п. 199.1 Податкового кодексу України (далі – ПКУ)?
Якщо після складання та реєстрації в ЄРПН зведеної податкової накладної платник податку виявив помилку у такій зведеній податковій накладній, він може скласти розрахунок коригування до такої податкової накладної, в якому зі знаком «–» в тих графах, заповнення яких передбачено, зазначити показники щодо товарів / послуг, які виправляються.
При цьому у графі 1.2 такого розрахунку коригування в обов’язковому порядку вказується номер за порядком рядка зведеної податкової накладної, що коригується.
Другим рядком розрахунку коригування до такої накладної платник податку зазначає виправлені показники обсягу товарів / послуг. При цьому у графі 1.2 такого розрахунку коригування вказується новий черговий порядковий номер рядка, якого не було в зведеній податковій накладній, що коригується.
У графі 2.1 розрахунку коригування у всіх рядках, які заповнюються у зв’язку з таким коригуванням, зазначається код причини коригування 202 (Коригування зведеної податкової накладної, складеної відповідно до п. 199.1 ПКУ).
Рядку податкової накладної, що коригується, зазначеному із знаком «-», та новому рядку з виправленими показниками, що його замінює, присвоюється однаковий порядковий номер групи коригування, який зазначається у графі 2.2 табличної частини розрахунку коригування, та наводиться однакова причина коригування.
У графі 3 «Опис (номенклатура) товарів / послуг, вартість чи кількість яких коригується» розрахунку коригування до такої зведеної податкової накладної зазначаються дати складання та порядкові номери податкових накладних, складених з метою нарахування податкових зобов’язань згідно із п. 199.1 ПКУ, відповідно до яких проводиться коригування. При цьому кожна така податкова накладна вказується в окремому рядку.
При складанні розрахунку коригування до зведеної податкової накладної в такому розрахунку коригування є обов’язковим наявність відміток аналогічних в податковій накладній, яку він коригує, а саме у полі «Не підлягає наданню отримувачу (покупцю) з причини» зазначається відповідний тип причини, зазначений у податковій накладній (04, 08, 09,10, 13).
Джерело: ЗІР, категорія 101.15
Читайте більше:
Чи є M.E.Doc доказом дати отримання РК: позиція ДПС
РК на зменшення в ЄРПН: хто подає пояснення при зупиненні реєстрації у 2026 році
ДПС пояснила: чи дозволяє Порядок №1307 виправити помилку в даті зареєстрованого РК
1095 днів минули: як змінити номенклатуру товарів / послуг без розрахунку коригування
Повернення товару: коли складати розрахунок коригування, а коли – нову податкову накладну
Кожен ліцензіат в Повідомленні надає інформацію про ті адреси вебсайтів, URL-адреси, доменні імена, IP-адреси, мобільні додатки та мережеві адреси, через які саме ним здійснюється продаж або пропонування до продажу пива (крім безалкогольного), алкогольних, слабоалкогольних напоїв, тютюнових виробів, електронних сигарет, рідин, що використовуються в електронних сигаретах, пристроїв для споживання тютюнових виробів без їх згоряння шляхом електронної торгівлі
Керівник прийняв рішення для забезпечення безпеки клієнтів і співробітників наклеїти бронеплівку на вікна фасаду приміщення. Якими документами оформити таку операцію і чи вважатиметься це поліпшенням ОС чи витратами періоду?
Чи є порушенням оплата роботи працівника у 100% розмірі, коли працівник перебував в укритті і не виконував свої обов'язки? Чи є особливості оподаткування такої оплати? Як убезпечити керівника, якщо працівники самовільно вирішують залишатись працювати в приміщенні, не зважаючи на наказ керівника у випадку повітряної тривоги пройти в укриття?
Роздрукований військово-обліковий документ із «Резерв+» має таку саму юридичну силу, як і документ у паперовій формі, тому засвідчувати його у нотаріуса не потрібно. Автентичність такого документа, зокрема роздруківки, перевіряють за QR-кодом, який має бути цілим, достатньо контрастним і придатним для зчитування

21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою

На підприємстві нема укриття, куди б мали спускатись працівники під час повітряної тривоги. За скільки метрів від підприємства має бути укриття, щоб підприємство могло написати наказ, що працівники мають туди рушати під час тривоги?
В Україні оновлюють Національний класифікатор професій та систему кваліфікацій, щоб наблизити їх до міжнародних і європейських стандартів. У межах проєкту проаналізовано близько 9 200 записів Класифікатора професій, підготовлено пропозиції щодо усунення дублювань та неактуальних позицій, а також запущено цифрову версію Єдиного реєстру кваліфікацій. Наступним кроком стане зіставлення українських професійних кваліфікацій із європейською класифікацією ESCO
Пенсійний фонд та СПО профспілок оприлюднили проєкт нового порядку повідомлення про набуття або втрату спеціального статусу роботодавців, які працевлаштовують осіб з інвалідністю. Документ передбачає затвердження чітких форм повідомлень і визначає способи їх подання – як в електронному, так і в паперовому вигляді
Роботодавці мають забезпечувати належні умови праці для осіб з інвалідністю з урахуванням їхніх індивідуальних потреб і функціональних можливостей. Перепланування, ремонт або дообладнання робочого місця проводять за визначеним алгоритмом – від заяви працівника та оцінки потреб до перевірки результату. Важливо, що оцінку потреб роботодавець проводить разом із працівником не пізніше наступного робочого дня після отримання заяви
Уряд визначив строки виплати нарахованого кешбеку в межах програми «Національний кешбек» та передбачив її завершення у березні 2028 року. Водночас у проєкті Держбюджету-2027 окремого фінансування програми, за інформацією народних депутатів, не передбачено. Разом із тим у бюджетних матеріалах закладено 9,415 млрд грн на нову програму підтримки виробництва та підприємництва, серед напрямів якої прямо зазначена компенсація покупцям за придбання українських товарів і послуг. Таким чином, бюджетні документи містять фінансування напряму, який відповідає механізму «Національного кешбеку», хоча назва програми окремо не зазначена
Шановні бухгалтерські феї та чарівники! Давайте чесно: ми знаємо, що всі зараз працюють у режимі 25/8. Коли з одного боку тисне паніка довкола можливого запровадження ПДВ для ФОП, з іншого постійні головоломки зі змінами у військовому обліку, а десь посередині традиційно «горять» і червоніють робочі дедлайни (і це ще якщо не зважати на постійні тривоги!) – рівень стресу іноді просто зашкалює. Тому сьогодні ми вирішили категорично заборонити вам думати про роботу, адже ми офіційно оголошуємо перерву на пухнастість! 🐾

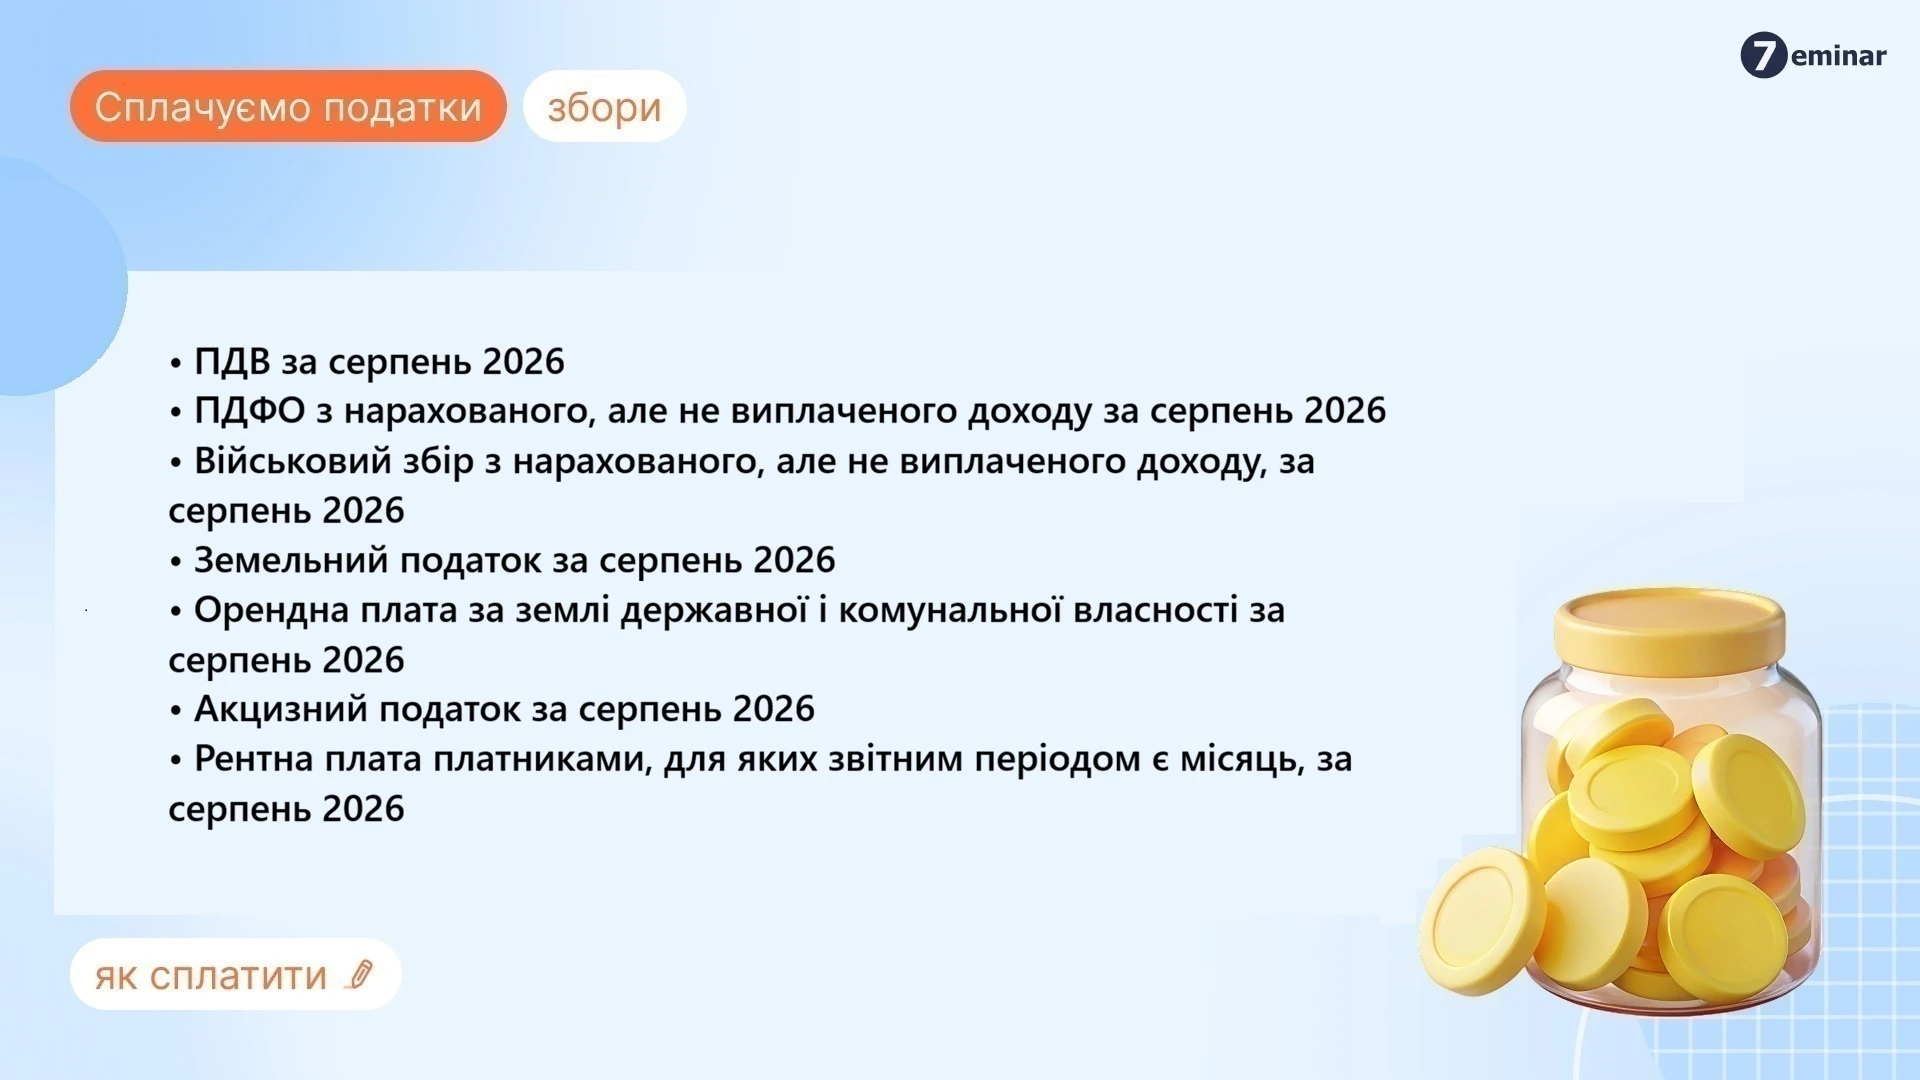
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
Стаття пояснює, хто з платників податків зобов’язаний подавати повідомлення про участь у міжнародній групі компаній (МГК), коли саме це потрібно робити та які умови мають бути виконані. Розглянуто строки подання, порядок заповнення форми, особливості електронної подачі та відповідальність за порушення. Матеріал буде корисним бухгалтерам і юристам компаній, які входять до міжнародних бізнес-груп
Покупцем був оплачений товар, оформлене відвантаження і відправлено «Новою поштою», вночі внаслідок ракетного обстрілу товар було знищено в депо «Нової пошти». «Нова пошта» компенсує вартість страхування товару. Чи включається ця сума компенсації в оподатковуваний дохід ФОП 2 групи на єдиному податку?
Український бізнес запрошують оцінити можливе підвищення ставки ПДВ на 1% у зв’язку із запуском програми страхування воєнних ризиків. Йдеться про механізм First Loss, у межах якого підприємства зможуть претендувати на державну компенсацію до $10 млн для відновлення критично важливих активів. СУП збирає думки підприємців, щоб сформувати консолідовану позицію бізнесу щодо запропонованої моделі фінансування та її впливу на компанії
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального