
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Якщо реєстрацію в ЄРПН розрахунку коригування, який передбачає зменшення суми компенсації, зупинено, пояснення та копії необхідних документів подає продавець
Хто повинен надати пояснення та/або копії документів, у разі зупинення реєстрації в ЄРПН розрахунку коригування до податкової накладної, який передбачає зменшення суми компенсації вартості товарів/послуг: покупець чи продавець?
Податківці проаналізували вимоги:
Фахівці органу ДПС вказали, що нормами ПКУ передбачено, що розрахунок коригування, складений постачальником товарів/послуг до податкової накладної, яка складена на отримувача – платника податку, підлягає реєстрації в ЄРПН отримувачем (покупцем) товарів/послуг, якщо передбачається зменшення суми компенсації вартості товарів/послуг їх постачальнику, для чого постачальник надсилає складений розрахунок коригування отримувачу.
Отже, у разі зупинення реєстрації в ЄРПН розрахунку коригування, який передбачає зменшення суми компенсації вартості товарів/послуг, пояснення та копії документів, необхідних для прийняття контролюючим органом рішення про реєстрацію розрахунку коригування в ЄРПН, подаються:
платником податків – продавцем, що зазначений в розрахунку коригування та податковій накладній, яка коригується.
Джерело: ДПС
Читайте більше:
Як платник дізнається про анулювання реєстрації платника ПДВ
1095 днів минули: як змінити номенклатуру товарів / послуг без розрахунку коригування
ДПС пояснила: чи дозволяє Порядок №1307 виправити помилку в даті зареєстрованого РК
Ввізний ПДВ при імпорті товарів: податковий кредит, декларація та бюджетне відшкодування
Інжинірингові послуги резиденту та нерезиденту: особливості оподаткування ПДВ у 2026 році
Хто має бути зазначений покупцем у податковій накладній за медичними послугами, наданими за договором медичного страхування: страхова компанія чи застрахована фізична особа? Вирішальним є те, хто фактично отримує послуги. Якщо їх отримувачем є фізична особа, податкову накладну складають саме на неї, навіть якщо оплату здійснює страхова компанія
ДПС роз’яснила, куди та в який спосіб подавати повідомлення про втрату, знищення або пошкодження майна й товарів унаслідок збройної агресії РФ. Документ подають до контролюючого органу за основним місцем обліку платника податків – у паперовій формі через центр обслуговування платників або в електронній формі через приватну частину Електронного кабінету з використанням форми J1329901 для юридичних осіб або F1329901 для фізичних осіб
Заробітна плата, яка залишилася неотриманою померлим працівником і виплачується членам його сім’ї, має відображатися у податковій звітності з урахуванням особливостей такого доходу. Податковий агент зазначає цю виплату в додатку 4ДФ до Розрахунку або ФІЗ-4ДФ за ознакою доходу «101» та вказує РНОКПП померлого працівника. Водночас якщо зарплата вже виплачується спадкоємцю як спадщина через нотаріуса, застосовуються інші ознаки доходу – «113», «114» або «115» залежно від ступеня споріднення
Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання
Чи зараховується робота директором або фахівцем (консультантом) інклюзивно-ресурсного центру до педагогічного стажу для дострокового виходу на пенсію? Право на пенсію за вислугу років залежить від посади, установи та підтвердженого спеціального стажу. Щоб визначити право на пенсію, потрібно звернутися до територіального органу ПФУ з документами, що підтверджують періоди роботи
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

ФОП 3 група ЄП працює з листопада 2025 року. Декларує невеликі доходи за надання послуг. В листопаді 2026 року планує виходити у декретну відпустку. За весь період, щомісяця, сплачувала мінімальне ЄСВ. Зараз, для того, щоб збільшити декретні нарахування планує заплатити максимальне ЄСВ за 3 квартал та за жовтень 2026 року. Чи може ФОП розраховувати на збільшену суму декретних та чи правомірні такі дії? Чи можуть бути питання з боку податкової, якщо доходи невеликі, а сума сплаченого ЄСВ суттєво більша, ніж зазвичай?
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
На ТОВ буде перевірка у зв’язку з відшкодуванням ПДВ. На ТОВ є один директор, який мешкає зараз в іншому місці. Чи можна по договору ЦПХ найняти особу, яка б провела інвентаризацію з інспектором ДПІ? Як вийти із ситуації, щоб директор не приїздив
Не надали додаткові документи на вимогу ДПС – суд може визнати відмову в реєстрації податкової накладної правомірною. Судова практика підтверджує: якщо після зупинення реєстрації платник отримав повідомлення з конкретним переліком додаткових документів, але не подав їх у встановлений строк, це може стати підставою для відмови в реєстрації ПН
Опалювальний сезон в Україні зазвичай розпочинається в жовтні, але єдиної дати для всіх громад немає. Основним орієнтиром є середньодобова температура: якщо протягом трьох діб вона тримається нижче +8°C, громади можуть ухвалювати рішення про початок опалення. Першими зазвичай підключають лікарні, дитсадки та школи
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

З 1 листопада 2026 року для міжнародних поштових відправлень до країн ЄС анонсовано нові вимоги, які вплинуть на українських підприємців, інтернет-магазини та продавців на маркетплейсах і в соцмережах. Серед ключових змін – додатковий збір за митну обробку та вимоги до цифрових ідентифікаторів товарів (PID). Розповідаємо, які платежі можуть зрости, як розраховуватимуть збір і що потрібно врахувати під час оформлення посилок
У разі подання реєстраційної заяви платника ПДВ за формою № 1-ПДВ у зв’язку з реорганізацією шляхом перетворення в полі «Перереєстрація у зв’язку із» зазначається відповідна причина – «у зв’язку із перетворенням». При цьому другий аркуш заяви та поле щодо причин реєстрації платником ПДВ або критеріїв відповідності вимогам розділу V ПКУ не заповнюються
Суб’єкти господарювання все частіше впроваджують цифрові рішення в операційну діяльність, зокрема розглядають можливість підписання первинних документів (наприклад, актів приймання-передачі чи встановлення обладнання) уповноваженими особами безпосередньо на сенсорних екранах планшетів за допомогою стилуса або пальця (так званий цифровий власноручний підпис). У зв’язку з цим постає важливе питання: чи є такий підпис належним підтвердженням господарської операції для цілей податкового та бухгалтерського обліку?
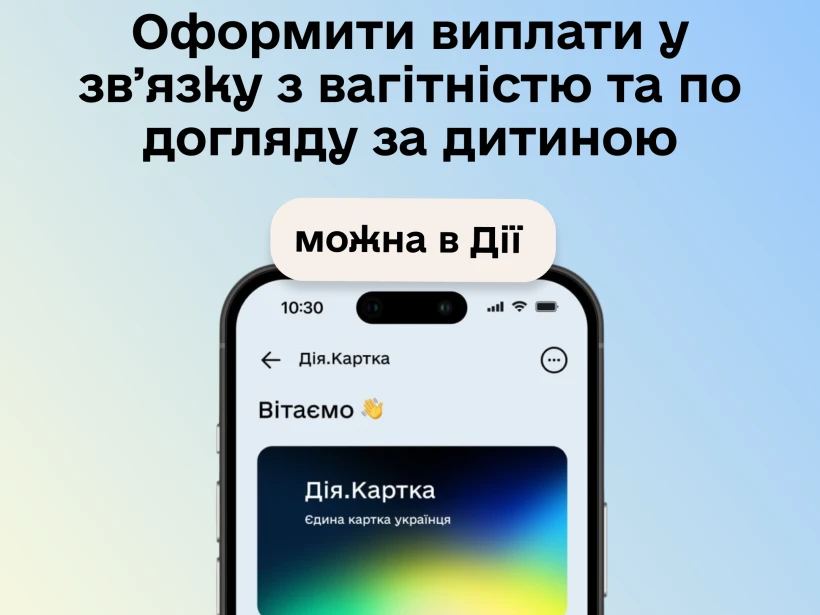
Оформити допомогу у зв’язку з вагітністю та пологами й виплати на догляд за дитиною до року тепер можна через «Дію». Необхідні дані система збиратиме автоматично, а працівник Пенсійного фонду перевірятиме та погоджуватиме рішення. Розповідаємо, як працюватиме новий сервіс, які суми виплачуватимуть родинам і коли стартує тестування програми «єЯсла»
ТОВ планує списати морально застарілий модуль CRM-програми, придбаний 25.11.2025 через зміну законодавчих вимог, та розробити новий модуль. Як відобразити списання старого модуля в бухгалтерському обліку та додатку РІ до декларації з податку на прибуток? Які проведення застосувати та як обліковувати витрати на розроблення нового модуля?