

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Перевірки, штрафи
29.07.2026
Розбіжності в податковій звітності: чому цифри у ДПС не сходяться з вашими
Податкова дедалі частіше надсилає запити через автоматично виявлені розбіжності у звітності. Проте не кожна невідповідність означає порушення: нерідко причина – особливості податкового обліку або поверхневий аналіз даних. Розповідаємо, коли запити ДПС є безпідставними, як правильно на них реагувати та яких помилок варто уникати
Податкова рахує швидко, але поверхнево
Останнім часом ДПС активно будує власну аналітику: система автоматично зіставляє публічні реєстри, звіти податкових агентів, дані ПРРО та подані декларації. Логіка проста – якщо два числа не збіглися, це сигнал.
Проблема в тому, що на цьому аналіз часто й закінчується. Ніхто не перевіряє призначення платежу, не дивиться на дату надходження коштів, не з’ясовує, хто саме заплатив підприємцю. Лист формується на самому факті невідповідності – і летить платнику.
І тут важливо розуміти справжню мету. Податківцям часто не потрібне доведене порушення. Їм потрібна формальна підстава для наказу на перевірку. А неправильна реакція на лист – це і є та підстава, на яку розраховують.
Три випадки, коли розбіжність існує тільки на папері
Найкраще це видно на реальних листах. Кожен із трьох прикладів нижче – це запит, у якому податкова побачила порушення там, де його фізично немає.
1. Платіж від бюджетної установи на рахунок ФОП 2 групи
ГУ ДПС у Києві надіслало запит підприємцю на другій групі: у відкритому реєстрі публічних фінансів видно надходження бюджетних коштів на його рахунок. Висновок податкової – порушення ст. 291.4 Податкового кодексу України (далі – ПКУ), адже друга група може працювати лише з платниками єдиного податку та населенням, а бюджетна установа до цих категорій не належить.
Але норму дочитали не до кінця. Обмеження щодо кола покупців стосується виключно послуг. Товари друга група має право продавати кому завгодно – і бюджетній установі, і ТОВ на загальній системі. Якщо оплата надійшла за товар, порушення немає в принципі.
Простими словами: побачивши платіж, податкова не витратила двох хвилин на те, щоб глянути в його призначення. Замість цього – лист із вимогою надати опис господарської діяльності, дані про виробничі потужності й трудові ресурси, банківські виписки з 2023 року, всю первинку та трудові договори. За обсягом це вже не запит, а повноцінна документальна перевірка у формі листа.
2. Розбіжність у 740 тисяч, якої не існує
Другий лист – з Дніпропетровщини, адресат ФОП 3 групи зі ставкою 5%. Податкова зіставила три цифри: задекларований дохід за 2025 рік – 9 033 000 грн, виплати від податкових агентів за формою 4ДФ – 8 146 000 грн, виторг через ПРРО – 147 000 грн.
Висновок: розбіжність приблизно 740 тисяч гривень (у листі ДПС — 739 668 грн; різниця в сотнях гривень пояснюється округленням вихідних сум).
Порахуймо разом. 8 146 000 + 147 000 = 8 293 000 грн. А підприємець задекларував 9 033 000 грн – тобто на 740 тисяч більше, ніж податкова взагалі бачить у своїх базах, і добровільно сплатив із цієї суми податок. Заниження доходу тут не просто відсутнє – картина прямо протилежна.
Чому так виходить?
Форма 4ДФ показує лише виплати від податкових агентів – ФОП і ТОВ, які подають звітність. Оплати від фізичних осіб, надходження від нерезидентів, безготівкові розрахунки без застосування РРО у цій формі не з’являються ніколи. Тому чесний підприємець майже завжди декларує більше, ніж «знає» про нього податкова.
Підставою запиту вказано абз. 1 пп. 73.3.1 ПКУ – виявлені факти, що свідчать про порушення. Але наведені податковою ж цифри свідчать про зворотне. Отже, підстави для запиту немає як такої – і саме це стає стрижнем відповіді.
3. Ознаки 101 і 157 в одному звіті
Третій запит, зі Львівщини: у звіті платника одночасно фігурують ознака 101 (заробітна плата) та ознака 157 (виплата самозайнятій особі) – і стосовно однієї й тієї ж людини. Податкова припускає підміну трудових відносин або приховану зайнятість.
Сам по собі такий збіг порушенням не є. Пункт 177.8 ПКУ дозволяє не утримувати ПДФО при виплаті доходу підприємцю – за умови, що він підтвердив свою державну реєстрацію. Наявність найманих працівників не забороняє додатково купувати послуги в ФОП.
Але в цій самій нормі закладене застереження: правило не працює, якщо буде встановлено, що відносини за цивільно-правовим договором фактично є трудовими. Саме тому питання зводиться не до кодів у звіті, а до змісту відносин. І тут ризик реальний – Верховний Суд сформував критерії, за якими відносини можуть бути перекваліфіковані в трудові:
- систематична оплата за сам процес роботи, а не за результат;
- підпорядкування внутрішньому трудовому розпорядку;
- робота за посадою з державного класифікатора професій;
- робоче місце й обладнання надані замовником, а не власні;
- дотримання правил охорони праці на робочому місці замовника.
Якщо ці ознаки доведені, наслідки настають уже за трудовим законодавством. Штраф за неоформленого працівника накладає Держпраці за ст. 265 Кодексу законів про працю України – 10 мінімальних зарплат за кожного, тобто 86 470 грн у 2026 році (за повторне порушення протягом двох років – 30 МЗП, 259 410 грн).
Для ФОП на єдиному податку I – III груп за перше порушення передбачене попередження, а під час воєнного стану штрафу можна уникнути, усунувши порушення у строк, вказаний у приписі. Але ключове тут інше: доводити наявність цих ознак зобов’язана податкова. Ви не маєте виправдовуватися за сам факт двох різних кодів доходу в одному звіті.
Окремо в цьому листі вимагали банківські виписки з даними про осіб, які мають доступ до рахунку та здійснювали операції зняття й поповнення коштів. На нашу думку, така вимога виходить за межі предмета звичайного запиту і фактично зачіпає банківську таємницю – у рамках запиту за ст. 73.3 ПКУ витребувати такі відомості неправомірно.
Єдиний податок і ПДВ: розбіжність, закладена в самому кодексі
Ще один масовий лист отримують юрособи та ФОП третьої групи, які є платниками ПДВ. Питання завжди однакове:
чому дохід у декларації з єдиного податку не збігається з обсягами за декларацією з ПДВ?
Відповідь прямо в кодексі. Дохід єдинника визначається за датою надходження коштів (п. 292.6 ПКУ), а податкові зобов’язання з ПДВ – за правилом першої події (п. 187.1 ПКУ). Це різні моменти визнання.
Уявіть: товар відвантажено в березні, гроші надійшли у квітні. Операція потрапить у декларацію з ПДВ за березень, а в дохід єдинника – за квітень. Розбіжність виникає автоматично й абсолютно законно. Крім того, сама сума ПДВ у дохід єдинника не включається взагалі.
Ще один типовий лист – до ТОВ про співпрацю з ФОП за ознакою 157. Податкова зіставляє декларацію з податку на прибуток, баланс і форму 4ДФ, після чого просить документи по всіх контрагентах-ФОП за цілий рік, посилаючись на п. 44.1 та пп. 134.1.1 ПКУ.
Але це норми про ведення обліку й об’єкт оподаткування – вони не є підставою для витребування документів. Вимога надати все й по всіх, без переліку конкретних ризикових операцій, – це суцільний аналіз діяльності, тобто перевірка, замаскована під лист.
Розбіжність пояснили. Що робити з самим листом?
Пояснити цифри – половина справи. Друга половина – правильно оформити відповідь, бо саме тут підприємці припускаються найдорожчих помилок.
Спершу перевірте формальну якість запиту. Стаття 73.3 ПКУ вимагає, щоб законний лист містив чотири обов’язкові елементи:
- конкретний підпункт як підставу запиту;
- опис інформації, яка цю підставу підтверджує;
- перелік документів, що витребовуються;
- підпис уповноваженої особи та печатку органу.
На відповідь ви маєте 15 робочих днів з дня, наступного за днем отримання листа. Якщо запит складено з порушенням цих вимог, пп. 73.3.4 ПКУ формально звільняє платника від обов’язку надавати відповідь на такий запит. Загальне посилання «згідно з пунктом 73.3» без конкретного підпункту – це вже дефект, яким варто скористатися.
І тут головне не переплутати два різні поняття. «Не надавати документи» і «не відповідати взагалі» – це не одне й те саме. На практиці ми все одно радимо відповідати навіть на дефектний запит – але не документами, а мотивованим листом.
Причина проста: повне мовчання за ст. 78.1.1 ПКУ стає самостійною формальною підставою призначити документальну позапланову перевірку.
Тобто, ігноруючи лист, ви власноруч даєте податковій те, чого вона й домагалася. Додатково ст. 121.2 ПКУ передбачає штраф за ненадання інформації – одна мінімальна зарплата за кожен факт (8 647 грн у 2026 році), причому сплата штрафу не звільняє від обов’язку все одно відповісти. Для окремих категорій запитів (фінансові агенти, автоматичний обмін інформацією – пп. 6 – 8 п. 73.3.1 ПКУ) штраф вищий: 5 мінімальних зарплат, тобто 43 235 грн за кожен факт.
Тому відповідь пишеться завжди. У ній ви послідовно показуєте: у чому запит не відповідає вимогам закону, чому наведена розбіжність не свідчить про порушення, і на цій підставі – чому документи не надаються або надаються лише частково
Що варто запам’ятати
- Розбіжності в податковій звітності – це нормальний побічний ефект того, що різні реєстри фіксують різні події в різні моменти часу. 4ДФ не бачить оплат від фізосіб і нерезидентів.
- ПДВ живе за правилом першої події, а єдиний податок – за датою грошей на рахунку. Реєстр публічних фінансів показує суму платежу, але не показує, за що він.
- Не панікуйте від слова «розбіжність» і не надсилайте документи рефлекторно. Спершу порахуйте самі – часто арифметика податкової працює проти неї ж.
- Потім перевірте, чи взагалі законний сам запит. І тільки після цього формулюйте позицію.
- Але ніколи не залишайте лист без відповіді – це єдина помилка, яка гарантовано дорого коштує.
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Запит від ДПС про розбіжності між сумою доходу в декларації по ЄП та фінзвітністю юрособи
Запит про розбіжність між декларацією ФОП та 4ДФ: чи можна не надавати документи ДПС
Податкова цікавиться, чому у ФОП з нульовим доходом є виплати у 4ДФ: що відповісти
Чи правомірний запит ДПС про надання інформації по особистій картці ФОП
Запити податкової після подання звітності: як реагувати платникам єдиного податку
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Облікова політика
14.09.2026
Зміна облікової політики чи оцінки: як не переплутати й уникнути зайвих перерахунків
Неправильна класифікація облікових змін – і підприємство безпідставно коригує показники минулих періодів або, навпаки, залишає невиправленою бухгалтерську помилку. Що насправді відбулося: зміна облікової політики, перегляд облікової оцінки чи помилка?
Перевірки, штрафи
14.09.2026
Строки давності для податкових перевірок: що змінюється з 1 серпня 2026 року, – деталі від ДПС
З 1 серпня 2026 року для більшості податкових перевірок завершується перехідний період після відновлення перебігу строків давності, і часовий горизонт контролю повертається до стандартних 1095 днів. Це означає, що «законсервовані» періоди 2020–2022 років за звичайними правилами вже не можуть бути предметом перевірок за строками давності. Водночас для ТЦО, КІК, неподаної звітності, уточнюючих розрахунків та окремих інших випадків діють спеціальні правила. Важливо також не плутати строки перевірок зі строками зберігання документів: первинні документи бізнес має зберігати щонайменше п’ять років
Неприбуткова діяльність
14.09.2026
Хто може бути неприбутковою організацією у 2026 році
Неприбуткова організація має не лише відповідати визначеним законом організаційним вимогам, а й використовувати отримані доходи виключно на своє утримання та реалізацію статутних цілей. Для отримання та збереження неприбуткового статусу важливими є положення статуту, зокрема заборона розподілу доходів і порядок передачі активів у разі припинення діяльності. Обов’язковою умовою також є включення юридичної особи до Реєстру неприбуткових установ та організацій. Розглянемо, хто може мати статус неприбуткової організації та які вимоги для цього потрібно виконати
Заробітна плата
14.09.2026
Зміна системи оплати праці у 2026 році: як оформити та повідомити працівників
Як правильно запровадити нову систему або форму оплати праці на підприємстві у 2026 році? Розбираємо алгоритм дій роботодавця: як внести зміни до колективного договору, провести переговори, оформити накази та повідомити працівників. Пояснюємо, у який строк потрібно попередити працівників про зміну істотних умов праці під час воєнного стану та які документи оформити
Перевірки, штрафи
14.09.2026
Не затвердили фінансовий план до 1 вересня: яка відповідальність загрожує підприємству
Державні підприємства та господарські товариства, у статутному капіталі яких державі належить 50% і більше акцій або часток, зобов’язані складати та затверджувати річні фінансові плани. Фінансовий план на 2026 рік має бути затверджений до 1 вересня 2025 року, а після затвердження його необхідно подати до визначених державних органів у встановлений строк. Несвоєчасне подання, погодження або затвердження фінансового плану та звіту про його виконання може стати підставою для адміністративної відповідальності
Єдиний податок
14.09.2026
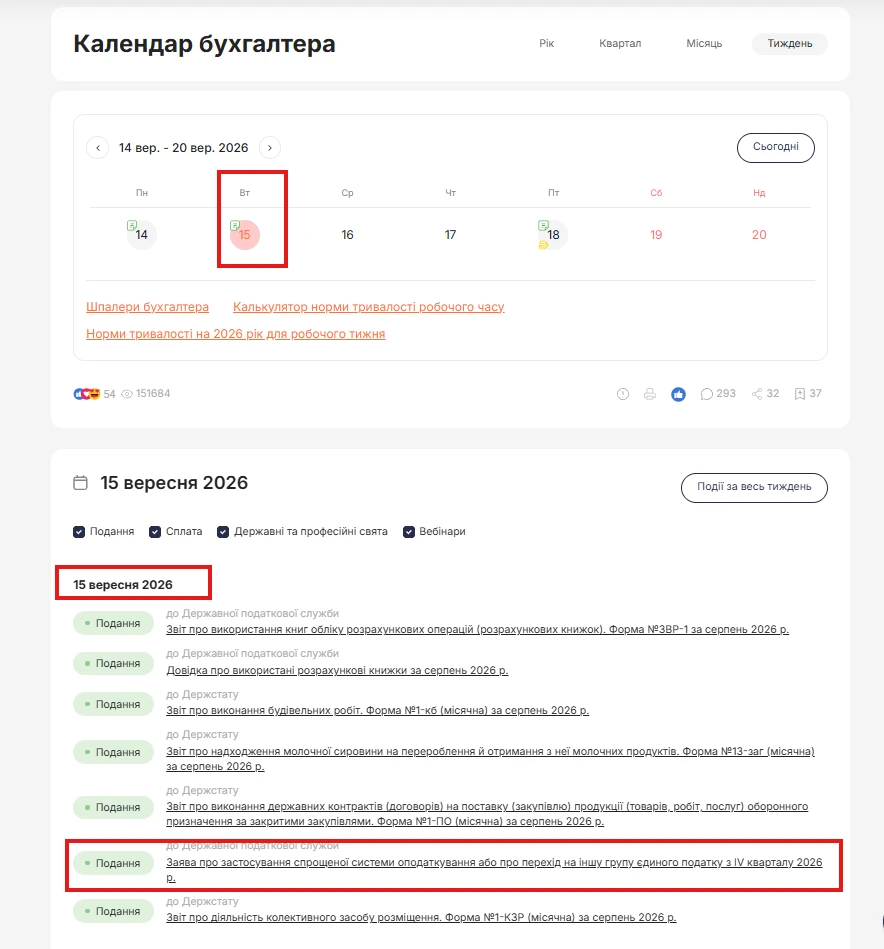
15 вересня – граничний термін для переходу на спрощену систему + зразки заяв
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет

Транспорт у діяльності
14.09.2026
Нові Ліцензійні умови для перевізників: які вимоги готують
В Україні готують оновлення Ліцензійних умов для автомобільних перевізників, які мають наблизити правила доступу до ринку до європейської практики. Серед ключових вимог – бездоганна ділова репутація, належний фінансовий стан, професійна компетентність та оновлені вимоги до матеріально-технічної бази. Важливою зміною стане запровадження ролі менеджера з перевезень, який нестиме реальну відповідальність за організацію та контроль роботи перевізника
Податкова та фінзвітність
14.09.2026
Податкова декларація з плати за землю: порядок подання і заповнення
Декларація із плати за землю подається на вибір платника або раз на рік або кожного місяця. У цій статті розглянемо, хто має подавати таку декларацію, а хто звільнений від її подання, в який спосіб подати та як заповнити декларацію

Інвентаризація
14.09.2026
Делегування права підпису касових ордерів та особливості інвентаризації каси
У матеріалі розглядаються три ключові питання ведення касових операцій відповідно до Положення НБУ №148: можливість делегування права підпису касових ордерів іншим працівникам (окрім головного бухгалтера) за наказом керівника із дотриманням вимог щодо матеріальної відповідальності; порядок здачі готівкової виручки в банк нештатними працівниками через договори аутстафінгу (лізингу) персоналу із ліцензованих компаній; а також обов’язковість застосування затвердженої форми акта інвентаризації готівки (Додаток 7 до Положення №148) під час проведення будь-яких щомісячних або позапланових ревізій каси, а не лише річних
Військовий облік
14.09.2026
У Резерв+ застарілі дані: що можна виправити онлайн, а коли звертатись до ТЦК у 202 році
У Резерв+ можна самостійно змінити лише окремі персональні дані, тоді як більшість відомостей надходить із реєстру «Оберіг» та інших державних реєстрів. Якщо в застосунку відображається стара адреса, неправильна інформація про освіту, стан здоров’я чи інші неактуальні відомості, їх потрібно виправляти через відповідну установу, зокрема ТЦК та СП. Для цього можуть знадобитися документи, що підтверджують актуальні дані
ФОП
14.09.2026
Завищення доходу в декларації ФОП 2 групи: чи потрібно та як виправити у 2026 році
У декларації платника єдиного податку 2 групи за 2022 рік було допущено помилку (вказано суму отриманого доходу вище, ніж реальний дохід). Як правильно виправити таку помилку та чи обов’язково це робити?
ІТ, Дія Сіті, Дефенс Сіті
14.09.2026
Сумісник на 0,5 ставки у резидента «Дія Сіті»: чи можна застосовувати ПДФО 5% та пільгове ЄСВ
Режим «Дія Сіті» передбачає особливі правила оподаткування виплат працівникам, зокрема застосування ставки ПДФО 5% до зарплати за трудовим договором. При цьому робота спеціаліста за зовнішнім сумісництвом на 0,5 ставки та фактичний розмір його місячної винагороди самі по собі не позбавляють компанію права на пільгове оподаткування. Аналогічно, для ЄСВ резидент «Дія Сіті» за дотримання встановлених законом критеріїв нараховує внесок у розмірі мінімального страхового внеску за кожну застраховану особу
Відстрочки, ВЛК
14.09.2026
Автопродовження відстрочки не відбулось: у 2026 році необхідно звертатись у ЦНАП
Автоматичне продовження відстрочки від мобілізації працює лише за умови, що всі необхідні дані містяться та коректно відображаються у державних реєстрах. Найчастіше проблеми виникають у багатодітних батьків, осіб, які доглядають за родичами, або громадян, чиї рідні мають інвалідність. Якщо система не підтверджує право на відстрочку автоматично, громадянину доведеться звертатися до ЦНАПу з підтвердними документами
Ліцензії та дозволи
14.09.2026
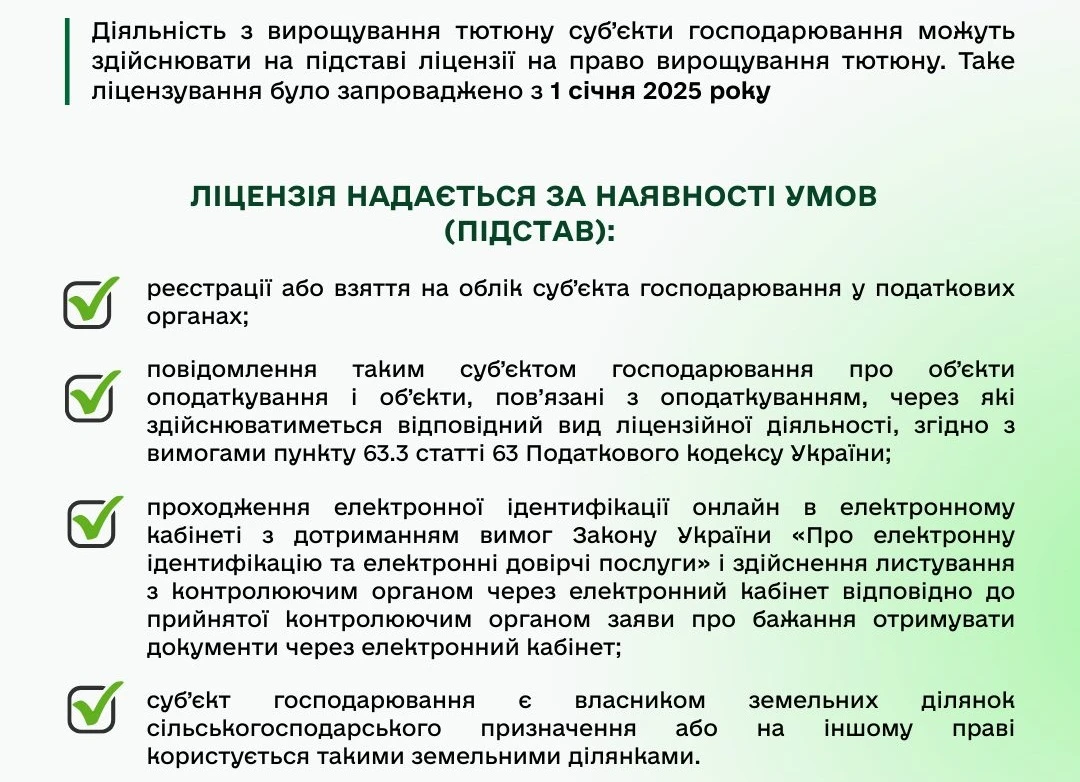
Вирощування тютюну та обіг тютюнової сировини: чи потрібна ліцензія у 2026 році
Суб’єкт господарювання, який планує здійснювати діяльність з вирощування тютюну та реалізовувати тютюнову сировину іншому суб’єктові господарювання повинен отримати ліцензію на право вирощування тютюну
ІТ, Дія Сіті, Дефенс Сіті
14.09.2026
ПДФО з лікарняних штатних працівників і гіг-контрактера: коди сплати у 2026 році
Для резидентів Дія Сіті діє окремий код класифікації доходів бюджету для сплати ПДФО із доходів спеціалістів – 11011200. Водночас під час виплати лікарняних важливо враховувати статус отримувача та джерело фінансування виплати. Для лікарняних штатного працівника за перші п’ять календарних днів, які оплачуються роботодавцем, застосовується відповідний код залежно від виду доходу. Окремо визначається код для ПДФО з лікарняних гіг-контрактера, якщо виплата починаючи з шостого дня здійснюється за рахунок коштів Пенсійного фонду України