☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Реалії війни досить суттєво вплинули на податкову політику в Україні. З урахуванням законодавчих неузгодженостей та відсутності сталої судової практики, фермерські господарства відчули на собі негативні наслідки деяких рішень державних органів
Так, у 2022-2024 роках фермерські господарства отримали податкові повідомлення-рішення про необхідність сплати орендної плати за землі, отримані засновниками. При цьому сплата орендної плати або земельного податку, зокрема ФГ, які перебувають на 4-й групі оподаткування, за вказані періоди саме від юридичної особи, контролюючим органом до уваги не бралася. Більшість ППР у цій ситуації були складені щодо фізичної особи, яка визначена у договорі оренди або у державному акті на право постійного користування земельною ділянкою.
Але проблеми у роботі ФГ припали на 2019-2020 роки. У цей період почалася зміна судової практики щодо спадкування земель, які були отримані фізичною особою – засновником ФГ. Ця ж сама ситуація стосувалася і земель, які перебували в оренді. Слід було вирішити питання правового статусу земель у разі смерті засновника ФГ, зокрема, чи припиняється таке користування, чи успадковуються права і чи продовжується оренда.
Остаточна відповідь надана ВП ВС у постановах від 23.06.2020 у справі №922/989/18 та від 30.06.2020 у справі №927/79/19:
усі землі, які були отримані засновником майбутнього ФГ на праві власності, оренди чи постійного користування, вважаються землями ФГ, і з моменту створення ФГ перейшли до такого господарства. Такий перехід відбувався автоматично без необхідності вчинення будь-яких додаткових дій чи підписання актів приймання-передачі або інших документів, на що дуже часто не звертає увагу податкова.
У розвиток цих позицій Мін’юстом було підготовлено лист від 06.08.2021 №61734/8.4.3/32-21 із рекомендаціями щодо процедури реєстрації відповідних прав за фермерськими господарствами у відповідних ситуаціях. Цією процедурою скористалися не всі господарства. І ті, хто не перереєстрував права, надалі сплачували відповідні податки за земельні ділянки як юридичні особи.
У зв’язку із цим на практиці утворилася ситуація, коли фермерські господарства, які отримали земельні ділянки ще у 90-х роках, сплачували усі податки за землю як юридична особа, з 2022 року спочатку сплатили податки як юридична особа, а потім отримали ППР на фізичних осіб засновників таких юридичних осіб про сплату відповідних податків саме з фізичних осіб.
Позиція податкових органів досить проста і прогнозована: платником податку у цьому випадку є особа, яка є користувачем згідно з даними із ДРРПНМ. А усі правові питання з переходами прав від фізичної особи до ФГ їх не стосуються.
Суперечлива практика
І судова практика у цьому питанні переважно стала на сторону контролюючого органу. Можливо тому, що у складний період держава потребувала наповнення бюджету. Але при цьому питання повернення надмірно сплачених податків від імені юридичних осіб залишалося без будь-якої уваги. Та й сама податкова не давала однозначної відповіді на це, скидаючи проблеми на господарства.
Так, судами були сформовані правові висновки (рішення від 27.01.2022 у справі №808/2838/17 та від 18.06.2021 у справі №400/1730/19), за змістом яких платник податку за землі фермерського господарства визначаються виключно за даними Державного реєстру речових права на нерухоме майно, інформації, яка міститься, зокрема, у договорі оренди.
Разом з тим такі висновки не узгоджувалися з іншими позиціями, зокрема Великої Палати Верховного Суду, у питаннях моменту переходу прав на землю до фермерського господарства від засновника і чи потрібно вчиняти для цього будь-які дії, зокрема і перереєстрацію у ДРРПНМ.
Протилежна позиція була сформована Верховним Судом при ухваленні постанови від 26.06.2023 у справі № 820/6406/16: з огляду на те, що фермерське господарство користується земельними ділянками, які належать на праві власності позивачу, зареєстроване належним чином як юридична особа, здійснює сплату фіксованого сільськогосподарського податку, відтак нарахування земельного податку з фізичних осіб позивачу є протиправним. Оскільки фізична особа, яка отримала у власність «для ведення фермерського господарства» земельні ділянки, здійснює діяльність на цих землях не особисто, а через створену ним юридичну особу – фермерське господарство. З огляду на положення ст. 31 Земельного кодексу України за відсутності речового права на земельну ділянку, селянське (фермерське) господарство може використовувати земельну ділянку, що перебуває у власності засновника, з дозволу (згоди) власника. Така згода не повинна формулюватися як окремий акт, а може випливати з поведінки засновника (члена) господарства.
Ця постанова стала переломним моментом у такій категорії спорів, створивши кардинально різні за змістом позиції. Правильний порядок застосування норм матеріального права, який найбільше відповідає принципам верховенства права та правової визначеності, а також враховує сформовані підходи у практиці Великої Палати Верховного Суду, відображений саме у справі №820/6406/16.
Алгоритм дій
У контексті наведених неузгодженостей вбачаємо, що мають застосовуватися такі правила.
По-перше, після укладення громадянином договору оренди земельної ділянки державної та комунальної власності для ведення фермерського господарства та створення цим громадянином фермерського господарства права й обов`язки орендаря такої земельної ділянки за договором оренди землі переходять від громадянина до фермерського господарства з дня проведення його державної реєстрації. При цьому такий перехід відбувається з огляду на норми Закону України від 19.06.2003 №973-IV «Про фермерське господарство» та не потребує вчинення сторонами орендних правовідносин будь-яких додаткових дій, у тому числі укладення додаткових угод.
По-друге, відповідно до ст. 31 Земельного кодексу України, за відсутності речового права на земельну ділянку, селянське (фермерське) господарство може використовувати земельну ділянку, що перебуває у користуванні (оренді) засновника, з дозволу (згоди) власника. Така згода не повинна формулюватися як окремий акт, а може випливати з поведінки засновника (члена) господарства;
По-третє, нарахування земельного податку фізичній особі є протиправним, оскільки фізична особа, яка отримала в оренду «для ведення фермерського господарства» земельні ділянки здійснює діяльність на цих землях не особисто, а через створену нею юридичну особу – фермерське господарство.
Виключна проблема
З огляду на ці висновки ВС КАС у справі №320/6885/23 ухвалою від 16.05.2024 цю справу було передано до ВП ВС для вирішення цієї правової проблеми. Передаючи справу до ВП ВС, касаційний суд зазначає, що відсутність сталої та послідовної практики на рівні судів касаційної інстанції щодо того хто ж виступає платником орендної плати (засновник, який уклав договір оренди, чи фермерське господарство, яке безпосередньо використовує земельну ділянку) є одним з аспектів, що свідчить про наявність виключної правової проблеми.
Висновок щодо обов`язку сплати орендної плати саме засновником фермерського господарства суперечить попереднім підходам ВП ВС, яка, хоч і вказала про перехід всіх прав та обов`язків щодо земельної ділянки до фермерського господарства, однак остаточно так і не визначилась щодо того чи останнє виступає платником орендної плати.
Вирішення ж правової проблеми щодо покладення обов`язку сплати орендної плати на конкретну особу (засновника чи фермерське господарство) необхідне для забезпечення принципу пропорційності, тобто належного балансу між інтересами сторін у справі як для цілей податкового законодавства, так і з метою унормування договірних взаємовідносин та ведення господарської діяльності. Якщо покласти обов`язок зі сплати на засновника, як на фізичну особу, що безпосередньо уклала договір оренди, як це передбачено ПК шляхом надсилання йому одного разу на рік податкового повідомлення-рішення, це зумовлює також і необхідність формування висновку щодо того чи мають перевагу норми податкового законодавства над договірними зобов`язаннями в контексті того, що в переважній більшості договорів оренди визначений обов`язок сплачувати орендну плату щомісячно (див. справу №924/617/22).
Також є питання пропорційності інтересів засновника та фермерського господарства, адже фактично внаслідок несплати засновником орендної плати порушуються права та інтереси саме фермерського господарства; й навпаки, — використовуючи земельну ділянку, саме фермерське господарство, як суб`єкт підприємництва, отримує прибутки, натомість за сучасними підходами в судочинстві, саме його засновник має сплачувати орендну плату. Непоодинокими є випадки, зокрема в названих справах (як і у цій справі), за якими навіть у разі нарахувань та сплати орендної плати фермерським господарством до фізичної особи (засновника) теж повторно ставляться вимоги щодо її сплати.
Виходячи з сутності відповідних взаємовідносин, наведеного вище у взаємозв`язку колегія суддів погодилася з підходом, який наочно демонструється з попередніх рішень ВП ВС щодо реалізації прав та обов`язків щодо відповідної земельної ділянки саме фермерським господарством. З урахуванням цього високі судді дійшли висновку, що саме фермерське господарство є платником орендної плати, оскільки саме воно у відповідних правовідносинах є орендарем земельної ділянки, яка отримувалась фізичною особою для його створення.
Суб’єкт обов’язку
Однак ця справа була повернута від ВП ВС до КАС ВС у зв’язку з тим, що фактично передаючи справу для розгляду ВП ВС, Верховний Суд чітко визначив проблему та наявну судову практику, яка однозначно дозволяє вирішити це питання. У зв’язку із цим 19.09.2024 КАС було ухвалено постанову у справі № 320/6885/23, в якій Верховним Судом практика податкової щодо подвійного оподаткування ФГ та засновників таких господарств була повністю змінена та поставлена фінальна крапка у питанні, хто є орендарем землі у таких випадках і хто має бути платником податку (орендної плати):
У разі створення фермерського господарства саме останнє виступає суб`єктом взаємовідносин щодо оренди, а тому за логікою таких висновків саме воно має й нести обов`язки щодо сплати відповідної орендної плати
Така позиція суду має зняти певний податковий «тиск» на фермерські господарства та зекономить ресурси для роботи та розвитку самого господарства, а більшість фермерських господарств та їх засновників зможуть ефективно захисти свої права від подвійного оподаткування контролюючим органом.
Якщо товари знищено або пошкоджено під час їх перебування на відповідальному зберіганні в іншої особи, важливо правильно документально підтвердити цей факт. Розглянемо, хто має складати документи, як зафіксувати знищення товарів і які докази потрібні для підтвердження втрат
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

Чи виникає додаткове благо, якщо резидент Дія Сіті безоплатно надає гіг-спеціалісту ноутбук для роботи за гіг-контрактом? У новій ІПК від 16.11.2026 ДПС наполягає: таке користування оподатковується ПДФО за ставкою 18% із натуральним коефіцієнтом та військовим збором 5%. Водночас ЄСВ, ПДВ і податок на виведений капітал у цій операції не виникають за визначених умов. Розбираємо позицію податківців, правила документального оформлення та спірні моменти оподаткування передачі техніки гіг-спеціалістам
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
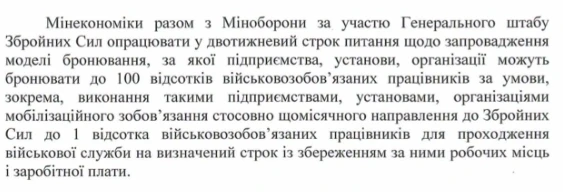
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
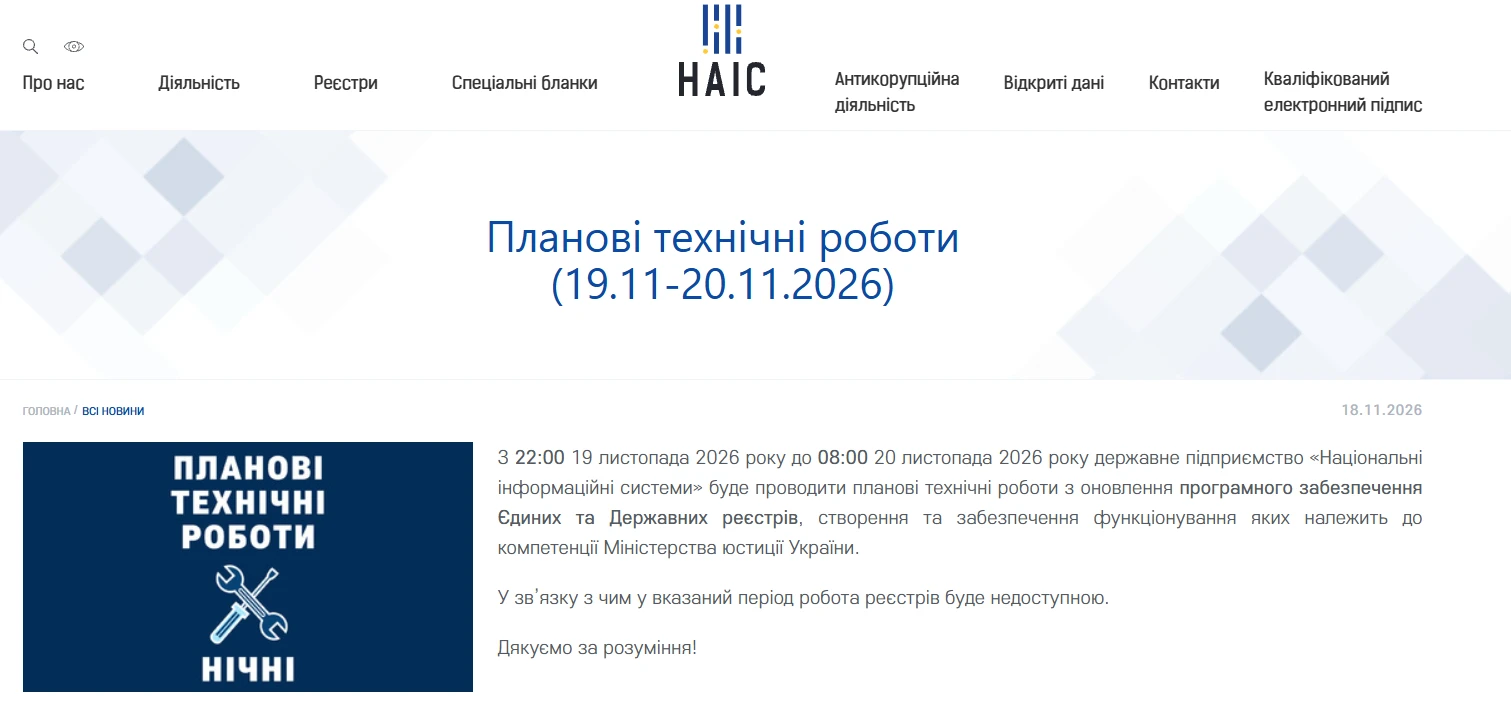
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення