


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У Верховній Раді зареєстровано законопроєкт №15272, який пропонує уточнити правила збереження статусу платника єдиного податку четвертої групи для агровиробників у разі форс-мажорних обставин. Ініціатива спрямована на захист сільськогосподарських підприємств, які через надзвичайні події тимчасово не можуть виконати критерій щодо частки сільгосптоваровиробництва. Законопроєкт також закріплює підхід, уже підтверджений судовою практикою Верховного Суду
У ВРУ зареєстровано законопроєкт №15272 «Про внесення змін до статті 298 Податкового кодексу України щодо збереження статусу платника єдиного податку четвертої групи в умовах форс-мажору для сільськогосподарських товаровиробників», який передбачає збереження статусу платника єдиного податку четвертої групи в умовах форс-мажору для сільськогосподарських товаровиробників.
Що змінює законопроєкт
Відповідні зміни узгоджуються з постановою Верховний Суд від 09.07.2025 у справі №420/22049/24:
статус платника єдиного податку четвертої групи зберігається в разі дотримання усіх необхідних процедур і наявності належних підтверджень форс-мажору. Отримавши податкову звітність із додатками, що підтверджують наявність форс-мажору, контрольний орган зобов’язаний встановити причиново-наслідковий зв’язок між цими обставинами та неможливістю дотримання критерію щодо частки сільськогосподарського товаровиробництва. Відмова в прийнятті звітності та анулювання реєстрації платника єдиного податку четвертої групи без врахування наданих доказів є порушенням принципів добросовісності, пропорційності та вимог податкового законодавства
Джерело: ВРУ
Читайте більше:
Облік весняно-польових робіт: документи, бухпроведення, податкові нюанси
Коефіцієнт індексації НГО земельної ділянки: практика застосування
Розрахунок частки сільгосптоваровиробництва: які доходи державної підтримки включаються у рядок 3.1
Фермерське господарство: умови роботи та оподаткування
Собівартість агропідприємств під прицілом податкової: реальний кейс перевірки
Планується реєстрація ФОП 2 група, діяльність кондитерська справа на дому. Чи потрібно реєструвати виробничі потужності, якщо діяльність буде вестись на дому за адресою реєстрації ФОП? Чи потрібна медична книжка?
Працівник надав довідку за донацію крові. Він працює за сумісництвом на дочірньому підприємстві. Коли він візьме цей день відпустки за основним місцем роботи, чи можна таку відпустку надати за сумісництвом?
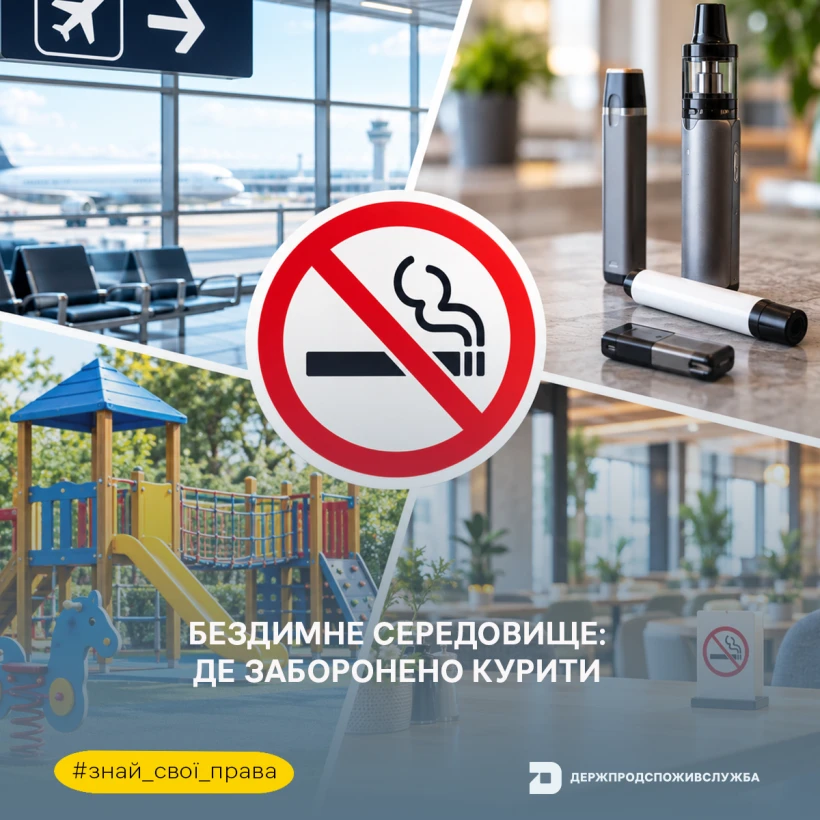
В Україні закон забороняє куріння тютюнових виробів, використання електронних сигарет, кальянів і пристроїв для нагрівання тютюну в низці громадських місць. Обмеження поширюються, зокрема, на заклади охорони здоров’я й освіти, ресторани, державні установи, громадський транспорт, зупинки, вокзали, ліфти та дитячі майданчики
У 2026 році ринок праці змінюють п’ять тенденцій: персоналізоване навчання, активніше використання штучного інтелекту, глобальна мобільність, розвиток м’яких навичок і короткі перерви для відновлення концентрації. Служба зайнятості розповіла, як ці зміни впливають на пошук роботи, професійне навчання та підходи роботодавців
Військові та цивільні, які зазнали травм очей унаслідок війни, можуть безоплатно пройти обстеження, лікування та очне протезування за Програмою медичних гарантій. Допомогу надають 29 регіональних і 9 екстериторіальних медзакладів
Дикорослі гриби потребують особливої обережності під час збирання, купівлі та приготування, адже помилка може призвести до серйозного отруєння. Розповідаємо, яких правил дотримуватися, чому не варто купувати гриби на стихійних ринках і що перевірити на упаковці та в умовах зберігання продукту
Дізнатися дату й час судового засідання, перевірити стан розгляду справи та знайти оприлюднене судове рішення можна онлайн. Пояснюємо, як користуватися «Дією», сервісами порталу «Судова влада України» та Єдиним державним реєстром судових рішень, а також що робити, якщо потрібної інформації немає
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу

Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
ФОП – платник єдиного податку на протязі 2026 року перераховувала на свою особисту картку кошти з призначенням «Дохід, з якого виплачено податки». Зараз ФОП хоче повернути частину цих коштів на рахунок ФОП. З яким призначенням платежу повернути кошти на підприємницький рахунок, щоб вони повторно не потрапили до доходу та річного ліміту єдиного податку? Як довести, що це повернення раніше знятих з рахунку коштів?
Чи обов'язково видавати працівникам розрахункові листи у 2026 році? Чи є відповідальність, якщо роботодавець не видає працівникам розрахункові листи? Їх потрібно видавати під кожну виплату чи один раз на місяць?
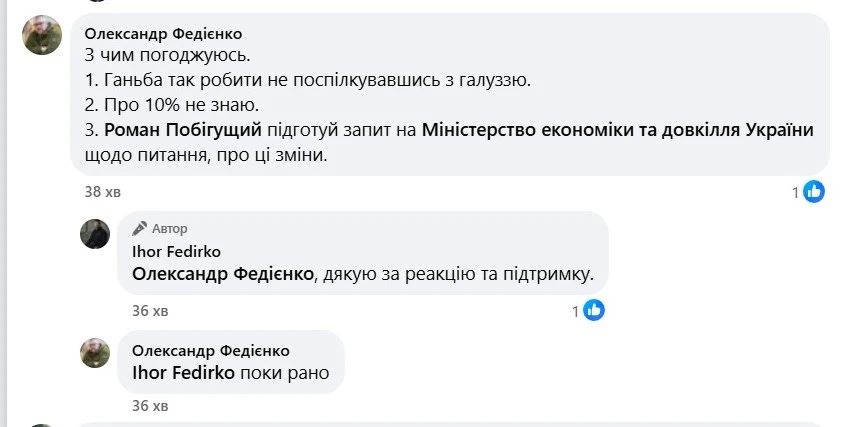
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки
Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Із 10 жовтня 2026 року до 1 березня 2027 року заборонено вилов струмкової форелі (пструга) у водоймах Закарпатської, Івано-Франківської, Львівської та Чернівецької областей. За кожну незаконно виловлену особину передбачено відшкодування збитків у розмірі 7 225 грн, а порушникам також може загрожувати адміністративна або кримінальна відповідальність
Мінекономіки доопрацьовує законопроєкт щодо вдосконалення колективного управління майновими авторськими та суміжними правами. Серед пріоритетів – прозорість роботи організацій колективного управління (ОКУ), обґрунтовані тарифи, посилення державного нагляду, врегулювання спорів і своєчасна виплата винагород правовласникам
CERT-UA повідомила про масштабну кампанію UAC-0277 із використанням техніки ClickFix: лише у вересні 2026 року фахівці виявили понад 100 скомпрометованих вебресурсів. Через підроблену перевірку Cloudflare користувачів Windows спонукають самостійно виконати команду, що призводить до зараження комп’ютера шкідливим ПЗ
Якщо в ДТП брали участь лише два автомобілі, немає потерпілих і пошкодженого іншого майна, а водії тверезі, мають чинні поліси ОСЦПВ та погоджуються щодо обставин пригоди, Європротокол можна оформити через застосунок Дія. Для цього потрібно перевірити дані, додати інформацію про ДТП, фото та схему, а потім підписати документ Дія.Підписом
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку