
Експерт
Віра КарапутаПрактикуючий бухгалтер в агросфері консультант із податкового планування, засновник та керівник консалтингової агенції AgroBalanceVira

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Експерт пояснив, як правильно організувати бухгалтерський облік весняно-польових робіт у сільському господарстві, щоб забезпечити податкову безпеку та достовірність фінансової звітності. У статті розглянемо порядок документування та обліку придбання і списання насіння та палива під час весняно-польових робіт, а також наведемо приклади бухгалтерських проведень
Весняно-польові роботи є одним із найважливіших етапів виробничого циклу сільськогосподарських підприємств. Саме в цей період здійснюються основні технологічні операції: підготовка ґрунту, посів культур, внесення добрив та інші агротехнічні заходи. Для їх проведення підприємства використовують значні матеріальні ресурси, зокрема насіння, паливо, добрива та інші виробничі запаси.
Відповідно до вимог законодавства всі господарські операції повинні бути належним чином задокументовані та відображені в бухгалтерському обліку. Правильне документування та облік дають змогу контролювати використання ресурсів, формувати достовірну собівартість продукції та уникати податкових ризиків.
Облік господарських операцій у сільському господарстві регулюється такими основними нормативними актами:
Відповідно до ст. 9 Закону про бухгалтерський облік, підставою для відображення господарських операцій у бухгалтерському обліку є первинні документи, які повинні бути складені під час здійснення операції або відразу після її завершення.
Слід зазначити, що витрати на посівну (насіння, пальне) можуть бути визнані лише щодо тих земельних ділянок, права на які офіційно зареєстровані в Реєстрі речових прав. Це важливо для платників на загальній системі оподаткування, платників єдиного податку 4-ї та 3-ї групи для підтвердження реальності господарських операцій та для обліку ПДВ.
Податківці дедалі частіше блокують податкові накладні аграріїв, посилаючись на «відсутність технічних можливостей» для виробництва.
Важливо: перед початком посівної перевірте, чи подані у формі 20-ОПП дані про всі ваші активи: земельні ділянки (поля), склади для зберігання насіння та пального, а також власну чи орендовану техніку. Якщо списуєте 100 тонн дизеля, а за даними ДПС у вас немає жодного трактора – це прямий шлях до переліку ризикових платників
Для проведення посівної кампанії підприємства закуповують необхідні ресурси – насіння, паливо, добрива та інші матеріали. Згідно з НП(С)БО 9, такі ресурси визнаються запасами підприємства.
Облік придбання насіння
Первісна вартість запасів, відповідно до п. 9 НП(С)БО 9, включає:
Підставою для оприбуткування насіння є:
Бухгалтерські проведення придбання насіння
Підприємство придбало насіння на суму 120 000 грн (у т.ч. ПДВ – 20 000 грн).
Таблиця 1
№ | Зміст операції | Дт | Кт | Сума, грн |
1 | Оприбутковано насіння | 208 | 631 | 100 000 |
2 | Відображено податковий кредит з ПДВ (ст. 198 ПКУ) | 641 | 631 | 20 000 |
3 | Перераховано кошти постачальнику | 631 | 311 | 120 000 |
ПДВ-нюанс для рослинництва
Згідно з пп. «г» п. 193.1 ПКУ, для деяких видів сільськогосподарської продукції (зокрема, насіння соняшнику, ріпаку, кукурудзи, пшениці) при постачанні може застосовуватися ставка 14%. Це важливо для правильного відображення податкового кредиту.
Насіння обліковується на рахунку 208 «Матеріали сільськогосподарського призначення».
Облік придбання палива
Паливо є важливим ресурсом для проведення польових робіт, оскільки використовується для роботи тракторів та іншої сільськогосподарської техніки. Згідно з Наказом №291, паливо обліковується на рахунку 203 «Паливо».
Підставою для обліку є:
Бухгалтерські проведення придбання палива
Підприємство придбало дизельне пальне на суму 60 000 грн (у т.ч. ПДВ – 10 000 грн).
Таблиця 2
№ | Зміст операції | Дт | Кт | Сума, грн |
1 | Оприбутковано дизельне пальне | 203 | 631 | 50 000 |
2 | Відображено податковий кредит з ПДВ | 641 | 631 | 10 000 |
3 | Оплачено постачальнику | 631 | 311 | 60 000 |
Під час проведення польових робіт матеріальні ресурси використовуються безпосередньо у виробництві. Згідно з п. 11 НП(С)БО, до виробничої собівартості включаються прямі матеріальні витрати, тобто вартість використаних матеріалів.
Списання насіння
Списання насіння на посів проводиться на підставі:
Бухгалтерські проведення зі списання насіння
На посів використано насіння на суму 35 000 грн.
Таблиця 3
№ | Зміст операції | Дт | Кт | Сума, грн |
1 | Списано насіння на посів | 231 | 208 | 35 000 |
Рахунок 231 «Рослинництво» використовується для обліку витрат на вирощування сільськогосподарських культур.
Списання палива
Списання палива здійснюється на підставі документів, що підтверджують виконання робіт.
Основні документи:
Як визначити норми витрат палива
Оскільки Норми витрат палива і мастильних матеріалів на автомобільному транспорті, затверджені наказом Мінтрансу від 10.02.1998 №43, скасовані, агропідприємство має три шляхи:
Зверніть Увагу! Цей наказ обов’язково має бути закріплений в Наказі про облікову політику підприємства. Це перший документ, який вимагають перевіряючі при аналізі списання ПММ
Бухгалтерські проведення зі списання палива
На виконання польових робіт використано пальне на суму 12 000 грн.
Таблиця 4
№ | Зміст операції | Дт | Кт | Сума, грн |
1 | Списано пальне на польові роботи | 231 | 203 | 12 000 |
Якщо паливо використовується для загальновиробничих потреб, проводка буде:
Таблиця 5
№ | Зміст операції | Дт | Кт | Сума |
1 | Списано паливо на загальновиробничі витрати | 91 | 203 | сума витрат |
Коли агропідприємство наймає стороннього виконавця (ФОП чи іншу юрособу) для проведення весняно-польових робіт і заправляє його техніку своїм дизелем, податкова може трактувати це як реалізацію пального. Якщо у вас немає ліцензії на оптову або роздрібну торгівлю пальним, можливі штрафи.
Операція має бути оформлена не як продаж пального, а як використання ресурсу замовника для надання послуги.
Юридичне оформлення
У договорі про надання послуг (наприклад, на висів кукурудзи) обов'язково пропишіть пункт:
Замовник забезпечує виконавця пально-мастильними матеріалами, необхідними для виконання робіт. Пальне передається виконавцю на давальницьких умовах, залишається власністю Замовника і не підлягає оплаті Виконавцем.
Документування
Бухгалтерські проведення
Умова: агропідприємство передало підряднику 1000 літрів дизельного пального вартістю 50 000 грн для оранки поля. Вартість самих послуг підрядника – 20 000 грн.
Таблиця 6
№ | Зміст операції | Дт | Кт | Сума, грн | Документ |
1 | Передано пальне підряднику (переміщення) | 203/Підрядник | 203/Склад | 50 000 | Акт передачі ПММ |
2 | Отримано акт за виконані послуги | 231 | 631 | 20 000 | Акт виконаних робіт |
3 | Списано пальне на підставі звіту підрядника | 231 | 203/Підрядник | 50 000 | Звіт про використання ПММ |
4 | Відображено податковий кредит з послуг (ПДВ) | 641/ПДВ | 631 | 4 000 | Податкова накладна |
Пальне списано безпосередньо на собівартість врожаю (Дт 231), ліцензія на торгівлю не потрібна, ПДВ-зобов'язання за «продаж» пального не виникають.
Слідкуйте, щоб в Актах не було фрази «продаж пального» чи «компенсація вартості пального». Тільки «використання пального Замовника».
Згідно зі ст. 9 Закону про бухгалтерський облік, первинні документи повинні містити такі обов’язкові реквізити:
Зверніть Увагу! Ви можете використовувати самостійно виготовлені бланки, що включатимуть обов’язкові реквізити згідно зі статтею 9 Закону про бухгалтерський облік чи реквізити типових або спеціалізованих форм (п. 2.7 Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказом Мінфіну від 24.05.1995 №88; далі – Положення №88)
Якщо підприємство використовує електронний документообіг, ці форми можна адаптувати, зберігаючи всі обов'язкові реквізити, що передбачено Положенням №88.
Етап 1. СКЛАД: Надходження ресурсів Тут ми підтверджуємо, що ТМЦ стали нашою власністю.
|
⬇️ (Видача в роботу)
Етап 2. СКЛАД ➔ ПОЛЕ: контроль видачі Тут ми фіксуємо передачу ресурсу відповідальній особі.
|
⬇️ (Виконання польових робіт)
Етап 3. ПОЛЕ: Підтвердження використання Тут ми доводимо реальність робіт для податкової.
|
⬇️ (Зведення даних)
Етап 4. БУХГАЛТЕРІЯ: Формування собівартості Тут ми збираємо всі витрати в одну цифру. Списання використаних ресурсів на об'єкт обліку (конкретна культура/поле). Рахунок: Дт 231 «Рослинництво» – Кт 203, 208, 661, 631. |
Документи щодо придбання матеріалів:
Документи щодо виконання польових робіт:
Документи щодо списання матеріалів:
Правильне оформлення цих документів є необхідною умовою достовірного ведення бухгалтерського обліку та підтвердження витрат підприємства.
Шаблони та зразки документів:
Товарно-транспортна накладна (форма №1-ТН) з 26.07.2026
Податкова накладна (з 01.10.2024)
Акт витрат насіння і садівного матеріалу (форма №ВЗСГ-4)
Лімітно-забірна картка на отримання матеріальних цінностей (форма №ВЗСГ-1)
Накладна ((внутрігосподарського призначення) форма №ВЗСГ-8))
Обліковий лист тракториста-машиніста
Наказ про затвердження норм витрат пального (літній, зимовий періоди)
Наказ про облікову політику сільськогосподарського підприємства
Акт приймання-передачі товарно-матеріальних цінностей (безоплатно)
Звіт про використання ТМЦ за договором підряду
Акт виконаних робіт (послуг) до цивільно-правового договору
Читайте більше:
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
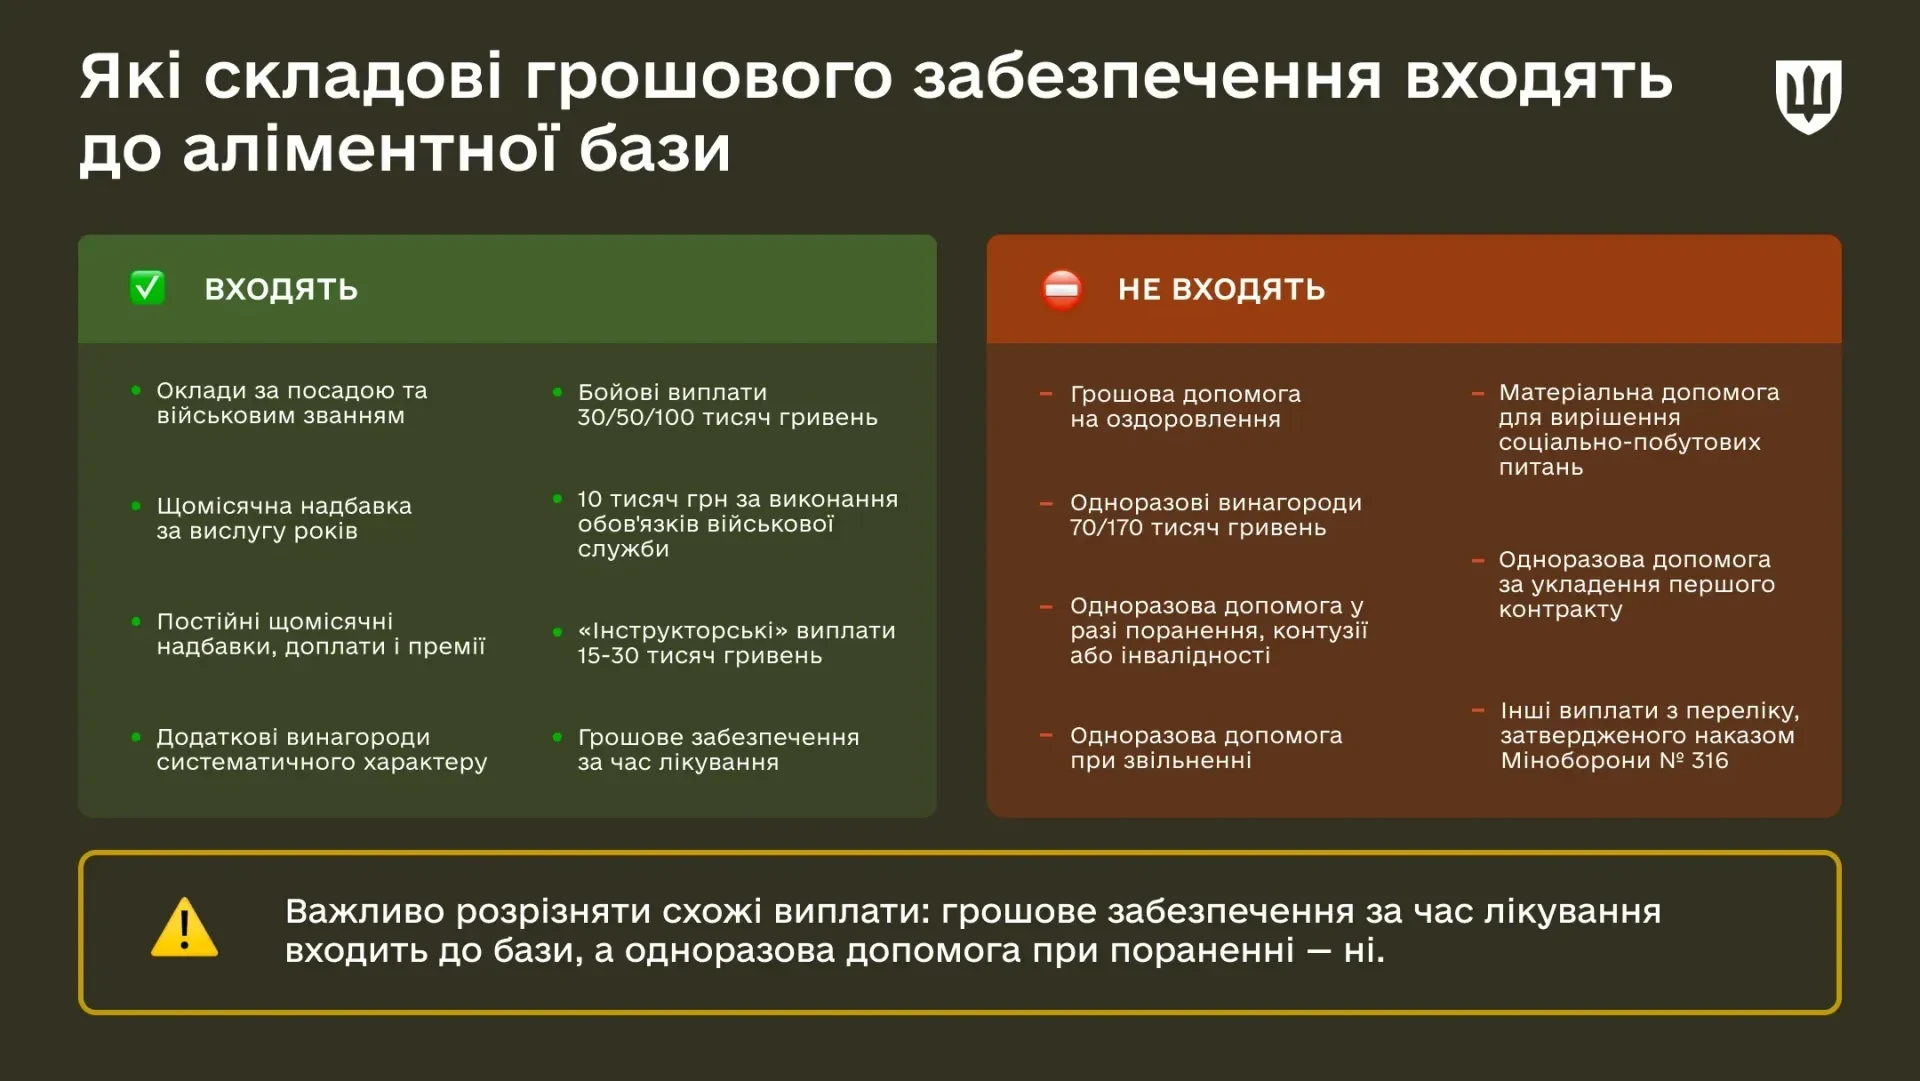
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня