


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Транспорт у діяльності
19.08.2026
Оренда автомобіля у працівника: облік і оподаткування
Досить часто роботодавці зацікавлені у прийнятті на роботу працівників з власними автомобілями. Такий інтерес зумовлений роз’їзним характером роботи таких працівників або їх частими поїздками для виконання службових завдань. Одним із варіантів використання автомобіля в господарській діяльності підприємства – укладення з таким працівником договору оренди його автомобіля. Далі – докладніше про умови і ризики такого договору
- Укладення договору оренди авто між працівником і роботодавцем
- Облік витрат орендаря за договором оренди автомобіля
- Оренда автомобіля у працівника: податкові наслідки
- Ремонти та поліпшення об'єкта оренди: ризики для сторін
- Висновки
Укладення договору оренди авто між працівником і роботодавцем
Хоч договір найму (оренди) транспорту (авто), укладається між працівником та роботодавцем, проте регулюються ці відносини загальними нормами цивільного права.
За договором найму (оренди) наймодавець (фізична особа) передає або зобов'язується передати наймачеві (підприємству) майно у користування за плату на певний строк (ст. 759 Цивільного кодексу України, далі – ЦКУ).
Працівник може укласти договір оренди легкового автомобіля, якщо він є власником або йому належать майнові права на цей автомобіль (ст. 761 ЦКУ).
Договір оренди легкового автомобіля з фізичною особою укладається у письмовій формі та підлягає обов'язковому нотаріальному посвідченню (ст. 799 ЦКУ).
Зверніть увагу! У такому разі правовідносини, які виникатимуть між сторонами, носитимуть цивільно-правовий характер і не відносяться до трудових відносин
Істотними умовами договору оренди є (виходячи зі змісту статей 798-805 ЦКУ):
- предмет договору (найменування, марка автомобіля, номерний знак транспортного засобу, рік випуску, колір, реквізити посвідчення про реєстрацію транспортного засобу);
- строк договору оренди;
- орендна плата (розмір та періодичність виплати);
- умови повернення транспортного засобу тощо.
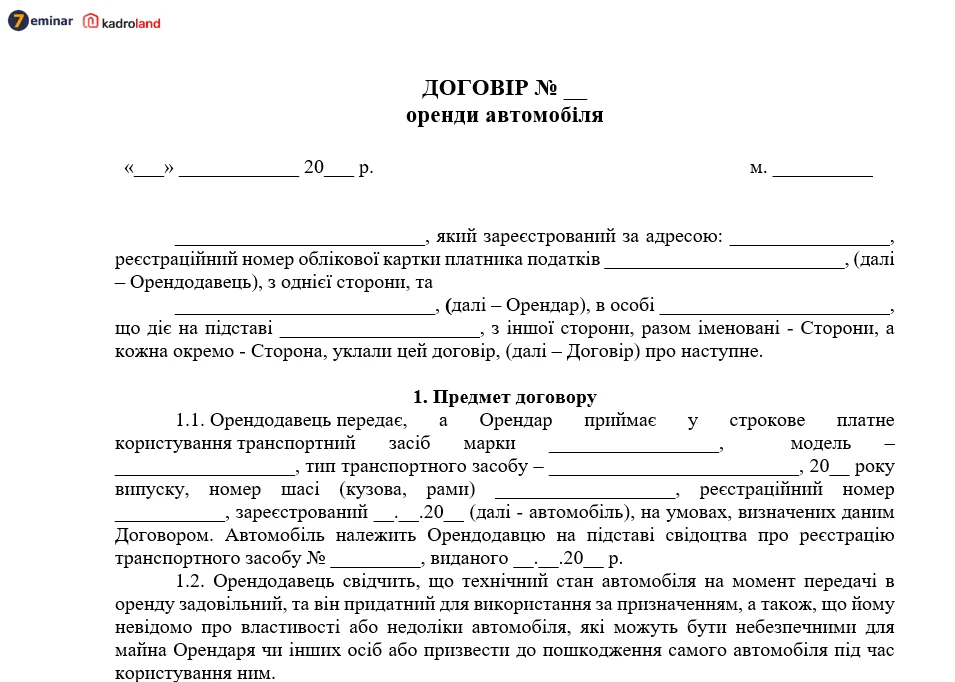
Завантажуйте зразок Договір оренди автомобіля між фізичною та юридичною особою
Облік витрат орендаря за договором оренди автомобіля
Передання автомобіля за договором оренди оформлюється актом приймання-передачі.
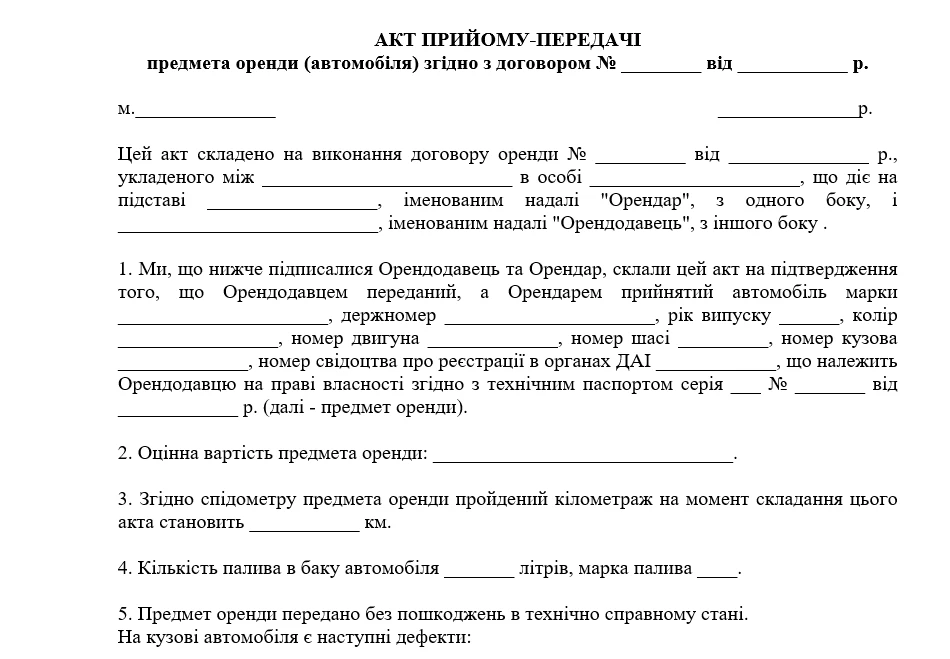
Завантажуйте шаблони Акт приймання-передачі предмета оренди (автомобіля)
Автомобіль обліковується на позабалансовому рахунку 01 «Орендовані необоротні активи».
Витрати на оренду автомобіля та його експлуатацію відображаються в обліку з урахуванням мети використання автомобіля – у складі:
- загальновиробничих (рахунок 91),
- адміністративних витрат (рахунок 92),
- витрат на збут (рахунок 93)
- інших витрат (рахунок 94).
Відображення в обліку орендних операцій
Зміст господарської операції | Дт | Кт | Сума, грн. |
Отримано об’єкт оренди | 01 | - | 50000,00 |
Нараховано орендну плату | 91 (92,93,94) | 685 | 1000,00 |
Нараховано ПДФО на суму орендної плати | 685 | 641/ПДФО | 180,00 |
Нараховано ВЗ на суму орендної плати | 642/ВЗ | 50,00 | |
Сплачено ПДФО до бюджету | 641/ПДФО | 311 (301) | 180,00 |
Сплачено ВЗ до бюджету | 642/ВЗ | 50,00 | |
Виплачена орендна плата | 685 | 770,00 | |
Повернуто об’єкт оренди (у періоді закінчення дії договору) | - | 01 | 50000,00 |
Оренда автомобіля у працівника: податкові наслідки
Сума орендної плати є доходом фізичної особи – орендодавця (пп. 14.1.54 Податкового кодексу України (далі – ПКУ)), який, своєю чергою, включають до об’єкта оподаткування ПДФО та військовим збором (пп. 163.1.2 ПКУ). Крім того, суми винагород та інших виплат, нарахованих (виплачених) платнику податку відповідно до умов цивільно-правового договору, включають до загального місячного (річного) оподатковуваного доходу платника податку (пп. 164.2.2 ПКУ).
Отже, дохід орендодавця оподатковують ПДФО за ставкою 18% та військовим збором за ставкою 5%. ПДФО та військовий збір сплачують за місцезнаходженням податкового агента (пп. 168.4.4 ПКУ).
ЄСВ на суму орендної плати не нараховується, оскільки відносини, які виникають між підприємством та працівником при укладенні договору найму (оренди), не мають ознак правовідносин, що регулюють виконання робіт або надання послуг (ЗІР, категорія 201.03).
Операції з отримання авто в оренду та його повернення не є об’єктом обкладення ПДВ (пп. 196.1.2 ПКУ). Оскільки працівник як фізична особа не є платником ПДВ, податковий кредит за сумами орендної плати не виникає.
Наприклад, за договором оренди автомобіля підприємство виплачує орендодавцю (фізичній особі) орендну плату у розмірі 7000 грн.
Суми орендних платежів, які виплачуються податковим агентом на користь фізичних осіб на підставі договорів оренди рухомого майна (транспортний засіб, обладнання, устаткування та інше майно) відображаються ним у додатку 4ДФ до Розрахунку за ознакою доходу «127» (ЗІР, категорія 103.25).
Зразок додатку 4ДФ
1 | 2 | 3а | 3 | 4а | 4 | 5а | 5 | 6 | 7 | 8 | 9 | 10 |
1 | 2426242625 | 7000,00 | 7000,00 | 1260,00 | 1260,00 | 350,00 | 350,00 | 127 | - |
Ремонти та поліпшення об'єкта оренди: ризики для сторін
Важливо у договорі оренди визначити, хто із сторін здійснює поточний та капітальний ремонт і забезпечує техобслуговування автомобіля
Інакше діятимуть загальні норми, вказані у ст. 776 ЦКУ:
- поточний ремонт речі, переданої у найм (оренду), провадиться наймачем за його рахунок, якщо інше не встановлено договором або законом;
- капітальний ремонт такої речі провадиться наймодавцем за його рахунок, якщо інше не встановлено договором або законом.
Для цього слід врахувати визначення, наведені у п. 1.3 розд. І Положення про технічне обслуговування і ремонт дорожніх транспортних засобів автомобільного транспорту, затвердженого наказом Мінтранспорту від 30.03.1998 №102:
- поточний ремонт – ремонт, який виконується для забезпечення або відновлення роботоздатності виробу і полягає в заміні і (або) відновленні окремих частин;
- капітальний ремонт – ремонт, який виконується для відновлення справності та повного або близького до повного відновлення ресурсу виробу із заміною чи відновленням будь-яких частин, у тому числі базових;
- технічне обслуговування – комплекс операцій чи операція щодо підтримки роботоздатності або справності виробу під час використання за призначенням, зберігання та транспортування.
Тож якщо договором передбачено, що орендар здійснює поточний ремонт та технічне обслуговування автомобіля, переданого в оренду, то в орендодавця (працівника) не виникає дохід для оподаткування ПДФО та ВЗ. ДПС підтверджує такий підхід у роз’ясненні в ЗІР, категорія 103.02.
Разом з тим, якщо орендар проведе капітальний ремонт автомобіля за свій рахунок, то в орендодавця (працівника) виникає дохід, який підлягає оподаткуванню ПДФО та ВЗ. Оподаткування можна уникнути, якщо працівник відшкодує роботодавцю вартість капітального ремонту. Втім підстави для цього мають бути передбачені відповідними положеннями договору оренди.
Висновки
- За договором оренди автомобіля, який належить працівнику, правовідносини, які виникають між сторонами, носять цивільно-правовий характер і не відносяться до трудових відносин.
- Передання автомобіля за договором оренди оформлюється актом приймання-передачі.
- Дохід орендодавця податковий агент (орендар) оподатковує ПДФО та ВЗ і сплачує за своїм місцезнаходженням. ЄСВ на суму орендної плати не нараховується.
- Для уникнення податкових ризиків важливо у договорі оренди визначити, хто зі сторін здійснює поточний та капітальний ремонт і забезпечує техобслуговування автомобіля.
Читати більше:
Форма № 20-ОПП: алгоритм заповнення та зразки
Збір за місця для паркування транспортних засобів
Декларація з транспортного податку: подання і заповнення
Відомості про транспортний засіб до ТЦК: посібник з практичних ситуацій
Шаблони та зразки документів:
Акт приймання-передачі легкового автомобіля з оренди
Акт приймання-передачі предмета оренди (автомобіля)
Акт приймання-передачі до договору оренди легкового автомобіля
Судова практика
12.10.2026
Невиплачена зарплата: Верховний Суд пояснив, коли строки звернення до суду мають значення
Верховний Суд у справі №373/1381/25 наголосив на важливості обставин, які апеляційний суд не дослідив належним чином: чи отримав працівник письмове повідомлення про нараховані та виплачені суми при звільненні й коли саме. Суд скасував рішення апеляції та направив справу на новий розгляд. Розбираємо, чому документ про остаточний розрахунок може мати вирішальне значення для трудового спору
Військовий збір
12.10.2026
Міжнародні конвенції та військовий збір: чи діє звільнення у роз’ясненні від ДПС
ДПС роз’яснила, що дохід, який відповідно до міжнародної конвенції про уникнення подвійного оподаткування звільняється від ПДФО в Україні, не звільняється автоматично від військового збору. Податківці зазначили, що військовий збір не є ідентичним або подібним за своєю суттю до прибуткового податку з громадян чи ПДФО та не підпадає під дію таких конвенцій
Е-сервіс
12.10.2026
Бронювання в Дії недоступне: портал на технічних роботах з 10 жовтня
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 12 жовтня портал досі не працює

Військовий облік
12.10.2026
Військовий облік на підприємстві: кого потрібно обліковувати, а кого – ні
Військовий облік охоплює призовників, військовозобов’язаних і резервістів, які працюють за трудовим договором, зокрема сумісників. Водночас є винятки: наприклад, особи, виключені з військового обліку, та мобілізовані працівники. Розглянемо, кого включати до військового обліку підприємства та які нюанси врахувати
Цільове фінансування
12.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Особи з інвалідністю
12.10.2026
Чи потрібно разом зі Звітом про внесок подавати документи, що підтверджують інвалідність
Звіт про внесок за осіб з інвалідністю: чи потрібно додатково отримувати якісь відомості з Пенсійного фонду, щоб підтвердити, що людина, яку вказуємо у звітності, має інвалідність? Чи є якісь узгодження між ДПС та ПФУ?
ФОП
12.10.2026
Тестовий переказ для перевірки рахунку Payoneer: чи потрібно включати суму до доходу ФОП-єдинника
ФОП на єдиному податку (3 група, 5%) відкрив рахунок в PAYONEER, вказав свій доларовий рахунок в українському банку. І на вказаний рахунок від PAYONEER надійшло 20 центів із коментарем «PAYONEER BANK VERIFICATION». Повернути цю суму не можливо. Дохід у ФОП поки відсутній. Як правильно врахувати ці 20 центів? Вважати доходом чи ні?

Судова практика
12.10.2026
ВС підтвердив право банків закривати рахунки ФОП через ризики фінмоніторингу: ключові висновки справи
Касаційний господарський суд у складі Верховного Суду поставив крапку у спірній справі за позовом фізичної особи-підприємця до банку щодо визнання протиправними дій з припинення ділових відносин, розірвання договору та закриття рахунків. Суд касаційної інстанції підтримав позицію банку та суду апеляційної інстанції, відмовивши у задоволенні позову ФОП
Бронювання, критичність
12.10.2026
Нові правила критичності ухвалять до 20 жовтня: що потрібно зробити роботодавцям
Уряд готує зміни до правил бронювання військовозобов’язаних: до 20 жовтня міністерства та ОДА мають переглянути й перезатвердити галузеві критерії критичності. Також пропонують створити Координаційний центр при КМУ, який зможе рекомендувати надання статусу критично важливого підприємства, збільшення ліміту бронювання понад 50% або позбавлення такого статусу. Роботодавцям варто вже зараз перевірити відповідність чинним критеріям, актуалізувати документи та підготуватися до можливого перегляду правил
Єдиний податок
12.10.2026
Послуги без КВЕД, оплата пізніше вже з КВЕД: чи втрачає ФОП право на єдиний податок
Ситуація, коли ФОП спочатку надає послуги, а вже потім додає відповідний КВЕД, є доволі поширеною на практиці. Проте з точки зору податкового законодавства ключове значення має не дата оплати, а момент внесення виду діяльності до Реєстру платників єдиного податку. Офіційна позиція ДПС, викладена у листі від 24.02.2026 №197, чітко вказує: надання послуг без зареєстрованого КВЕД є порушенням умов спрощеної системи та тягне за собою обов’язковий перехід на іншу систему сплати податків та зборів
Відпустка, відпускні
12.10.2026
Чорнобильські відпустки на 2027 рік: документи для ПФУ та нова форма графіка
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

Перевірки, штрафи
12.10.2026
ТОВ не перевіряли з 2016 року: за які роки можна знищити бухгалтерські документи
ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
Акцизний податок
12.10.2026
еАкциз з 1 липня 2027 року: Комітет рекомендує, а ВРУ не включила в порядок денний
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. 10.09.2026 Комітет рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року і прийняти цей законопроєкт одразу і в цілому. Таким чином, якщо депутати проголосують «за», то документ одразу направиться на підпис Президенту

Податкова та фінзвітність
12.10.2026
Винагорода за ЦПД нарахована в серпні, а виплачена у вересні: коли заповнювати рядок 05 додатка 4ДФ
Винагороду за цивільно-правовим договором нарахували в серпні 2026 року, а виплатили у вересні? Рядок 05 додатка 4ДФ заповнюють за звітний період, у якому нараховано дохід з ознакою «102». Тож у цій ситуації кількість осіб, які працювали за ЦПД, зазначають у серпні – місяці нарахування винагороди, а не повторно у вересні, коли відбулася виплата
Особи з інвалідністю
12.10.2026
Медзаклади, перевірте норматив 2%! Офіційна позиція Мінсоцполітики!
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
Податок на прибуток
12.10.2026
Прощення 50% боргу за знищений товар: які податкові наслідки для постачальника, – в роз'ясненні від ДПС
Якщо постачальник погоджується пробачити покупцю 50% вартості знищеного нереалізованого товару, це матиме податкові наслідки для ТОВ. Для податку на прибуток прощена заборгованість може розглядатися як безоплатно наданий товар, а необхідність коригування фінансового результату залежатиме від умов, визначених ПКУ. Водночас раніше нараховані податкові зобов’язання з ПДВ залишаються, адже прощення боргу не є поверненням товару

Бронювання, критичність
12.10.2026
Чи перестануть враховувати працівників з відстрочками при бронюванні: що робити роботодавцям
Правила бронювання військовозобов'язаних продовжують змінюватися, і найближчим часом можливі нові корективи. Експертка з кадрових питань Галина Казначей припускала раніше, що уряд може виключити з розрахунку квоти бронювання працівників, які вже мають відстрочку від призову за іншими підставами і 12 жовтня нардеп Ярослав Железняк оприлюднив інформацію про проєкт постанови, що містить таке положення