Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як ФОП подати ліквідаційну декларацію після припинення діяльності? Розбираємо строки звітування для 1, 2 та 3 груп, визначення звітного періоду, заповнення декларації й Додатка 1, сплату єдиного податку, військового збору та ЄСВ. Покрокові приклади допоможуть правильно оформити ліквідаційну звітність без помилок
Після припинення підприємницької діяльності важливо правильно визначити звітний період для подання ліквідаційної декларації.
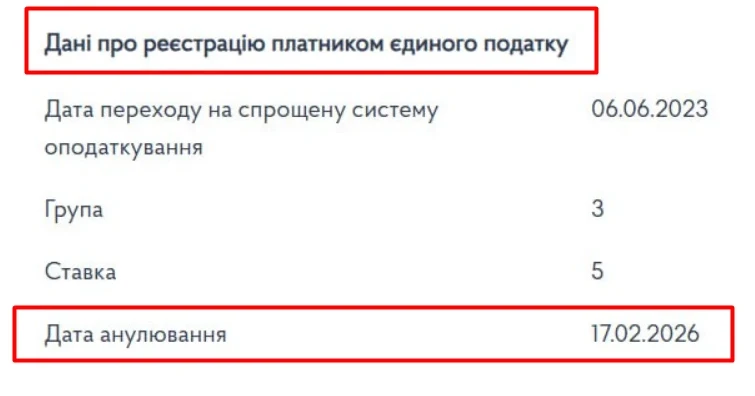
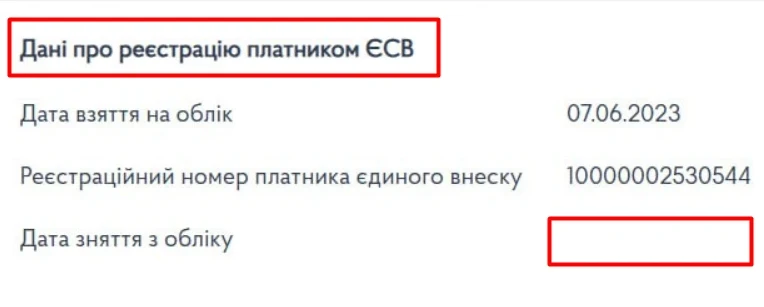
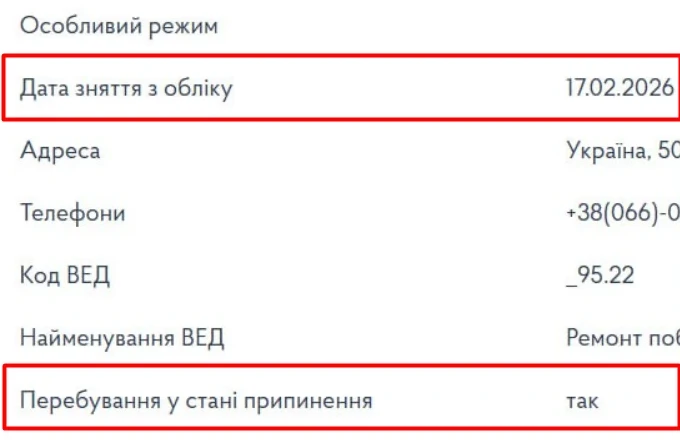
Зміни у статусі ФОП відображаються в Електронному кабінеті платника податків, в розділі «Облікові дані платника податків», де мають з’явитися дві ключові дати:
Важливо зазначити, що дата зняття з обліку як платника ЄСВ не відображатиметься в Електронному кабінеті. Це відбувається лише після проведення перевірки податковою. Тому для остаточного зняття з обліку як платника ЄСВ необхідно дочекатися завершення всіх перевірочних процедур.
Як це буде виглядати в розділі Облікові дані платника в Електронному кабінеті платника податків:
Головною датою для ФОП, яка визначає порядок подання декларації, є дата припинення підприємницької діяльності.
Саме цю дату необхідно зазначати у Додатку 1 під час заповнення ліквідаційної звітності.
Датою припинення підприємницької діяльності фізичних осіб - підприємців є дата внесення до ЄДР запису про державну реєстрацію припинення підприємницької діяльності цією фізичною особою, крім випадку, коли у відомостях з ЄДР є застереження, що датою припинення підприємницької діяльності вважається інша конкретна дата.
Ліквідаційна податкова декларація платника єдиного податку (далі – Декларація) складається наростаючим підсумком з початку року та подається разом із додатками 1 та 2 востаннє за податковий (звітний) період, у якому було проведено державну реєстрацію припинення підприємницької діяльності. Додаток 2 подається лише за наявності показників для заповнення.
Ліквідаційна декларація подається в один із таких способів:
За загальним правилом платники єдиного податку подають Декларацію в такі строки:
Поряд з цим, якщо ФОП припиняє діяльність до завершення звітного періоду, Декларацію можна подати за той звітний період, на який припадає дата ліквідації, до його завершення (ЗІР, категорія 107.01.07).
Окрему увагу слід приділити термінам подання ліквідаційної звітності для ФОП 1-2 групи. Згідно з останніми роз’ясненнями ДПС, ліквідаційна декларація подається в річні терміни, тобто до 01 березня наступного року.
Раніше податкові органи вимагали подання ліквідаційної звітності протягом 40 календарних днів після закінчення кварталу, в якому було припинено діяльність.
Рекомендуємо не зволікати поданням ліквідаційної декларації. Найкращий варіант – подати ліквідаційну декларацію в електронному вигляді одразу після припинення підприємницької діяльності, як тільки в Електронному кабінеті у розділі «Облікові дані платника податків» з’являться дати зняття з обліку та анулювання реєстрації платника єдиного податку.
ФОП подають ліквідаційну декларацію за формою:
Декларацію заповнюють українською мовою, без виправлень. Усі суми зазначають у гривнях із копійками.
Розглянемо приклад заповнення ліквідаційної декларації для ФОП 1 групи, який припинив підприємницьку діяльність 12.08.2026. Дата анулювання реєстрації платником єдиного податку – 12.08.2026 року. Для такого ФОП річна декларація платника єдиного податку буде ліквідаційною. ФОП сплачував ЄСВ у мінімальному розмірі за місяць - 1902,34 грн. Щомісячна сума єдиного податку - 332,80 грн, військового збору - 864,70 грн.
Ліквідаційну декларацію потрібно подати у річні терміни – до 01.03.2027, але повторимось - її можна подавати раніше, не чекаючи граничного терміну. Як тільки ви побачили в ЕК запис про припинення та анулювання реєстрації платником єдиного податку - вже можна подавати.
Покрокове заповнення ліквідаційної декларації
У розділі «Введення звітності» Електронного кабінету платника податків обираємо період «Рік 2026», натискаємо «Створити» і в категорії «Бланки» обираємо бланк форми F0103407, відкриваємо цей документ.
В полі «Стан документа» обираємо «звітний документ». Система автоматично присвоює номер однотипного документа у періоді, і його не слід змінювати. Якщо декларація створюється та подається кілька разів, номер може бути 2, 3 тощо — це нормальний процес автоматичної нумерації. Якщо вручну змінити номер на 1, звіт не буде прийнятий.
Одразу ставимо позначку про те, що у складі декларації буде подаватись Додаток 1. Відмітку про подання Додатка 2 не ставимо, оскільки у ФОП відсутні показники для його заповнення.
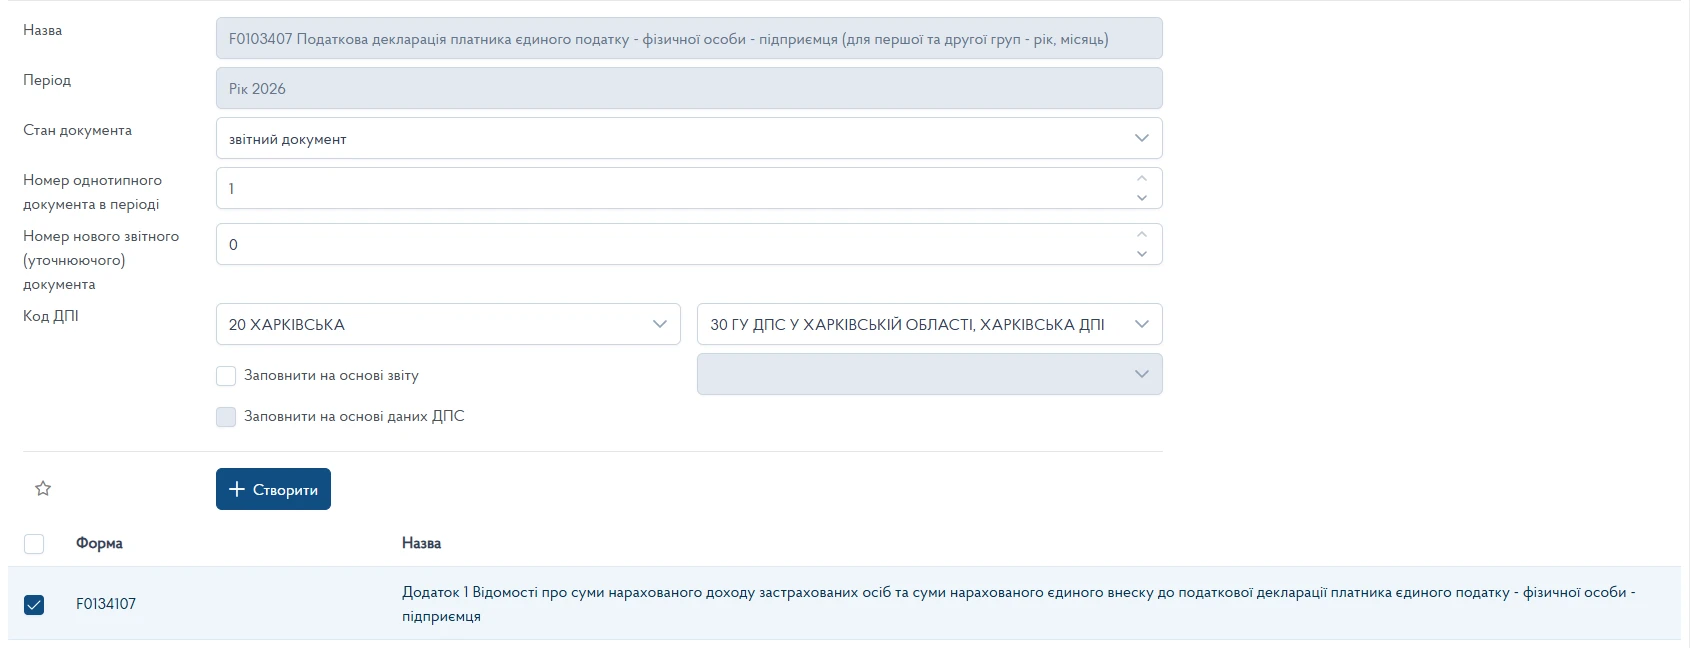
Після того, як ми все обрали, натискаємо «Створити» і перевіряємо заповнення полів 1- 2.
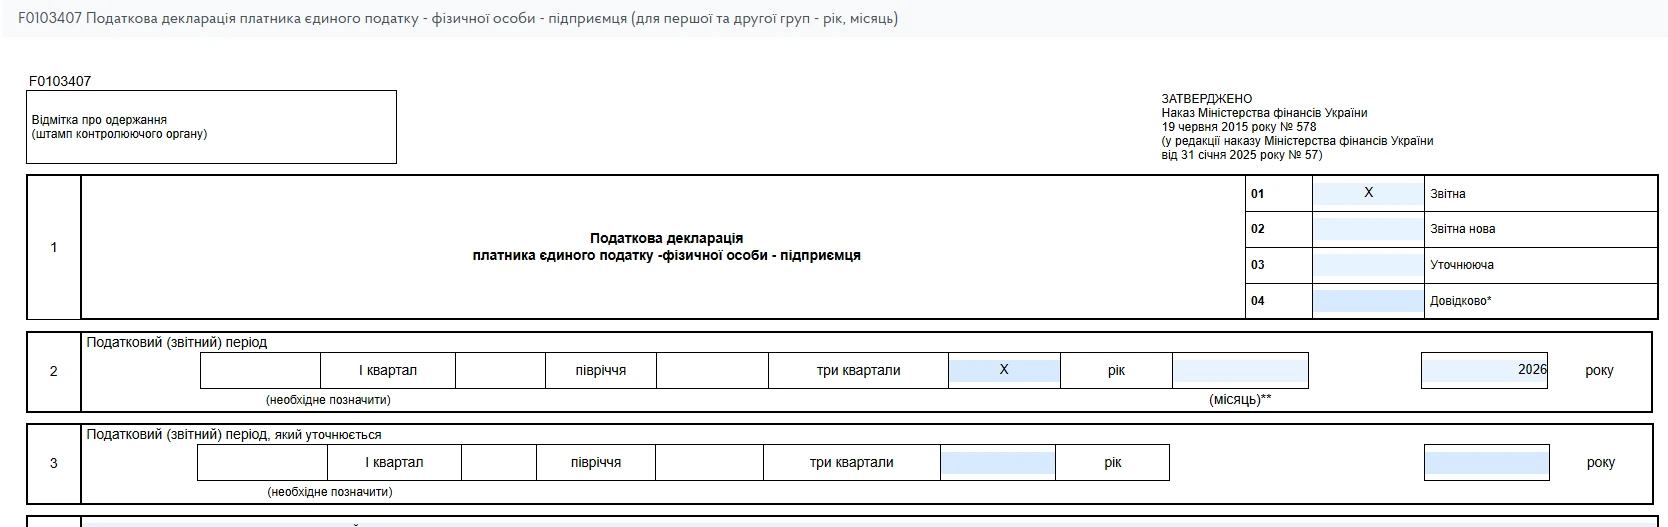
Поля 4-7 заповнюються автоматично, ФОП тільки потрібно перевірити правильність та актуальність інформації.
У полі 8 «Особливі відмітки» Декларації у рядку 8.1 «платника податку, що подає декларацію за останній податковий (звітний) період, на який припадає дата державної реєстрації припинення» проставляється позначка «х»;

Оскільки у ФОП 1 групи не може бути найманих працівників, то в полі 9 потрібно поставити 0. У полі 10 зазначаємо тільки ті КВЕД, які ФОП фактично здійснював у 2026 році.
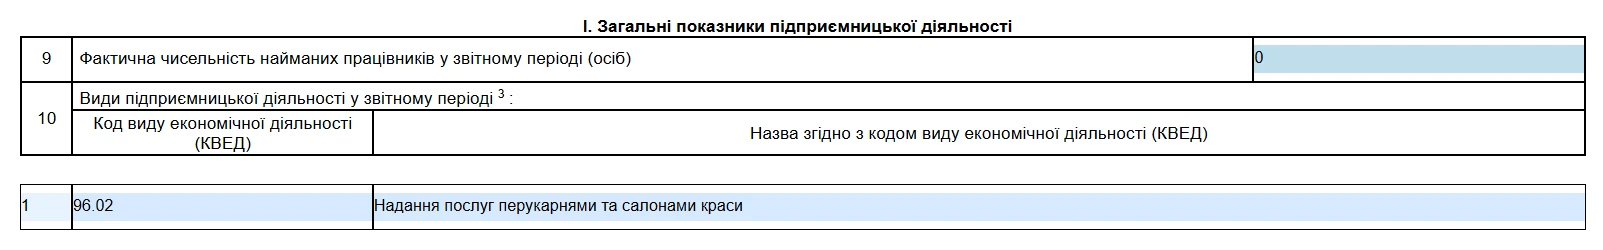
Заповнюємо Розділ II. Показники господарської діяльності для платників єдиного податку першої групи
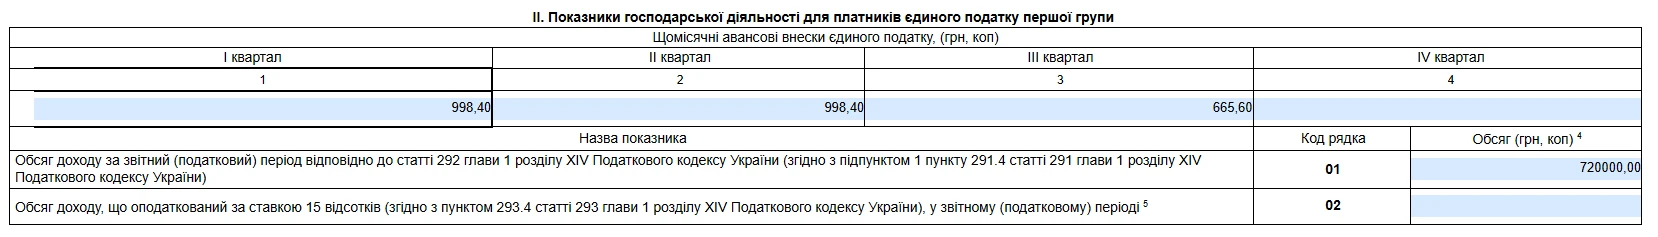
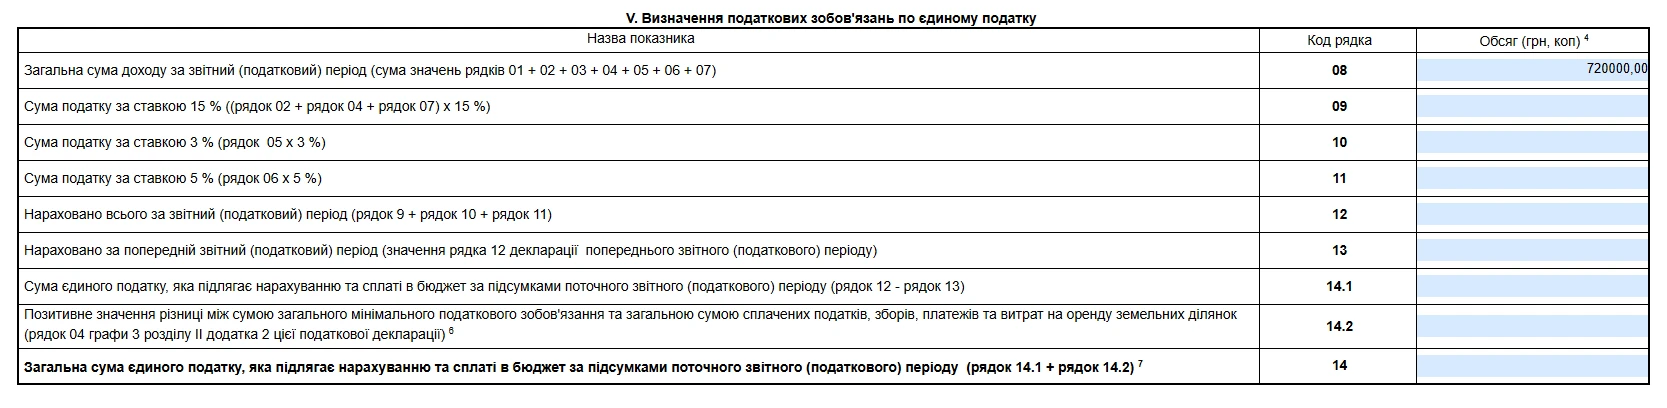
У рядку 21 декларації зазначаємо загальну суму нарахованого ЄСВ, яка має автоматично перенестись з рядка Усього графи 4 розділу 9 Додатку 1.

Переходимо до заповнення розділу VIII з військового збору.
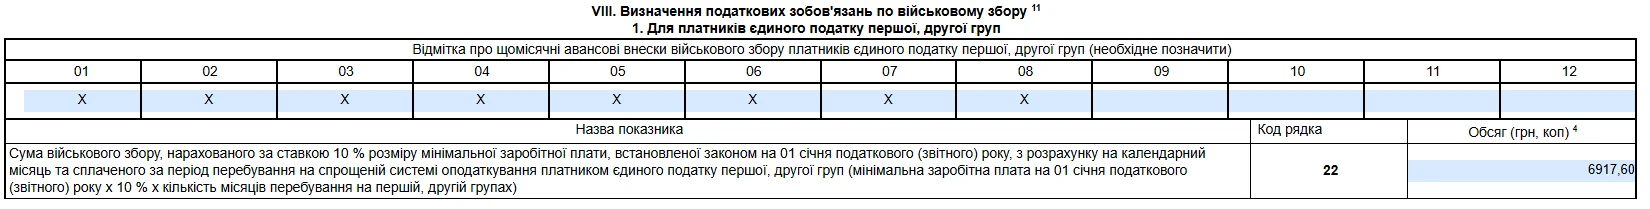
ФОП першої групи заповнюють підрозділ І. В цьому підрозділі потрібно проставити відмітку «Х» про сплату щомісячних авансових внесків із військового збору в кожному місяці року, в яких сплачувався військовий збір.
У нашому прикладі слід поставити відмітку «Х» у місяцях 01 - 08, за які ФОП сплатив військовий збір (ВЗ). У рядку 22 зазначається загальна сума ВЗ, нарахована за звітний період – 6917,60 грн (864,70 × 8).
Ставимо відмітку про подання Додатка 1 у складі декларації.

Заповнення Додатка 1 для ФОП 1 групи буде ідентичним заповненню Додатка 1 для ФОП 2 групи, тому приклад заповнення дивіться нижче.
Розглянемо приклад заповнення ліквідаційної декларації для ФОП 2 групи, який припинив підприємницьку діяльність 12.08.2026. Дата анулювання реєстрації платником єдиного податку – 12.08.2026 року. Для такого ФОП річна декларація платника єдиного податку буде ліквідаційною. ФОП сплачував ЄСВ у мінімальному розмірі за місяць - 1902,34 грн. У ФОП було 2 найманих працівника. Щомісячно ФОП сплачував авансовий внесок єдиного податку у сумі 1729,40 грн, військовому збору – 864,70 грн.
Ліквідаційну декларацію потрібно подати у річні терміни – до 01.03.2027, але подавайте її раніше, не чекаючи граничного терміну. Як тільки ви побачили в ЕК запис про припинення та анулювання реєстрації платником єдиного податку - вже можна подавати.
Покрокове заповнення ліквідаційної декларації
У розділі «Введення звітності» Електронного кабінету платника податків обираємо період «Рік 2025», натискаємо «Створити» і в категорії «Бланки» обираємо бланк форми F0103407, відкриваємо цей документ. В полі «Стан документа» обираємо «звітний документ». Система автоматично присвоює номер однотипного документа у періоді, і його не слід змінювати. Якщо декларація створюється та подається кілька разів, номер може бути 2, 3 тощо – це нормальний процес автоматичної нумерації. Якщо вручну змінити номер на 1, звіт не буде прийнятий.
Одразу ставимо позначку про те, що у складі декларації буде подаватись Додаток 1. Відмітку про подання Додатка 2 не ставимо, оскільки у ФОП відсутні показники для його заповнення.
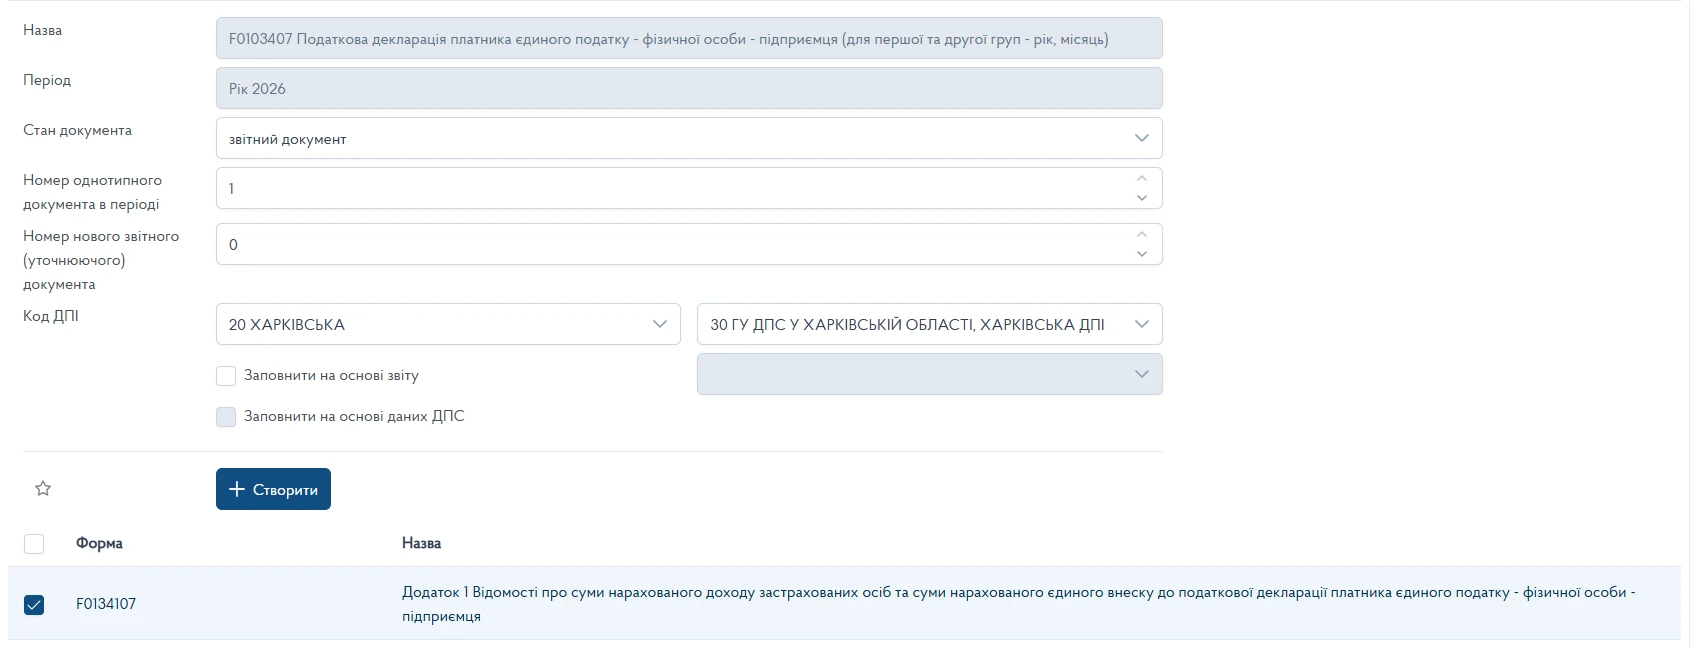
Після того, як ми все обрали, натискаємо «Створити» і перевіряємо заповнення полів 1-2.
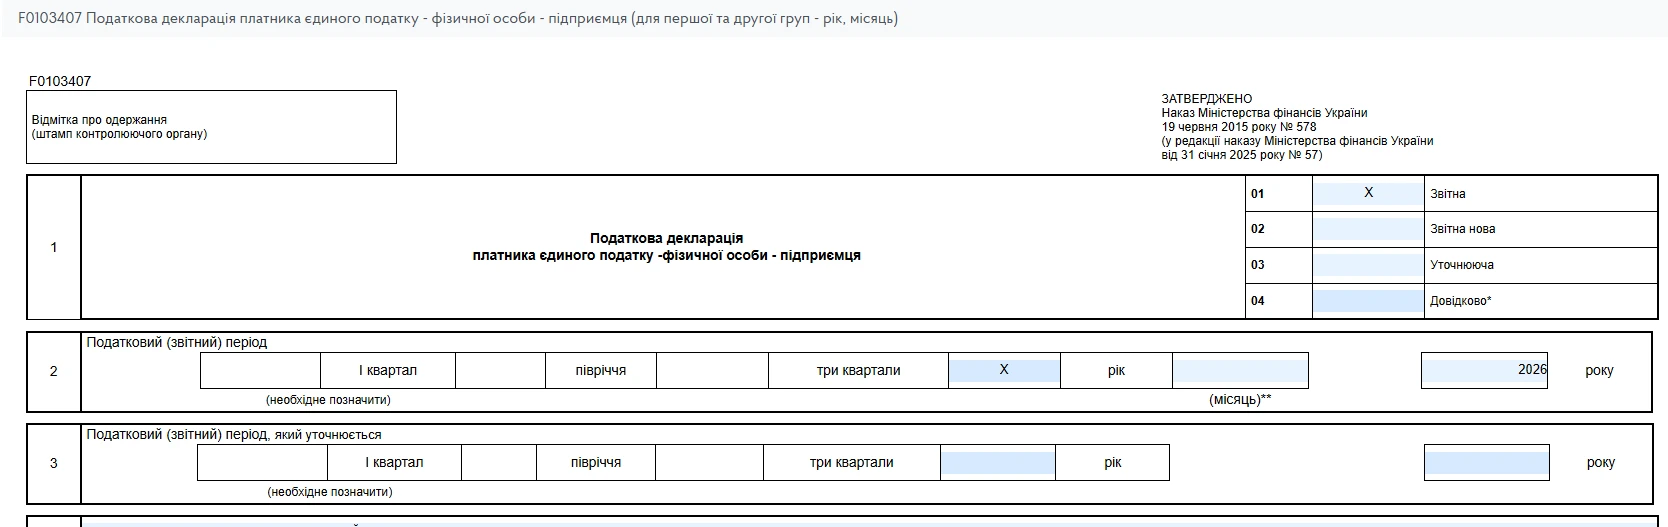
Поля 4-7 заповнюються автоматично, ФОП тільки потрібно перевірити правильність та актуальність інформації.
У полі 8 «Особливі відмітки» Декларації у рядку 8.1 «платника податку, що подає декларацію за останній податковий (звітний) період, на який припадає дата державної реєстрації припинення» проставляється позначка «х».

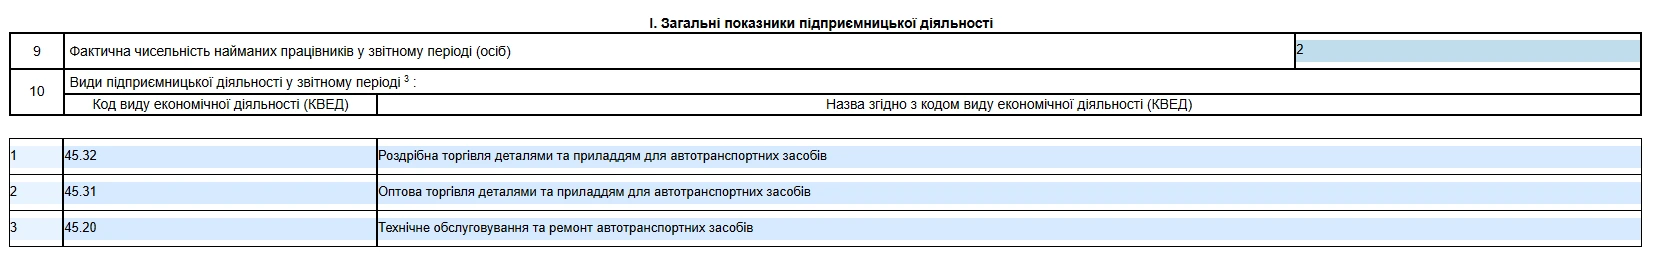
У полі 9 потрібно поставити - 2, оскільки у ФОП було 2 найманих працівники.
У полі 10 зазначаємо тільки ті КВЕД, які ФОП фактично здійснював у 2026 році.
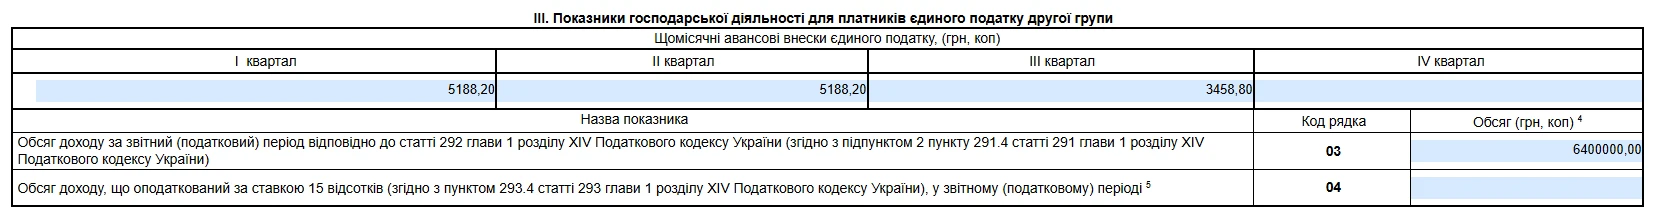
Заповнюємо Розділ IIІ. Показники господарської діяльності для платників єдиного податку другої групи
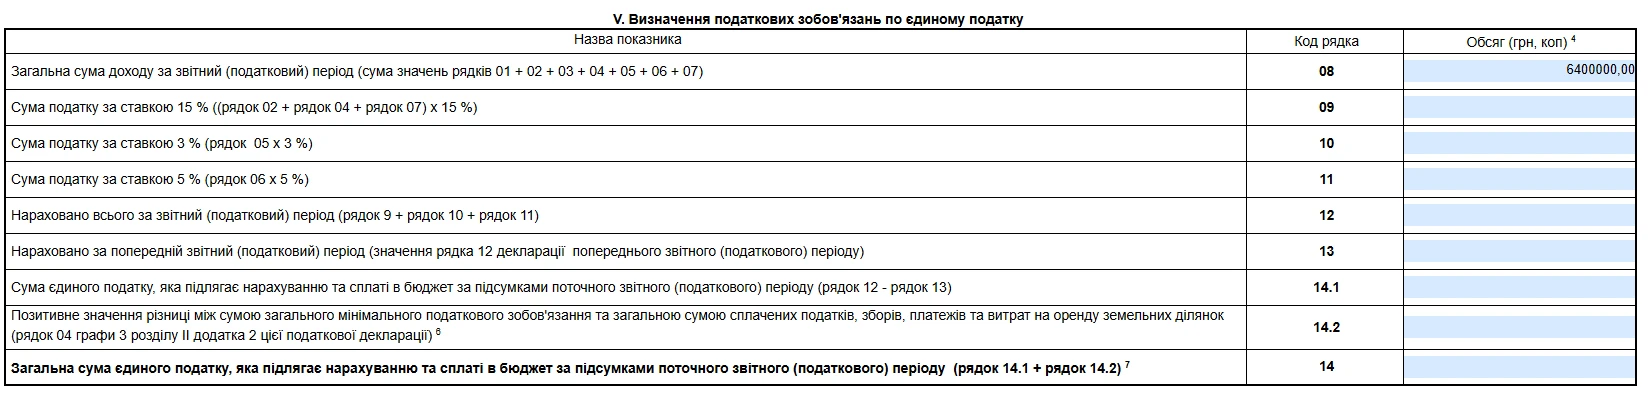
Суму доходу з рядка 03 обов'язково переносимо у рядок 08 декларації.
У рядку 21 декларації зазначаємо загальну суму нарахованого ЄСВ, яка автоматично має переноситься з рядка Усього графи 4 розділу 9 Додатку 1.

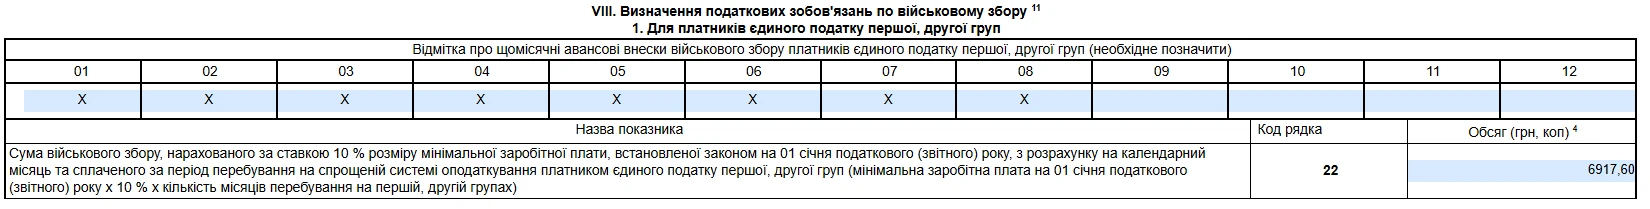
Переходимо до заповнення нового розділу VIII з військового збору.
ФОП другої групи заповнюють підрозділ І. В цьому підрозділі потрібно проставити відмітку «Х» про сплату щомісячних авансових внесків із військового збору в кожному місяці року, в яких сплачувався військовий збір.
У нашому прикладі слід поставити відмітку «Х» у місяцях 01 - 08, за які ФОП сплатив військовий збір (ВЗ). У рядку 22 зазначається загальна сума ВЗ, нарахована за звітний період — 6917,60 грн (864,70 × 8).
Ставимо відмітку про подання Додатка 1 у складі декларації.

Заповнення Додатка 1.
Поля 1-3 заповнюються автоматично.
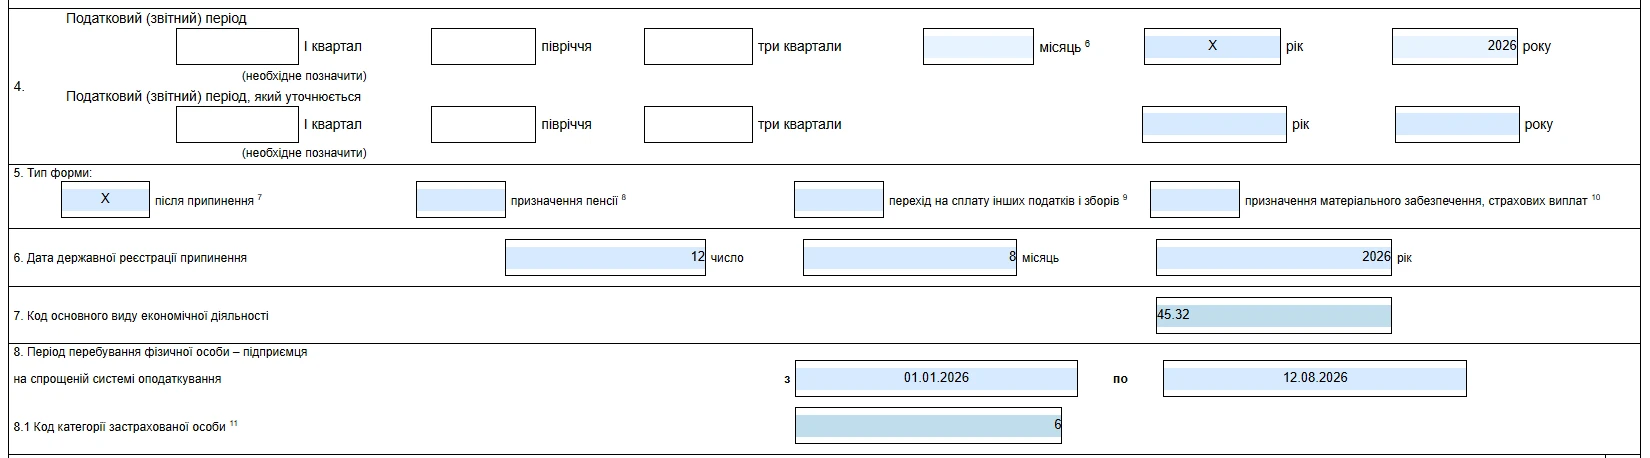
У розд. 5 Додатку 1 в полі «після припинення» «Тип форми» проставляється позначка «Х», при цьому одночасно заповнюється розд. 6.
У розд. 6 Додатку 1 дата державної реєстрації припинення.
У розд. 8 Додатку 1 вказується період перебування ФОП на спрощеній системі оподаткування, як платника єдиного внеску у звітному періоді. Податківці в ЗІР, категорія 107.01.07 зазначають наступне:
Поле 8.1 заповнюється у форматі «ддммрррр», де: «дд» – двозначне число, що означає календарний день у місяці; «мм» – двозначне число, що означає місяць року; «рррр» – чотири цифри числа року, де:
У комірці «з» зазначається:
У комірці «по» проставляється:
У нашому прикладі у комірці «з» зазначається «01» – перший календарний день місяця у звітному періоді, в комірці «по» – дата державної реєстрації припинення підприємницької діяльності, у полі «Код категорії застрахованої особи» зазначається цифра «6».
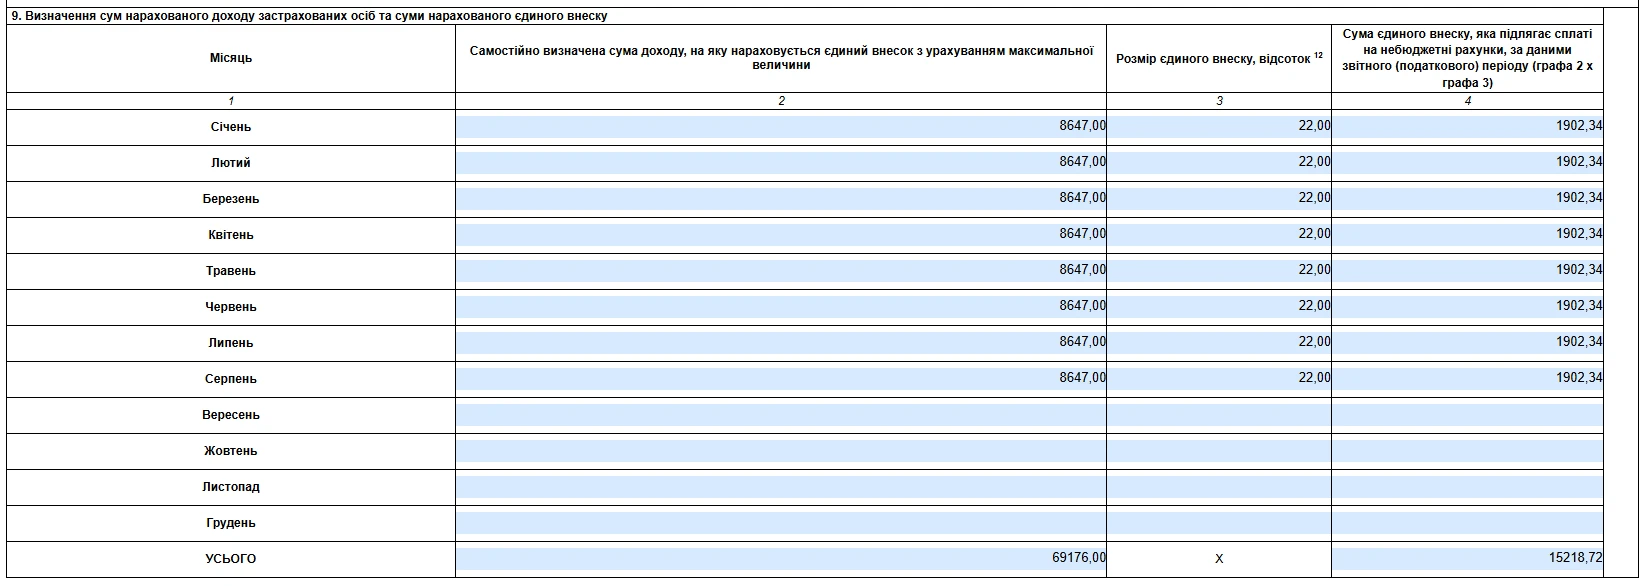
Рядки та графи у розд. 9 Додатку 1 заповнюються в розрізі місяців за період визначений у розд. 8. Загальна сума нарахованого єдиного внеску за звітний період зазначається у рядку «Усього» графи 4. Значення рядка «Усього» графи 4 розд. 9 Додатка 1 переноситься до рядка 21 «Сума єдиного внеску, яка підлягає сплаті на небюджетні рахунки, за даними звітного (податкового) періоду» розд. VІІ Декларації.
Увага! Золоте правило заповнення розділу 9 - заповнюємо тільки ті місяці, які вказані у полі 8. В інших рядках навіть нулі не ставимо, інакше декларація не прийметься, буде писати помилку що заповнені поля поза межами перебування на спрощеній системі оподаткування.
У нашому прикладі ФОП сплачував ЄСВ за січень - серпень 2026 року, тому заповнення розд. 9 буде наступним:
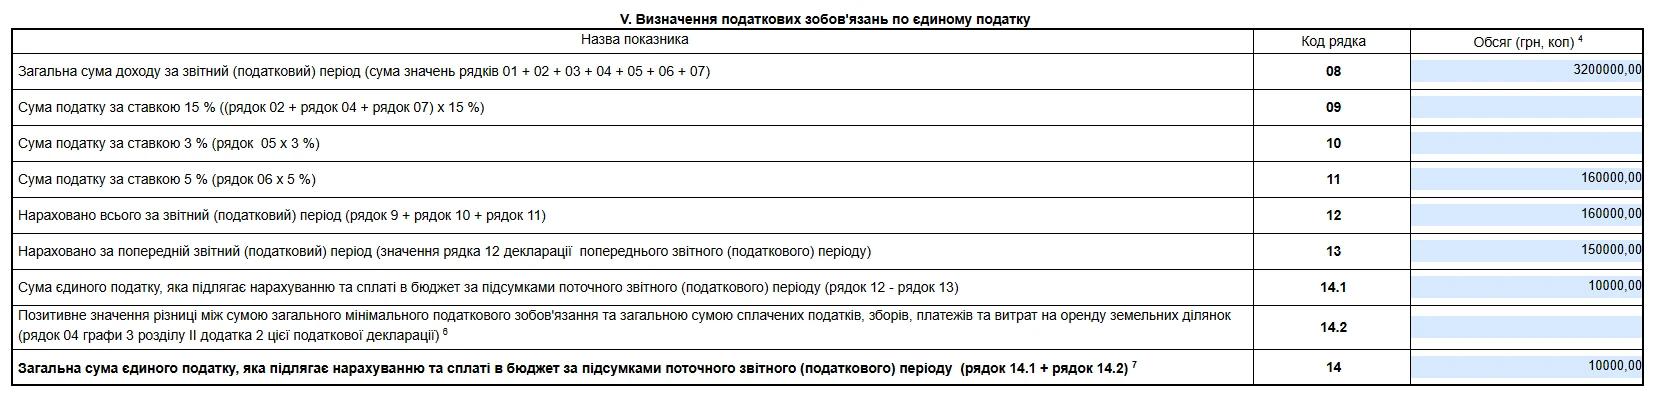
Розглянемо приклад заповнення ліквідаційної декларації для ФОП 3 групи, який припинив підприємницьку діяльність 15.07.2026. Дата анулювання реєстрації платником єдиного податку – 15.07.2026 року. ФОП сплачував ЄСВ у мінімальному розмірі 1902,34 грн. Найманих працівників немає. Сума отриманого доходу за період з 01.01.2026 по 15.07.2026 становить 3200000,00 грн.
Дані за півріччя 2026: дохід - 3000000,00 грн., суми нараховано єдиного податку - 150000,00 грн., військового збору - 30000,00 грн.
В цій ситуації ФОП спочатку подає декларацію за «Півріччя 2026» як звичайну звітну декларацію (бажано це зробити до припинення ФОП), а декларація за «9 місяців 2026» буде вже ліквідаційна. Граничний термін подання ліквідаційної декларації - до 09.11.2026 включно.
Нарахований до сплати єдиний податок та військовий збір потрібно сплатити протягом 10 календарних днів, що настають за граничним терміном подання декларації, тобто до 19 листопада 2026 року включно.
Покрокове заповнення ліквідаційної декларації
У розділі «Введення звітності» Електронного кабінету платника податків обираємо період «9 місяців 2026», натискаємо «Створити» і в категорії «Бланки» обираємо бланк форми F0103309, відкриваємо цей документ. В полі «Стан документа» обираємо «звітний документ». Система автоматично присвоює номер однотипного документа у періоді, і його не слід змінювати. Якщо декларація створюється та подається кілька разів, номер може бути 2, 3 тощо – це нормальний процес автоматичної нумерації. Якщо вручну змінити номер на 1, звіт не буде прийнятий.
Одразу ставимо позначку про те, що у складі декларації буде подаватись Додаток 1. Відмітку про подання Додатка 2 не ставимо, оскільки у ФОП відсутні показники для його заповнення.
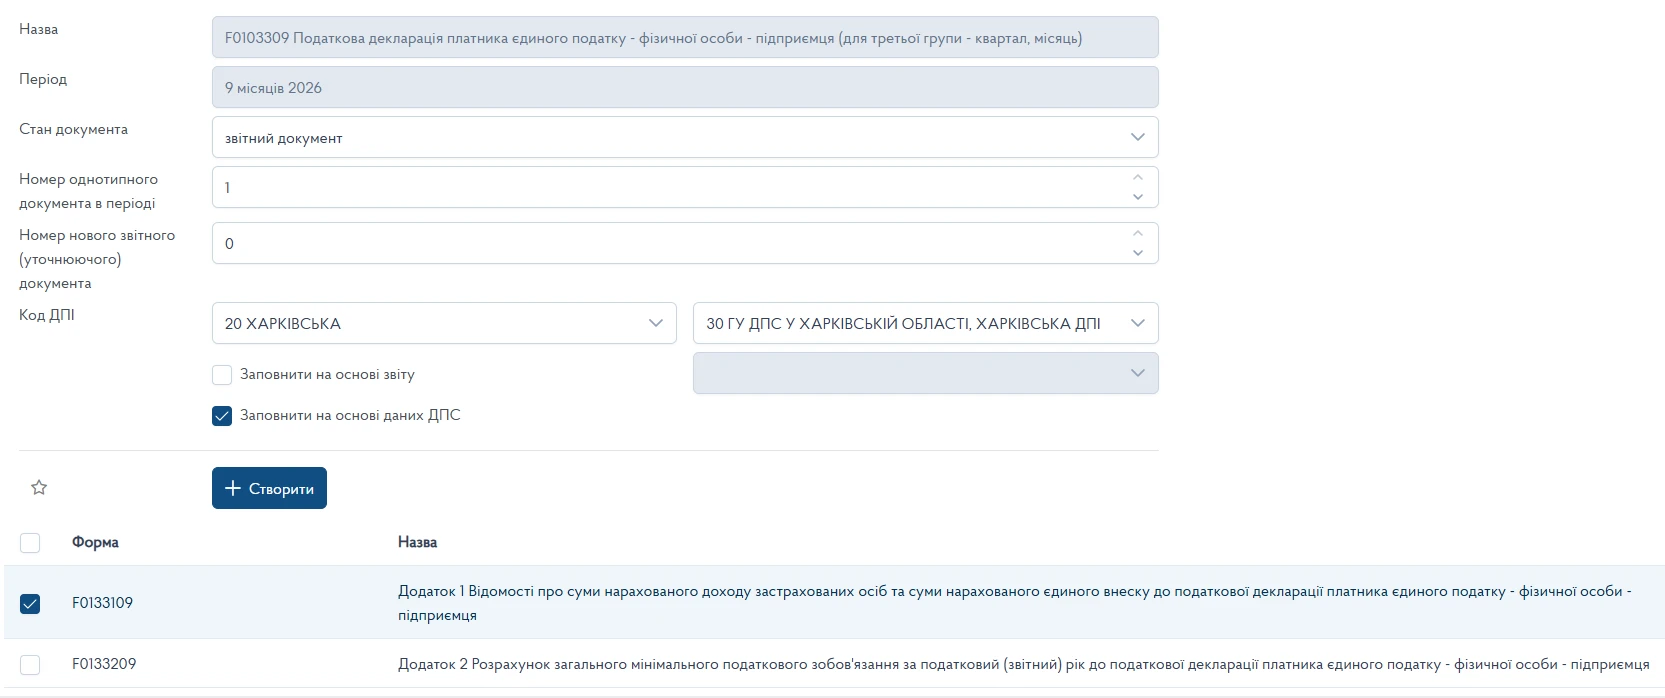
Після того, як ми все обрали, натискаємо «Створити» і перевіряємо заповнення полів 1-2.
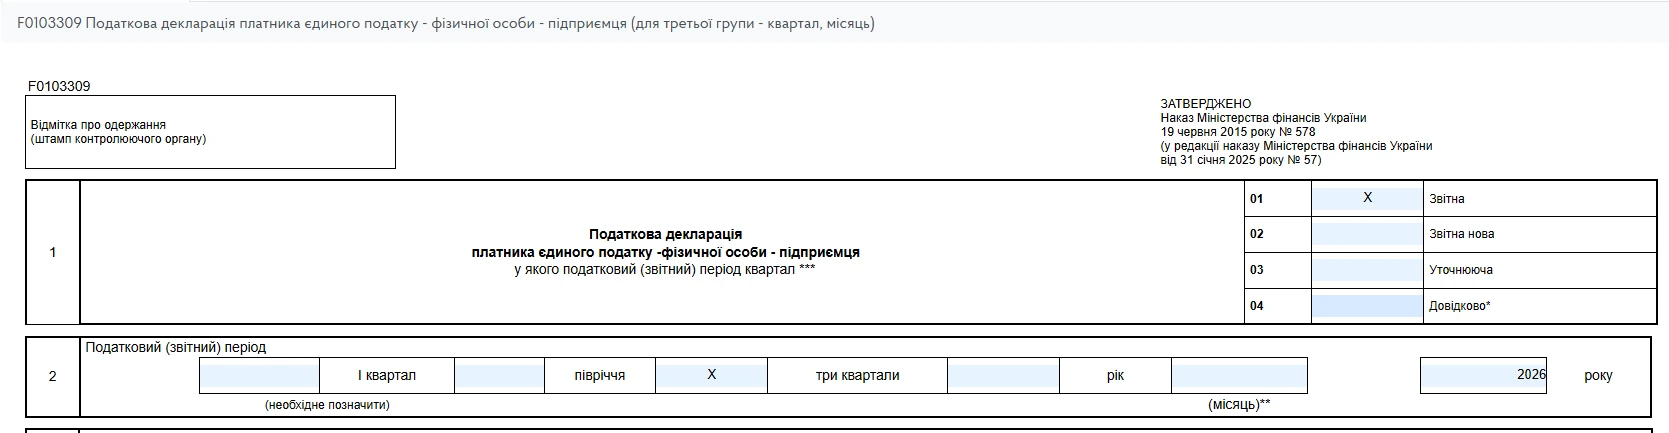
Поля 4-7 заповнюються автоматично, ФОП тільки потрібно перевірити правильність та актуальність інформації.
У полі 8 «Особливі відмітки» Декларації у рядку 8.1 «платника податку, що подає декларацію за останній податковий (звітний) період, на який припадає дата державної реєстрації припинення» проставляється позначка «х».

Оскільки у ФОП немає найманих працівників, то у полі 9 потрібно поставити 0. У полі 10 зазначаємо тільки ті КВЕД, які ФОП фактично здійснював у 2026 році.
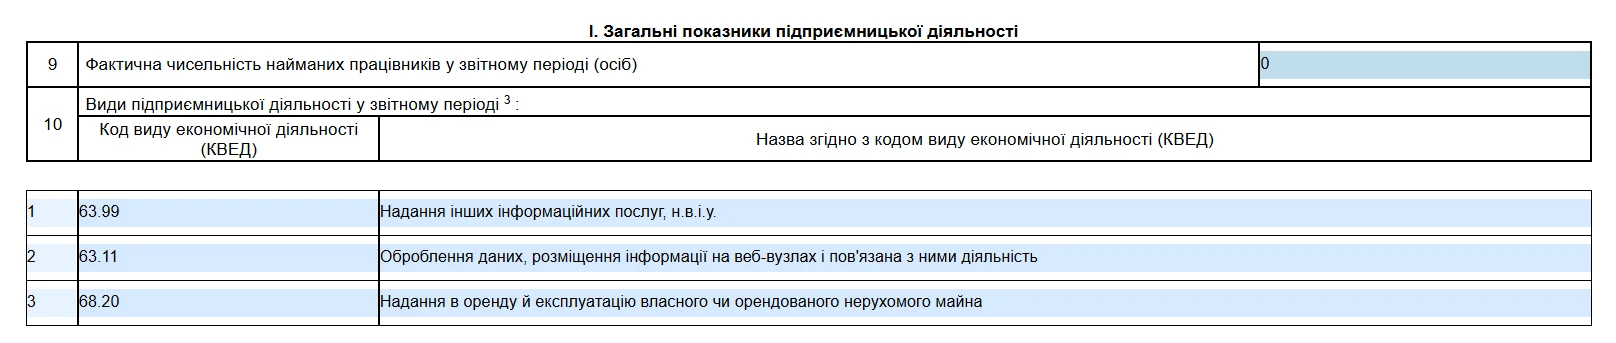
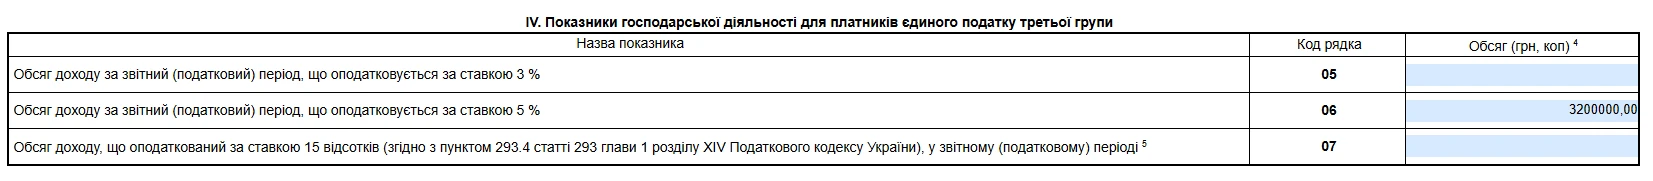
Заповнюємо Розділ IV. Показники господарської діяльності для платників єдиного податку третьої групи
У рядку 06 зазначаємо суму отриманого доходу - 3200000,00 грн.
Суму доходу з рядка 06 обов'язково переносимо у рядок 08 декларації та розраховуємо суму єдиного податку 5% до сплати
У рядку 21 декларації зазначаємо загальну суму нарахованого ЄСВ, яку переносять із рядка Усього графа 4 розділу 9 Додатку 1.

Переходимо до заповнення нового розділу VIII з військового збору.
ФОП третьої групи заповнюють підрозділ ІІ.
У рядку 23 зазначають суму військового збору за ставкою 1% з доходу, який ФОП отримав у періоді перебування на третій групі. Показник цього рядка розраховується за формулою: (рядок 5 + рядок 6 + рядок 7) × 1%.
У рядку 24 зазначають суму нарахованого військового збору за попередній звітний (податковий) період. Це значення переносять із рядка 23 Декларації попереднього звітного (податкового) періоду). В Декларації за 1 квартал цей рядок не заповнюється.
У рядку 25 зазначають суму військового збору, яка підлягає нарахуванню та сплаті до бюджету за підсумками поточного звітного (податкового) періоду. Показник цього рядка розраховують за формулою: рядок 23 – рядок 24.
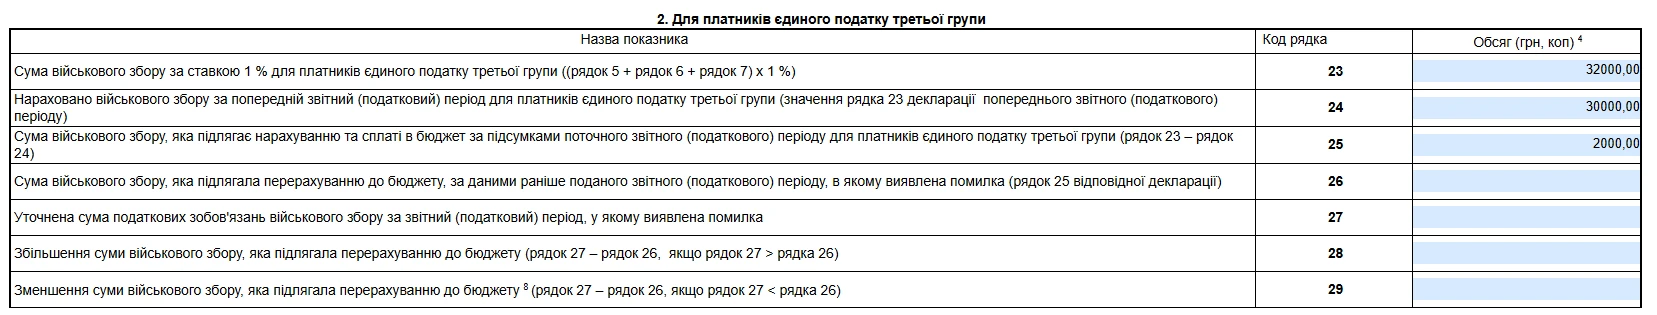
Ставимо відмітку про подання Додатка 1 у складі декларації.

Заповнення Додатка 1.
Поля 1-3 заповнюються автоматично.
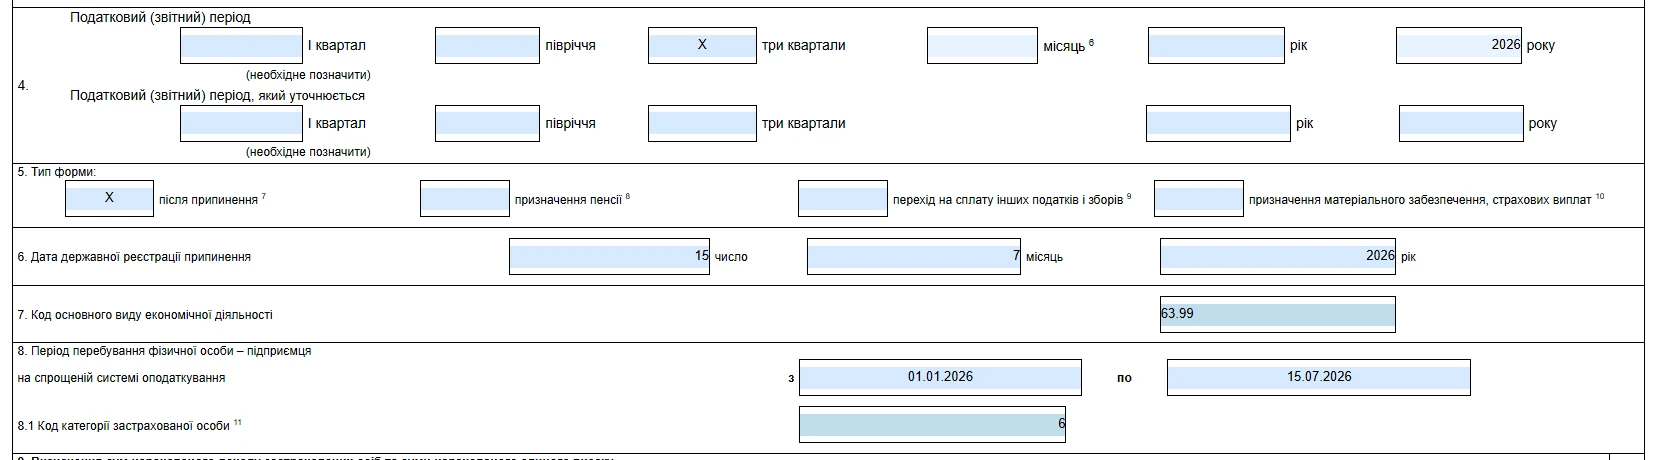
У розд. 5 Додатку 1 в полі «після припинення» «Тип форми» проставляється позначка «Х», при цьому одночасно заповнюється розд. 6.
У розд. 6 Додатку 1 дата державної реєстрації припинення.
У розд. 8 Додатку 1 вказується період перебування ФОП на спрощеній системі оподаткування, як платника єдиного внеску у звітному році та у комірці «з» зазначається «01» – перший календарний день місяця у звітному періоді; в комірці «по» – дата державної реєстрації припинення підприємницької діяльності, у полі «Код категорії застрахованої особи» зазначається цифра «6».
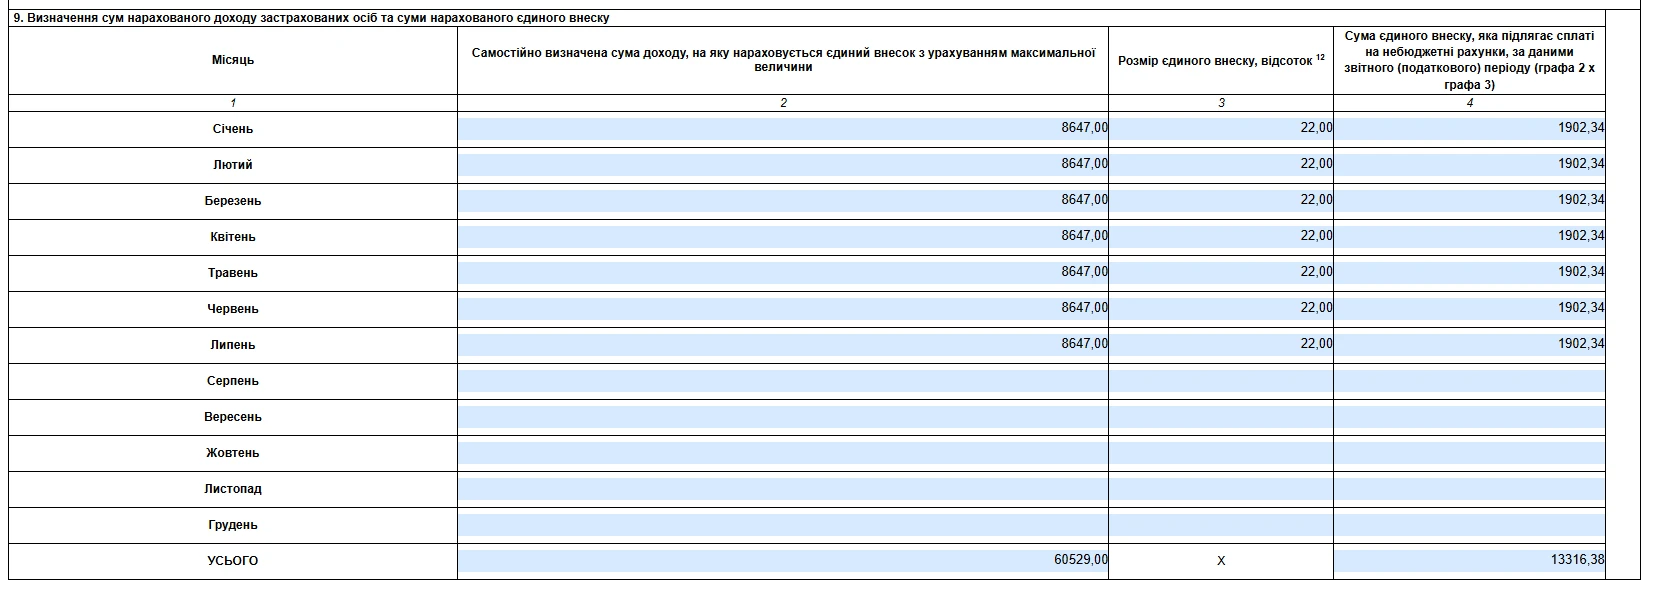
Рядки та графи у розд. 9 Додатку 1 заповнюються в розрізі місяців за період визначений у розд. 8. Загальна сума нарахованого єдиного внеску за звітний період зазначається у рядку «Усього» графи 4. Значення рядка «Усього» графи 4 розд. 9 Додатка 1 переноситься до рядка 21 «Сума єдиного внеску, яка підлягає сплаті на небюджетні рахунки, за даними звітного (податкового) періоду» розд. VІІ Декларації.
У нашому прикладі ФОП сплачував ЄСВ за січень - липень 2026 року, тому заповнення розд. 9 буде наступним:
Читайте більше:
ФОП припинив діяльність: коли та як його можуть перевірити
Декларація платника єдиного податку – ФОП 1 групи: порядок заповнення
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Декларація платника єдиного податку – ФОП 3 групи: інструкція
НБУ пропонує з 1 лютого 2027 року вилучити монети номіналом 10 копійок із готівкового обігу та припинити їх використання як платіжного засобу. Проєкт передбачає строки здавання й обміну монет, а також перехід на єдині правила заокруглення готівкових сум до 50 копійок. Зауваження та пропозиції до документа приймаються до 22 листопада 2026 року включно, а наш експерт вже описав як саме це вплине на виплату заробітної плати працівникам, ПДВ, податок на прибуток та єдиний податок
Як оподатковувати компенсацію, яку орендодавець отримує від орендаря за знищене або пошкоджене майно? Усе залежить від суті платежу: відшкодування шкоди через порушення договірних зобов’язань не включають до бази оподаткування ПДВ, а компенсація вартості втраченого майна чи ремонту пошкодженого майна оподатковується ПДВ. Також важливо правильно відобразити компенсацію та списання знищених основних засобів у податковому обліку з податку на прибуток
Фінансова звітність, яка подається платниками податку на прибуток, повинна мати ідентифікатор форми з першою літерою «S», а не «J». Звіти, що подаються відповідно до ПКУ, необхідно подавати через Електронний кабінет із зазначеним ідентифікатором. Використання ідентифікатора «J» стосується звітності банків, розпорядників державних і місцевих бюджетів, які звітують відповідно до стандартів бухгалтерського обліку в державному секторі
ДПС надала індивідуальну податкову консультацію щодо оподаткування подарунків, які роботодавець – резидент Дія Сіті безоплатно передає своїм працівникам. Податківці пояснили, що порядок оподаткування напряму залежить від мети та підстав надання таких подарунків
Касаційний цивільний суд у складі Верховного Суду сформував позицію щодо правомірності притягнення до дисциплінарної відповідальності працівника за недосягнення затверджених фінансових показників. Суд підтвердив, що обов’язок виконувати план надходжень від платних медичних послуг може бути зафіксований у посадовій інструкції, а його ігнорування є порушенням трудової дисципліни
Уряд пропонує масштабно оновити правила у сфері охорони праці та промислової безпеки. Проєкт постанови передбачає цифровізацію ключових процедур, використання КЕП та скорочення паперового документообігу. Для частини робіт і обладнання підвищеної небезпеки планують перейти від дозвільного до декларативного принципу. Також пропонується спростити проведення медичних оглядів працівників та окремі процедури технічного контролю. Розповідаємо, які зміни може запровадити уряд для роботодавців і працівників
Якщо працівник захворів під час щорічної відпустки, дні тимчасової непрацездатності не «згорають» і не зараховуються до відпускних. Закон дозволяє або продовжити відпустку, або перенести невикористані дні на інший період – за погодженням із роботодавцем. Для цього працівник має повідомити про своє рішення та підтвердити хворобу листком непрацездатності, а роботодавець – оформити відповідний наказ
ДПС надала індивідуальну податкову консультацію щодо права фізичних осіб, які провадять незалежну професійну діяльність (зокрема арбітражних керуючих), скористатися податковою знижкою за витратами на навчання дитини
Працевлаштування неповнолітніх, які навчаються за денною формою, часто викликає питання щодо правильного визначення виду трудового договору. Важливо розмежовувати сам факт навчання і трудову діяльність, адже навчання не створює трудових відносин. Тому робота студента або учня під час навчання не є сумісництвом. У таких випадках трудові відносини оформлюються як основне місце роботи з дотриманням усіх вимог законодавства щодо неповнолітніх
З суми допомоги по тимчасовій непрацездатності, що нараховується та виплачується Пенсійним фондом України фізичній особі, яка переселилася з тимчасово окупованої території або зони надзвичайної ситуації, утримуються та перераховуються до бюджетів суми ПДФО за ставкою 18% та військового збору за ставкою 5%. При цьому робочі органи Фонду мають виконати усі встановлені ПКУ функції податкового агента
Постанова КМУ №1328, яка набрала чинності 27 жовтня 2026 року, уточнила строки дії рішень Міноборони про збільшення лімітів бронювання. Для підприємств важливо, коли саме було ухвалено таке рішення: до 9 грудня 2025 року чи після цієї дати. Від цього залежить, до якого моменту можна користуватися збільшеним лімітом – до 8 грудня 2026 року чи до завершення визначеного строку. Розбираємо, що потрібно перевірити підприємствам
На початку нового бюджетного періоду Казначейство відкриває рахунки для зарахування бюджетних надходжень і здійснення видатків. За загальним правилом нові рахунки за надходженнями відкривають протягом 45 днів після ухвалення Закону про Держбюджет, але за певних умов продовжують діяти реквізити попереднього року. Тож чи доведеться змінювати рахунки для сплати податків із 1 січня 2027 року читайте далі
ДПС надала індивідуальну податкову консультацію щодо можливості включення до калькуляції відшкодування витрат на електроенергію амортизації та витрат на обслуговування резервного енергообладнання (високовольтних інверторів та акумуляторів), придбаного орендодавцем для безперебійного живлення офісних приміщень
З 1 січня 2026 року держава оновила правила та розміри допомоги при народженні дитини. Збільшено як суму грошової виплати, так і вартість «Пакунка малюка», а також збережено можливість отримати допомогу навіть у разі народження дитини за кордоном. Як отримати виплату, якщо малюк народився закордоном читайте нижче

Три роки – загальний строк позовної давності, але для списання кредиторської заборгованості важливо правильно визначити дату його закінчення. На розрахунок вплинули карантинні обмеження та спеціальні правила, що діяли під час воєнного стану. З 4 вересня 2025 року перебіг позовної давності поновлено, тому дату її спливу потрібно визначати окремо за кожним зобов’язанням
Юрособи – платники єдиного податку третьої групи можуть отримати довідку про доходи, не чекаючи завершення кварталу чи року. Для цього достатньо подати декларацію з типом «довідково» за потрібний місяць. Розповідаємо, як правильно заповнити таку декларацію, які розділи залишити порожніми та як надіслати її через Електронний кабінет
Якщо працівник помер, не отримавши за життя належну йому зарплату та компенсацію за невикористану відпустку, ці кошти не залишаються у роботодавця. За ст. 1227 Цивільного кодексу України їх виплачують членам сім’ї померлого, а за їх відсутності – включають до складу спадщини. Хто саме може звернутися по гроші, як підтвердити право на виплату, що робити, якщо заяви подали кілька осіб, та чи є строк для звернення до роботодавця – розбираємо на практичних прикладах
У разі оптової торгівлі спиртом етиловим, спиртовими дистилятами, біоетанолом, оптової або роздрібної торгівлі алкогольними напоями, тютюновими виробами, рідинами, що використовуються в електронних сигаретах без наявності ліцензій передбачені штрафи на платника податків та його посадових осіб
Питання виключення платника ПДВ із переліку ризикових розглядається комісією регіонального рівня за наявності обґрунтованих обставин або документів, що підтверджують невідповідність критеріям ризиковості. Платник подає інформацію та копії документів в електронній формі, а комісія ДПС приймає рішення протягом 7 робочих днів після їх отримання
При розрахунку відпускних у розрахунковому періоді є нарахування попередньої відпустки, які виплачені у 20-х числах грудня за період з 26 грудня по 19 січня. Чи буде правильним у розрахунку нинішньої відпустки брати 31 день за грудень і всю суму зарплати+відпускні, а за січень 31 день і нараховану зарплату? Чи розподіляти відпускні пропорційно дням відпустки за грудень і січень?