
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Віддалений працівник – це не лише гнучкість, а й цілий набір юридичних і податкових ризиків для роботодавця. Один неправильно оформлений договір або неврахована деталь можуть обернутися штрафами чи донарахуваннями. Особливо уважним варто бути з компенсаціями, оформленням через ФОП та питанням податкового резидентства працівників за кордоном. Багато проблем виникають не через складність, а через «дрібниці», які ігнорують. Розбираємо ключові ризики та як їх мінімізувати на практиці
Перед тим як перейдемо до практичної частини статті, згадаємо базу та основні визначення.
Дистанційна робота – це форма організації праці, за якої робота виконується працівником поза робочими приміщеннями чи територією роботодавця, в будь-якому місці за вибором працівника та з використанням інформаційно-комунікаційних технологій (ст. 60-2 Кодексу законів про працю, далі – КЗпП).
Надомна робота – це форма організації праці, за якої робота виконується працівником за місцем його проживання або в інших визначених ним приміщеннях, що характеризуються наявністю закріпленої зони, технічних засобів (основних виробничих і невиробничих фондів, інструменту, приладів, інвентарю) або їх сукупності, необхідних для виробництва продукції, надання послуг, виконання робіт або функцій, передбачених установчими документами, але поза виробничими чи робочими приміщеннями роботодавця (ст. 60-1 КЗпП).
Отже, ви вирішили прийняти віддаленого працівника, то ж вам потрібно відповісти на одне важливе питання: чи важливо мені, де працівник виконує роботу і його режим роботи?
Якщо так, то розглядаємо варіант з надомною роботою, якщо ні, то сміливо оформлюємо дистанційку.
Нижче розповімо про контрольні точки, де потрібно бути уважним та де найчастіше криється підводне каміння.
При укладенні трудового договору про дистанційну роботу обов’язково повинен укладатися письмовий трудовий договір (п. 6-1 ст. 24 КЗпП).
Хоча ця норма і не діє під час воєнного стану (ст. 2 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану»), і зараз дозволено укладати усний договір, письмову форму ігнорувати не бажано.
Саме тут криється ризик №1: чим детальніше описані трудові обов’язки, тим менше «сірих» зон
Типова форма трудового договору про дистанційну роботу затверджена наказом Міністерства розвитку економіки, торгівлі та сільського господарства України від 05.05.2021 №913-21.
У договорі чітко пропишіть:
Не нехтуйте пунктами про техніку та компенсацію за використання техніки працівника, а також про (не)компенсацію комунальних послуг.
Адже тут криється ризик №2: компенсація комунальних послуг зокрема на інтернет та / чи електроенергію, працівнику-дистанційнику оподатковується ПДФО, а відповідно й військовим збором, адже це визнається як додаткове благо і потребує відображення в Об’єднаній звітності. Компенсація витрат дистанційному працівнику ЄСВ не оподатковується
Так, передбачено, що у разі відсутності у трудовому договорі положення про забезпечення працівників необхідними для виконання ними своїх обов’язків обладнанням, програмно-технічними засобами, засобами захисту інформації та іншими засобами таке забезпечення покладається на роботодавця, який організовує встановлення та технічне обслуговування відповідних засобів, а також оплачує витрати, пов’язані з цим (ст. 60-2 КЗпП).
Загальне правило дистанційної роботи відображене у статті 14 Закону України від 14.10.1992 №2694-XII «Про охорону праці» (далі – Закон) говорить, що при виконанні роботи за трудовим договором про дистанційну роботу працівник самостійно несе відповідальність за забезпечення безпечних і нешкідливих умов праці на обраному робочому місці.
Саме тут криється ризик №3 для роботодавця: необхідно проводити інструктажі також і з дистанційними працівниками й фіксувати це відповідно до обраного способу комунікації
Інструктажі та перевірку знань можна провести дистанційно – за допомогою сервісів відеоконференцій. У такому разі підтвердження проведення інструктажу (навчання) вважається факт обміну відповідними електронними документами між роботодавцем та працівником.
За що відповідає роботодавець при дистанційній роботі працівника?
Фактично обов’язки роботодавця із забезпечення охорони праці дистанційним працівникам обмежуються проведенням інструктажів та передачею обладнання в належному стані. Очевидно, що в цілях безпеки життя та здоров’я працівника під час повітряних тривог критичне значення матимуть саме якісно розроблені та своєчасно проведені інструктажі роботодавця з охорони праці.
З урахуванням цього, роботодавцю найбільш доречним буде розробити окрему інструкцію з охорони праці про дії дистанційного працівника під час оголошення повітряної тривоги. Водночас варто взяти до уваги той факт, що дистанційну роботу можна здійснювати з будь-якого місця, тож в інструкції потрібно навести рекомендації як щодо дій вдома, так і для дій у громадських закладах чи на відкритому просторі.
Із такою інструкцією працівника слід ознайомити, а також провести інструктаж з охорони праці залежно від виду (позаплановий, цільовий тощо), як цього вимагають норми Закону.
Іноді для виконання окремих завдань суб'єкт господарювання може звертатися за допомогою до ФОП і укладати цивільно-правовий договір.
Проте тут криється ризик №4 для роботодавця: перекваліфікація у трудові відносини, штрафи та донарахування податків
Розглянемо цю ситуацію детальніше. Для спрощення ви укладаєте договір з ФОП, який:
ДПС може розцінити виплати за договором про надання послуг як приховану заробітну плату, що призведе до донарахування ПДФО, ЄСВ, військового збору, а також накладення штрафних санкцій.
Але не лише з боку податківців можна буде очікувати проблеми, а й від Держпраці. Так, держорган може кваліфікувати подібну співпрацю як приховані трудові відносини. У такому випадку, відповідно до статті 265 КЗпП, на підприємство може бути накладено штраф у розмірі десяти мінімальних заробітних плат за кожного працівника, що у 2026 році становить 86470 грн.
Під час дії воєнного стану багато працівників виїхали з України, проте дистанційно продовжують працювати на українські підприємства. І багато з таких працівників можуть роками не повертатись в України і тут криється наступний ризик.
Ризик №5 для роботодавця: зміна податкового резидентства та подвійне оподаткування зарплати працівника
Для початку кілька слів про «податкове резидентство». Що це таке та яка його роль.
В українському податковому законодавстві поняття «резидент» та умови набуття платником податку статусу податкового резидента України визначено у пп. 14.1.213 Податкового кодексу України (далі – ПКУ), відповідно до якого: фізична особа – резидент - фізична особа, яка має місце проживання в Україні.
У разі, якщо фізична особа має місце проживання також в іноземній державі, вона вважається резидентом, якщо така особа має місце постійного проживання в Україні; якщо особа має місце постійного проживання також в іноземній державі, вона вважається резидентом, якщо має більш тісні особисті чи економічні зв'язки (центр життєвих інтересів) в Україні. У разі, якщо державу, в якій фізична особа має центр життєвих інтересів, не можна визначити, або якщо фізична особа не має місця постійного проживання у жодній із держав, вона вважається резидентом, якщо перебуває в Україні не менше 183 днів (включно з днем приїзду та від'їзду) протягом періоду або періодів податкового року.
Достатньою (але не виключною) умовою визначення місця знаходження центру життєвих інтересів фізичної особи є місце постійного проживання членів її сім'ї або її реєстрації як суб'єкта підприємницької діяльності.
Якщо неможливо визначити резидентський статус фізичної особи, використовуючи попередні положення, фізична особа вважається резидентом, якщо вона є громадянином України (Лист ДПС від 14.01.2026 №43/2/99-00-21-02-02-02).
Як бачимо, що існує ціла система життєвих обставин, за умов яких особа, яка проживає за кордоном може бути податковим резидентом України.
Розберемо як сплачувати ЄСВ, ПДФО і військовий збір із зарплати працівника, який знаходиться закордоном та працює дистанційно:
ЄСВ. ЄСВ нараховується роботодавцем на заробітну плату працівників, незалежно від їхнього місця роботи.
Відповідно до статті 4 Закон України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування», виключень для працівників, які працюють за кордоном і мають податкове резидентство іншої країни, не передбачено.
ПДФО. Якщо з країною, податковим резидентом якої став український громадянин, підписано договір про уникнення подвійного оподаткування, то згідно з пп. 103.2 ПКУ податковий агент (роботодавець) має право самостійно застосувати звільнення від оподаткування або зменшену ставку податку, передбачену відповідним міжнародним договором, якщо працівник надав довідку про резидентство (або її нотаріально засвідчену копію).
Перед тим, як застосовувати це положення, варто ознайомитись із Конвенцією про уникнення подвійного оподаткування, яка укладена між Україною та урядом держави, де перебуває працівник!
Довідка видається компетентним (уповноваженим) органом відповідної країни, визначеним міжнародним договором України, за формою, затвердженою згідно із законодавством відповідної країни, і повинна бути належним чином легалізована, перекладена відповідно до законодавства України (пп. 103.5 ПКУ). Більш детально податківці пояснили у консультації ЗІР, категорія 103.18.
Військовий збір, на відміну від ПДФО, прямо не згадується у міжнародних договорах. ДПС вимагає його утримання навіть за наявності довідки про податкове резидентство іншої країни, адже формально згідно з пп. 1.2 п. 16-1 підрозділу 10 розділу ХХ ПКУ об’єктом оподаткування ВЗ є всі доходи, визначені ст. 163 ПКУ без виключень.
Хоча, враховуючи нерозривний зв’язок між ПДФО та військовий збір у більшості випадків оподаткування, довідка про податкове резидентство іншої країни мала б впливати і на ВЗ.
Але податківці зазвичай у цьому питанні слідують логіці, що військовий збір потрібно утримувати, адже в міжнародних договорах окремо військовий збір не винесено так само як і в ПКУ.
Тому у питанні сплати військового збору є два сценарії розвитку подій:
Шаблони та зразки документів:
Типова форма трудового договору про дистанційну роботу
Читайте більше:
Дистанційний працівник працює на своєму комп’ютері: як оформити використання
Особливості дистанційної роботи
Дистанційна робота: оформлення та встановлення
ПДФО за дистанційного працівника: куди сплачувати податок
Відпустка «за роботу на комп’ютері»: чи можна її отримати дистанційному працівнику
Дистанційна робота: основні правила та правові аспекти для працівників і роботодавців
Як перевести працівника на дистанційну роботу на один місяць
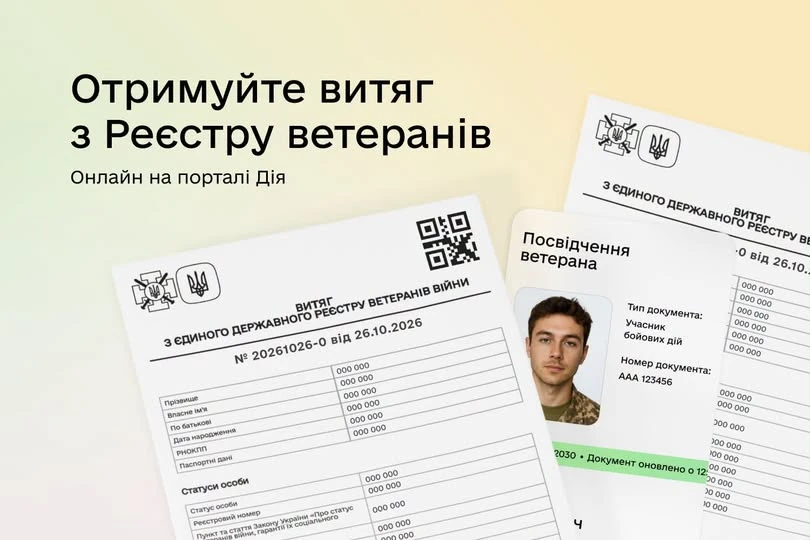
На порталі «Дія» з’явилася послуга отримання витягу з Єдиного державного реєстру ветеранів війни. Документ у PDF із кваліфікованим електронним підписом Мінветеранів допоможе підтвердити статус для оформлення пільг і соціальних гарантій. Також через ЦНАП витяг зможуть отримувати діти ветеранів віком до 23 років та їхні законні представники
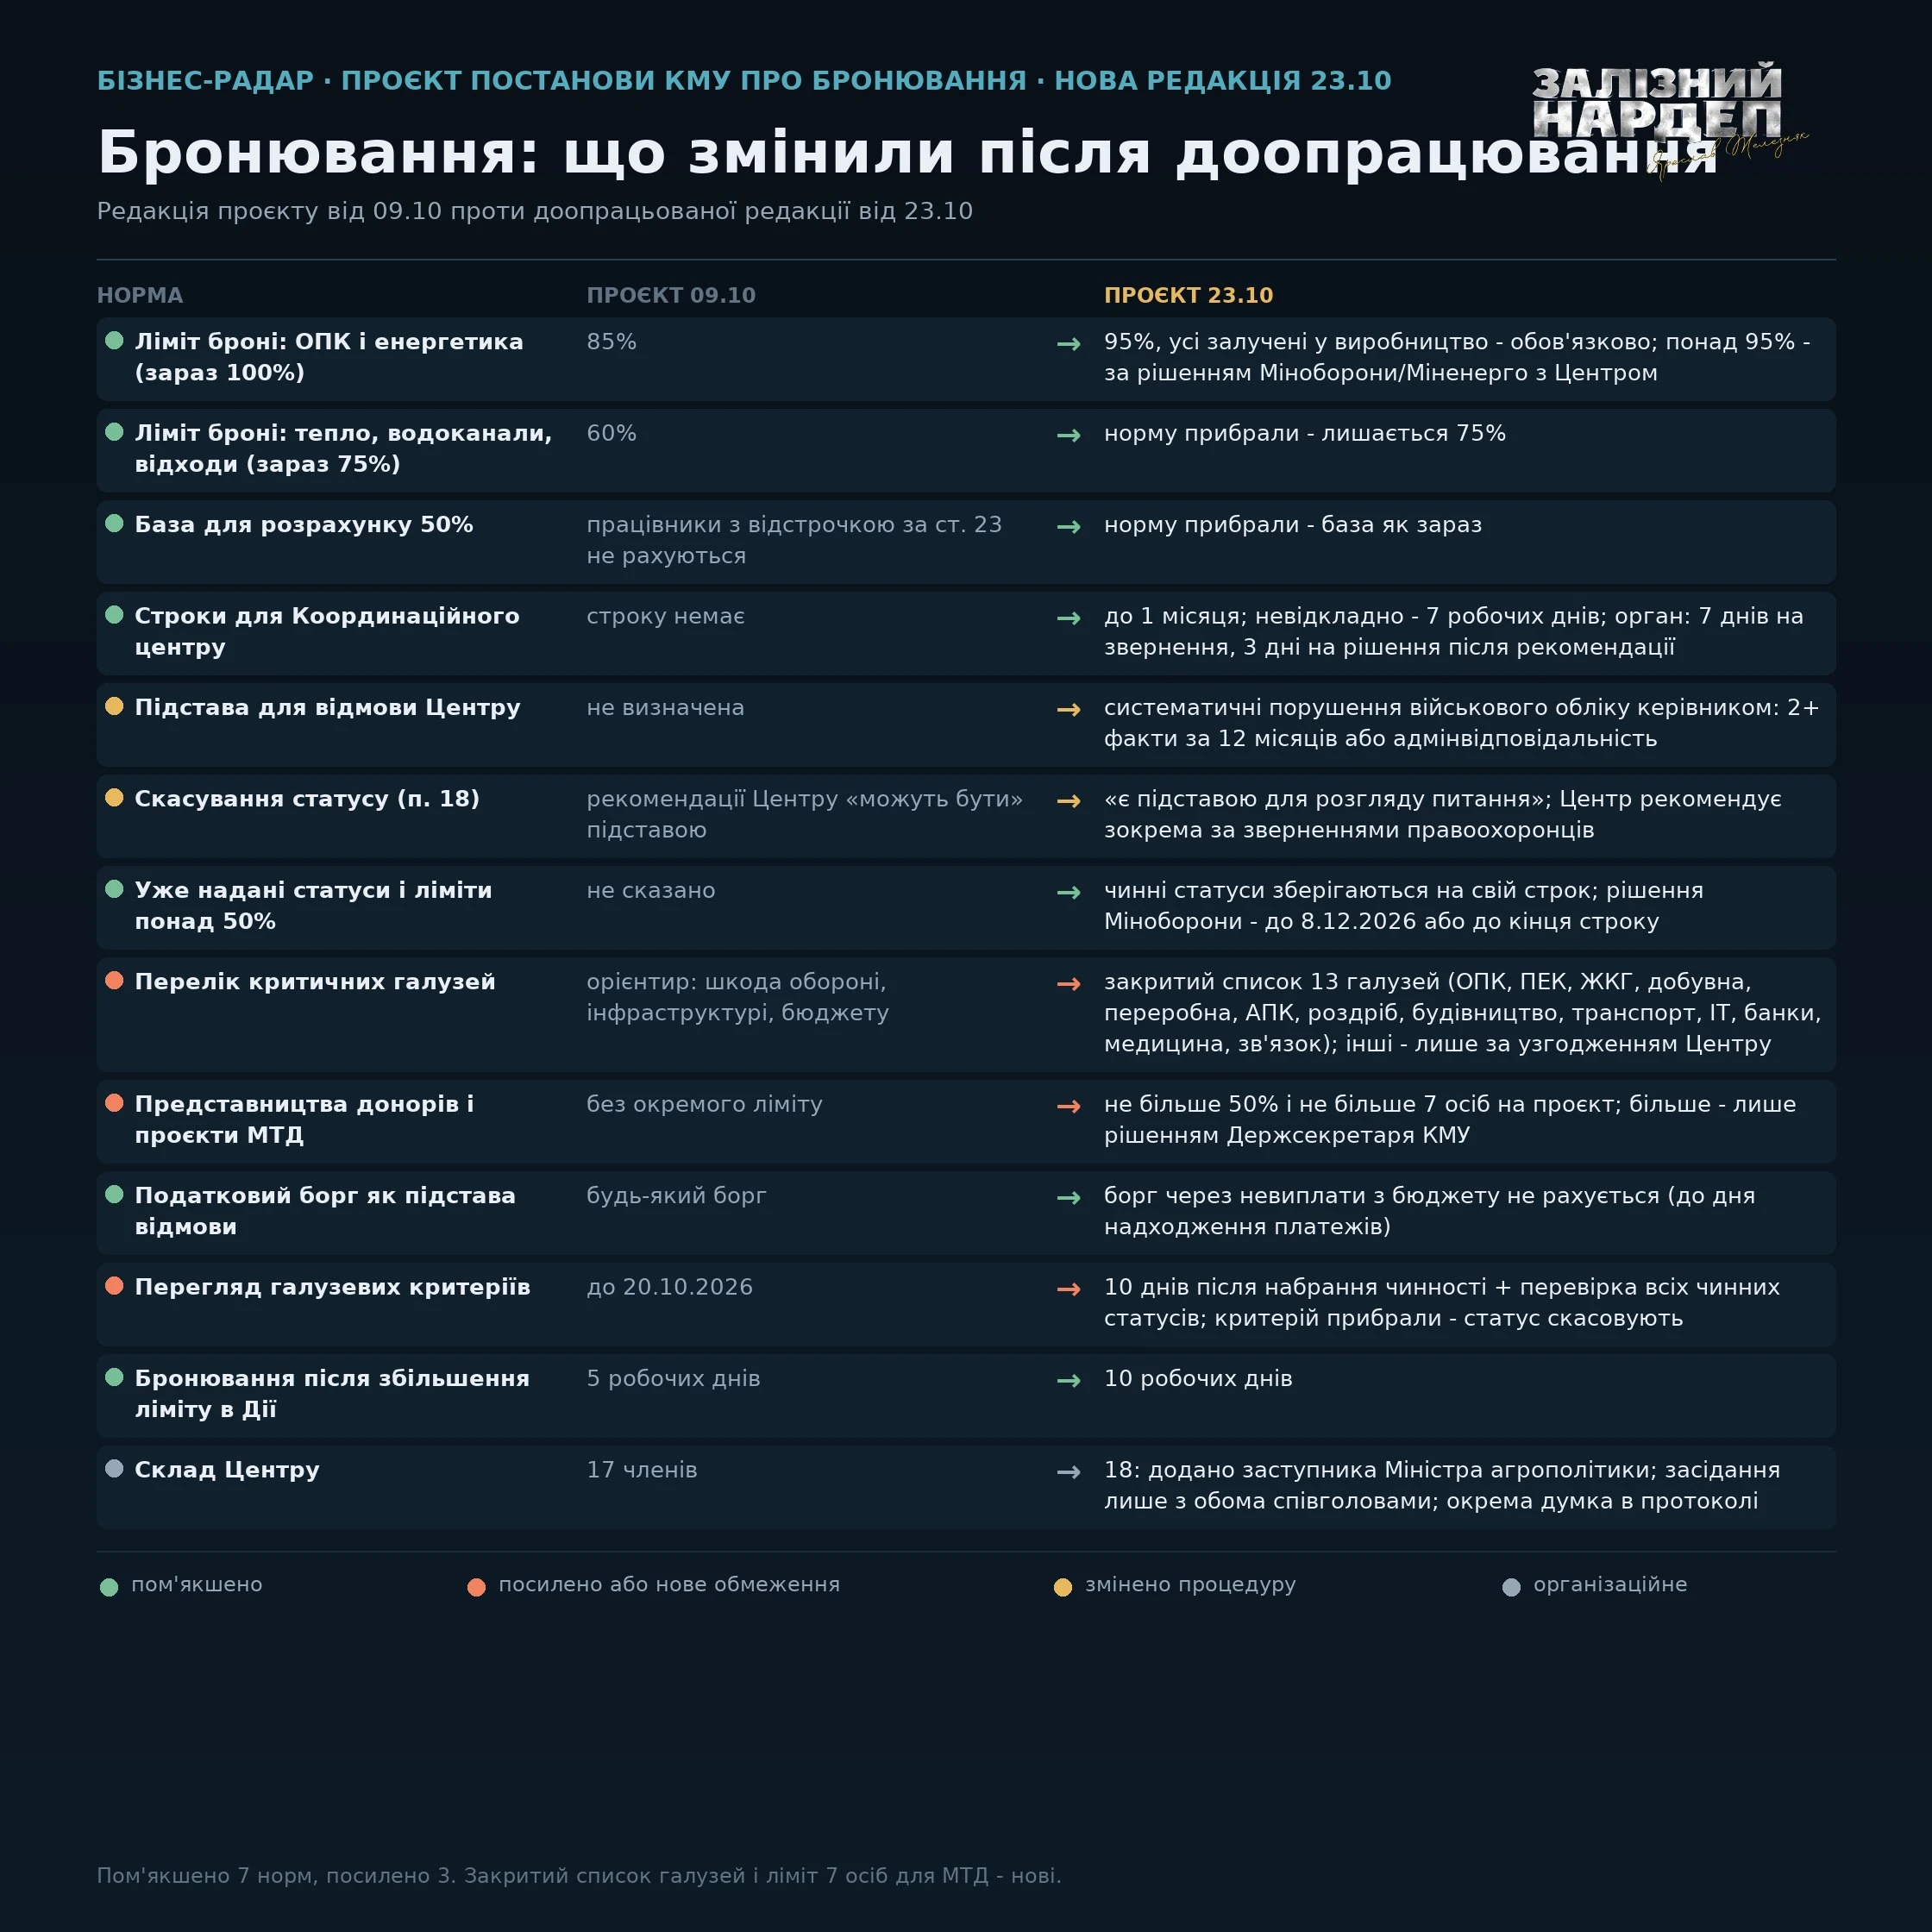
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
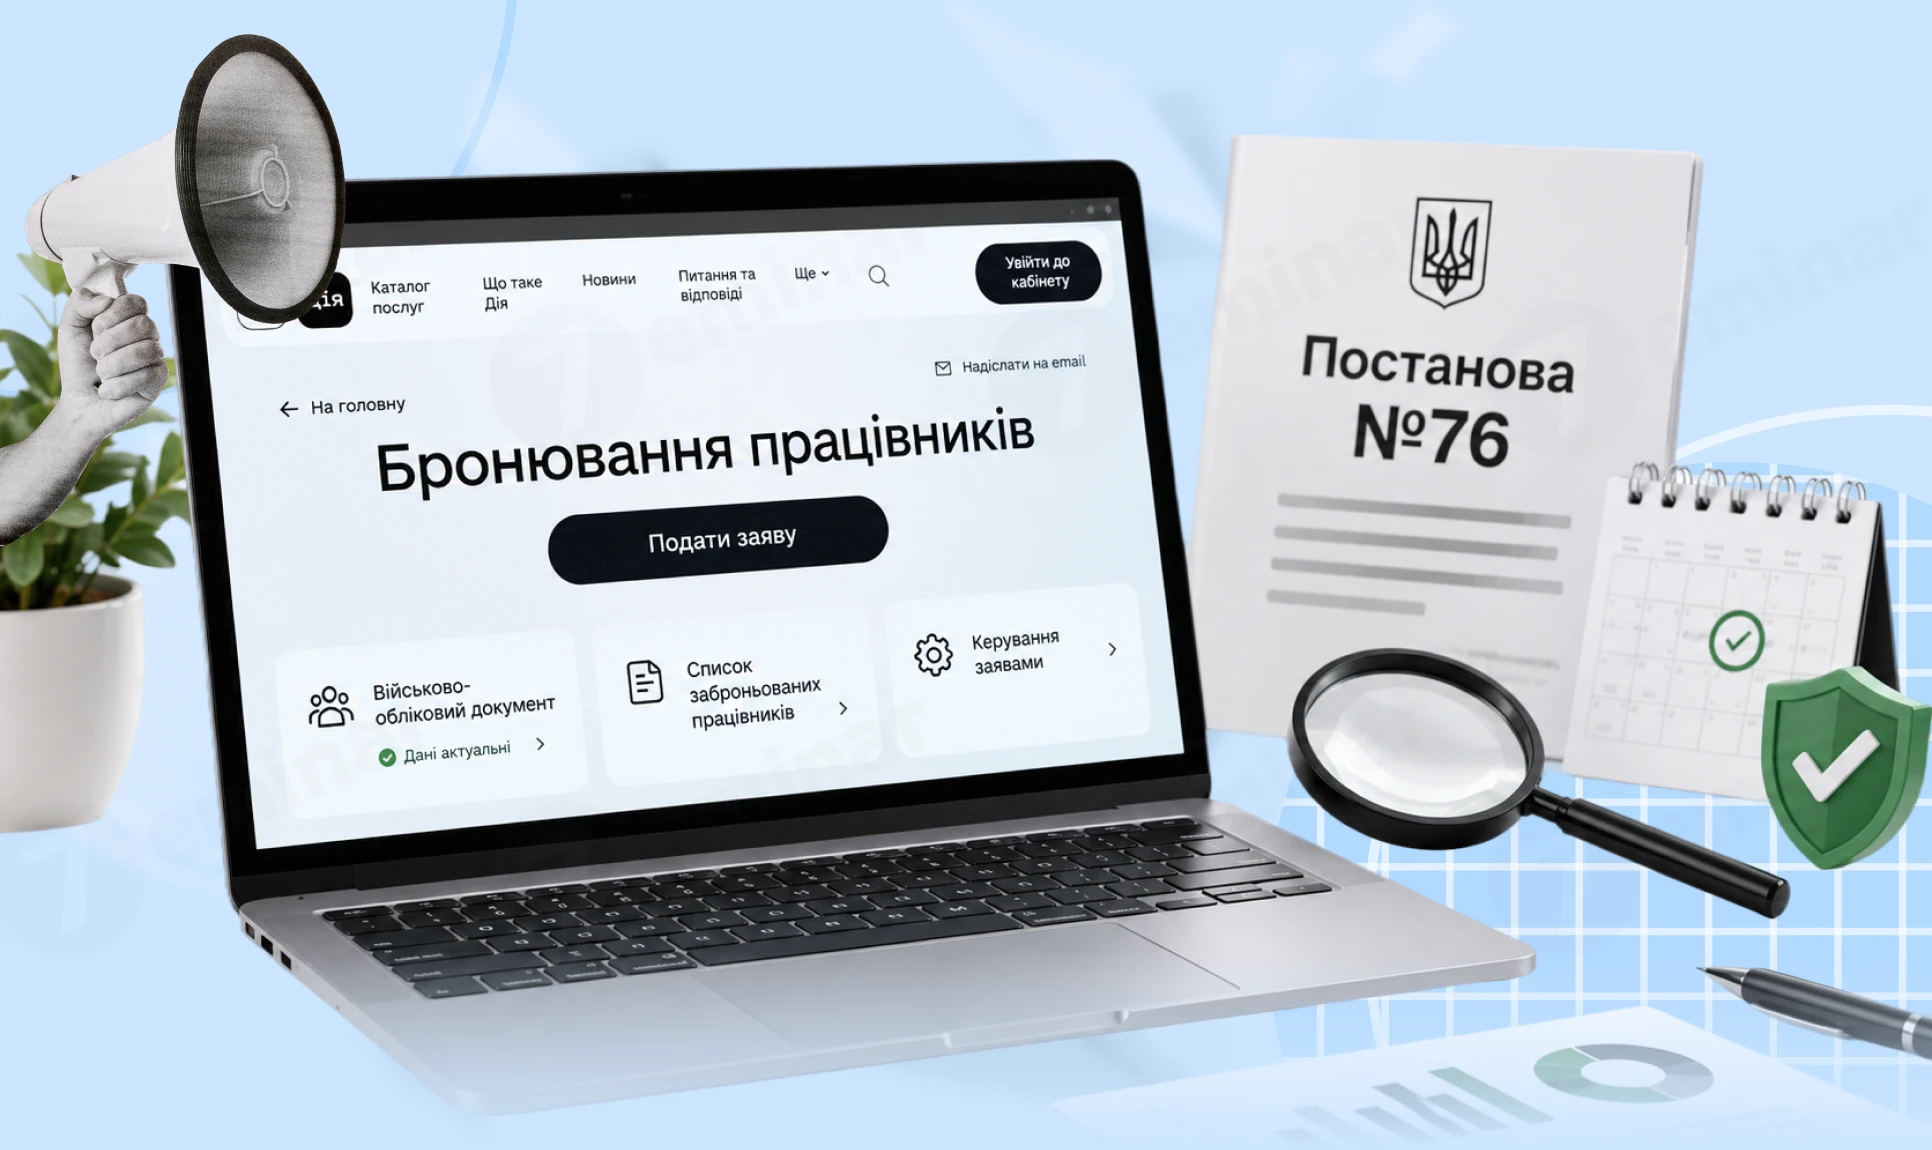
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

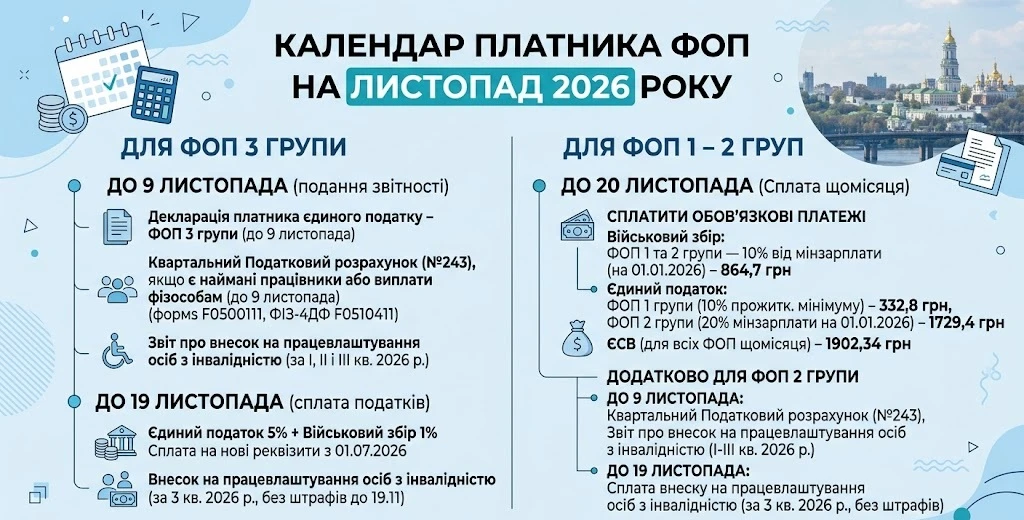
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі

До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог