


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Перевірки, штрафи
11.03.2025
Готуємося до податкової перевірки: що перевірити у собівартості товарів (робіт, послуг)
Правильний розрахунок собівартості важливий, по-перше, для формування продажної ціни (вона має компенсувати всі витрати та забезпечити прибуток), і по-друге, для підтвердження витрат, які пов'язані з обчисленням і сплатою податків (ст.44 ПКУ). Тому під час податкових перевірок так важливо підтвердити суму собівартості, яка включається до складу витрат
- Собівартість у податковому законодавстві
- Облікова політика та її вплив на собівартість
- Калькуляція собівартості: чи завжди вона потрібна
- Первинні документи для підтвердження складових собівартості
- Висновки
Собівартість у податковому законодавстві
Наразі собівартість товарів у торговельних операціях визначається за правилами НП(С)БО 9 «Запаси», а собівартість власної продукції та послуг – за НП(С)БО 16 «Витрати».
Витрати, що входять до складу собівартості, потребують підтвердження первинними документами, розрахунком (калькуляцією) та обліковою політикою.
Облікова політика та її вплив на собівартість
Облікова політика при перевірці допоможе обґрунтувати розрахунок витрат, а саме спосіб віднесення понесених витрат до витрат періоду у складі собівартості.
Наказом Мінфіну від 27.06.2013 №635 затверджено Методичні рекомендації щодо облікової політики підприємства.
Серед положень облікової політики, які впливають на собівартість:
- статті калькулювання собівартості одиниці продукції або послуг (наприклад, сировина, матеріали, паливо, енергія, зарплата);
- перелік прямих, і загальновиробничих витрат, бази їх розподілу між видами продукції (базою розподілу, наприклад, можуть бути години праці, зарплата, обсяг діяльності, прямі витрати);
- метод оцінки вибуття запасів (ідентифікованої собівартості, середньозваженої собівартості, ФІФО, нормативних затрат, ціни продажу);
- періодичність визначення середньозваженої собівартості одиниці запасів (оцінка за щомісячною або за періодичною середньозваженою собівартістю запасів);
- порядок обліку і розподілу транспортно-заготівельних витрат (включення ТЗВ до первісної вартості конкретних найменувань, груп, видів запасів або узагальнення суми ТЗВ за окремими групами запасів на окремому субрахунку);
- визначення одиниці бухгалтерського обліку запасів (найменування або однорідна група (вид));
- методи амортизації необоротних активів;
- вартісні ознаки малоцінних необоротних матеріальних активів (МНМА).
Завантажуйте зразки наказів про облікову політику: Наказ про облікову політику ТОВ та Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Калькуляція собівартості: чи завжди вона потрібна
Коли йдеться про власновироблену продукцію або роботи (послуги), для підтвердження витрат періоду одних лише первинних документів, отриманих від постачальників, недостатньо. Згідно з п. 7 НПСБО 16:
Витрати визнаються витратами певного періодуодночасно з визнанням доходу, для отримання якого вони здійснені.
Тут йдеться саме про собівартість реалізації, до складу якої включаються:
- виробнича собівартість продукції (робіт, послуг), реалізованих протягом звітного періоду,
- нерозподілені постійні загальновиробничі витрати,
- наднормативні виробничі витрати (п. 11 НП(С)БО 16).
Тобто, не відносяться до витрат періоду витрати у складі незавершеного виробництва та у залишках готової продукції.
Складові виробничої собівартості продукції наведено у пп. 11-16 НП(С)БО 16 (див. також Методичні рекомендації з формування собівартості продукції (робіт, послуг) у промисловості, затверджених наказом Державного комітету промислової політики України від 09.07.2007 № 373).
Насамперед треба обрати одиницю об’єкта витрат (вироби, вузли, деталі, групи однорідних виробів, виробництва, процеси, фази, стадії, переділи технологічних процесів, окремі операції, замовлення, види діяльності тощо). А вже потім приступати до формування собівартості. Це зручно робити за статтями калькулювання – наприклад:
- сировина та матеріали;
- допоміжні матеріали;
- купівельні напівфабрикати;
- роботи і послуги сторонніх підприємств;
- паливо і енергія;
- основна зарплата у вигляді тарифних ставок та відрядних оцінок;
- утримання та експлуатація основних засобів.
Тобто треба скласти калькуляцію – представлений у табличній формі бухгалтерський розрахунок витрат у грошовому вираженні на виробництво одиниці виробу чи партії виробів.
Завантажуйте зразок: Нормативна (звітна) калькуляція виробничої собівартості
Вона підтверджує суму витрат на виробництво одиниці продукції разом з первинними документами, тобто, кожна стаття має бути документально підтверджена. Для цього треба мати:
- норми витрат сировини та матеріалів;
- норми відходів та браку.
Такі норми підприємство затверджує самостійно на підставі технологічних карт, стандартів та інших подібних документів.
У деяких випадках понаднормативні витрати також включаються до складу собівартості (рахунок 90) – якщо некоректно визначені норми, або якщо понаднормативні витрати пов’язані з об’єктивними обставинами (лист Мінфіну від 15.04.2005 №31-04220-20-17/6687).
Якщо є особи, винні у псуванні, у нестачі, порушенні правил виробництва і зберігання, то понаднормативні витрати або обліковуються на розрахунках з винними особами (рахунок 375), або списуються на витрати періоду (рахунок 949).
Виробничу собівартість також можна визначати за оцінкою незавершеного виробництва за формулою:
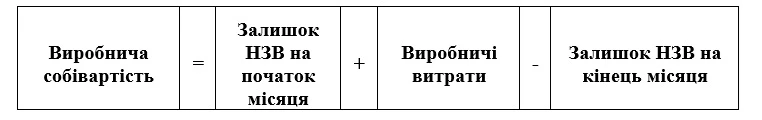
де НЗВ – вартість незавершеного виробництва.
Для застосування цього способу розрахунку виробничої собівартості достатньо навести у наказі про облікову політику перелік прямих витрат і затвердити норми витрат
Тоді розрахунок собівартості буде містити наступні 3 кроки:
Крок 1: проведення інвентаризації залишків продукції, яка не пройшла повну обробку (п. 4.6 розд. ІІІ Положення про інвентаризацію активів та зобов'язань, затверджене наказом Мінфіну від 02.09.2014 №879).
Крок 2: визначення суми прямих витрат на матеріали, сировину, зарплату тощо за нормами і розцінками.
Крок 3: визначення собівартості готової продукції за наведеною вище формулою.
У такому випадку калькуляція собівартості може і не здійснюватися.
У бухобліку всі реально понесені витрати відображаються в обліку на рахунках 90-97.
Інша справа – податковий облік. Витрати у межах затверджених норм при перевірці вважаються господарською діяльністю, а понаднормативні витрати, як правило, призводять до необхідності нарахування ПДВ за пп. «г» п. 198.5 ПКУ (по суті, йдеться про компенсацію податкового кредиту в цій частині).
Завантажуйте Універсальний довідник «Собівартість, калькуляція, приклади розрахунків та зразки наказів»
Первинні документи для підтвердження складових собівартості
Для підтвердження витрат необхідні первинні документи. Мінфін у листі від 15.02.2013 №31-08410-07/23-357/246 зазначає, що первинними є документи, створені у письмовій або електронній формі, які фіксують і підтверджують господарські операції, включаючи розпорядження та дозволи адміністрації (власника) на їх проведення.
При цьому калькуляція собівартості продукції за своїм призначенням не відповідає ознакам первинного документа, оскільки нею не фіксуються будь-які господарські операції.
У більшості випадків для підтвердження витрат мають бути договори з постачальниками, а також акти виконаних робіт (наданих послуг), накладні, акти приймання-передачі, транспортні документи і документи на зберігання (якщо таке було).
За відсутності первинних документів операція вважається не підтвердженою документально, і проблем при перевірці уникнути не вдасться.
Зверніть увагу на деякі винятки і «послаблення» у законодавстві щодо первинних документів
Згідно з п. 5 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі –Закон №996):
Господарські операції повинні бути відображені в облікових регістрах у тому звітному періоді, в якому вони були здійснені.
Тобто пріоритет мають не первинні документи, а факт здійснення господарської операції. Це не означає, що первинних документів може не бути взагалі, але вони можуть бути отримані пізніше.
У п. 2.5 Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказом Мінфіну від 24.05.1995 №88 передбачена можливість складання внутрішніх первинних документів (актів) посадовими особами, відповідальними за приймання-відпуск товарно-матеріальних цінностей, робіт і послуг. Ці внутрішні акти тимчасово заміняють документи від постачальників і мають містити всі необхідні реквізити первинного документа (п. 2 ст. 9 Закону №996).
Судячи з п. 2 ст. 9 Закону №966, головними реквізитами первинного документа є ті, які дають можливість ідентифікувати особу, яка брала участь у здійсненні господарської операції, дату складання, назву підприємства, зміст та обсяг господарської операції.
А «неістотні недоліки», які не перешкоджають ідентифікувати операцію, «не є підставою для невизнання господарської операції». Але на практиці такі недоліки можуть стати предметом судових спорів.
Висновки
- Перед податковою перевіркою треба впевнитись, що всі витрати підтверджені документально – є «зовнішні» первинні документи на придбання товарів та послуг, а також «внутрішні» документи, що підтверджують розмір витрат. Це затверджені керівником норми, положення обліковою політики, а також розрахунок виробничої собівартості та собівартості реалізації.
- Калькуляція собівартості як така застосовується у виробництві. За її відсутності підприємство має надати при перевірці розрахунок собівартості реалізованих товарів або послуг в іншому вигляді. Головне – щоб такий розрахунок був.
Статті на тему:
Інвентаризація дебіторської і кредиторської заборгованості
Як уникнути відповідальності за помилки попереднього бухгалтера
Фінмоніторинг для бухгалтера, аудитора та податкового консультанта
Шаблони та зразки документів:
Наказ про облікову політику ТОВ
Довідник План рахунків бухгалтерського обліку
Нормативна (звітна) калькуляція виробничої собівартості
Універсальний довідник «Собівартість, калькуляція, приклади розрахунків та зразки наказів»
Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Відео на тему:
Податковий аудит: собівартість, первинка, звітність, розбір помилок
Собівартість товарів, робіт / послуг: 5 ключових помилок в обліку витрат
ТОП 5 помилок у собівартості товарів, робіт та послуг, за які штрафує ДПС
Як уникнути штрафів при розрахунку собівартості: поради від головного бухгалтера
Собівартість в обліковій політиці, доходи / витрати / співставлення рядків фінзвітності
ТОП кейсів для уникнення штрафів при розрахунку собівартості від головного бухгалтера
На платформі з’явився новий сервіс «Строки зберігання документів», який підкаже мінімальний строк зберігання обраного Вами документа. Перш ніж знищувати документи, переконайтеся, що строки зберігання вже закінчились. Якщо їх не дотримаєтеся, це може обернутися відповідальністю, як для підприємства, так і для посадових осіб.
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Бронювання, критичність
13.10.2026
Нові правила бронювання відклали: що буде з квотами та статусом критично важливих підприємств
Уряд поки не виносить на затвердження зміни до правил бронювання військовозобов’язаних, які передбачають скорочення квот для окремих підприємств. За повідомленням нардепа Ярослава Железняка, проєкт доопрацюють, а потім повторно спробують подати на розгляд Кабміну. Водночас від ідеї створити Координаційний центр, який впливатиме на надання та збереження статусу критично важливого підприємства, влада не відмовляється
Основні засоби, МНМА
13.10.2026
Як зберігати пальне для генератора без ліцензії: ліміти, декларація та вимоги
Під час воєнного стану та протягом 30 днів після його припинення або скасування діють спеціальні правила: до 2000 літрів на кожному об’єкті – без дозвільних документів, понад цей обсяг – на підставі декларації. Розповідаємо, які відомості потрібно зазначити в декларації, як її подати та з якого моменту виникає право на зберігання пального
Податкова та фінзвітність
13.10.2026
Довідка та звіт про використання пільгових товарів: як подати до ДПС у 2026 році
Довідку про факт оприбуткування та звіт про цільове використання товарів, ввезених із звільненням від оподаткування для оборонного виробництва, можна подати до ДПС на папері разом із супровідним листом або електронно через меню «Листування з ДПС» в Електронному кабінеті
Е-сервіс
13.10.2026
З 13 жовтня бронювання в Дії (не)доступне: портал був на технічних роботах
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 13 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Дія в коментарях вказують, що послуги відновлено. До офіційного повідомлення про відновлення роботи Порталу радимо ним не користуватись

Е-сервіс
13.10.2026
Пошкоджене майно та податкові зобов’язання: які онлайн-сервіси доступні бізнесу
ДПС і Мінцифри передбачили електронні сервіси, які допомагають бізнесу, що постраждав унаслідок російської агресії, дистанційно вирішувати податкові питання та фіксувати завдані збитки. Через Електронний кабінет можна подати заяву про неможливість виконання податкових обов’язків і повідомити про пошкодження чи втрату майна, а через портал Дія – заявити про збитки до Міжнародного реєстру збитків для України. Розбираємо, який сервіс обрати залежно від ситуації та які документи підготувати
Податкова та фінзвітність
13.10.2026
Зовнішній сумісник у 4ДФ: «101» чи «102»: відповідає ДПС
Зовнішній сумісник, оформлений саме за трудовим договором, не змінює ознаку доходу через те, що це не основне місце роботи. Для його зарплати у 4ДФ застосовують «101», тоді як «102» призначена для виплат за цивільно-правовими договорами
Судова практика
13.10.2026
Інвалідність не означає автоматичне право на дистанційну роботу: позиція ВС
Сам факт встановлення працівникові інвалідності не означає, що роботодавець зобов’язаний автоматично перевести його на дистанційну роботу. Верховний Суд у постанові від 08.07.2026 у справі №753/9267/25 зазначив, що для застосування дистанційної роботи як форми розумного пристосування має бути підтверджена відповідна потреба працівника, зокрема медичними рекомендаціями. Водночас роботодавець має розглянути можливі варіанти адаптації умов праці та обґрунтувати відмову, якщо характер роботи не дозволяє працювати дистанційно
Податок на прибуток
13.10.2026
Чи враховуються штрафи, нараховані контролюючими органами, у складі витрат у 2026 році
Суми штрафних (фінансових) санкцій та пені, нараховані за наслідками перевірок контролюючими органами та іншими органами державної влади, визнаються витратами згідно з правилами бухгалтерського обліку при визначенні фінансового результату до оподаткування
Військовий облік
13.10.2026
Працівник без військово-облікового документа: чи загрожує ФОПу штраф за прийняття на роботу
ФОП прийняв 01 жовтня працівника. Так як військовий облік не веде, ВОД не вимагав. Працівник вже працює і немає паперового ВОД, а Резерв+ не завантажує, тому мабуть у розшуку. Які дії ФОПА? Якщо без ВОД працівник, які штрафи чи наслідки саме ФОПУ будуть?
Готівкові кошти, розрахунки
13.10.2026
Кому закриють доступ до банківської таємниці? Рада підтримала законопроєкт №15555
Верховна Рада прийняла в першому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
ПДВ
13.10.2026
Продаж власної сільгосппродукції, нижчої за собівартість: як нараховувати ПДВ – роз’яснення ДПС
Державна податкова служба України надала індивідуальну податкову консультацію щодо визначення бази оподаткування ПДВ під час реалізації власноруч вирощеної сільськогосподарської продукції за ціною, нижчою за її собівартість. Приводом для роз’яснення стало звернення агропідприємства, яке через погодні умови та низьку якість урожаю минулого року опинилося у ситуації, коли ринкова ціна реалізації продукції виявилася нижчою за її собівартість
Відпустка, відпускні
13.10.2026
До 30 жовтня – подаємо до ПФУ документи на компенсацію «чорнобильських» відпусток
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня

Е-сервіс
13.10.2026
Помилка «Відсутня позначка часу» при накладенні КЕП: що радить ДПС
Якщо при накладенні КЕП на електронний документ у програмі «ІІТ Користувач ЦСК-1» виникає помилка «Відсутня позначка часу», користувач може самостійно змінити налаштування програми. ДПС пояснила, як увімкнути отримання позначки часу та обрати актуальний сертифікат TSP-сервера
Бронювання, критичність
13.10.2026
ФРУ та СУП закликають призупинити зміни до правил бронювання та звернути увагу на незадекларованих робітників
Федерація роботодавців України закликала уряд призупинити ухвалення проєкту постанови, який передбачає посилення правил бронювання військовозобов’язаних. У ФРУ попереджають, що скорочення лімітів бронювання для окремих підприємств ОПК і комунальної сфери, а також можливий перегляд статусу критично важливих підприємств можуть призвести до дефіциту кадрів і зупинення виробництв. Натомість Федерація пропонує зосередитися на боротьбі з незадекларованою працею та провести консультації з бізнесом перед запровадженням нових правил. Водночас СУП повідомила, що звернеться до профільного міністерства, щоб з’ясувати, чи дійсно готуються відповідні зміни та що саме вони передбачатимуть
Єдиний податок
13.10.2026
Спонсорство для платників єдиного податку 3 групи: роз’яснення ДПС
Державна податкова служба України надала індивідуальну податкову консультацію щодо права юридичних осіб – платників єдиного податку 3 групи (за ставкою 5 %, без ПДВ) укладати договори про спонсорство, розміщувати інформацію про спонсора та отримувати за це грошові кошти
Готівкові кошти, розрахунки
13.10.2026
Граничні строки розрахунків за експортом у 2026 році: правила НБУ та штрафні санкції
Українські експортери мають дотримуватися граничних строків розрахунків із нерезидентами, установлених НБУ. Загальний строк становить 180 календарних днів, але для окремих товарів діють спеціальні строки – від 120 до 270 днів залежно від коду УКТ ЗЕД і дати здійснення операції. За прострочення валютних розрахунків передбачено пеню в розмірі 0,3% суми заборгованості за кожен день, але не більше суми боргу. Розглянемо, як визначити граничний строк розрахунків, коли банк завершує валютний нагляд і яка відповідальність загрожує за порушення
ПДВ
13.10.2026
ФОП – платники ПДВ зможуть обирати звітний період: Рада підтримала законопроєкт у І читанні
Верховна Рада прийняла в першому читанні законопроєкт №16037-д, який має спростити адміністрування ПДВ. Документ пропонує автоматичне заповнення податкової звітності та накладних на основі даних ДПС, а також дозволяє ФОП – платникам ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, планують підвищити з 100 тис. грн до 1 млн грн поріг від’ємного значення ПДВ або бюджетного відшкодування, що може стати підставою для позапланової документальної перевірки
ФОП
13.10.2026
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком