


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Перевірки, штрафи
11.03.2025
Готуємося до податкової перевірки: що перевірити у собівартості товарів (робіт, послуг)
Правильний розрахунок собівартості важливий, по-перше, для формування продажної ціни (вона має компенсувати всі витрати та забезпечити прибуток), і по-друге, для підтвердження витрат, які пов'язані з обчисленням і сплатою податків (ст.44 ПКУ). Тому під час податкових перевірок так важливо підтвердити суму собівартості, яка включається до складу витрат
- Собівартість у податковому законодавстві
- Облікова політика та її вплив на собівартість
- Калькуляція собівартості: чи завжди вона потрібна
- Первинні документи для підтвердження складових собівартості
- Висновки
Собівартість у податковому законодавстві
Наразі собівартість товарів у торговельних операціях визначається за правилами НП(С)БО 9 «Запаси», а собівартість власної продукції та послуг – за НП(С)БО 16 «Витрати».
Витрати, що входять до складу собівартості, потребують підтвердження первинними документами, розрахунком (калькуляцією) та обліковою політикою.
Облікова політика та її вплив на собівартість
Облікова політика при перевірці допоможе обґрунтувати розрахунок витрат, а саме спосіб віднесення понесених витрат до витрат періоду у складі собівартості.
Наказом Мінфіну від 27.06.2013 №635 затверджено Методичні рекомендації щодо облікової політики підприємства.
Серед положень облікової політики, які впливають на собівартість:
- статті калькулювання собівартості одиниці продукції або послуг (наприклад, сировина, матеріали, паливо, енергія, зарплата);
- перелік прямих, і загальновиробничих витрат, бази їх розподілу між видами продукції (базою розподілу, наприклад, можуть бути години праці, зарплата, обсяг діяльності, прямі витрати);
- метод оцінки вибуття запасів (ідентифікованої собівартості, середньозваженої собівартості, ФІФО, нормативних затрат, ціни продажу);
- періодичність визначення середньозваженої собівартості одиниці запасів (оцінка за щомісячною або за періодичною середньозваженою собівартістю запасів);
- порядок обліку і розподілу транспортно-заготівельних витрат (включення ТЗВ до первісної вартості конкретних найменувань, груп, видів запасів або узагальнення суми ТЗВ за окремими групами запасів на окремому субрахунку);
- визначення одиниці бухгалтерського обліку запасів (найменування або однорідна група (вид));
- методи амортизації необоротних активів;
- вартісні ознаки малоцінних необоротних матеріальних активів (МНМА).
Завантажуйте зразки наказів про облікову політику: Наказ про облікову політику ТОВ та Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Калькуляція собівартості: чи завжди вона потрібна
Коли йдеться про власновироблену продукцію або роботи (послуги), для підтвердження витрат періоду одних лише первинних документів, отриманих від постачальників, недостатньо. Згідно з п. 7 НПСБО 16:
Витрати визнаються витратами певного періодуодночасно з визнанням доходу, для отримання якого вони здійснені.
Тут йдеться саме про собівартість реалізації, до складу якої включаються:
- виробнича собівартість продукції (робіт, послуг), реалізованих протягом звітного періоду,
- нерозподілені постійні загальновиробничі витрати,
- наднормативні виробничі витрати (п. 11 НП(С)БО 16).
Тобто, не відносяться до витрат періоду витрати у складі незавершеного виробництва та у залишках готової продукції.
Складові виробничої собівартості продукції наведено у пп. 11-16 НП(С)БО 16 (див. також Методичні рекомендації з формування собівартості продукції (робіт, послуг) у промисловості, затверджених наказом Державного комітету промислової політики України від 09.07.2007 № 373).
Насамперед треба обрати одиницю об’єкта витрат (вироби, вузли, деталі, групи однорідних виробів, виробництва, процеси, фази, стадії, переділи технологічних процесів, окремі операції, замовлення, види діяльності тощо). А вже потім приступати до формування собівартості. Це зручно робити за статтями калькулювання – наприклад:
- сировина та матеріали;
- допоміжні матеріали;
- купівельні напівфабрикати;
- роботи і послуги сторонніх підприємств;
- паливо і енергія;
- основна зарплата у вигляді тарифних ставок та відрядних оцінок;
- утримання та експлуатація основних засобів.
Тобто треба скласти калькуляцію – представлений у табличній формі бухгалтерський розрахунок витрат у грошовому вираженні на виробництво одиниці виробу чи партії виробів.
Завантажуйте зразок: Нормативна (звітна) калькуляція виробничої собівартості
Вона підтверджує суму витрат на виробництво одиниці продукції разом з первинними документами, тобто, кожна стаття має бути документально підтверджена. Для цього треба мати:
- норми витрат сировини та матеріалів;
- норми відходів та браку.
Такі норми підприємство затверджує самостійно на підставі технологічних карт, стандартів та інших подібних документів.
У деяких випадках понаднормативні витрати також включаються до складу собівартості (рахунок 90) – якщо некоректно визначені норми, або якщо понаднормативні витрати пов’язані з об’єктивними обставинами (лист Мінфіну від 15.04.2005 №31-04220-20-17/6687).
Якщо є особи, винні у псуванні, у нестачі, порушенні правил виробництва і зберігання, то понаднормативні витрати або обліковуються на розрахунках з винними особами (рахунок 375), або списуються на витрати періоду (рахунок 949).
Виробничу собівартість також можна визначати за оцінкою незавершеного виробництва за формулою:
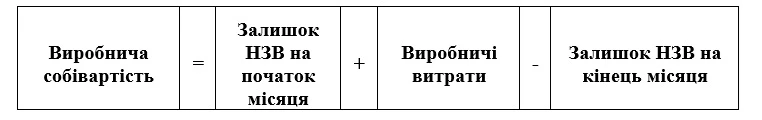
де НЗВ – вартість незавершеного виробництва.
Для застосування цього способу розрахунку виробничої собівартості достатньо навести у наказі про облікову політику перелік прямих витрат і затвердити норми витрат
Тоді розрахунок собівартості буде містити наступні 3 кроки:
Крок 1: проведення інвентаризації залишків продукції, яка не пройшла повну обробку (п. 4.6 розд. ІІІ Положення про інвентаризацію активів та зобов'язань, затверджене наказом Мінфіну від 02.09.2014 №879).
Крок 2: визначення суми прямих витрат на матеріали, сировину, зарплату тощо за нормами і розцінками.
Крок 3: визначення собівартості готової продукції за наведеною вище формулою.
У такому випадку калькуляція собівартості може і не здійснюватися.
У бухобліку всі реально понесені витрати відображаються в обліку на рахунках 90-97.
Інша справа – податковий облік. Витрати у межах затверджених норм при перевірці вважаються господарською діяльністю, а понаднормативні витрати, як правило, призводять до необхідності нарахування ПДВ за пп. «г» п. 198.5 ПКУ (по суті, йдеться про компенсацію податкового кредиту в цій частині).
Завантажуйте Універсальний довідник «Собівартість, калькуляція, приклади розрахунків та зразки наказів»
Первинні документи для підтвердження складових собівартості
Для підтвердження витрат необхідні первинні документи. Мінфін у листі від 15.02.2013 №31-08410-07/23-357/246 зазначає, що первинними є документи, створені у письмовій або електронній формі, які фіксують і підтверджують господарські операції, включаючи розпорядження та дозволи адміністрації (власника) на їх проведення.
При цьому калькуляція собівартості продукції за своїм призначенням не відповідає ознакам первинного документа, оскільки нею не фіксуються будь-які господарські операції.
У більшості випадків для підтвердження витрат мають бути договори з постачальниками, а також акти виконаних робіт (наданих послуг), накладні, акти приймання-передачі, транспортні документи і документи на зберігання (якщо таке було).
За відсутності первинних документів операція вважається не підтвердженою документально, і проблем при перевірці уникнути не вдасться.
Зверніть увагу на деякі винятки і «послаблення» у законодавстві щодо первинних документів
Згідно з п. 5 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі –Закон №996):
Господарські операції повинні бути відображені в облікових регістрах у тому звітному періоді, в якому вони були здійснені.
Тобто пріоритет мають не первинні документи, а факт здійснення господарської операції. Це не означає, що первинних документів може не бути взагалі, але вони можуть бути отримані пізніше.
У п. 2.5 Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказом Мінфіну від 24.05.1995 №88 передбачена можливість складання внутрішніх первинних документів (актів) посадовими особами, відповідальними за приймання-відпуск товарно-матеріальних цінностей, робіт і послуг. Ці внутрішні акти тимчасово заміняють документи від постачальників і мають містити всі необхідні реквізити первинного документа (п. 2 ст. 9 Закону №996).
Судячи з п. 2 ст. 9 Закону №966, головними реквізитами первинного документа є ті, які дають можливість ідентифікувати особу, яка брала участь у здійсненні господарської операції, дату складання, назву підприємства, зміст та обсяг господарської операції.
А «неістотні недоліки», які не перешкоджають ідентифікувати операцію, «не є підставою для невизнання господарської операції». Але на практиці такі недоліки можуть стати предметом судових спорів.
Висновки
- Перед податковою перевіркою треба впевнитись, що всі витрати підтверджені документально – є «зовнішні» первинні документи на придбання товарів та послуг, а також «внутрішні» документи, що підтверджують розмір витрат. Це затверджені керівником норми, положення обліковою політики, а також розрахунок виробничої собівартості та собівартості реалізації.
- Калькуляція собівартості як така застосовується у виробництві. За її відсутності підприємство має надати при перевірці розрахунок собівартості реалізованих товарів або послуг в іншому вигляді. Головне – щоб такий розрахунок був.
Статті на тему:
Інвентаризація дебіторської і кредиторської заборгованості
Як уникнути відповідальності за помилки попереднього бухгалтера
Фінмоніторинг для бухгалтера, аудитора та податкового консультанта
Шаблони та зразки документів:
Наказ про облікову політику ТОВ
Довідник План рахунків бухгалтерського обліку
Нормативна (звітна) калькуляція виробничої собівартості
Універсальний довідник «Собівартість, калькуляція, приклади розрахунків та зразки наказів»
Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Відео на тему:
Податковий аудит: собівартість, первинка, звітність, розбір помилок
Собівартість товарів, робіт / послуг: 5 ключових помилок в обліку витрат
ТОП 5 помилок у собівартості товарів, робіт та послуг, за які штрафує ДПС
Як уникнути штрафів при розрахунку собівартості: поради від головного бухгалтера
Собівартість в обліковій політиці, доходи / витрати / співставлення рядків фінзвітності
ТОП кейсів для уникнення штрафів при розрахунку собівартості від головного бухгалтера
На платформі з’явився новий сервіс «Строки зберігання документів», який підкаже мінімальний строк зберігання обраного Вами документа. Перш ніж знищувати документи, переконайтеся, що строки зберігання вже закінчились. Якщо їх не дотримаєтеся, це може обернутися відповідальністю, як для підприємства, так і для посадових осіб.
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Е-сервіс
15.11.2026
20000 місць на безоплатне навчання ШІ: як українцям отримати сертифікат Google
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Судова практика
15.11.2026
Керувала електросамокатом напідпитку: суд призначив 17000 грн штрафу без позбавлення прав
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Працевлаштування, переведення
15.11.2026
Вибір вакансії: які умови працевлаштування варто оцінити перед співбесідою в 2026 році
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
Медицина
15.11.2026
Не списуйте все на вік: МОЗ зібрав в інфографіці, які зміни можуть свідчити про деменцію
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Охорона праці
15.11.2026
Продавцям забороняють сидіти під час зміни: що вимагають правила охорони праці
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
Військовий облік
14.11.2026
14 листопада 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі


ФОП
14.11.2026
Уточнююча декларація по ЄП для ФОП 3 групи: нюанси, які потрібно знати заздалегідь
ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?

РРО / ПРРО, фіскальні чеки
14.11.2026
Один, два чи три підписи: як правильно оформити касові документи без головного бухгалтера
На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?

Бронювання, критичність
14.11.2026
Статус критично важливого підприємства: етапи переходу на нові правила та строки в інфографіці
Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці

Освіта
14.11.2026
Не дає готових відповідей, а вчить мислити: на ІТ-студіях з’явилася ШІ-менторка
На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра

Пенсія, соцпільги
14.11.2026
Хочете вийти на пенсію у 2027 році: скільки років стажу потрібно мати
Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж

Працевлаштування, переведення
14.11.2026
Безпечний пошук роботи: як розпізнати шахрайську вакансію та захистити себе
Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди

Цільове фінансування
14.11.2026
ОСББ зможуть знову подаватися на гранти: Фонд енергоефективності отримав 630 млн грн
Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів

Сільгоспдіяльність
14.11.2026
Захист вод від забруднення нітратами: Україна планує виконати вимоги директиви ЄС до кінця 2028 року
Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні

Судова практика
13.11.2026
Неповідомлення про розгляд заперечень є підставою скасування ППР: позиція Верховного Суду
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

Ліквідація госпсуб'єкта
13.11.2026
Ліквідаційний баланс: хто складає і куди подає у 2026 році
Припинення юридичної особи – це не лише формальне рішення власників, а комплексна процедура з чіткими етапами, строками та обов’язками. Від правильності дій на кожному з них залежить відсутність претензій з боку кредиторів і контролюючих органів

