


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Чи дозволено на єдиному податку здійснювати діяльність за КВЕД 61.90 «Інша діяльність у сфері електрозв’язку»? Питання не нове, але саме зараз воно остаточно перейшло з площини дискусій у площину практичних наслідків – анулювання реєстрації платників єдиного податку. Експерт пояснив, як змінювалася позиція податкової та що маємо на сьогодні
Ідея про те, що на єдиному податку третьої групи можна надавати послуги доступу до мережі Інтернет, виникла не на порожньому місці. Ця норма встановлена безпосередньо Податковим кодексом України (далі – ПКУ). Саме тому варто починати аналіз не з позицій податкової, а з прямої норми закону.
Звернемося до п. 291.4 ПКУ.
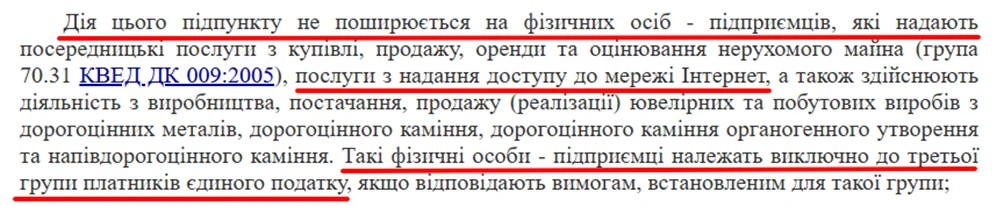
ПКУ у пункті 291.4 визначає поділ платників єдиного податку на групи. При цьому законодавець окремо звертає увагу на діяльність з надання доступу до мережі Інтернет. Наводимо норму дослівно:
Суб’єкти господарювання, які застосовують спрощену систему оподаткування, обліку та звітності, поділяються на такі групи платників єдиного податку: Дія цього підпункту не поширюється на фізичних осіб – підприємців, які надають посередницькі послуги з купівлі, продажу, оренди та оцінювання нерухомого майна (група 70.31 КВЕД ДК 009:2005), послуги з надання доступу до мережі Інтернет, а також здійснюють діяльність з виробництва, постачання, продажу (реалізації) ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння. Такі фізичні особи-підприємці належать виключно до третьої групи платників єдиного податку, якщо відповідають вимогам, встановленим для такої групи. |
Саме ця норма тривалий час була підставою для висновку: послуги доступу до мережі Інтернет – дозволені на єдиному податку третьої групи. Податкова також певний час дотримувалася такого підходу.
Підтвердженням цього є новина Пресслужби ДПС від 24.12.2021, у якій було прямо зазначено: ФОП другої групи не можуть застосовувати єдиний податок із КВЕД 61.90, тоді як для третьої групи такої заборони не формулювалося. Фактично було закріплено підхід: КВЕД 61.90 – тільки для третьої групи.
Однак ситуація почала змінюватися з 1 січня 2022 року. Після набрання чинності Закону України від 16.12.2020 №1089-IX «Про електронні комунікації» (далі – Закон №1089) платники податків – юридичні особи при постачанні електронних комунікаційних послуг не мають права застосовувати спрощену систему оподаткування, обліку та звітності.
Саме з цього моменту ДПС почала поступово переглядати свій підхід. Остаточно він був сформульований у 2024 році.
22 травня 2024 року Пресслужба ДПС опублікувала роз’яснення «До уваги платників єдиного податку третьої групи – юридичних осіб!».
У цьому роз’ясненні ДПС зробила висновок: юридичні особи, які подають заяву на реєстрацію платника єдиного податку третьої групи із зазначенням КВЕД класу 61.10 «Діяльність у сфері проводового електрозв’язку» та класу 61.90 «Інша діяльність у сфері електрозв’язку», на сьогодні не мають права застосовувати спрощену систему оподаткування. Але при цьому наголосила, що анулювання платника єдиного податку третьої групи – юридичної особи з Реєстру платників єдиного податку відбувається виключно у разі здійснення таким суб’єктом господарювання заборонених видів господарської діяльності.
Також в роз’ясненні ДПС зокрема наголошує, що Міністерство фінансів України підтримало її позицію.
Відповідно до Закону №1089 оператор і є постачальником при постачанні електронних комунікаційних послуг.
Постачальник електронних комунікаційних послуг ‒ суб’єкт господарювання, який надає та/або має право надавати електронні комунікаційні послуги на власних мережах та/або на мережах інших постачальників електронних комунікаційних послуг.
На відміну від попереднього Закону України від 18.11.2003 №1280-IV «Про телекомунікації» (діяв до 01.01.2022), який розділяв ці поняття та визначав окремо поняття «провайдер телекомунікацій» (суб’єкт господарювання, який має право на здійснення діяльності у сфері телекомунікацій без права на технічне обслуговування та експлуатацію телекомунікаційних мереж і надання в користування каналів електрозв’язку).
На сьогодні з питання надання послуги доступу до мережі Інтернет суб’єктами господарювання, які застосовують спрощену систему оподаткування є листи ДПС до територіальних органів, а також відповідні роз’яснення на офіційних вебпорталах ДПС.
Згідно з роз'ясненнями ДПС такі платники були зобов’язані подати заяву та відмовитись від спрощеної системи оподаткування не пізніше ніж за 10 календарних днів до початку нового календарного кварталу (року), тобто до 20 вересня 2024 року (пп. 298.2.1 ПКУ).
У разі невиконання обов’язку щодо виключення відповідних видів діяльності або переходу на інші податки і збори, реєстрація такого платника може бути анульована шляхом виключення з реєстру платників єдиного податку за рішенням контролюючого органу.
Враховуючи зазначене, у разі здійснення ТОВ чи ФОП діяльності, визначеної п. 8 пп. 291.5.1 ПКУ, такий суб’єкт господарювання не може бути платником єдиного податку третьої групи.
Радимо ознайомитись з нашим матеріалом: «З 1 жовтня 2024 року провайдери мали перейти зі спрощеної системи на сплату інших податків».
Згідно з КВЕД-2010 діяльність з надання послуг доступу до мережі Інтернет не виокремлюється в окремий клас або підклас видів економічної діяльності, а є складовою класів 61.10 – «Діяльність у сфері проводового електрозв’язку»:
ФОП, які обрали вказані КВЕД-2010 та надають електронні комунікаційні послуги, не мають права застосовувати спрощену систему оподаткування.
Аргументація податкової (п. 291.5.1. ПКУ):
Не можуть бути платниками єдиного податку першої-третьої груп: … 8) діяльність з надання послуг пошти (крім кур’єрської діяльності), діяльність з надання послуг фіксованого телефонного зв’язку з правом технічного обслуговування та експлуатації телекомунікаційних мереж і надання в користування каналів електрозв’язку (місцевого, міжміського, міжнародного), діяльність з надання послуг фіксованого телефонного зв’язку з використанням безпроводового доступу до телекомунікаційної мережі з правом технічного обслуговування і надання в користування каналів електрозв’язку (місцевого, міжміського, міжнародного), діяльність з надання послуг рухомого (мобільного) телефонного зв’язку з правом технічного обслуговування та експлуатації телекомунікаційних мереж і надання в користування каналів електрозв’язку, діяльність з надання послуг з технічного обслуговування та експлуатації телекомунікаційних мереж, мереж ефірного теле- і радіомовлення, проводового радіомовлення та телемереж; |
Все чітко і ясно. Висновок: не можуть бути платниками єдиного податку першої-третьої груп суб’єкти господарювання (юридичні особи та фізичні особи-підприємці), які здійснюють перелічену вище діяльність.
З переліком видів діяльності (за КВЕД 009:2010), які мають право здійснювати платники єдиного податку, що обрали I, II та III групу (уточнений перелік) можна ознайомитись на сайті ДПС.
В цих переліках перелічені види діяльності, які можуть здійснювати фізичні особи-підприємці, які обрали І–ІІІ групу на спрощеній системі оподаткування окремо по кожній групі. У цьому переліку видів діяльності немає КВЕД 61.90.
Пресслужба ДПС опублікувала новину 29.07.2024 о 12:10:
Чи має право фізична особа-підприємець при постачанні електронних комунікаційних послуг застосовувати спрощену систему оподаткування обліку та звітності?
Відразу коротко підсумуємо, що НІ, не має права.
На нашому сайті ви можете прочитати про Заборонені види діяльності (КВЕД) для єдинників 1, 2 та 3 груп у 2026 році.
З 1 жовтня 2024 року ДПС почала масово анулювали свідоцтва платника єдиного податку невеликим інтернет-провайдерам.
На сьогодні податкова служба категорично заперечує право платників єдиного податку третьої групи надавати послуги доступу до мережі Інтернет.
Надаємо ще одну статтю на нашому сайті де Юристи пояснюють: чи законно анулювати єдиний податок лише за наявність «забороненого» КВЕД.
Думка редакції: якщо суб’єкт господарювання фактично здійснює діяльність з надання послуг у сфері електрозв’язку, він не має права застосовувати спрощену систему оподаткування.
На сьогодні треба бути точно впевненим у своїх діях. Ми радимо дотримуватися вимог податкового законодавства, адже їх порушення може призвести до штрафів та інших негативних наслідків.
Якщо ви не готові судитись з ДПС (а зараз тільки так можна відстоювати своє право надання послуг з доступу до мережі Інтернет на єдиному податку 3 групи), тоді необхідно написати заяву на перехід на загальну систему оподаткування. Краще зробити це самостійно та своєчасно, ніж чекати на рішення податкового органу.
Також радимо перевірити інформацію в Електронному кабінеті платника податків, оскільки реєстрація платника єдиного податку могла бути анульована, що тягне за собою інші правила подання звітності та оподаткування.
Ця порада не стосується тих, хто має в реєстраційних даних КВЕД 61.90, але не веде цієї діяльності. Тут наша думка однозначна – податкова не має права вилучити суб’єкта господарювання з реєстру платників єдиного податку.
Важливо: КВЕД і діяльність – не одне й те саме
Це ключовий момент, який часто ігнорується.
ПКУ забороняє не КВЕД, а вид господарської діяльності.
Саме тому:
Читайте більше:
Інтернет-провайдери і єдиний податок: які КВЕД заборонені
Заборонені види діяльності (КВЕД) для єдинників 1, 2 та 3 груп у 2026 році
Заява про застосування спрощеної системи (обрання, перехід, відмова): інструкція із заповнення
Юристи пояснюють: чи законно анулювати єдиний податок лише за наявність «забороненого» КВЕД
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада

У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

У разі збільшення кількості РРО / ПРРО в місці торгівлі алкогольними напоями суб’єкт господарювання зобов’язаний здійснити доплату за ліцензію. Така доплата справляється щоквартально, рівними частинами, починаючи з кварталу, в якому було зареєстровано новий РРО/ПРРО. Плата за цей квартал нараховується у повному обсязі, незалежно від дати фактичного збільшення

ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?

Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»

Під час лікування у стаціонарі пацієнтам не потрібно чекати на сімейного лікаря для оформлення лікарняного. Медичний висновок про тимчасову непрацездатність (МВТН) має право сформувати лікуючий лікар стаціонару, якщо встановлено факт тимчасової непрацездатності. Це правило діє не лише під час госпіталізації, а й у низці інших випадків

Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи

Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою







