

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Звільнення «за угодою сторін» не завжди означає порушення трудових прав, навіть якщо працівник стверджує про психологічний тиск. Верховний Суд у справі екс-працівниці Харківського бронетанкового заводу детально окреслив, які докази є необхідними для підтвердження мобінгу та коли конфлікти на роботі не тягнуть за собою поновлення на посаді чи компенсації
Верховний Суд частково задовольнив касаційну скаргу колишньої працівниці Харківського бронетанкового заводу, однак залишив у силі рішення судів попередніх інстанцій про відмову в поновленні на роботі, стягненні середнього заробітку та моральної шкоди.
Як ідеться в постанові від 22.01.2025 №642/2981/24, позивачка оскаржувала своє звільнення з посади провідного інженера, стверджуючи, що воно відбулося під психологічним тиском і є наслідком мобінгу з боку керівництва та колег. Вона наполягала, що заяву про звільнення за угодою сторін її змусили написати, а сама угода була формальною.
За словами жінки, вона працювала у відповідача тривалий час (декілька років). За час роботи, згідно записів в трудовій книжці не допускала дисциплінарних проступків, а навпаки – преміювалась. У 2023 році на заводі змінилось керівництво і з цього моменту відношення до неї теж змінилось. Позивач вказувала, що намагалася сумлінно виконувати свої обовʼязки в умовах війни на стратегічно важливому для оборони України підприємстві, але зіткнулась із цькуванням з боку свого керівника. За її словами, керівник систематично умисно принижувала її честь та гідність, ділову репутацію в колективі, перешкоджала здійсненню нею службових обовʼязків та взаємодії із іншими працівниками, лаяла, ображала і застосовувала щодо неї грубу нецензурну лексику з метою змусити звільнитись.
Відтак, позивач неодноразово зверталась усно, а також письмово до керівника підприємства та профспілки, але усі звернення були проігноровані.
А згодом, як зазначено у позові, її викликали до кабінету директора, де безапеляційно предʼявили вимогу звільнитись і вручили вже заздалегідь виготовлений наказ про звільнення «за угодою сторін». Насправді ж, каже жінка, жодних угод не укладалось і звільнення було примусовим як результат тривалого системного морально-психологічного тиску (мобінгу).
Таким чином, оскільки звільнення відбулось незаконно, позивач вимагає поновлення на роботі та стягнення середнього заробітку за час вимушеного прогулу.
Крім того, їй завдано моральної шкоди, адже вона була піддана мобінгу, змінено її звичайний уклад життя, вона відчуває образу, беззахисність і душевний біль. Все це, за її словами, потребує від неї значних морально-психологічних зусиль для організації свого життя.
Рішення судів
Суди першої та апеляційної інстанцій дійшли висновку, що звільнення відбулося на підставі п. 1 ч. 1 ст. 36 КЗпП України – за угодою сторін, за письмовою заявою працівниці. Вони також зазначили, що позивачка не надала доказів на підтвердження мобінгу відносно неї зі сторони відповідача та незаконності її звільнення.Зокрема, аудіозаписи конфліктів, службові записки та звернення до органів влади не підтвердили наявність саме мобінгу в розумінні закону.
Так, наданий позивачем аудіозапис розмови від 02.04.2024 на підтвердження мобінгу зі сторони керівниці є неналежним доказом, адже співрозмовники на таких записах не ідентифіковані, з цих аудіозаписів неможливо встановити дату, час та місце, коли та де така розмова відбувалася. Відповідних експертиз про відповідність голосів конкретним особам позивачем та її представником не заявлялось. Крім того, записи здійснено приховано. Попередження про те, що вказана розмова вже записується, аудіозапис не містить.
Крім того, здійснення звукового запису голосу особи без її згоди порушує право на охорону особистих інтересів особи. Таким чином, відсутні відомості про те, що такий аудіозапис отриманий у встановленому законом порядку. При відтворенні вказаного аудіозапису встановлено, що на ньому міститься розмова, де дві особи сваряться, що не може бути розцінено як мобінг в розумінні закону.
Також суд зазначив, що надані позивачем службові записки голові профспілки та в. о. заступника директора є односторонніми проявами зі сторони позивача, не містять у собі доказів про їх фактичне направлення відповідним особам для проведення відповідних перевірок.
Також суд першої інстанції відхилив посилання позивача на копії документів про її звернення до відділу поліції, Президента України, СБУ щодо неналежної поведінки керівниці по відношенню до неї, адже такі заяви датовані липнем 2024 року та не можуть достовірно свідчити про вчинення відносно позивача мобінгу у період з 12 лютого 2024 року до дати її звільнення з посади – 29 квітня 2024 року. Відповідних перевірок обставин, зазначених в таких заявах, не проводилось.
Рішення Верховного Суду
Верховний Суд погодився з цими висновками, наголосивши, що для встановлення факту мобінгу необхідно довести систематичні, тривалі та умисні дії психологічного чи економічного тиску. Окремі конфлікти або напружені стосунки в колективі самі по собі не є підставою для визнання мобінгу.
Джерело: Судово-юридична газета
Читайте більше:
Чи є пасивна агресія в колективі мобінгом
Перевірки органами Держпраці у 2026 році: особливості проведення
Форми прояву мобінгу: економічний або психологічний тиск
Мобінг чи конструктивна критика: у чому різниця
Мобінг у сільраді: ВС скерував справу до адміністративної юрисдикції
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
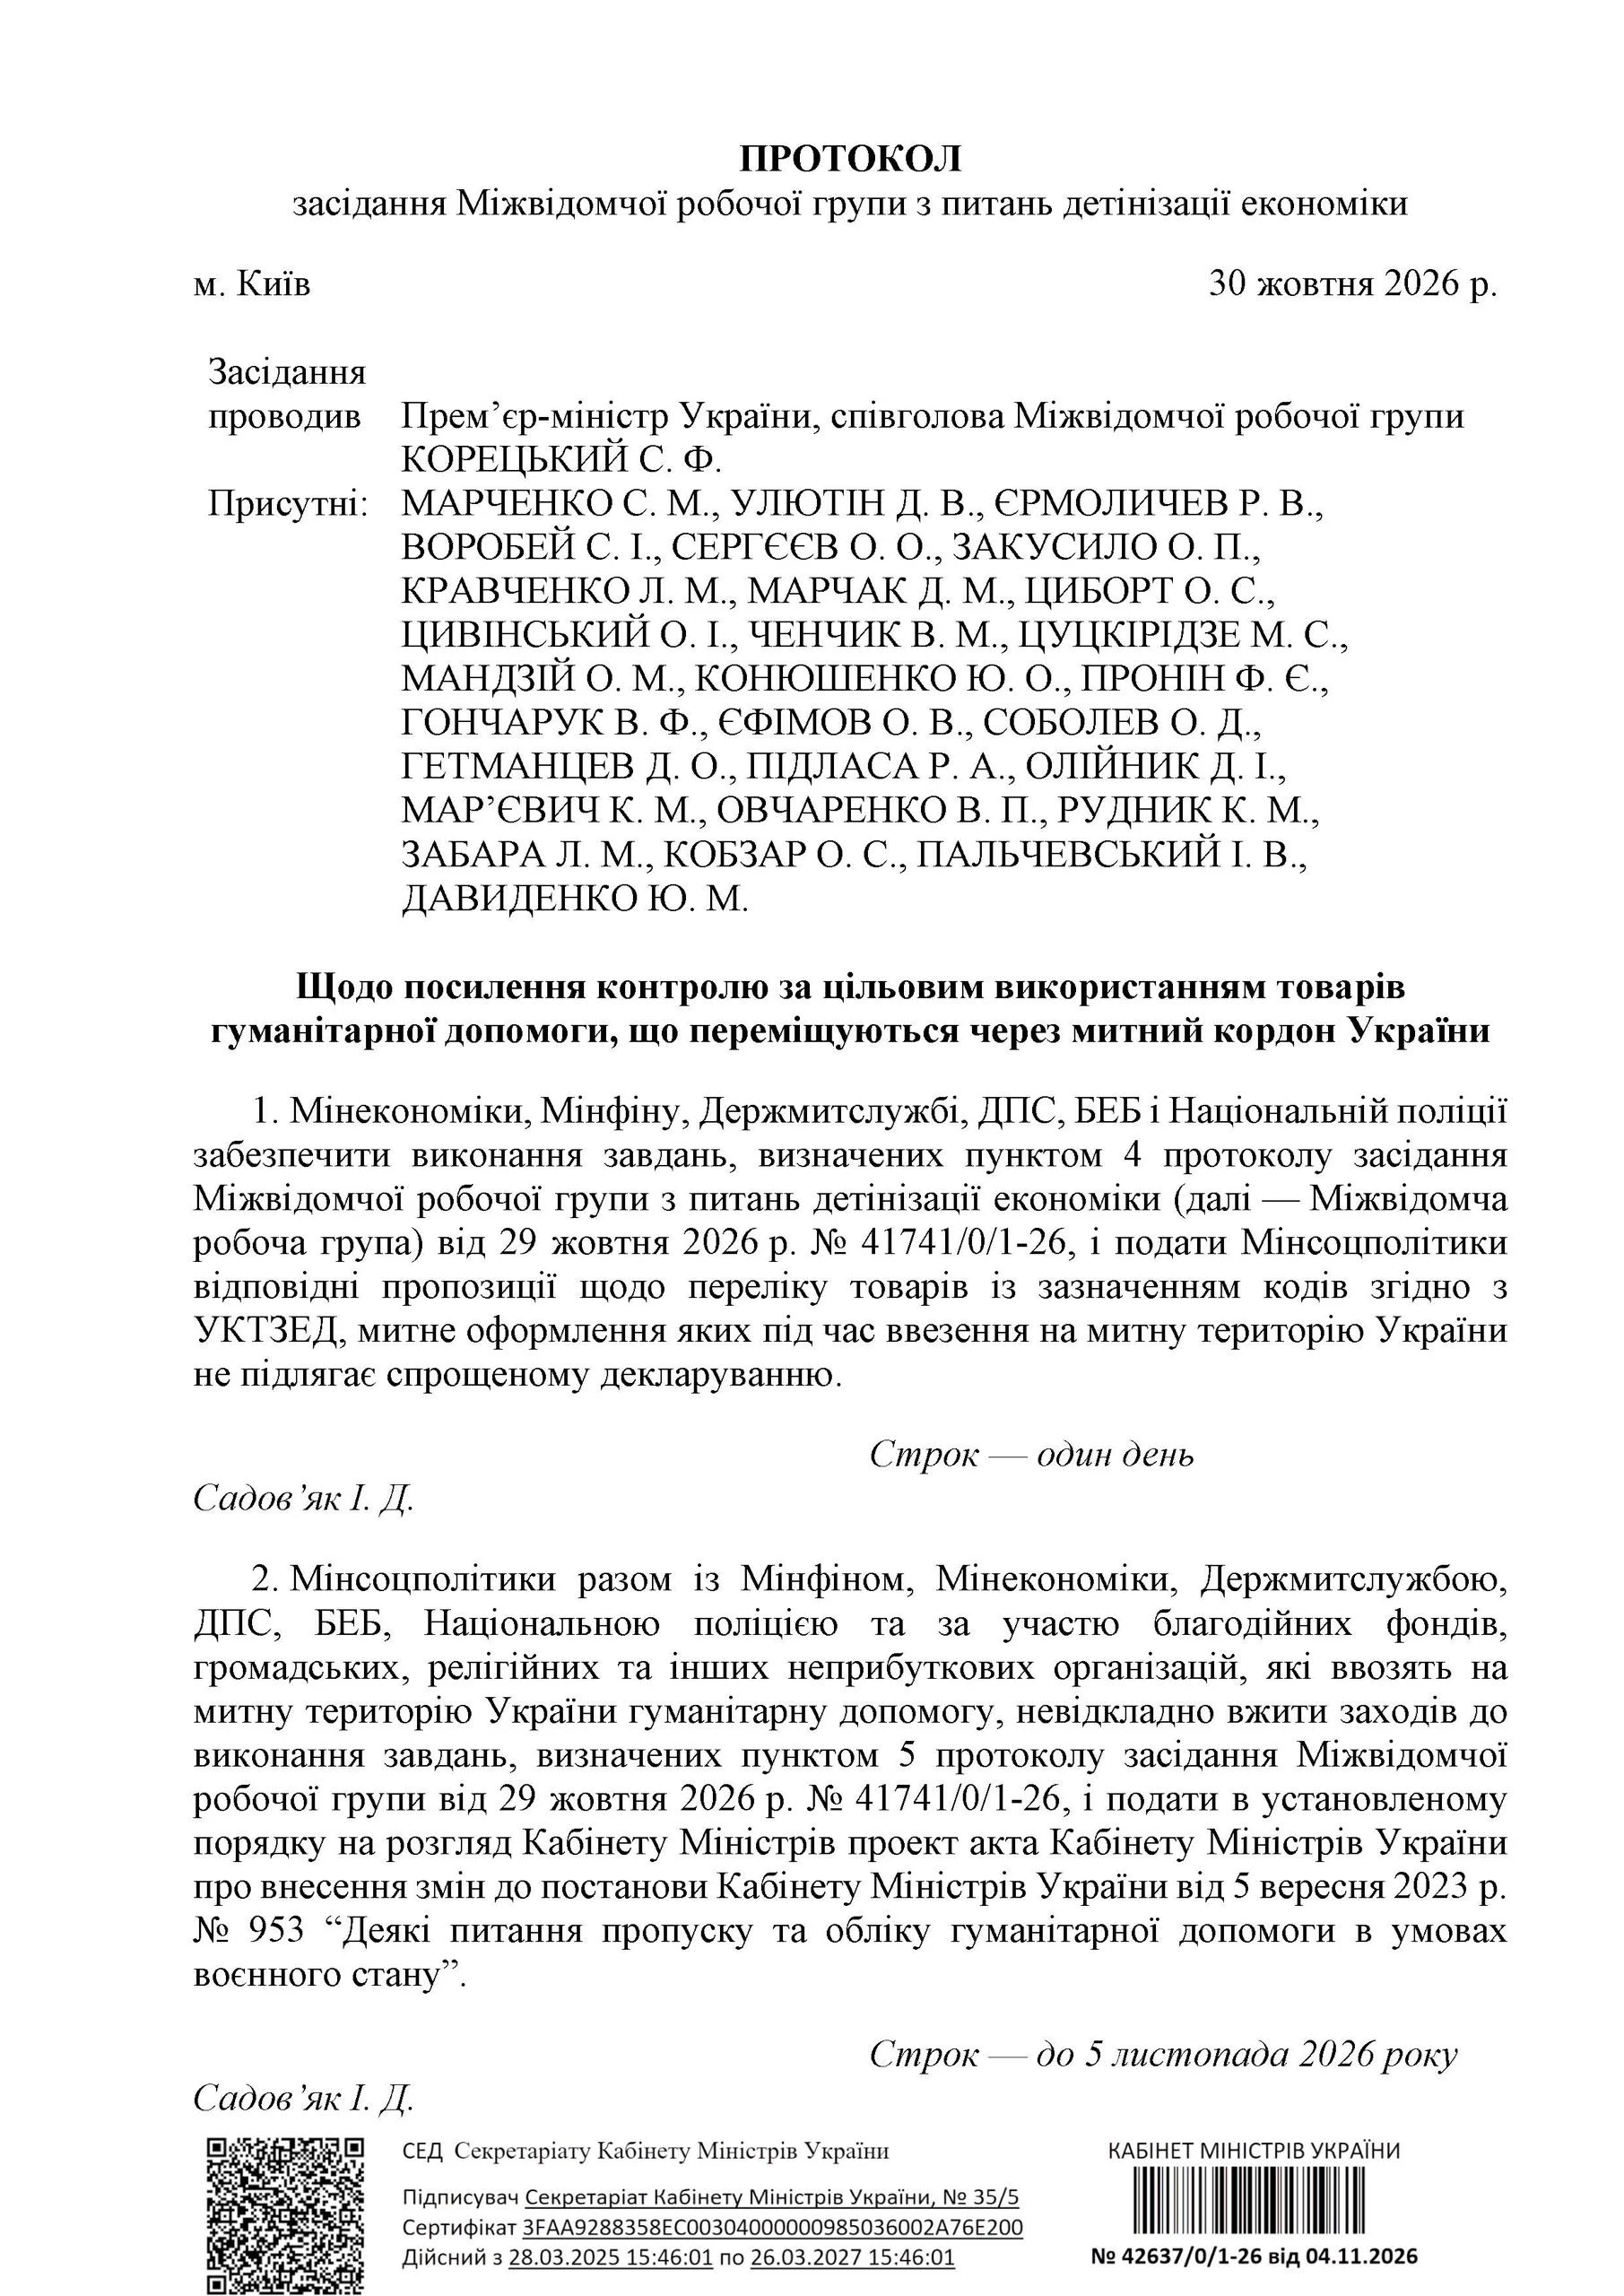
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
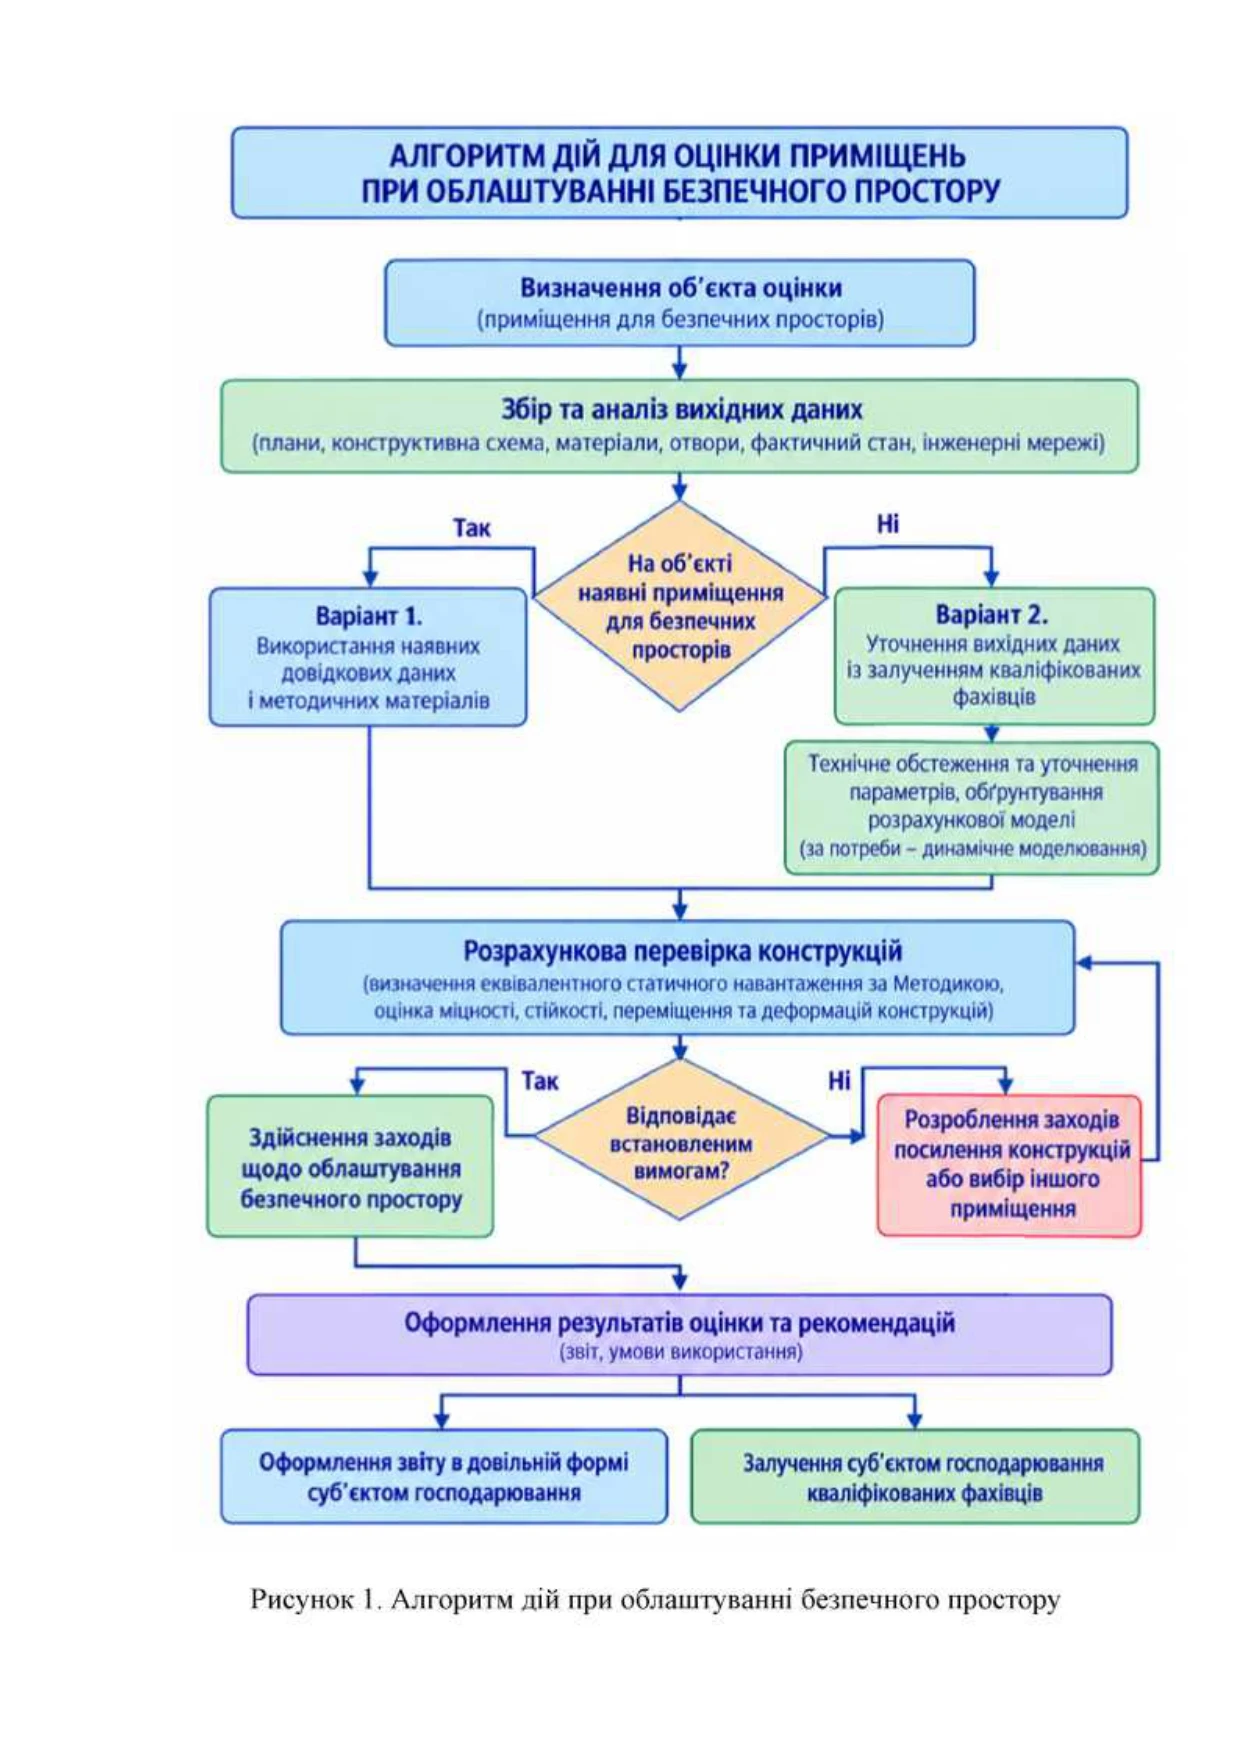
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
31 жовтня для більшості військовозобов’язаних завершилась дія чинної відстрочки від мобілізації. Закінчення строку автоматично впливає на електронний військово-обліковий документ (Е-ВОД), і працівники повинні оновити дані у «Резерв ІD». Роботодавці, у свою чергу, зобов’язані внести зміни до списків персонального військового обліку протягом 5 днів
ДПС пояснила, що якщо бухгалтерська залишкова вартість об’єкта дорівнює нулю, фінансовий результат до оподаткування не збільшується за п. 138.1 ПКУ. Водночас, якщо за податковим обліком об’єкт має залишкову вартість, платник може зменшити фінансовий результат відповідно до п. 138.2 ПКУ. Розглянемо, які податкові різниці виникають під час списання такого майна
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 4 листопада профільний комітет рекомендував Верховній Раді ухвалити законопроєкт у цілому