

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Заборгованість
06.05.2026
Облік операцій взаємозаліків: бухгалтерські проведення
Коли компанія вирішує передати право вимоги боргу, залучити фактора або провести залік зустрічних вимог – бухгалтеру доводиться відображати операцію одразу з кількох сторін: кредитора, нового кредитора та боржника. І кожна позиція має свою послідовність проводок, яку легко переплутати. Розібрали шість типових ситуацій з покроковими проведеннями – від простого відступлення за номіналом до факторингу з дисконтом
- Ситуація 1. Облік відступлення прав грошової вимоги за номіналом
- Ситуація 2. Облік факторингу
- Ситуація 3. Облік відступлення права вимоги товарної заборгованості за номіналом
- Ситуація 4. Облік переведення грошового боргу
- Ситуація 5. Облік переведення товарного боргу
- Ситуація 6. Облік заліку зустрічних однорідних вимог
Ситуація 1. Облік відступлення прав грошової вимоги за номіналом
ТОВ «Вікторія», платник податку на прибуток та ПДВ (перший кредитор) відвантажило боржнику товари – 360 000 грн в т.ч. ПДВ (20%) – 60 000 грн. Собівартість товарів – 175 000 грн. Згодом відступили новому кредитору право грошової вимоги за номіналом. Боржник погасив заборгованість коштам новому кредиторові.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
Облік у першого кредитора | ||||
1 | Відвантажили товару покупцю (боржнику) | 361 | 702 | 360 000 |
2 | Нарахували ПДВ-зобов’язання | 702 | 641/пдв | 60 000 |
3 | Списали собівартість реалізованих товарів | 902 | 281 | 175 000 |
4 | Уклали договір відступлення права грошової вимоги | 377 | 361 | 360 000 |
5 | Отримали оплату від нового кредитора | 311 | 377 | 360 000 |
Облік у боржника | ||||
6 | Уклали договір відступлення права грошової вимоги | 377 | 685 | 360 000 |
7 | Перерахували оплату першому кредитору | 685 | 311 | 360 000 |
8 | Отримали оплату від боржника | 311 | 377 | 360 000 |
Облік у нового кредитора | ||||
9 | Отримали товар | 281 | 631 | 300 000 |
10 | Нарахували ПДВ-кредит на підставі зареєстрованої у ЄРПН ПН | 641/пдв | 631 | 60 000 |
11 | Отримали повідомлення про заміну кредитора | 631 | 685 | 360 000 |
12 | Перерахували оплату новому кредитору | 685 | 311 | 360 000 |
Ситуація 2. Облік факторингу
ТОВ «Вікторія», платник податку на прибуток та ПДВ (перший кредитор) відвантажило боржнику готову продукцію – 240 000 грн в т.ч. ПДВ (20%) – 40 000 грн. Собівартість продукції – 155 000 грн. Згодом перший кредитор відступив новому кредитору – фінансовій установі право грошової вимоги за грошову компенсацію – 200 000 грн. Комісія фактора – 40 000 грн.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Реалізували продукцію боржнику | 361 | 701 | 240 000 |
2 | Нарахували ПДВ-зобов’язання | 701 | 641/пдв | 40 000 |
3 | Списали собівартість реалізованої продукції | 901 | 26 | 155 000 |
4 | Уклали договір відступлення права грошової вимоги фактору | 377 | 361 | 240 000 |
5 | Нарахували винагороду фактору | 949 | 684 | 40 000 |
6 | Отримали оплату від фактора | 311 | 377 | 200 000 |
7 | Провели залік заборгованостей з фактором | 684 | 377 | 40 000 |
Ситуація 3. Облік відступлення права вимоги товарної заборгованості за номіналом
ТОВ «Вікторія», платник податку на прибуток та ПДВ (перший кредитор) перерахувало боржнику передоплату за товари – 360 000 грн в т.ч. ПДВ (20%) – 60 000 грн. Згодом перший кредитор відступив право вимоги боргу в частині постачання товару боржником новому кредитору за 200 000 грн без ПДВ. Новий кредитор перерахував грошові кошти в рахунок отриманого права вимоги боргу. Боржник виконав зобов’язання з відвантаження товару перед новим кредитором. Собівартість товару – 200 000 грн.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
Облік у першого кредитора | ||||
1 | Перерахували передоплату | 371 | 311 | 360 000 |
2 | Нарахували ПДВ-кредит на підставі зареєстрованої у ЄРПН ПН | 641/пдв | 644 | 60 000 |
3 | Передали право вимоги новому кредитору | 377 | 371 | 200 000 |
4 | Нарахували витрати за операцією | 949 | 371 | 160 000 |
5 | Відсторнували ПДВ-кредит | 641/пдв | 644 | 60 000 |
6 | Отримали оплату за відступлене право вимоги | 311 | 377 | 200 000 |
Облік у боржника | ||||
8 | Отримали попередню оплату | 311 | 681 | 360 000 |
9 | Нарахували ПДВ-зобов’язання | 643 | 641/пдв | 60 000 |
10 | Отримали повідомлення про заміну кредитора | 681 | 685 | 360 000 |
11 | Відвантажили товари в рахунок передоплати новому кредитору | 361 | 702 | 360 000 |
12 | Нарахували ПДВ-зобов’язання | 702 | 643 | 60 000 |
13 | Списали собівартість реалізованих товарів | 902 | 281 | 200 000 |
14 | Провели залік заборгованостей | 681 | 361 | 360 000 |
Облік у нового кредитора | ||||
15 | Отримали право вимоги | 377 | 685 | 200 000 |
16 | Нарахували дохід за операцією відступлення права вимоги | 377 | 719 | 160 000 |
17 | Перерахували оплату з відступленої вимоги | 685 | 311 | 200 000 |
18 | Отримали товари | 281 | 377 | 360 000 |
Ситуація 4. Облік переведення грошового боргу
ТОВ «Вікторія», платник податку на прибуток та ПДВ (кредитор) реалізували першому боржнику товари договірною вартістю 36 000 грн в т.ч. ПДВ (20%) – 6000 грн, собівартість товару – 17 000 грн. Сторони оформили переведення боргу. В рахунок виконання зобов’язань за договором переведення боргу боржник перераховує новому боржнику грошові кошти в сумі 36 000 грн.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
Облік у кредитора | ||||
1 | Відвантажили товари першому боржникові | 361 | 702 | 36 000 |
2 | Нарахували ПДВ-зобовязання | 702 | 641/пдв | 6000 |
3 | Уклали договір переведення боргу | 377 | 361 | 36 000 |
4 | Отримали оплату від нового боржника | 311 | 377 | 36 000 |
5 | Списали собівартість реалізованого товару | 902 | 281 | 17 000 |
Облік у першого боржника | ||||
6 | Отримали товар | 281 | 631 | 30 000 |
7 | Нарахували ПДВ-кредит на підставі зареєстрованої у ЄРПН ПН | 641/пдв | 631 | 6000 |
8 | Набув чинності договір про переведення боргу | 631 | 685 | 36 000 |
9 | Перерахували компенсацію новому боржнику | 685 | 311 | 36 000 |
Облік у нового боржника | ||||
10 | Набув чинності договір про переведення боргу | 377 | 685 | 36 000 |
11 | Перерахували оплату кредитору | 685 | 311 | 36 000 |
12 | Отримали компенсацію від першого боржника | 311 | 377 | 36 000 |
Ситуація 5. Облік переведення товарного боргу
ТОВ «Вікторія», платник податку на прибуток та ПДВ (покупець) перерахувало першому боржнику передоплату за товар – 24 000 грн в т.ч. ПДВ (20%) – 4000 грн. Перший боржник переводить борг з постачання товару нового боржника. Для виконання зобов’язання перший боржник перераховує отриману оплату новому боржнику, який своєю чергою відвантажує товар підприємству собівартістю – 12 000 грн.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
Облік у покупця | ||||
1 | Перерахували передоплату першому боржнику | 371 | 311 | 24 000 |
2 | Нарахували ПДВ-кредит на підставі зареєстрованої у ЄРПН ПН | 641/пдв | 644 | 4000 |
3 | Уклали договір переведення боргу | 371 | 371 | 24 000 |
4 | Відкоригували ПДВ-кредит методом «сторно» | 641/пдв | 644 | 4000 |
5 | Отримали товар від нового боржника | 281 | 631 | 20 000 |
6 | Нарахували ПДВ-кредит на підставі зареєстрованої у ЄРПН ПН | 641/пдв | 631 | 4000 |
7 | Провели залік заборгованостей | 631 | 371 | 24 000 |
Облік у першого боржника | ||||
6 | Отримали аванс від покупця | 311 | 681 | 24 000 |
7 | Нарахували ПДВ-зобовязання | 643 | 641/пдв | 4000 |
8 | Уклали договір переведення боргу | 681 | 685 | 24 000 |
9 | Перерахували оплату новому боржнику | 685 | 311 | 24 000 |
10 | Відкоригували ПДВ-зобовязання методом «сторно» | 643 | 641/пдв | 4000 |
Облік у нового боржника | ||||
11 | Уклали договір переведення боргу | 377 | 685 | 24 000 |
12 | Отримали компенсацію від першого боржника | 311 | 377 | 24 000 |
13 | Нарахували ПДВ-зобовязання | 643 | 641/пдв | 4000 |
14 | Відвантажили товари покупцю | 361 685 | 702 361 | 24 000 24 000 |
15 | Нарахували ПДВ | 702 | 643 | 4000 |
16 | Списали собівартість реалізованих товарів | 902 | 281 | 12 000 |
Ситуація 6. Облік заліку зустрічних однорідних вимог
ТОВ «Вікторія», платник податку на прибуток та ПДВ надало позику іншому підприємству – 96 000 грн. Інше підприємство відвантажило ТОВ «Вікторія» товари на суму 96 000 грн в т.ч. ПДВ (20%) – 16 000 грн. Собівартість товарів – 69 000 грн. Сторони прийняли рішення провести залік зустрічних вимог.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
Облік у ТОВ «Вікторія» (позикодавець та покупець товарів) | ||||
1 | Надали позику | 377 | 311 | 96 000 |
2 | Оприбуткували товари | 281 | 631 | 80 000 |
3 | Нарахували ПДВ-кредит на підставі зареєстрованої у ЄРПН ПН | 641/пдв | 631 | 16 000 |
4 | Провели залік зустрічних однорідних вимог | 631 | 377 | 96 000 |
Облік у іншого підприємства (позичальник та продавець товарів) | ||||
5 | Отримали позику | 311 | 685 | 96 000 |
6 | Реалізували товари | 361 | 702 | 96 000 |
7 | Нарахували ПДВ-зобов’язання | 702 | 641/пдв | 16 000 |
8 | Списали собівартість реалізованих товарів | 902 | 281 | 69 000 |
9 | Провели залік зустрічних однорідних вимог | 685 | 361 | 96 000 |
Читайте більше:
Зарахування заборгованостей (взаємозалік) для ФОП: безпечні і ризиковані способи
Взаємозалік заборгованостей: як оформити просто, безпечно, законно
Стягнення податкового боргу з рахунків платників: процедура та підстави
Особливості відступлення права вимоги у ЗЕД та переведення боргу
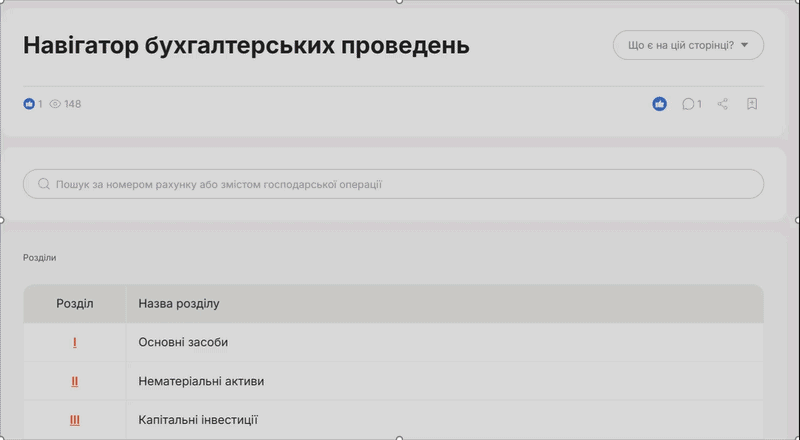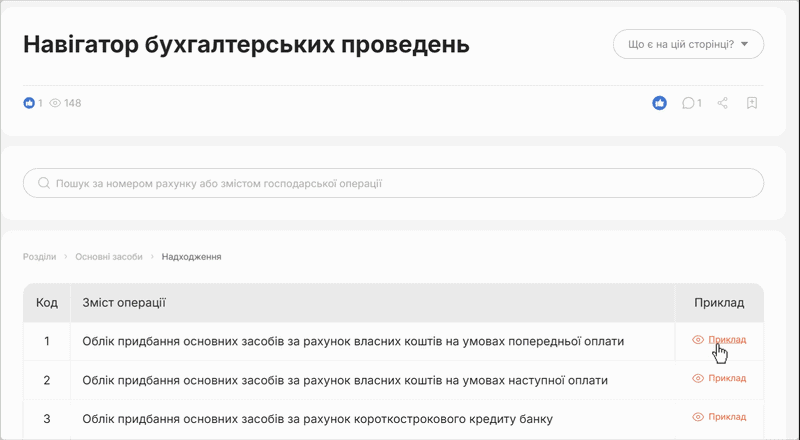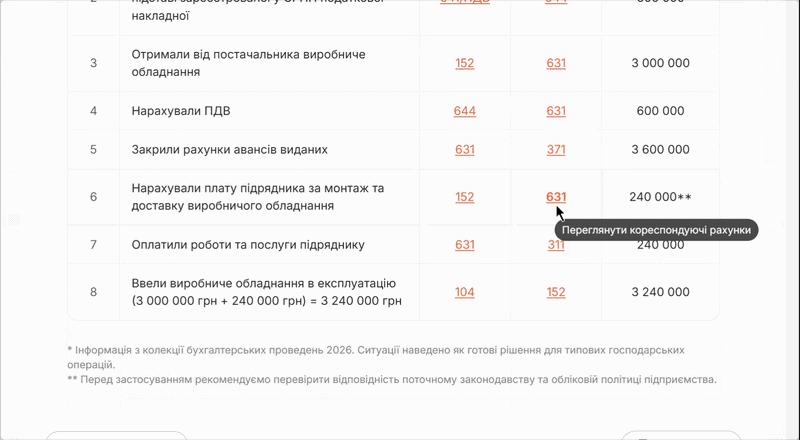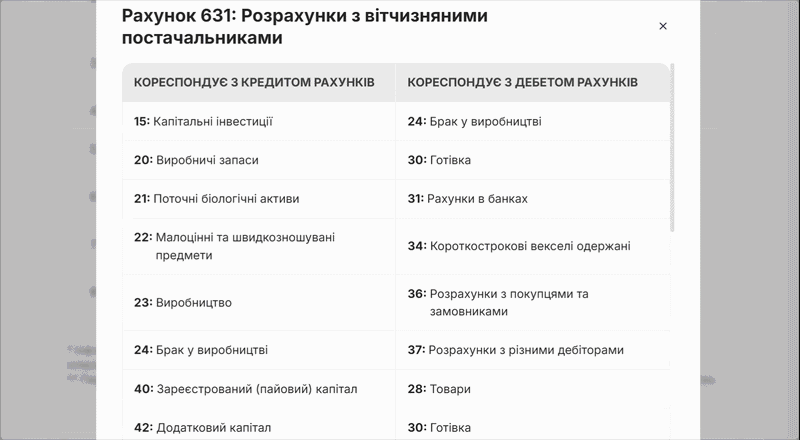
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Податкова та фінзвітність
15.10.2026
Додаток 4ДФ за неуповноважений підрозділ: як відобразити військовий збір
Юридичні особи, які мають відокремлені підрозділи без повноважень нараховувати та сплачувати податки, часто сумніваються, як правильно заповнювати додаток 4ДФ. Зокрема, чи потрібно відображати військовий збір у такому випадку. Роз’яснюємо позицію податківців і правила заповнення звітності
Робочий час, графіки роботи
15.10.2026
Робота працівників, які навчаються на денній формі у ЗВО: зміна графіка роботи у 2026 році
Якщо наші працівники вступили до вишу на денну форму навчання (для відстрочки) і проходять навчання в Zoom, одночасно працюючи у нас, чи потрібно змінювати їм графік роботи?
Податок на прибуток
15.10.2026
Пролонгація поворотної фіндопомоги фізособі у 2026 році: чи дозволить додаткова угода уникнути дисконтування
ТОВ надало поворотну фіндопомогу фізособі, яку він не повернув протягом 12 місяців. Чи можна укласти додаткову угоду на пролонгацію ще на 1 рік, щоб уникнути дисконтування? Чи це не допоможе?
ПДВ
15.10.2026
Помилкові ПН, РК і ризик штрафів: як ДПС пояснює виправлення помилок у ЄРПН
Платник ПДВ зареєстрував податкові накладні за датою оплати замість дати першої події, а згодом склав РК для їх обнулення та зареєстрував правильні ПН. Через подвійне відображення операцій в інтегрованій картці платника виник штучний податковий борг, що створює ризик штрафних санкцій. ДПС наголосила, що помилку в даті складання зареєстрованої ПН виправити неможливо, а законодавство не передбачає анулювання зареєстрованих ПН і РК у ЄРПН
Військовий облік
15.10.2026
15 жовтня 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
Бронювання, критичність
15.10.2026
13 жовтня Уряд ухвалив на своєму засіданні Постанову про зміни у бронюванні, – Железняк
Уряд ухвалив зміни до правил бронювання військовозобов’язаних із доопрацюванням: нові відсоткові ліміти мають доопрацювати протягом п’яти днів. Проєкт передбачає скорочення квот для оборонних та енергетичних підприємств зі 100% до 85%, а для підприємств тепло-, водопостачання та поводження з відходами – із 75% до 60%. Також змінюють базу для розрахунку квоти та створюють Координаційний центр при Кабміні, який впливатиме на надання й збереження статусу критично важливого підприємства
Документообіг, первинні документи
15.10.2026
Довідка для уникнення подвійного оподаткування: як повідомити ДПС про отримання поштою
Платники податків, які хочуть отримати паперову довідку — підтвердження статусу податкового резидента України – поштою, мають подати до контролюючого органу лист довільної форми. Якщо заяву подано через Електронний кабінет, лист надсилають через меню «Листування з ДПС» у форматі PDF розміром до 5 МБ. Якщо заяву подано на папері, лист можна подати особисто, через представника або надіслати поштою
Податок на майно
15.10.2026
Земельна декларація за ділянки на окупованих територіях: коли можна не подавати звітність
ДПС роз’яснила, що платники плати за землю мають право не подавати річні або щомісячні декларації типу «звітна» чи «нова звітна» щодо ділянок на територіях активних бойових дій або тимчасово окупованих територіях, включених до відповідного Переліку. Це стосується випадків, коли для відповідної території не визначено дату завершення активних бойових дій або тимчасової окупації
Особи з інвалідністю
15.10.2026
Внесок за працевлаштування осіб з інвалідністю: хто відповідає за методологію розрахунку показника
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки
Пенсія, соцпільги
15.10.2026
10 пенсій при виході на пенсію: ПФУ пояснив, чи зарахують стаж із перервами
Для призначення одноразової грошової допомоги в розмірі 10 місячних пенсій безперервність стажу не має значення, пояснили в Пенсійному фонді України. Важливо, щоб людина виконала всі встановлені умови, зокрема мала необхідний страховий стаж на відповідних посадах у закладах державної або комунальної форми власності: 30 років для жінок і 35 років для чоловіків
Індексація, компенсація
15.10.2026
Індексація зарплати за сумісництвом у 2026 році: зразки довідок та приклади розрахунку
Чи підлягає індексації зарплата за сумісництвом і які документи для цього потрібні? У матеріалі розбираємося, коли вона нараховується, які довідки обов’язково потрібні та що робити в нестандартних ситуаціях. А ще – наводимо приклади розрахунків, які допоможуть уникнути помилок у роботі
Звільнення, скорочення
15.10.2026
Не виплатили зарплату перед звільненням: які 8 документів має отримати працівник
Якщо роботодавець не нарахував або не виплатив зарплату, працівнику варто перевірити накази про прийняття та звільнення, табель обліку робочого часу, розрахунковий листок і довідку про нараховані та виплачені суми. Звільнення в майбутньому саме по собі не є підставою для невиплати зарплати за попередній місяць, якщо працівник мав право на таку оплату. Якщо роботодавець не пояснює причин або не усуває порушення, можна подати письмову заяву підприємству, а за наявності підстав – звернутися до Держпраці
Працевлаштування, переведення
15.10.2026
Як оформити мобілізацію працівника: наказ, документи та гарантії
Як оформити увільнення працівника від роботи у зв’язку з мобілізацією? Розглянемо зразок наказу, підтвердні документи, дії роботодавця за відсутності зв’язку з працівником, правила табелювання, гарантії та компенсації мобілізованим працівникам, а також відображення в Податковому розрахунку
Зміни у законодавстві
15.10.2026
Законопроєкт №15400: 100% плати за дозволи на оборонний експорт хочуть спрямувати на потреби ЗСУ
Верховна Рада ухвалила за основу законопроєкт № 15400, який передбачає зарахування 100% плати за оформлення та видачу документів у сфері державного експортного контролю до спеціального фонду держбюджету. За запропонованою моделлю 50% надходжень спрямовуватимуть на закупівлю, модернізацію та ремонт озброєння і військової техніки, а ще 50% – на грошове забезпечення військовослужбовців ЗСУ
Місцеві збори
15.10.2026
Чи може профспілка сплатити туристичний збір за працівника: роз’яснення ДПС
Профспілкова організація може сплатити туристичний збір за працівника — члена профспілки, якщо така витрата передбачена її статутом, кошторисом доходів і видатків або колективним договором. Водночас профспілка зі статусом неприбуткової організації повинна використовувати кошти відповідно до мети та напрямів статутної діяльності й дотримуватися вимог п. 133.4 ПКУ
Звільнення, скорочення
15.10.2026
Не поспішайте звільняти за прогул: які помилки роботодавцю можуть коштувати судового спору
Звільнення за прогул є дисциплінарним стягненням, тому роботодавець має дотриматися вимог КЗпП: зафіксувати відсутність працівника, з’ясувати її причини, запросити письмові пояснення та не пропустити встановлені законом строки. Важливо також розрізняти відсутність на робочому місці й відсутність на підприємстві, адже ці обставини не є тотожними
Працевлаштування, переведення
15.10.2026
10 причин невдалого найму: на що варто звернути увагу рекрутерам
Успішний підбір персоналу залежить не лише від досвіду та навичок кандидатів, а й від того, як компанія організовує процес найму. Серед 10 типових помилок рекрутерів – нечіткі вимоги до претендентів, завищені очікування, неструктуровані співбесіди, відсутність зворотного зв’язку та затягування відбору
Заробітна плата
15.10.2026
Надурочні роботи: оформлення та облік
Чи можна залучити вагітну працівницю до надурочних робіт? Чи потрібен дозвіл профспілки під час воєнного стану? Як правильно оплатити надурочні при підсумованому обліку? Розбираємо всі ключові аспекти: від підстав для надурочних до покрокового алгоритму оформлення
Податок на майно
15.10.2026
Податок на нерухомість у 2026 році: які пільги мають одинокі матері та батьки
Самостійне виховання дитини або статус малозабезпеченої сім’ї не дає автоматичного звільнення від податку на нерухомість. Водночас власники житла можуть скористатися загальним зменшенням оподатковуваної площі – на 60 м² для квартир, 120 м² для будинків або 180 м² за наявності квартири й будинку, а також додатковими пільгами, якщо їх установила місцева рада