


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Зміни у законодавстві
28.10.2024
Головні бухгалтерські новини минулого тижня (21.10-25.10.2024)
У випуску дізнаєтесь: станом на ранок 25 жовтня Закон про підвищення податків не набув чинності, а зміни до нього вже планують; оновлений Порядок зупинення реєстрації ПН / РК діятиме з 21 листопада; проєкт плану здійснення ДРС комплексних перевірок на 2025 рік оприлюднили, КМУ дозволив проведення повторних перевірок «критичності» підприємств для бронювання тощо
- Станом на ранок 25 жовтня Закон про підвищення податків не набув чинності!
- Закон ще не підписано, а зміни до нього вже планують
- Оновлений Порядок зупинення реєстрації ПН/РК в ЄРПН діятиме з 21 листопада
- Проєкт плану здійснення ДРС комплексних перевірок на 2025 рік
- КМУ дозволив проведення повторних перевірок «критичності» підприємств для бронювання
- Мінфін затвердив Порядок формування та оприлюднення переліку Клубу Білого Бізнесу
- Мінфін затвердив зміни до Порядку обліку платників податків та оновив ф. № 20-ОПП
Станом на ранок 25 жовтня Закон про підвищення податків не набув чинності!
Почнемо з питання, яке турбує всіх бухгалтерів, підприємців, керівників і працівників України. Станом на 25 жовтня Закон про підвищення податків Президент так і не підписав. Нагадаємо, що ще 15 жовтня Закон було передано на підпис. Про це йдеться у картці законопроєкту. Для ФОП «єдинників» вже минув строк сплати авансів з ВЗ за жовтень, який встановлений в Законі, і поки що цей строк не діє. Проте податківці вже підготувалися, і з 18 жовтня почали розміщувати на своїх сайтах нові рахунки для сплати ВЗ для ФОПів та юросіб – платників єдиного податку. Також нові рахунки запроваджено для сплати авансу з податку на прибуток та ПДФО торговцями пальним.
Звертаємо увагу, що сплата на рахунок розпочинається тільки з дня набуття чинності Закону України від 10.10.2024 № 4015-ІХ.
Крім того, рекомендуємо дочекатися роз’яснень від органів ДПС, щоб уникнути плутанини.
Нагадуємо, що Закон має набути чинності з дня, наступного за днем його опублікування, крім окремих норм, які запрацюють з 1 січня 2025 року.
Це не стосується нової ставки ВЗ у розмірі 5%. До дня набуття чинності ставка ВЗ для всіх видів доходів діє лише одна – 1,5%. Отже, при нарахуванні зарплати, відпускних і лікарняних на поточну дату слід застосовувати ставку для утримання ВЗ у розмірі 1,5%.
Найближчим часом чекаємо на підпис Президента, після чого закон буде опубліковано, і він набуде чинності. А щоб нічого не пропустити, завжди бути в курсі актуальних змін і фахово розбиратися в професійних питаннях, запрошуємо 30 жовтня на онлайн-конференцію «Зарплатні зміни з 1 листопада, нові авансові внески з податку на прибуток: ВЗ, індексація, звітність, зміни в ПКУ та звірка фінпоказників за 9 місяців». Реєструйтеся безкоштовно за посиланням.
Закон ще не підписано, а зміни до нього вже планують
На робочій групі при комітеті Гетманцева було вирішено додати до законопроєкту № 9319 провалену поправку до законопроєкту № 11416-д стосовно окремих правил сплати ВЗ для ФОПів.
Нагадаємо, що завдяки цій поправці могли б розв'язати питання щодо:
- пільг для ФОПів стосовно несплати ВЗ під час перебування на лікарняному або у відпустці;
- пільг щодо несплати ВЗ, якщо ФОП зареєстрований на тимчасово окупованих територіях або на територіях бойових дій;
- відстрочки щодо сплати ВЗ за перший місяць, в якому закон набув чинності, і незастосування штрафів за несплату ВЗ за жовтень;
- незастосування ставки 5% з доходів, які підлягають річному декларуванню за результатами 2024 року;
- скасування обов’язку сплати ВЗ, якщо ФОП припинив свою підприємницьку діяльність у період з 1 жовтня до набуття чинності законом;
- можливості зарахування ВЗ при обрахунку МПЗ для платників ЄП, для яких запроваджується ВЗ;
- звільнення від сплати ВЗ електронних резидентів (е-резидентів).
На додачу до цього переліку під час робочої групи було підтримано ще й пропозицію Ніни Южаніної щодо звільнення від сплати військового збору ФОПів 1, 2 та 4 груп, які зараз мобілізовані до Збройних Сил України.
Крім того, було вирішено додати до цього законопроєкту нюанси дотримання вимог для новостворених резидентів Дія Сіті. Зокрема, до новостворених резидентів Дія Сіті протягом першого року їх діяльності не застосовуватиметься вимога до мінімальної кількості найманих осіб (зараз їх має бути 9 осіб) при зарплаті понад 1200 євро.
Крім того, додали норму, що товари та послуги, які безоплатно передаються силам безпеки та оборони, не включатимуться до операцій з оподаткування податком на прибуток.
Звісно, навіть, якщо найближчими днями Закон про підвищення податків все ж таки буде підписаний, то вищеперераховані питання до моменту розгляду внесених змін все одно не будуть вирішені. Але сподіваємося на краще.
Оновлений Порядок зупинення реєстрації ПН/РК в ЄРПН діятиме з 21 листопада
Постановою від 18.10.2024 № 1187 Кабмін вніс зміни до Порядку зупинення реєстрації ПН/РК в ЄРПН, затвердженого постановою КМУ від 11.12.2019 № 1165. Це зроблено з метою виконання Закону № 3706 щодо так званої боротьби з «чорним» зерном.
Нагадаємо, що згідно з ним на період дії воєнного стану в Україні встановлено особливості здійснення та оподаткування ПДВ операцій з експорту окремих видів товарів (пшениця, жито, ячмінь, овес, кукурудза, соя, ріпак, соняшник, рослинні олії, макуха тощо) в межах запровадження режиму експортного забезпечення.
Для безумовної реєстрації ПН/РК повинна бути подана платником, в якого у власності/користуванні перебувають земельні ділянки сільськогосподарського призначення загальною площею не менш як 500 гектарів.
Крім того, одночасно треба дотриматися низки умов, в яких відображено операції з вивезення за межі митної території України товарів, до яких застосовано режим експортного забезпечення:
- платник зареєстрований платником ПДВ не менше 365 днів, що передують даті прийняття податкової накладної;
- стосовно платника відсутнє чинне рішення про відповідність одному з критеріїв ризиковості;
- на дату прийняття ПН/РК платник зареєстрований на території, яка не включена до переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих рф;
- платник податку не перебуває у стані банкрутства, ліквідації, припинення;
- загальна сума податкового боргу платника не перевищує розмір мінімальної заробітної плати, встановленої на 1 січня поточного року;
- середньомісячна сума сплаченого ПДФО в розрахунку на одну фізичну особу за останні 12 місяців перевищує суму податку, розраховану з подвійного розміру мінімальної зарплати, середньомісячна чисельність працюючих становить не менше 3 осіб;
- обсяг операцій з вивезення за межі митної території України товарів, до яких застосовується режим експортного забезпечення, розраховується за формулою, передбаченою в постанові.
Також змінами до Порядку зупинення реєстрації ПН/РК передбачено, що не перевіряється на відповідність показникам, за якими визначається позитивна податкова історія платника податку, платник, ПН/РК якого складені за операціями з вивезення за межі митної території України товарів, до яких застосовується режим експортного забезпечення.
Якщо за результатами автоматизованого моніторингу платник відповідає хоча б одному критерію ризиковості, реєстрація такої ПН/РК зупиняється.
Але для того, щоб ці норми почали працювати, КМУ повинен був прийняти окреме рішення про запровадження режиму експортного забезпечення.
Постанова набуває чинності через 30 днів з дня її опублікування.
Проєкт плану здійснення ДРС комплексних перевірок на 2025 рік
За допомогою автоматизованої системи держнагляду сформовано проєкт плану комплексних заходів нагляду на 2025 рік.
Нагадаємо, що згідно зі ст. 5 Закону України від 05.04.2007 № 877-V «Про основні засади державного нагляду (контролю) у сфері господарської діяльності» планові заходи здійснюються відповідно до річних планів, що затверджуються органом державного нагляду (контролю).
Внесення одного й того самого суб’єкта господарювання до планів здійснення заходів державного нагляду (контролю) різних органів державного нагляду (контролю) є підставою для проведення щодо такого суб’єкта господарювання комплексного планового заходу державного нагляду (контролю).
Органи державного нагляду (контролю) щороку визначають перелік суб’єктів господарювання, які підлягають плановим заходам державного нагляду (контролю) у плановому періоді, та не пізніше 15 жовтня року, що передує плановому, забезпечують внесення відомостей про таких суб’єктів господарювання до інтегрованої автоматизованої системи державного нагляду (контролю) для автоматичного виявлення нею суб’єктів господарювання, які підлягають комплексним плановим заходам державного нагляду (контролю).
Проєкт плану здійснення комплексних заходів державного нагляду (контролю) формується інтегрованою автоматизованою системою державного нагляду (контролю).
Відповідно до законодавства СГ може відмовитися від проведення комплексного планового заходу до 15.11.2024, подавши письмове звернення до ДРС. У разі відмови перевірка відбуватиметься згідно з річними планами органів держнагляду.
Ознайомитися з Планом і зразком звернення про відмову від проведення комплексного планового заходу державного нагляду (контролю) можете на Бухгалтерській Платформі №1 за посиланням.
КМУ дозволив проведення повторних перевірок «критичності» підприємств для бронювання
КМУ дозволив повторну перевірку «критичності» підприємств та організацій, що мають право на бронювання працівників. Постанова КМУ від 22.10.2024 № 1204 набула чинності з 24.10.2024.
Зокрема, введено додатковий п. 61, що стосується наступного:
«орган, який прийняв рішення про визначення підприємства, установи, організації критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період, у разі потреби проводить перевірку відповідності підприємства, установи, організації, які визначені критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період, критеріям, зазначеним у п. 2 цих Критеріїв та порядку, протягом діяльності підприємства, установи, організації з дати прийняття рішення про визначення їх критично важливими».
Нагадаємо, що п. 2 Критеріїв містить дуже різноманітні вимоги – від сплати податків до рівня прибутку, а також нечіткий критерій «важливості» для економіки та населення. Як зазначено в новій постанові Кабміну, за результатами проведеної перевірки орган приймає одне з таких рішень:
- про невідповідність підприємства, установи, організації критеріям, зазначеним у п. 2 цих Критеріїв та порядку, а також скасовує їх статус критично важливих для функціонування економіки та забезпечення життєдіяльності населення в особливий період;
- про відповідність підприємства, установи, організації критеріям, зазначеним у п. 2 цих Критеріїв та порядку, і визначення їх критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період.
Копію рішення, прийнятого за результатами перевірки, орган в одноденний строк з дня його прийняття надсилає Мінекономіки, Міноборони (СБУ, Службі зовнішньої розвідки, розвідувальному органу Міноборони) та Мінцифри.
Про аудит підприємств щодо правомірності отриманого «критичного» статусу, хто це перевіряє та які наслідки дізнаєтеся 29 жовтня на онлайн-форумі «Військовий збір для зарплати / доходів, ФОП і «безготівка» у жовтні & Бронювання через Дію зупинено!». Реєструйтеся безкоштовно за посиланням.
Мінфін затвердив Порядок формування та оприлюднення переліку Клубу Білого Бізнесу
На виконання Закону України від 18.06.2024 № 3813-ІХ «Про внесення змін до Податкового кодексу України щодо особливостей податкового адміністрування під час воєнного стану для платників податків з високим рівнем добровільного дотримання податкового законодавства» Міністерство фінансів затвердило Порядок формування та оприлюднення переліку платників податків з високим рівнем добровільного дотримання податкового законодавства.
До переліку платників з високим рівнем дотримання податкового законодавства буде включено юридичних осіб та фізичних осіб – підприємців, резидентів «Дія.Сіty», які відповідатимуть низці вимог та критеріїв з урахуванням системи оподаткування (зокрема, вимогам до рівня сплати податків, рівня нарахування заробітної плати тощо).
Включення до такого переліку для усіх платників податків стане стимулом дотримання вимог податкового законодавства, оскільки вони отримуватимуть певні переваги у податковому адмініструванні на час воєнного стану, а саме:
- мораторій на документальні перевірки, крім деяких видів;
- скорочення строків камеральної та документальної перевірок з метою бюджетного відшкодування;
- скорочення строків надання індивідуальних податкових консультацій;
- за платником податків закріплюється комплаєнс-менеджер, з яким платник зможе взаємодіяти, зокрема, із використанням засобів дистанційного зв’язку, у тому числі у режимі відеоконференції.
Перелік платників буде оприлюднено на офіційному вебсайті ДПС на 15 робочий день з дня його затвердження.
Формування та затвердження Переліку платників здійснюватиметься ДПС не пізніше останнього робочого дня березня, травня, серпня та листопада.
Якщо платник податку подав повідомлення про відмову в оприлюдненні даних, ДПС може не оприлюднювати в переліку інформацію про нього.
Платника податків буде виключено з вказаного переліку, якщо контролюючий орган виявить факт наявності:
- громадянства держави рф у платника податків або його учасників, кінцевих бенефіціарних власників платника податків осіб, місцем проживання яких є рф;
- рішень про застосування спеціальних економічних санкцій тощо.
Якщо у бухгалтерів є запитання з бухгалтерського обліку та оподаткування, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь. Час очікування – від 15 хвилин до 24 годин.
Мінфін затвердив зміни до Порядку обліку платників податків та оновив ф. № 20-ОПП
Міністерство фінансів своїм наказом від 27.09.2024 № 470 оновило Порядок обліку платників податків і зборів № 1588 та виклало у новій редакції форми:
- Заяви про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність (форма № 20-ОПП);
- Довідки про взяття на облік платника податків, відомості щодо якого не підлягають включенню до Єдиного державного реєстру (форма № 34-ОПП);
- Відомостей про відсутність (наявність) заборгованості зі сплати податків і зборів (форма № 30-ОПП).
Змінено порядок взяття на облік / зняття з обліку в ДПС відокремленого підрозділу юридичної особи, утвореної відповідно до законодавства іноземної держави. Крім того, визначено порядок встановлення та зняття ознаки «постійне представництво» в реєстрі для таких відокремлених підрозділів.
Для взяття на облік осіб, які провадять незалежну професійну діяльність, встановили, що інформація про задеклароване (зареєстроване) місце проживання (перебування) особи має бути підтверджена даними паспортного документа або витягом із реєстру територіальної громади.
Надалі форма № 20-ОПП буде називатися не Повідомлення, а Заява про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність. У ній також провели розмежування адресних даних щодо місцезнаходження об’єктів оподаткування, що дасть змогу їх структурувати в інформаційно-комунікаційній системі ДПС та забезпечувати повноту їх обліку.
Змінами до розділу IX Порядку обліку платників податків і зборів № 1588 встановлено, що коли керівник юридичної особи чи відокремленого підрозділу є особою, відповідальною за ведення бухгалтерського та податкового обліку, то в разі отримання з ЄДР відомостей про зміну відомостей про керівника будуть оновлені дані про керівника. При цьому дані щодо попереднього керівника як про особу, відповідальну за ведення бухгалтерського та податкового обліку, видаляються. Якщо попередній керівник продовжує виконувати обов’язки особи, відповідальної за ведення бухгалтерського та податкового обліку, для оновлення таких відомостей платник буде подавати заяву за формою № 1-ОПП або за формою № 1-ОПН.
А ось після держреєстрації припинення підприємницької діяльності (припинення або зупинення незалежної професійної діяльності) фізичною особою, яка є внутрішньо переміщеною, зняття з обліку у ДПС такої особи будуть проводити за місцем реєстрації її фактичного місця проживання в разі її звернення до відповідного податкового органу.
Наказ Мінфіну від 27.09.2024 № 470 набуде чинності з дня його офіційного опублікування. Станом на 24.10.2024 не опубліковано.
Джерело: 7eminar
РРО / ПРРО, фіскальні чеки
11.11.2026
Неправильна форма оплати в чеку: як виправити помилку без порушень
Помилково провели оплату карткою замість готівки або неправильно зазначили суму через РРО/ПРРО? У таких випадках недостатньо просто скасувати операцію: потрібно скласти акт із зазначенням помилкової суми та реквізитів чека. Після цього слід провести правильну розрахункову операцію та видати покупцю чек. ДПС також нагадує, коли дозволено застосовувати «сторно» та чому для звичайного скасування помилкових сум ця операція заборонена
Відпустка, відпускні
11.11.2026
Як відпустка без збереження зарплати зменшує дні щорічної відпустки
Кожний працівник має право на щорічну основну відпустку. Проте не завжди така відпустка буде належати повної тривалості. Адже до відпускного стажу включаються не всі періоди трудових відносин. Особливо це стосується відпусток без збереження зарплати. Яким чином неоплачувані відпустки впливають на тривалість щорічної відпустки та як правильно визначити належну кількість днів, розповімо нижче
Пільги
11.11.2026
Як отримати податкову знижку після виплати середнього заробітку за вимушений прогул: ІПК від ДПС
Працівника поновили на роботі за рішенням суду у 2025 році та виплатили середній заробіток за час вимушеного прогулу за 2021–2025 роки. Чи можна скористатися податковою знижкою за ці минулі роки або перенести раніше понесені витрати на 2026 рік?
Державний нагляд
11.11.2026
Державна допомога бізнесу: законопроєкт №15437 ухвалено в ІІ читанні
ВРУ ухвалила в другому читанні законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
Податок на прибуток
11.11.2026
Податок на прибуток банків у 50% продовжать на 2027 рік: Закон прийнято
Верховна Рада підтримала в другому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
Готівкові кошти, розрахунки
11.11.2026
Кому закриють доступ до банківської таємниці? Рада ухвалили законопроєкт №15555 у ІІ читанні
Верховна Рада прийняла в другому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
Готівкові кошти, розрахунки
11.11.2026
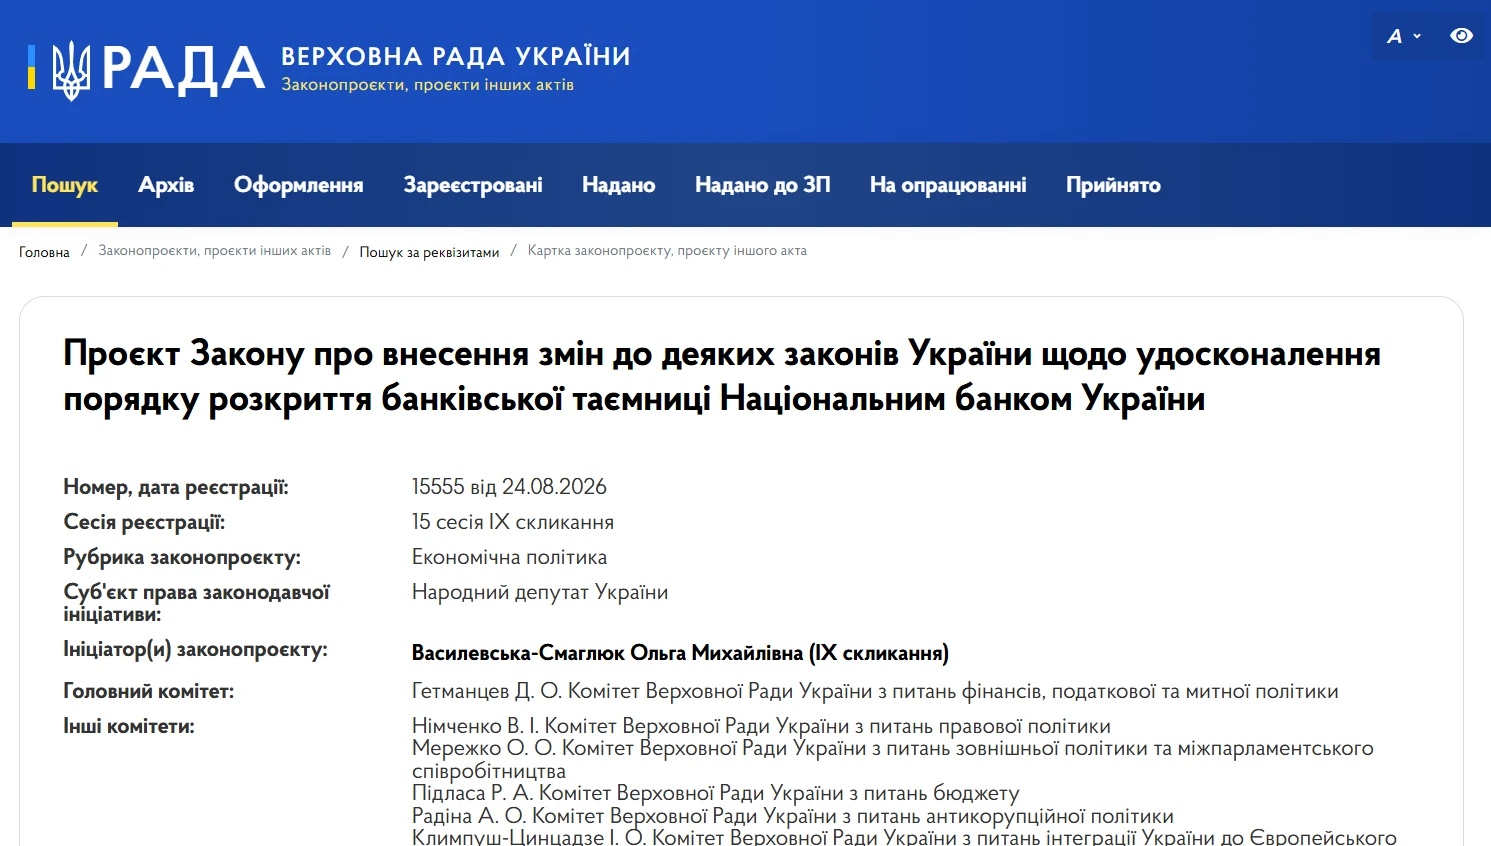
Розкриття банківської таємниці за новими правилами: законопроєкт прийнято у ІІ читання
Верховна Рада 11 листопада прийняла у ІІ читанні законопроєкт №15555. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
ПДВ
11.11.2026
Спрощення адміністрування ПДВ: законопроєкт №16037-д прийнято в ІІ читанні
11 листопада ВРУ ухвалила в другому читанні та в цілому законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає автоматичне попереднє заповнення податкової звітності та ПН, а також право ФОП – платників ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, пропонується підвищити поріг для проведення позапланових перевірок через декларування бюджетного відшкодування чи від’ємного значення ПДВ зі 100 тис. до 1 млн грн
Документообіг, первинні документи
11.11.2026
ФОП на єдиному податку можуть оштрафувати за втрачену первинку: які строки зберігання
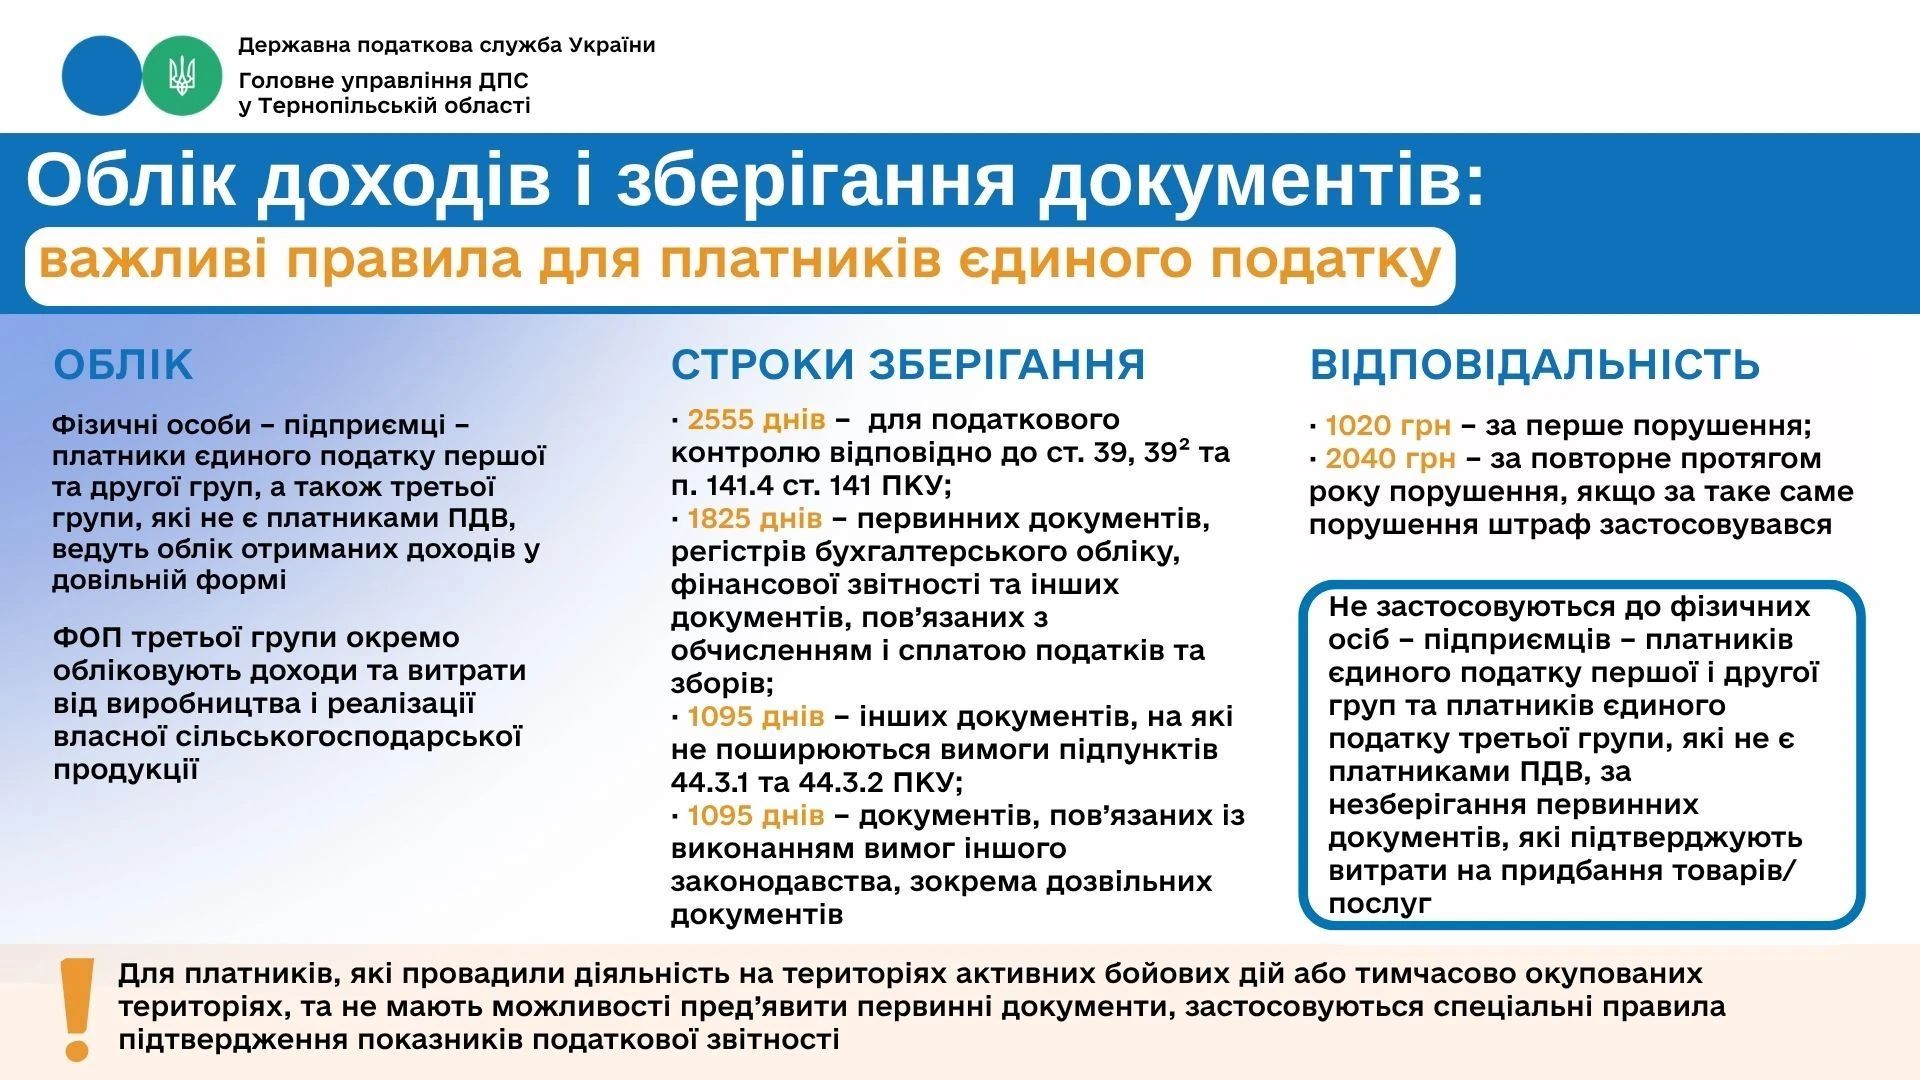
ФОП на єдиному податку 1–3 груп можуть вести облік доходів у довільній формі, але це не звільняє їх від обов’язку зберігати первинні документи. Залежно від виду документів строки зберігання становлять від 1095 до 2555 днів. За порушення правил зберігання передбачені штрафи 1020 грн, а за повторне порушення протягом року – 2040 грн. Водночас для окремих категорій спрощенців та підприємців із ТОТ і територій активних бойових дій діють винятки
Державний нагляд
11.11.2026
Корпоративне управління держпідприємствами змінять: законопроєкт прийнято у І читанні
Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 11 листопада було прийнято у І читанні ВРУ. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю
Заборгованість
11.11.2026
Банкрутство мікро- та малого бізнесу: закон прийнято!
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 11 листопада ВРУ прийняла законопроєкт як закон і він готується на підпис Президенту
Зміни у законодавстві
11.11.2026
Мінфін оновлює форми фінзвітності в державному секторі: що змінилося за наказом №555
Міністерство фінансів України підготувало зміни до низки національних положень (стандартів) бухгалтерського обліку в державному секторі. Оновлення стосуються форм фінансової звітності, зокрема НП(С)БОДС 101 «Подання фінансової звітності» та НП(С)БОДС 103 «Фінансова звітність за сегментами». Нові норми почнуть діяти з 1 січня 2027 року
ЄСВ
11.11.2026
Подавайте довідку-розрахунок на виплату зарплати онлайн: деталі від ДПС
Контролюючі органи невідкладно погоджують довідку-розрахунок в електронній або паперовій формі, надану платником єдиного внеску. Один примірник погодженої довідки-розрахунку в паперовій формі надається обслуговуючому надавачу платіжних послуг, другий – контролюючому органу, третій – залишається у платника єдиного внеску
Особи з інвалідністю
11.11.2026
19 листопада сплачуємо внесок за працевлаштування осіб з інвалідністю (рахунки та призначення платежу)
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

Документообіг, первинні документи
11.11.2026
Немає первинних документів для реєстрації ПН/РК: як діяти платнику пояснює ДПС
Втратили первинні документи через збройну агресію, а податкова зупинила реєстрацію ПН/РК? Навіть за відсутності оригіналів платник може надати пояснення щодо обставин втрати документів і підтвердити реальність господарської операції іншими наявними доказами. ДПС нагадує про спеціальні правила за пп. 69.28 підрозд. 10 розд. ХХ ПКУ та пояснює, які документи можна подати для розгляду питання щодо реєстрації ПН/РК
Військовий збір
11.11.2026
Мобілізований ФОП сплатив військовий збір: як повернути кошти або зарахувати переплату
Мобілізовані ФОП 1–2 групи звільняються від сплати та звітності щодо військового збору на весь період служби – за мобілізацією, контрактом або при виконанні обов’язків за посадами штатів воєнного часу. Проте деякі підприємці продовжували сплачувати авансові внески з військового збору, не скориставшись правом на звільнення. Важливо знати, чи можна повернути ці кошти або зарахувати їх у майбутніх податкових періодах. ДПС надає роз’яснення, як діяти у таких випадках, а також коли такі суми не підлягають поверненню
Бронювання, критичність
11.11.2026
Бронювання працівників–2026 оновлені критерії вже погодили
Рівненська ОВА представила Координаційному центру оновлені критерії визначення підприємств критично важливими. Їх уже погодили за результатами голосування. Для більшості галузей умови залишаються без змін, а раніше ухвалені рішення про критичність продовжують діяти до завершення встановленого строку. Наступний етап – затвердження критеріїв розпорядженням начальника ОВА та державна реєстрація
Лікарняні та декретні
11.11.2026
Звільнення з роботи під час хвороби: як оформити і оплатити лікарняний
Чи має право працівник звільнитися під час хвороби? Чи не втратить він право на оплату свого лікарняного, якщо припинить трудові відносини із роботодавцем? Законодавство передбачає різні сценарії залежно від підстав припинення трудових відносин. У матеріалі розглянемо можливості звільнення працівника під час його хвороби та порядок оплати тимчасової непрацездатності

