☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Апеляційний суд визнав незаконним звільнення приймальниці замовлень КП, яке провели через нібито порушення правил щодо спільної роботи родичів. Суд встановив, що зміна істотних умов праці була необґрунтованою, поновив працівницю на посаді та зобов’язав підприємство виплатити їй компенсацію
Хмельницький апеляційний суд у постанові від 20.11.2025 у справі №676/1094/25:
Такі були вимоги її апеляційної скарги на рішення місцевого суду про відмову у позові.
До суду вона звернулася після свого звільнення, яке вважала незаконним. Пояснила, що на посаді приймальниці замовлень працювала з березня 2023 року.
У січні 2025 року наказом директора її попередили про зміну істотних умов праці:
для працівників підприємства було введено обмеження щодо спільної роботи близьких родичів чи свояків, якщо вони безпосередньо підпорядковані або підконтрольні один одному.
У додатку з переліком працівників були лише позивачка – приймальниця замовлень та її мати, яка працювала на підприємстві бухгалтером.
За словами позивачки, у попередженні про зміну істотних умов праці підприємство запропонувало їй перейти на вакантну посаду прибиральниці територій кладовища. Вона відмовилася. Після цього її звільнили. У позові вона просила визнати наказ про звільнення недійсним, поновити на посаді приймальниці замовлень підприємства та стягнути на її користь середньомісячну заробітну плату за час вимушеного прогулу.
Кам'янець-Подільський міськрайонний суд Хмельницької області у задоволенні позову відмовив. Його рішення позивачка оскаржила до апеляційного суду.
Суд звернув увагу, що припинення трудового договору у разі відмови працівника продовжувати роботу зі зміненими істотними умовами праці (за п. 6 ч. 1 ст. 36 Кодексу законів про працю України (далі – КЗпП) може бути визнане обґрунтованим, якщо зміна істотних умов праці при продовженні роботи за тією ж спеціальністю, кваліфікацією чи посадою викликана змінами в організації виробництва і праці, які не супроводжуються скороченням чисельності чи штату працівників.
Колегія суддів апеляційного суду вказала на помилковість висновку суду першої інстанції, що зміна істотних умов праці позивачки була обумовлена неможливістю виконання нею посадових обов’язків через підконтрольність своїй матері.
Встановивши, що звільнення працівниці відбулося з порушенням трудового законодавства, апеляційний суд поновив її на роботі та стягнув з роботодавця на її користь середній заробіток за час вимушеного прогулу відповідно до статті 235 КЗпП України.
Джерело: Судова влада України
Читайте більше:
Звільнення працівника: алгоритм від А до Я
Розрахунок при звільненні: чекліст для бухгалтера
Звільнення за власним бажанням: основні правила
Поновлення на роботі за законопроєктом №11488-1: як діяти рроботодавцю
Поновлення на роботі та стягнення середнього заробітку за незаконне звільнення: огляд судової справи
Державна податкова служба представила «Податковий довідник інвестора» – практичний гайд для українських та іноземних інвесторів, які працюють або планують працювати в Україні. У ньому зібрано інформацію про ключові податки, реєстрацію та взяття на облік, подання звітності, цифрові сервіси ДПС, податкові пільги та міжнародні угоди. Окремі розділи присвячені податковим перевіркам, відшкодуванню ПДВ, врегулюванню податкового боргу та захисту прав платників. Довідник також містить практичний FAQ із відповідями на поширені запитання інвесторів
Лікарняні, декретні та інші страхові виплати можуть чекати на новий порядок. Пенсійний фонд підготував проєкт постанови, яким пропонує затвердити Порядок призначення та здійснення страхових виплат для окремих категорій застрахованих осіб. Важливо вже зараз розібратися: кого саме стосуватиметься новий порядок, у яких випадках виплати призначатиме Пенсійний фонд, які документи знадобляться та що зміниться для роботодавця, якщо підприємство ліквідовується або працівник втрачає можливість отримати виплату у звичайному порядку. Розбираємо проєкт нового Порядку та дивимося, що він змінює для бухгалтера, роботодавця і застрахованої особи
Фізичні особи – підприємці першої або другої групи, які зареєстровані на територіях бойових дій або тимчасово окупованих РФ, можуть не сплачувати військовий збір. Контролюючий орган автоматично скасовує нарахування в інтегрованій картці платника (ІКП) після граничного терміну сплати

Уряд розширив програму страхування воєнних ризиків для бізнесу та спростив механізм отримання компенсацій. До територій підвищеного ризику включено Київ і Київську область, тому підприємства в цих регіонах можуть претендувати на часткову компенсацію вартості пошкодженого або знищеного майна, а також страхових премій за договорами страхування від воєнних ризиків. Підтримка охоплює збитки, спричинені безпосереднім або опосередкованим впливом ракет, дронів, авіабомб, артилерії, уламків, а також пожежами, вибухами й ударною хвилею внаслідок бойових дій
Керівник підприємства може нести адміністративну відповідальність за неподання до ТЦК інформації про транспортні засоби та техніку, навіть якщо фактично цю звітність готує або подає інший працівник. У справі №161/8465/26 суд звернув увагу, що така інформація має подаватися керівниками підприємств двічі на рік – до 20 червня та 20 грудня. Посилання керівниці на перебування у відпустці суд не прийняв, оскільки керівниця товариства вона мала проконтролювати подання регулярної звітності
В Україні стартував прийом заявок на отримання фінансової допомоги для малого та середнього бізнесу в межах програми BLOOM. Підприємці можуть залучити від 17 000 до 30 000 доларів США на розвиток бізнесу, придбання обладнання та створення або збереження робочих місць. Подати заявку можуть ФОП і юридичні особи з 11 областей України до 30 вересня 2026 року
ФОП на третій групі єдиного податку може використовувати банківські метали у господарській діяльності як сировину для виробництва ювелірних виробів за умови дотримання вимог Податкового кодексу. Водночас законодавство про спрощену систему не містить прямої заборони на придбання єдинником банківських металів. Окреме питання виникає щодо способу оплати: чи можна придбати метали безпосередньо з підприємницького рахунку, чи кошти спочатку потрібно переказати на рахунок для власних потреб. Для остаточного визначення правомірності такої операції потрібне окреме роз’яснення НБУ з урахуванням правил використання рахунків ФОП
Під час заповнення Таблиці даних платника ПДВ важливо правильно розмежувати інформацію про придбання та постачання. В одному рядку Таблиці одночасно заповнювати графи щодо придбання (отримання) та постачання (виготовлення) не допускається
ФОП виплатив зарплату за липень місяць 05 серпня, виплатив аванс 20 серпня і виплатив зарплату 05 вересня. Всі податки сплатив 15 вересня 2026 року. Суми несплачених податків такі: липень ПДФО – 544,79, ВЗ 151,33, ЄСВ – 665,86, серпень ПДФО – 2610,00, ВЗ – 725,00, ЄСВ – 3190,00. Які штрафні санкції і яка пеня буде за таки порушення? Чи є у цього порушення термін давності?
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Україна має адаптувати правила реєстрації платників ПДВ до вимог Європейського Союзу, що може вплинути і на оподаткування ФОП. За словами заступниці міністра фінансів Світлани Воробей, для обов’язкової реєстрації пропонується встановити поріг на рівні 85 тис. євро в еквіваленті, а не 1 млн грн. Водночас конкретний механізм визначення порогу ще має бути закріплений у законодавстві
Верховний Суд звернув увагу на вимоги до наказу про проведення фактичної перевірки платника податків. У розглянутій справі в наказі контролюючий орган зазначив лише комерційну назву магазину та його адресу, не вказавши конкретного суб’єкта господарювання, щодо якого надалі були оформлені результати перевірки. ВС наголосив, що комерційна назва торговельного об’єкта не може замінювати найменування платника податків у такому наказі
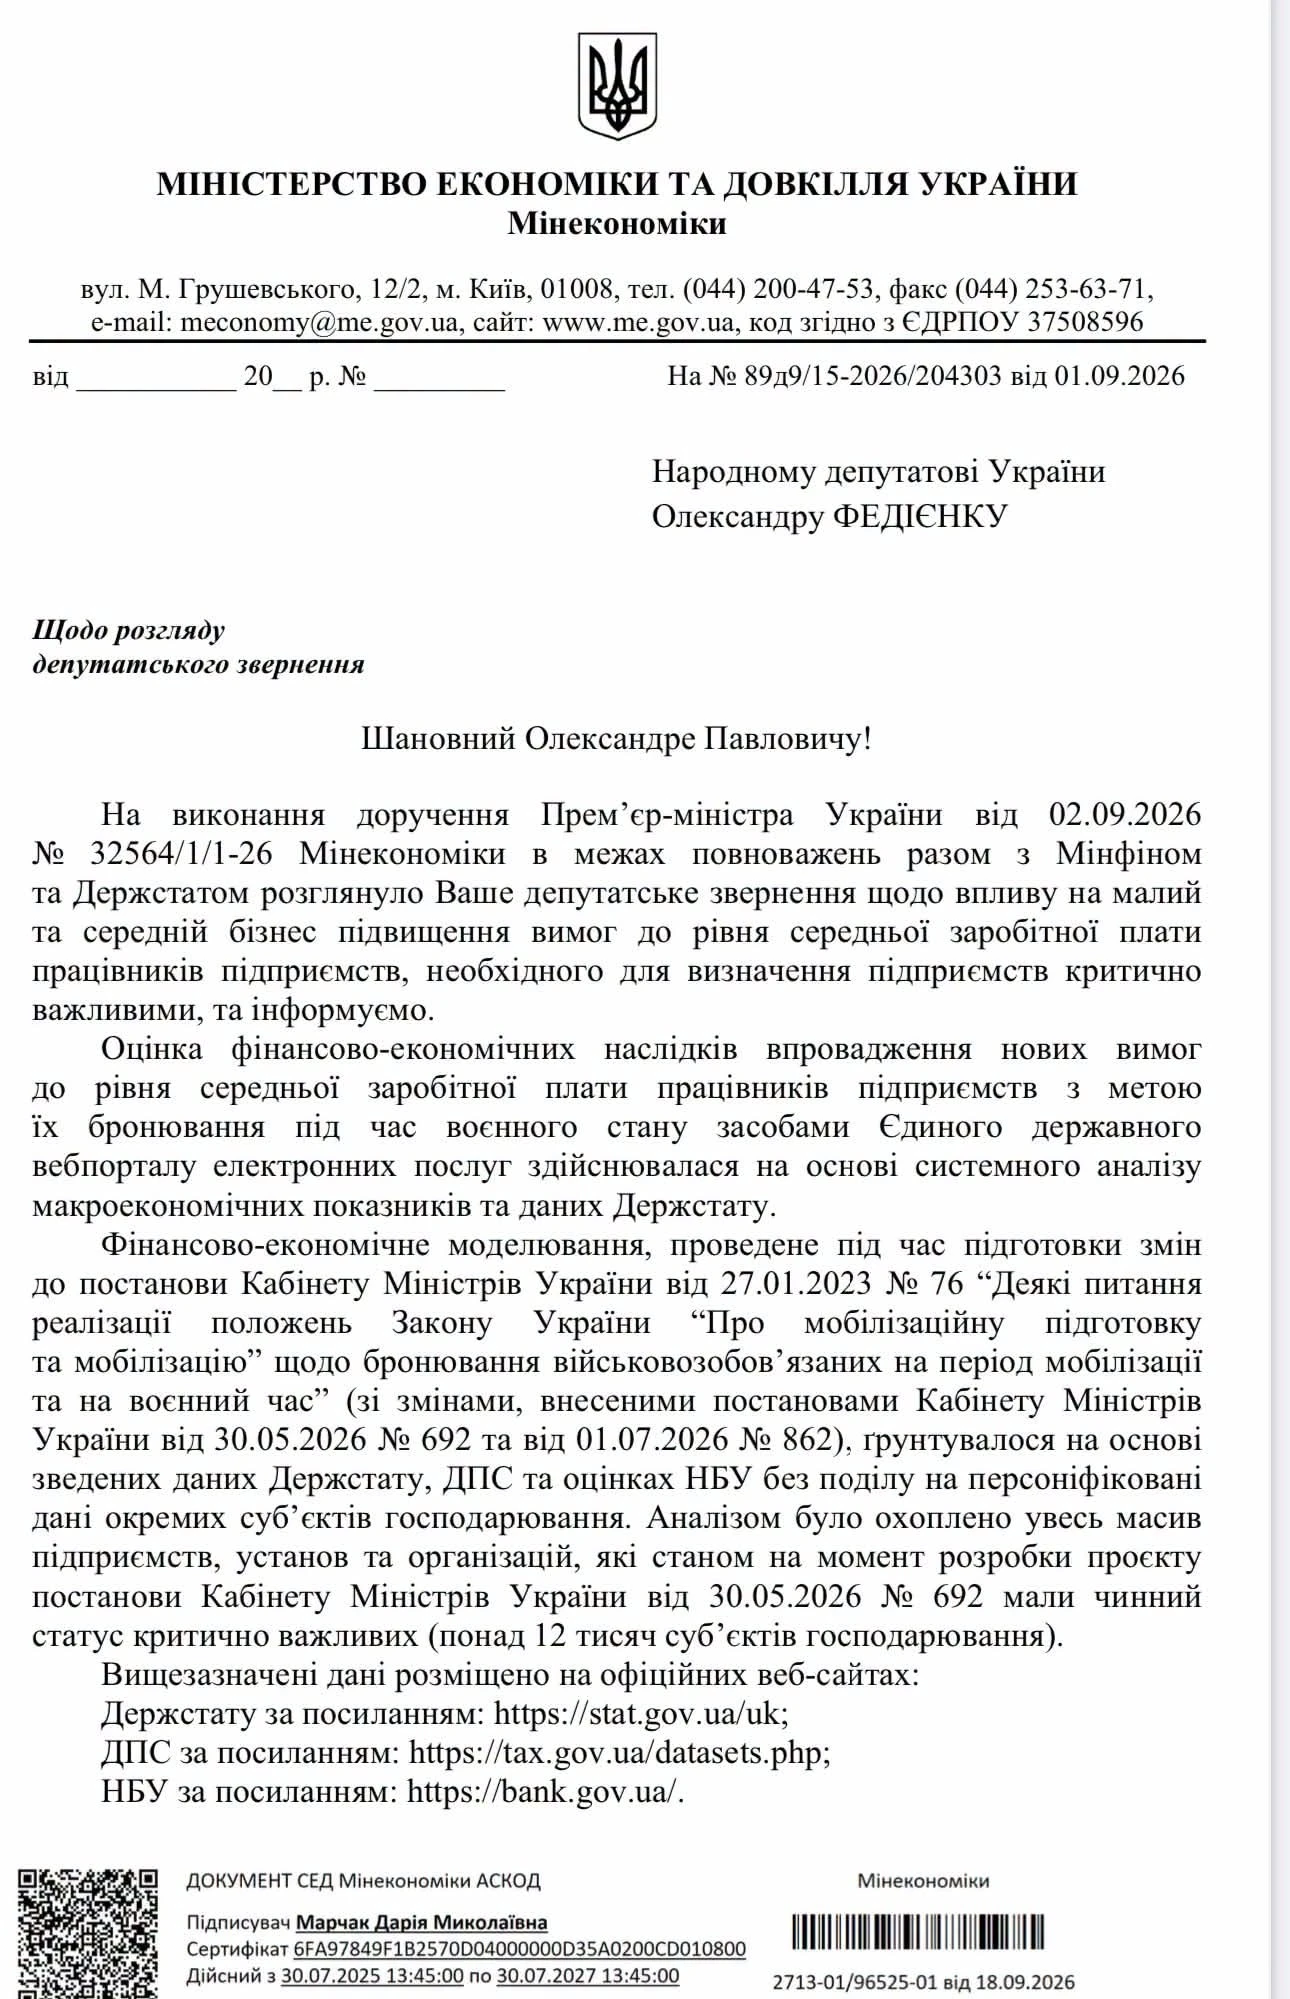
З 1 вересня 2026 року для визначення підприємства критично важливим та для бронювання окремого працівника застосовується зарплатний критерій у розмірі трьох мінімальних заробітних плат. Такі зміни передбачені постановою КМУ №692. Мінекономіки заявляє, що під час підготовки змін проаналізувало понад 12 тисяч підприємств, які мали статус критично важливих, і не прогнозує масової втрати цього статусу. За оцінкою відомства, потенційно вимога щодо зарплати може вплинути на 3 – 5% бізнесу
ФОПи на єдиному податку мають враховувати у складі доходу не лише кошти, отримані від реалізації товарів чи послуг. До оподатковуваного доходу також включається вартість безоплатно отриманих товарів, робіт або послуг, якщо вони відповідають визначеним Податковим кодексом критеріям. Для визначення вартості таких активів застосовуються звичайні ціни
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок