

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Для юридичних осіб – платників єдиного податку нормами ПКУ не передбачено обов’язкової умови щодо продажу основних засобів за ціною не нижче їх оціночної вартості
Основні засоби – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних і архівних фондів, матеріальних активів, вартість яких не перевищує 20000 грн., невиробничих основних засобів і нематеріальних активів), що призначаються платником податку для використання у господарській діяльності платника податку, вартість яких перевищує 20000 грн. і поступово зменшується у зв’язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він довший за рік) (пп. 14.1.138 Податкового кодексу України, далі – ПКУ).
Відповідно до п. 292.2 ПКУ, при продажу основних засобів юридичними особами – платниками єдиного податку дохід визначається як сума коштів, отриманих від продажу таких основних засобів.
Якщо основні засоби продані після їх використання протягом 12 календарних місяців з дня введення в експлуатацію, дохід визначається як різниця між сумою коштів, отриманою від продажу таких основних засобів, та їх залишковою балансовою вартістю, що склалася на день продажу.
Джерело: ДПС
Читайте більше:
Основні засоби чи інвестиційна нерухомість: податкові правила переходу та продажу
Основні засоби на території де ведуться активні бойові дії: що з «податковою» амортизацією
Чи можна нараховувати амортизацію на основні засоби на ТОТ: роз'яснення ДПС
Основні засоби не використовуються: як оформити, щоб не нараховувати амортизацію
ЄСВ 8,41% у 2026 році для працівників з інвалідністю: хто має право на пільгову ставку, які документи підтверджують інвалідність та з якої дати її застосовувати. Розглядаємо нарахування ЄСВ на зарплату, лікарняні, декретні, виплати сумісникам і ЦПД, правила щодо МЗП та максимального розміру бази, а також показуємо, як відобразити пільгову ставку у Додатку 1. Наводимо практичні приклади розрахунку та заповнення звітності
Які необідні реквізити сторін має бути зазначено в договорі оренди нерухомого майна між фізичною особою та ТОВ? Чи належить адреса реєстрації (проживання) фізособи до обов'язкових реквізитів? Якими законодавчими документами підтвердити цю вимогу?
Хлопець, якому ще не виповнилося 16 років, керував транспортним засобом без посвідчення водія та проїхав на заборонний жовтий сигнал світлофора. Відповідальність за його дії за ч. 3 ст. 184 КУпАП понесла мати – суд призначив їй штраф 1020 грн і зобов’язав сплатити судовий збір
Громади можуть купувати готові для проживання будинки в сільській місцевості за кошти державної субвенції та передавати їх родинам ВПО у тимчасове користування. До пошуку родин і перевірки житла залучатимуть ОВА, громади, Ради ВПО та партнерські організації
Якщо житлово-комунальні послуги надаються неналежної якості, споживач має право вимагати усунення порушень та належного захисту своїх прав. Для цього потрібно повідомити виконавця або управителя, який має прибути для перевірки не пізніше ніж протягом 1 доби, після чого складається акт-претензія
Військовослужбовець отримав донараховане грошове забезпечення вже після розірвання шлюбу, однак частина коштів припадала на період шлюбу. Суд визнав ці 116 540,01 грн спільним майном подружжя та стягнув половину – 58 270 грн – на користь колишньої дружини
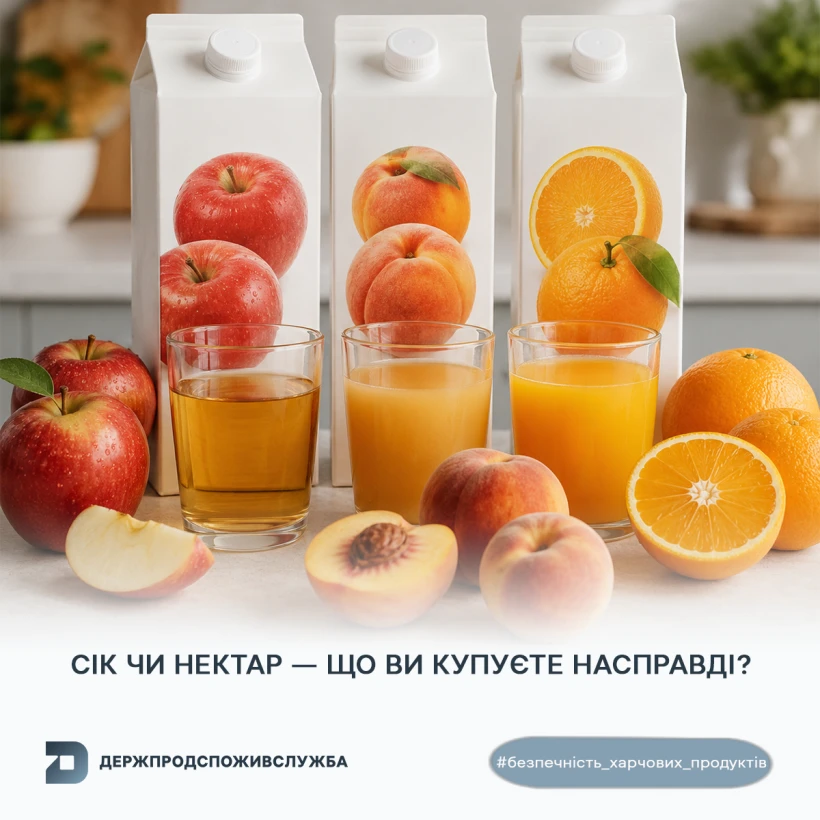
Сік, відновлений сік і нектар відрізняються складом та технологією виробництва, тому однаковий вигляд упаковки не означає однаковий продукт. Держпродспоживслужба радить перед покупкою перевіряти повну назву продукту, склад, поживну цінність, а для нектарів – також зазначений вміст фруктової частини
Уряд 3 вересня 2026 року ухвалив рішення, спрямовані на адаптацію роботи бізнесу, транспорту та державної інфраструктури до нової тактики повітряних атак, які затвердив постановою від 04.09.2026 №1092. Запроваджено два рівні повітряної тривоги: жовтого – у разі атаки дронів, та червоного – за підвищеної загрози ракетного або комбінованого удару. За жовтого рівня бізнес зможе продовжувати роботу за умови належного забезпечення безпеки та доступу працівників і відвідувачів до укриттів, тоді як червоний передбачатиме зупинку роботи й перехід людей в укриття. Також уряд рекомендує забезпечити повноцінну роботу метро під час жовтого рівня, збільшувати наземні перевезення та скоригувати комендантську годину
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
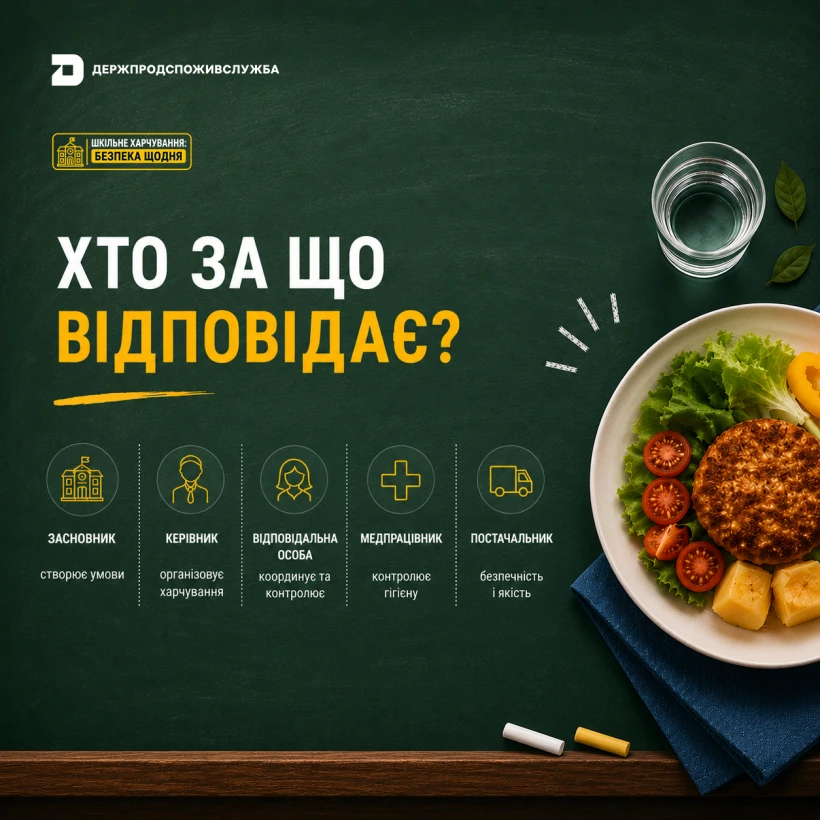
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом