Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Звіт по квоті 4%, звітність 9 місяців, ПДВ і блокування ПН/РК і не тільки...
Розберемо на Великому Квартальному Семінарі!
Табель обліку робочого часу – важливий документ на підприємстві. Його функція не обмежується обліком явок і неявок працівників. Від його правильно заповнення залежить нарахування зарплати та інші показники. У статті говоримо про основні правила заповнення табеля обліку робочого часу
Обов’язок роботодавця – забезпечити достовірний облік роботи, що виконується працівником, та бухгалтерський облік витрат на оплату праці в установленому порядку. Питання обліку робочого часу роботодавцем передбачене ч. 2 ст. 30 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці).
Саме для цього на підприємстві використовують табель, адже за його допомогою можна порахувати кількість годин, відпрацьованих кожним працівником.
Він містить дані про відпрацьований час кожним працівником, а також інші дані щодо відхилення від нормальних умов роботи. Крім того, табель обліку робочого часу використовують (лист Мінпраці від 01.06.2005 №36-211):
Табель повинні вести всі роботодавці – суб’єкти господарської діяльності і навіть ФОПи. При цьому неважливо скільки найманих працівників залучено до праці – один чи кілька (лист Мінпраці від 13.05.2010 №140/13/116-10).
До табелю включають всіх працівників – як постійних так і прийнятих за строковим трудовим договором. Для коректного обліку робочого часу кожному працівникові присвоюється власний табельний номер.
Сумісники мають власний окремий табельний номер. Проте якщо суміщення відбувається в межах роботи на одного роботодавця, то такому суміснику окремий табельний номер не присвоюють.
Як правило, працівника додають до табеля один раз. Проте, сумісників зазначають у табелі двічі:
Фізичну особу, яка виконує роботи або надає послуги за цивільно-правовим договором, в табелі не обліковують, бо це не працівник за трудовим договором (див. лист Мінпраці від 23.04.2010 №115/13/133-10).
Для обліку відпрацьованого працівниками часу застосовують табель типової форми № П-5, затверджений наказом Держкомстату від 05.12.2008 №489 (далі – наказ №489).
Він складається з мінімальної кількості показників, необхідних для заповнення форм державних статистичних спостережень.
За необхідністю форма може бути доповнена іншими показниками, які потрібні для обліку на підприємстві (див. примітку 2 до Типової форми № П-5 та лист Держкомстату від 19.03.2010 №17/1-25/ж61/10/59).
Якщо треба, форма може бути доповнена іншими показниками, необхідними для обліку робочого часу. Також можна розробити свою форму табеля. За таких умов обов'язковою є наявність первинного обліку показників з використання робочого часу, явок і неявок працівників, які визначено формами державних статистичних спостережень з праці (лист Держстату від 12.01.2012 №9/4-10/9).
Не знаєте, як краще вести табель обліку робочого часу? Пропонуємо ознайомитися з відеокурсом ««Excel» для бухгалтера: швидка допомога», в якому Ольга Хільчук розкаже про ефективні методи та способи ведення табелю в «Excel».
1. Табель заводять новий щомісяця, тобто відкривають першим днем місяця і закривають останнім днем місяця. Отже, кожному календарному місяцю відповідає окремий табель: за січень, за лютий і так далі.
2. Дата заповнення табеля обліку робочого часу. Законодавчо не встановлено правил або інструкції для заповнення табеля. Тому роботодавець самостійно вирішує, коли відповідальна особа має закрити табель. Це повинно бути прописано у локальному документі (наприклад, у Положення про облік робочого часу). Закрити табель можна і в останній робочий день місяця, а також, в перший робочий день наступного місяця. Таке закриття не буде порушенням.
3. Табель на поточний місяць складається за 2-3 дні до початку цього періоду на підставі табеля за минулий місяць. Табель на новий місяць відкривають на основі табеля минулого місяця, проте вносять корективи у зв’язку з прийнятими або звільненими працівниками. Таким чином, якщо працівник був звільнений у жовтні, то в табель за листопад його не додають.
4. Табель обов’язково заповнюється протягом місяця, і в кінці цього періоду в ньому обраховується кількість годин, що відпрацював кожен співробітник.
5. Табель складається в одному примірнику уповноваженим на це працівником. Зазвичай, заповнений табель, підписується відповідальною за його ведення особою та керівником підрозділу. Після цього його на правильність перевіряє інспектор з кадрів. І лише після перевірки табель передається в бухгалтерію для нарахування зарплати працівникам.
6. Заробітна плата працівникам виплачується двічі на місяць: за першу і другу половину місяця (ст. 115 Кодексу законів про працю України, далі – КЗпП). Тому інформацію про відпрацьований час працівниками варто подавати до бухгалтерії щонайменше двічі на місяць.
Так як, для нарахування авансу окремий табель обліку робочого часу не складається, то фактично в бухгалтерію передають незакритий табель, який потім повертається для подальшого табелювання. Або відповідальна за ведення табелю особа, має передати до бухгалтерії зведену інформацію за першу половину місяця для виплати авансу.
Як саме це буде відбуватися на вашому підприємстві – варто прописати це у Положенні про облік робочого часу.
7. Табель заповнюється згідно з належним чином оформлених документів:
У разі звільнення або прийняття нових працівників внесення або викреслення таких здійснюється згідно з наказами, що підтверджують прийняття або звільнення. Про невихід працівника з поважних причин (відпустка, лікарняний, відрядження) на роботу у табелі ставляться відповідні позначки на підставі відповідних підтвердних документів.
Проте, у ситуації, коли працівник відсутній і жодних підтвердних документів немає, то в такі дні слід проставляти нез’ясовані причини неявки (код НЗ).
8. Облік явок на роботу, використання робочого часу ведеться в табелі одним з двох методів:
або
9. У табелі відводиться 2 рядки для запису використаного робочого часу за кожен день:
Як використовувати ці рядки офіційно ніде не зазначено, тому можна, наприклад, прописати у верхньому рядку умовні позначення видів витрат робочого часу, у нижньому – кількість годин.
10. Умовні позначення відпрацьованого і невідпрацьованого часу (буквений і цифровий коди) наведені на титульному аркуші табеля типової форми № П-5.
Відповідно до ст. 408 Переліку типових документів, що створюються під час діяльності державних органів та органів місцевого самоврядування, інших установ, підприємств та організацій, із зазначенням строків зберігання документів, затвердженим наказом Міністерства юстиції України від 12.04.2012 №578/5 (далі – Перелік №578/5) загальний строк зберігання табелю обліку робочого часу на підприємстві 1 рік.
Шановні колеги! А щоб точно впевнитись, що строки зберігання табелю та інших пов'язаних документів вже закінчились, скористайтесь нашим новим сервісом – Строки зберігання документів. Адже недотримання строків зберігання може обернутися відповідальністю, як для підприємства, так і для посадових осіб.
Проте, існує виняток. Табель, де зазначені працівники, що залучені до роботи зі шкідливими умовами праці, та громадяни, які постраждали внаслідок Чорнобильської катастрофи, то строк зберігання табеля становить 75 років (ст. 445 та ст. 685 Переліку №578/5).
Як правило, виправлення, підчистки в табелі не допускаються. Проте іноді потрібно відкоригувати дані внесені до табеля, який вже було передано до бухгалтерії та на його підставі було нараховано заробітну плату. Такі виправлення проводять за допомогою коригуючого табеля.
Оскільки на законодавчому рівні правила внесення виправлень до табеля не закріплені, то варто внести відповідні пункти в затверджене на підприємстві Положення про табельний облік.
Якщо у Вас немає табелю обліку робочого часу, не переживайте! Якщо на підприємстві передбачено і забезпечено облік використання робочого часу в інший спосіб, то такий роботодавець не притягується до відповідальності.
Проте, за відсутність ведення обліку робочого часу передбачена відповідальність у вигляді штрафу:
Шаблони та зразки документів:
Табель обліку використання робочого часу
Реєстр табельних номерів, присвоєних працівникам
Журнал реєстрації табельних номерів
Положення про облік використання робочого часу працівників
Читайте більше:
Табель обліку робочого часу: практичні ситуації заповнення
Табель обліку робочого часу: хто відповідає за ведення
Коригування Табеля обліку робочого часу: практичні ситуації
Мобілізований працівник: як (не)показувати в Табелі обліку робочого часу
12 000 грн мінімальної зарплати, 7 200 грн прожиткового мінімуму та 6 500 грн мінімальної пенсії – такі соціальні стандарти на 2027 рік пропонує закласти до бюджету голова Комітету ВРУ Данило Гетманцев. Також пропонується збільшити низку виплат сім’ям із дітьми та змінити підхід до допомоги малозабезпеченим сім’ям. Водночас йдеться саме про пропозиції до бюджету, а не про вже затверджені показники
Особи, які провадять незалежну професійну діяльність, є платниками ЄСВ і мають стати на облік у контролюючому органі. Якщо особа не подала заяву про взяття на облік або зробила це несвоєчасно, на неї можуть накласти штраф 10 НМДГ, а також застосувати санкції за несплату ЄСВ чи порушення звітності. Окремо передбачена адміністративна відповідальність – від 30 до 40 НМДГ, а за повторне порушення – до 50 НМДГ
Якщо у Довіднику типів об’єктів оподаткування немає окремого типу для конкретної нерухомості, наприклад корівника чи літнього приміщення-ґанку, це не означає, що об’єкт не потрібно зазначати у формі №20-ОПП. ДПС пояснює, що в такому разі слід застосувати принцип укрупнення інформації та самостійно обрати з Довідника тип, який найбільше відповідає функціональному призначенню об’єкта. А його конкретну назву можна зазначити у графі 4
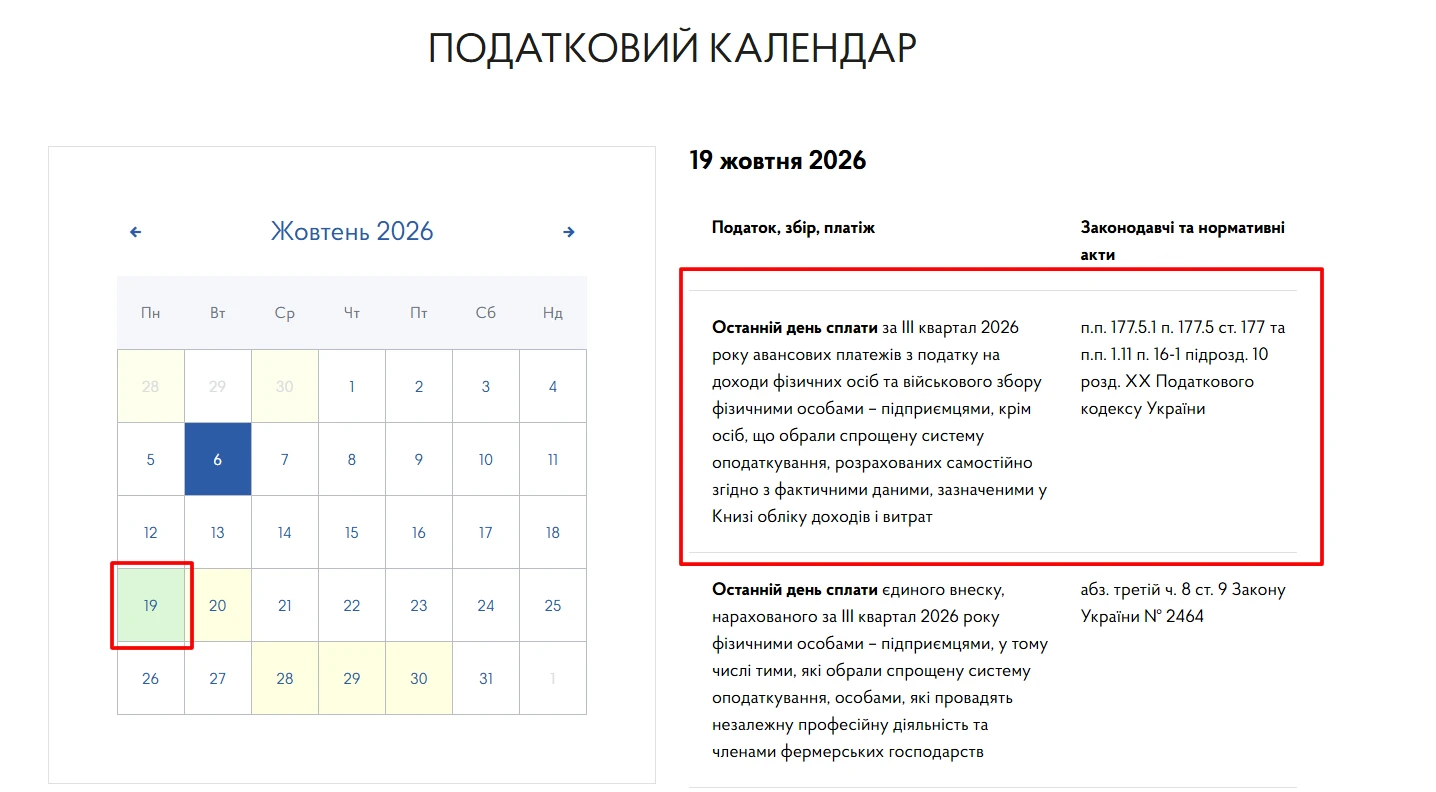
ФОП на загальній системі оподаткування повинні своєчасно сплачувати авансові платежі з ПДФО та військового збору за результатами кожного кварталу. Хоча граничний строк визначений як «до 20 числа», фактично останнім днем без ризиків є 19 число, а податківці рекомендують здійснити оплату заздалегідь. У 2026 році за IІІ квартал безпечна дата сплати – 19 жовтня
З’ясуємо кому, в які строки та спосіб звітувати за формою №21-заг (місячна). Також підкажемо, як заповнити Звіт реалізацію продукції сільського господарства і що буде за його неподання
Хто вирішує, чи є нещасний випадок виробничим? Верховний Суд у справі про ДТП із водієм швидкої допомоги пояснив, що це належить до компетенції комісії з розслідування. Водночас суд може перевірити, чи повно встановлено обставини та причини події, чи дотримано Порядку №337 і чи обґрунтовано складено акт Н-1
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

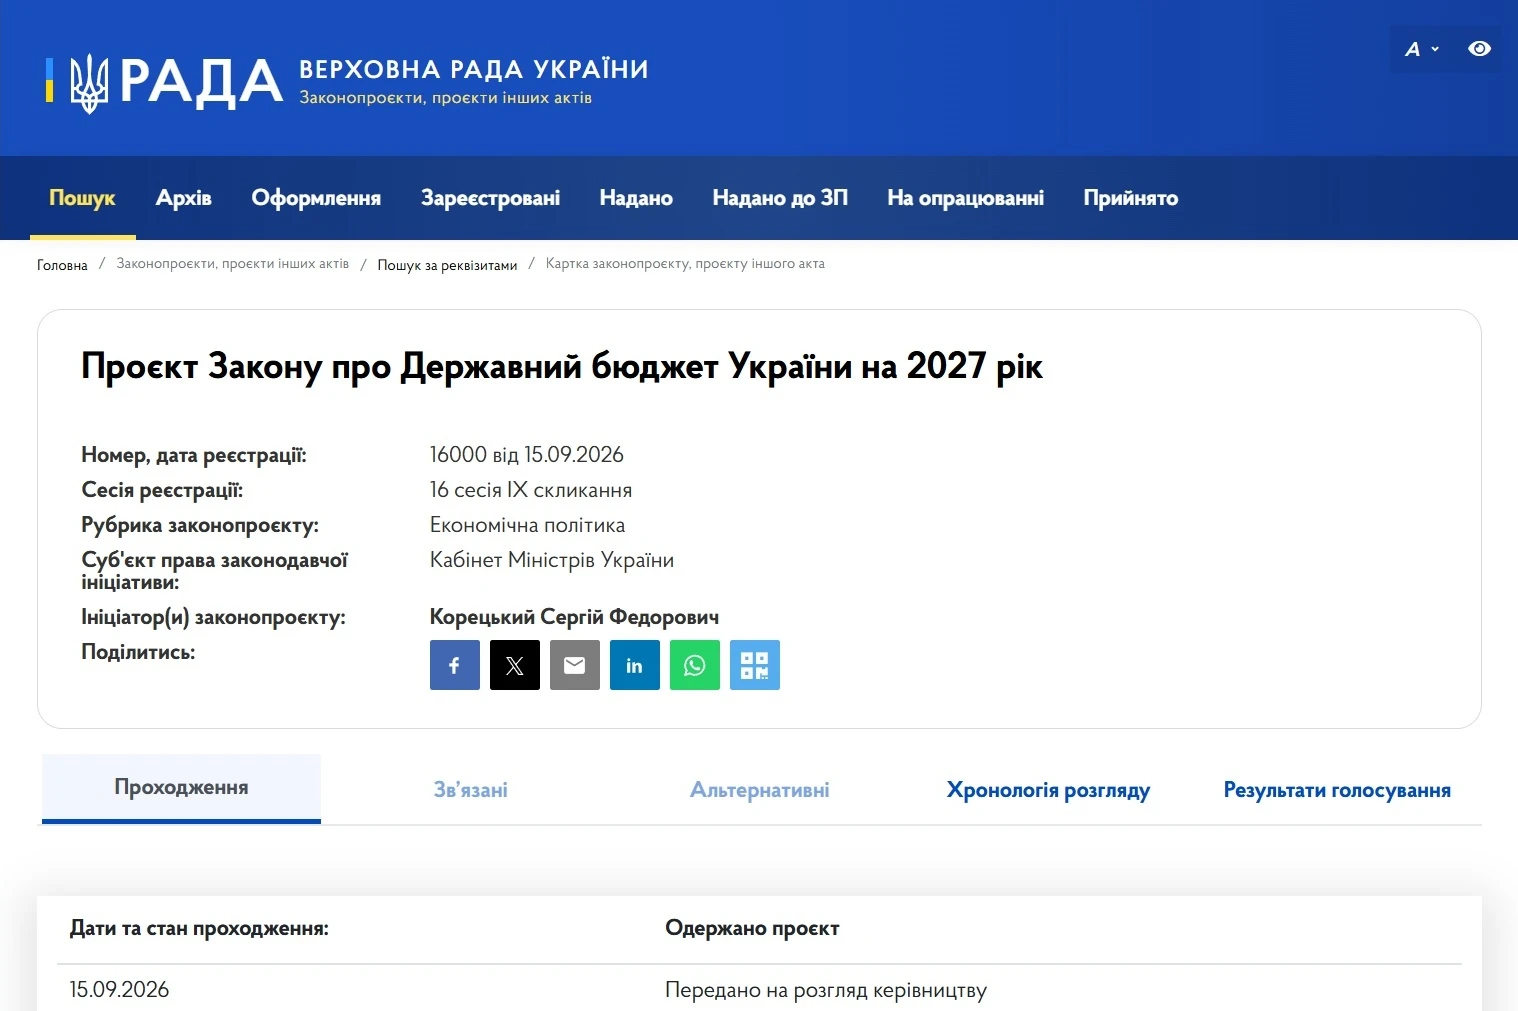
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
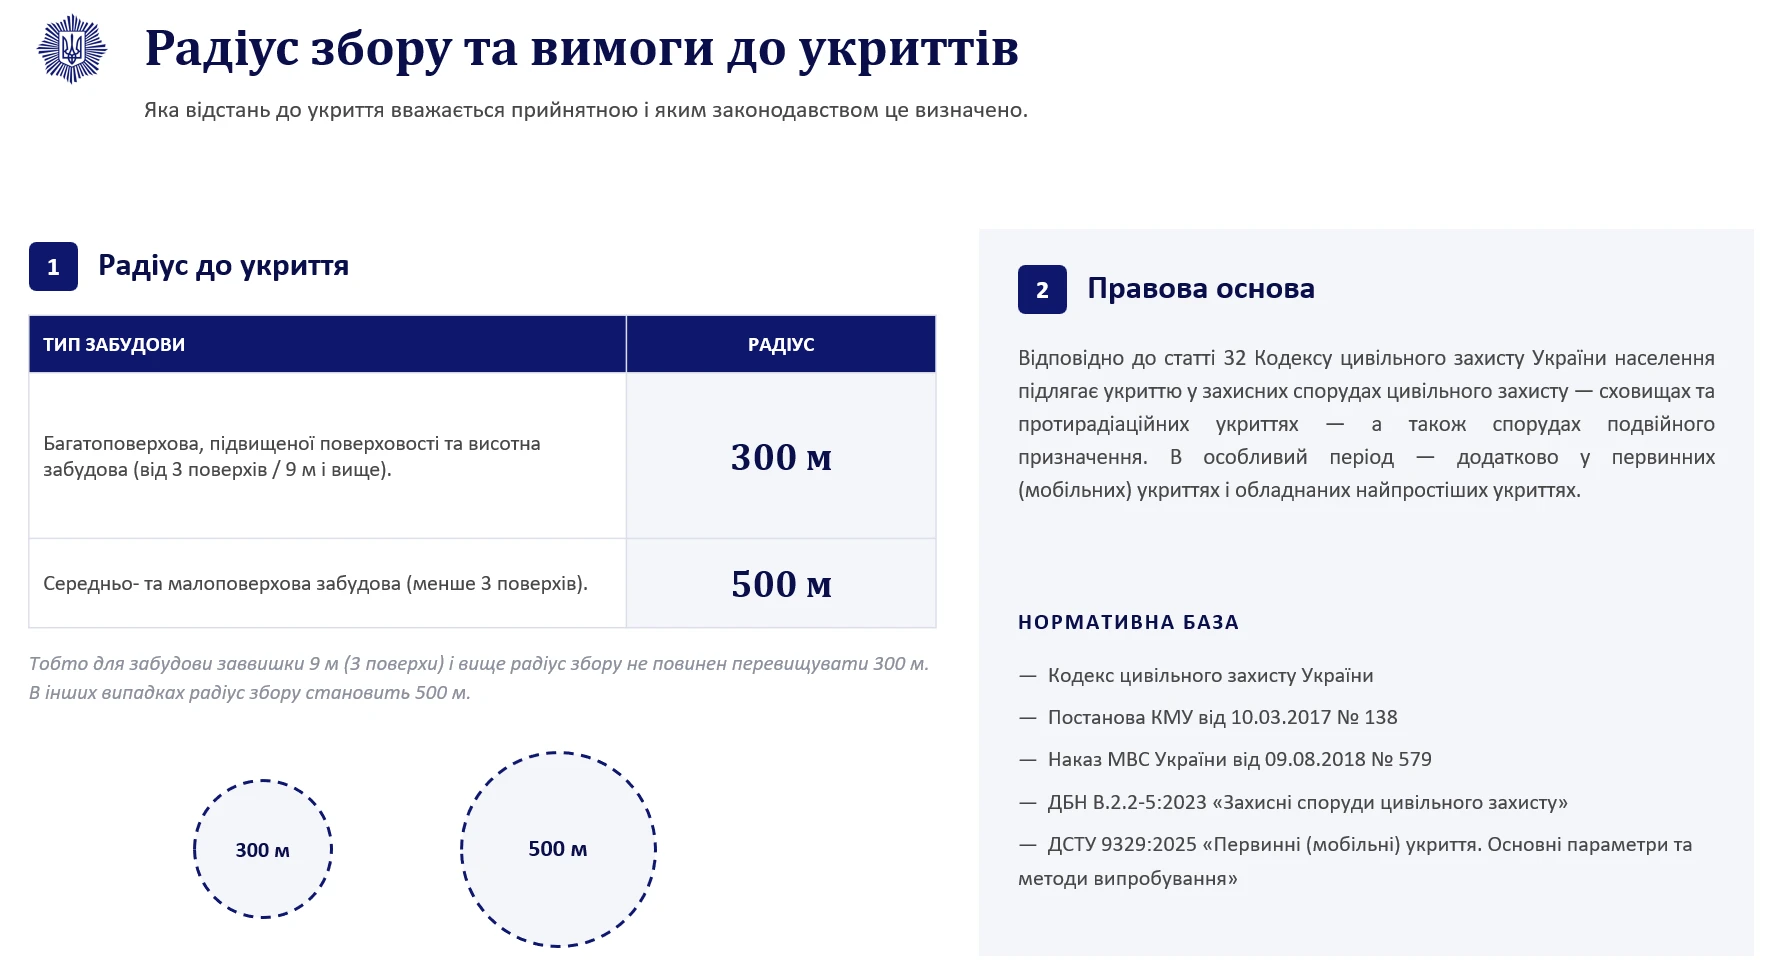
Під час повітряної тривоги бізнес має чіткі обов’язки щодо оповіщення працівників і відвідувачів, організації роботи та забезпечення доступу до укриття. За новими правилами жовтий рівень загрози може не зупиняти роботу за умови доступного укриття або згоди колективу, тоді як за червоного рівня робота зупиняється. Розбираємо роз'яснення МВС, які вимоги діють для роботодавців, якою має бути відстань до укриття та коли керівник не несе відповідальності за відмову людини пройти до укриття
Держпраці нагадала: ще до початку роботи роботодавець зобов’язаний надати працівнику повну інформацію про умови праці, оплату, режим роботи та охорону праці. Така вимога прямо передбачена статтею 29 Кодексу законів про працю України
21.08 подали уточнення до декларації з ПДВ за липень на зменшення позитивного значення. Як правильно відобразити це зменшення в декларації за серпень та в обліку по рахунку 6412? У кабінеті списання відображено на повну суму декларації за липень, а в розрахунках з бюджетом – з урахуванням уточнення
Податківці роз’яснили, за якою ознакою доходу роботодавці мають відображати у додатку 4ДФ виплати у зв’язку з тимчасовою непрацездатністю працівників. Відповідно до Порядку заповнення Податкового розрахунку та Довідника ознак доходів фізичних осіб, лікарняні відображаються за ознакою доходу «101»

У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
Якщо місце зберігання пального для власного споживання та/або промислової переробки не має поштової адреси, у п. 7 заяви зазначають кадастровий номер земельної ділянки. Також у заяві вказують ідентифікатор об’єкта оподаткування та код адміністративно-територіальної одиниці або території територіальної громади за Кодифікатором