Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Данило Гетманцев звинуватив опозицію в блокуванні поправок щодо підвищення військового збору, які полегшували б наслідки цього підвищення. Опозиційний депутат Ніна Южаніна вказала на серйозні недоліки поправки №988, зокрема підвищення штрафів і ставки ВЗ для ФОП. Южаніна, звинуватила Гетманцева в маніпуляціях і розповіла про хронологію подій голосування
Опозиція не підтримала правки до Законопроєкту №11416–д, що мали полегшити наслідки підвищення ВЗ: Гетманцев
Під такою назвою вчора була опублікована новина з посиланням на пана Гетманцева.
Відповідь від опозиції не забарилася. Тож давайте вислухаємо і іншу сторону.
В ролі відповідача виступила народний депутат, член КомітетуВРУ з питань фінансів, податкової та митної політики Ніна Южаніна, опублікувавши відповідний пост у своєму тг–каналі (далі текст оригіналу з невеликими правками від нашої редакції)
Він (пан Гетманцев) пропонує засудити тих народних депутатів, а точніше ОПОЗИЦІЮ, які під час голосування за комітетську поправку (конкретно його авторства, бо навряд чи члени комітету її навіть читали) ЗБИЛИ низку «позитивних речей».
Тепер хронологія фактів для історії:
1) Голова податкового комітету ОСОБИСТО звертається до голови ВРУ з листом, в якому просить поставити поправки, які були враховані комітетом, на підтвердження в залі;
2) Голова ВРУ під час пленарного засідання (о 10:29:19) інформує депутатів про таке звернення;
3) поправка 988 про збільшення ставки військового збору, в тому числі для військовослужбовців, набирає лише 219 голосів (тобто відхиляється);
4) за закон в цілому голосує 247 депутатів.
Тобто збивав (а вірніше, застосував хитрість цього скликання) сам пан (Гетманцев), але прорахувався.
Підтримати не можна відхилити
Відхилення поправки 988 до змін до Податкового кодексу про збільшення військового збору вже наробило розголосу в ЗМІ.
Автор поправки (Гетманцев Д.) звинувачує опозицію, що тепер ФОП, для яких з 1 жовтня 2024 року (заднім числом) проголосований проєкт запроваджує сплату військового збору (800 гривень на місяць – для 1, 2 та 4 груп, та +1% з обороту для 3 групи), не будуть мати деяких «пом'якшень», а саме:
1) надання права не сплачувати військовий збір ФОПам 1 та 2 груп, які зареєстровані на окупованих територіях або територіях бойових дій;
2) звільнення ФОП 1 та 2 груп на 1 місяць в рік від сплати військового збору на час відпустки або хвороби;
3) врахування ФОП 2, 3 та 4 груп сплаченого військового збору за себе при розрахунку мінімального податкового зобов'язання за землі с/г призначення;
4) звільнення від сплати військового збору ФОП, які знялися з реєстрації з 1 жовтня 2024 року до дня набрання чинності законом.
Одночасно 988 поправка передбачала:
1) пряму норму про сплату військового збору за ставкою 5% військовослужбовцями (застосування звільнення під питанням);
2) перерахунок військового збору за ставкою 5% для ВСІХ найманих осіб, в тому числі військовослужбовців, з 1 жовтня 2024 року (заднім числом) по вже виплачених заробітних платах до дня набрання чинності законом (крім тих осіб, що були звільнені);
3) для ФОП 1 групи – збільшення в 2,5 раза штрафу за несплату чи сплату не в повному обсязі військового збору;
4) для ФОП 1 групи – справляння військового збору від мінімальної зарплати (тоді як єдиний податок від прожиткового мінімуму);
5) для ФОП 1, 2 та 4 груп – ставку військового збору 10% (тоді як найманих працівників 5%);
6) для ФОП 3 групи, що мають найманих працівників, – ставку 1% від доходу (подвійне оподаткування військовим збором – спочатку доходу ФОП, а потім зарплати найманого працівника, що виплачується з такого доходу ФОП);
7) запровадження сплати військового збору для юридичних осіб 3 групи (подвійне оподаткування військовим збором);
8) збереження ставки 1,5% для іноземних доходів, отриманих у 2024 році (це поблажка для власників іноземних компаній).
Це повна картина змін.
Джерело: Ніна Южаніна
Мінсоцполітики відповіло на найпоширеніші запитання щодо одноразової грошової допомоги «Зимова підтримка» у розмірі 19 400 грн на домогосподарство. Заяви прийматимуть до 30 жовтня 2026 року безпосередньо через ПФУ, ЦНАП або визначені органи місцевого самоврядування, а сама виплата не враховуватиметься до сукупного доходу домогосподарства під час призначення житлової субсидії та інших видів державної соціальної допомоги
Уряд затвердив нові правила роботи залізниці та вокзалів залежно від рівня повітряної загрози. За жовтого рівня потяги курсуватимуть за графіком із посадкою та висадкою пасажирів, а за червоного – посадку й відправлення призупинятимуть, а людей направлятимуть до укриттів; «Укрзалізниця» також зможе оперативно обмежувати рух і розосереджувати пасажирів та рухомий склад
16 вересня 2026 року Шостий апеляційний адміністративний суд визнав протиправними пункти 17 та 17-1 постанови КМУ №932, на підставі яких, зокрема, на військовий облік автоматично повертали осіб, раніше виключених із нього
Юридичній особі, яка веде військовий облік до 1 жовтня потрібно видати наказ щодо підвищення кваліфікації особи відповідальної за військовий облік. Пояснюємо, який це може бути наказ
16 вересня 2026 року у Верховній Раді зареєстрували альтернативний законопроєкт №16010-1 «Проєкт Трудового кодексу України» на заміну урядовому законопроєкту №16010, поданому 2 вересня. Документ складається з 5 книг і 329 статей та, за поясненнями авторів, передбачає, зокрема, збереження існуючих видів відпусток і гарантій у сфері оплати праці, посилення захисту працівників у разі зміни та припинення трудових відносин, а також регулювання колективних переговорів, права на страйк і права на відключення
Працівник не має права за власним бажанням перервати вже надану щорічну відпустку та достроково вийти на роботу. Закон передбачає відкликання зі щорічної відпустки лише за згодою працівника у визначених випадках, а якщо відпочинок потрібно організувати інакше, можна скористатися поділом відпустки на частини, за умови що основна безперервна частина становитиме не менш як 14 календарних днів
У 2026 році допомога на поховання, яку роботодавець за останнім місцем роботи померлого працівника виплачує його родичам, не оподатковується в межах 9 320 грн. Якщо сума більша, ПДФО за ставкою 18% та військовий збір 5% утримуються лише з перевищення, а не з усієї виплати
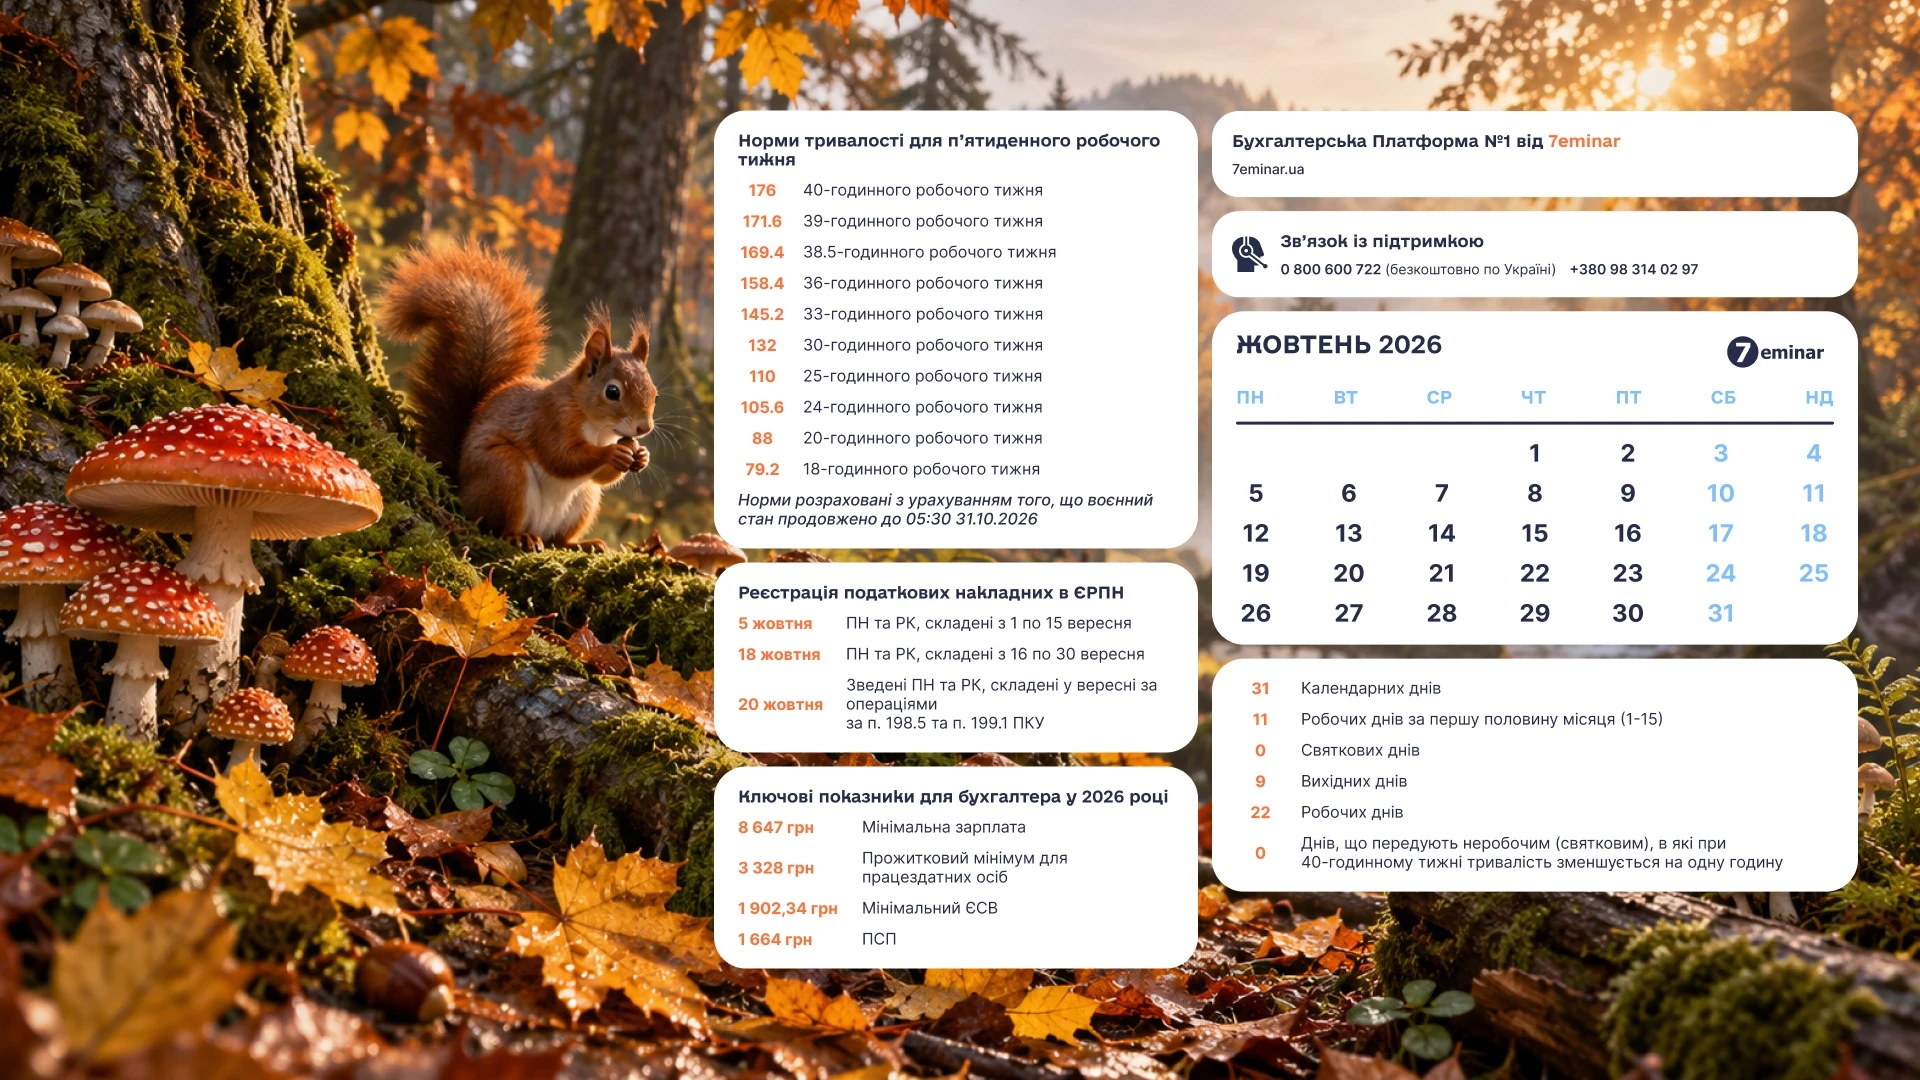
Шпалери для робочого столу бухгалтера на жовтень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
Сімейні фермерські господарства, які втратили право на державну доплату до ЄСВ через несвоєчасну або неповну сплату внесків, зможуть поновити підтримку після повного погашення заборгованості. Право на доплату відновлюватиметься з першого числа місяця, що настає за кварталом погашення боргу, а ДПС має протягом 3 робочих днів внести відповідні відомості до реєстру страхувальників
ФОП на загальній системі має враховувати особливості оподаткування коштів, отриманих від нерезидентів через Payoneer та Wise. Якщо кошти, отримані від здійснення зовнішньоекономічної діяльності, зараховані на рахунок, відкритий у системах Payoneer і WISE, та в подальшому перераховуються на рахунки, відкриті у банківських установах в Україні для здійснення підприємницької діяльності, то такі кошти включаються до доходу ФОП та оподатковуються у порядку, визначеному ст. 177 ПКУ
Податкова служба має право надсилати платнику податків письмовий запит про надання інформації у випадках, передбачених Податковим кодексом України. Такі підстави викладені у пп. 73.3.1 ПКУ
На території підприємства встановили укриття для захисту працівників та відвідувачів. Чи може підприємство віднести це укриття до господарської діяльності та використати кредит з ПДВ?
Підприємство евакуює працівників під час тривоги, а працівники після евакуації замість того щоб йти в бомбосховище (яке не знаходиться на території) пішов кудись і там загинув. Яка може бути відповідальність компанії? Наказ в компанії на евакуації є
Компанія, яка працює за договором комісії, має враховувати не лише власну комісійну винагороду під час визначення обсягу операцій для обов’язкової ПДВ-реєстрації. Податкова наголошує, що до розрахунку за останні 12 календарних місяців включаються також обсяги постачання товарів або послуг, які передаються чи отримуються в межах договорів комісії. Окремо враховується сума винагороди комісіонера за надання комісійної послуги. Таким чином, для визначення граничного обсягу в 1 млн грн беруться до уваги обидві складові
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
Держпраці роз’яснює суб’єктам господарювання, що включення підприємства до річного плану заходів державного нагляду на 2026 рік саме по собі не означає обов’язкового проведення планової перевірки. В умовах воєнного стану діють обмеження на проведення планових і позапланових заходів державного нагляду, за винятком визначених законодавством випадків. Водночас Держпраці зобов’язана формувати та оприлюднювати річний план відповідно до вимог законодавства
Помилка в сумі єдиного внеску, допущена у попередньому звітному періоді, може бути виправлена під час формування поточного Додатка Д1 або ФІЗ-Д1. Для цього платник ЄСВ застосовує відповідний код типу нарахувань – 2 для донарахування або 3 для зменшення зайво нарахованого внеску. Такий механізм передбачений Порядком №4 та застосовується окремо для юридичних осіб і ФОП/осіб, які провадять незалежну професійну діяльність
Підприємство, яке працює у кількох областях України, може претендувати на статус критично важливого за критеріями Мінекономіки, зокрема за умови сплати визначеної суми податків і ЄСВ у щонайменше трьох областях. Водночас виникає питання, які саме платежі можна врахувати для досягнення встановленого порогу 24 тис. грн на область. Військовий збір за відповідний період зараховується до спеціального фонду державного бюджету за місцезнаходженням товариства, а ЄСВ сплачується за основним місцем обліку платника. Тому для підтвердження відповідності критерію щодо суми платежів питання врахування ЄСВ і військового збору потребує окремого роз’яснення Мінекономіки