🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Банки зобов’язані перевіряти походження коштів своїх клієнтів, щоб запобігати відмиванню доходів та фінансуванню тероризму. Юристи пояснюють правила фінмоніторингу, які встановлюють чіткі межі для операцій і передбачають різні рівні контролю залежно від суми та ризиковості
Кожен клієнт банку рано чи пізно стикається з питаннями про походження коштів на рахунку. Одні проходять перевірки без проблем, інші отримують блокування рахунків. Розуміння правил фінансового моніторингу допоможе уникнути неприємних сюрпризів та правильно підготуватися до можливих запитань з боку банку.
Що таке фінансовий моніторинг та навіщо він потрібен
Фінансовий моніторинг являє собою комплексну систему контролю за рухом коштів, спрямовану на виявлення та попередження незаконних фінансових операцій. Основними цілями такого контролю є протидія відмиванню доходів, отриманих злочинним шляхом, та запобігання фінансуванню тероризму.
Правове регулювання здійснюється відповідно до Положення про здійснення банками фінансового моніторингу, затвердженого постановою Правління НБУ від 19.05.2020 №65. Цей документ встановлює чіткі критерії та процедури, яких повинні дотримуватися банківські установи під час аналізу клієнтських операцій.
Основні завдання фінансового моніторингу:
Суб’єктами первинного фінансового моніторингу виступають:
Вони зобов’язані аналізувати діяльність своїх клієнтів та повідомляти про підозрілі операції до Державної служби фінансового моніторингу.
Правила перевірки фізичних осіб: межі безпеки
У жовтні 2024 року між НБУ та провідними банками країни було укладено Меморандум про забезпечення прозорості функціонування ринку платіжних послуг. Цей документ запровадив нові стандарти контролю за фінансовими операціями фізичних осіб.
Тризонна система контролю
Додаткові фактори ризику
Окрім суми операцій, банки враховують низку інших критеріїв при оцінці ризиковості клієнта:
Як проходить процедура перевірки та які наслідки можливі
Етапи проведення перевірки
Документи для підтвердження операцій
Для фізичних осіб:
Для підприємців та юридичних осіб:
Можливі наслідки перевірки
При успішному проходженні:
При неможливості підтвердити законність коштів:
Відповідальність банків за порушення
Згідно зі статтею 32 Закону України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення», банки несуть сувору відповідальність за неналежне виконання обов’язків у сфері фінансового моніторингу.
Підсумки
Система фінансового моніторингу в Україні стає дедалі більш суворою та деталізованою. Правила фінмоніторингу на практиці встановлюють чіткі межі для різних категорій операцій:
Ключем до успішного проходження фінансового моніторингу є прозорість та готовність надати всі необхідні документи для підтвердження законності походження коштів. Клієнтам варто завчасно подбати про збереження документів, що підтверджують джерела доходів, та бути готовими до можливих запитань з боку банку.
Водночас важливо розуміти, що фінансовий моніторинг спрямований не проти законослухняних клієнтів, а на боротьбу з реальними загрозами фінансовій безпеці країни. Дотримання встановлених правил та співпраця з банком у разі виникнення питань допоможе уникнути проблем та зберегти нормальні банківські відносини.
Джерело: Команда адвоката Богдана Янківа
Читайте більше:
Договір післяплати з NovaPay – як діяти правильно
Як ФОП працювати з NovaPay без ризиків – інструкція
Фінансовий моніторинг ФОП: що НЕ МОЖНА говорити
NovaPay передає дані в ДПС – масові листи вже надходять
Фінмоніторинг для бухгалтера, аудитора та податкового консультанта
NovaPay оштрафовано на 90 млн грн: у чому причина та коментар адвоката
Перекази, NovaPay, податкові запити, фінмоніторинг у 2025 році: добірка важливих порад
З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Національний банк України пропонує оновити порядок емісії та еквайрингу платіжних інструментів, зокрема платіжних карток. Зміни передбачають розширення переліку операцій, для яких можуть залучатися кілька еквайрів, а також уточнення правил ідентифікації платежів та реквізитів отримувача. Нові підходи стосуватимуться, зокрема, оплати комунальних, телекомунікаційних послуг і податків та платежів до бюджетів. Розповідаємо, що саме пропонує змінити НБУ
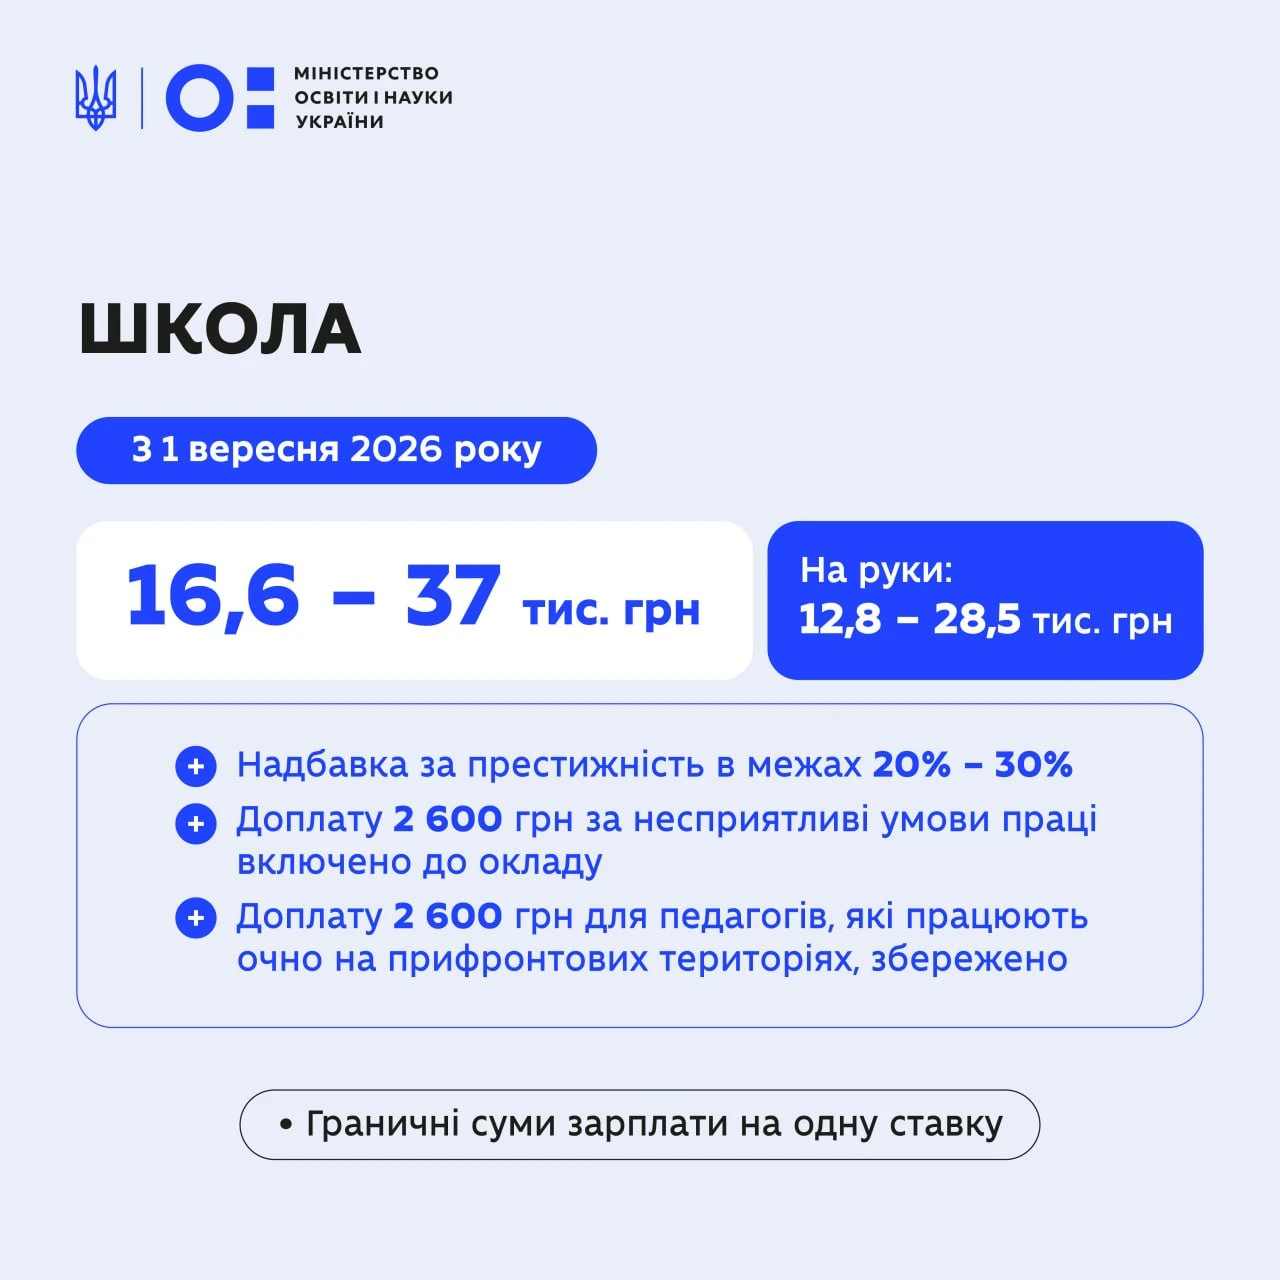
З 1 вересня 2026 року для педагогічних і науково-педагогічних працівників запрацювала нова система оплати праці. Посадові оклади зросли ще на 20% після підвищення на 40% із січня, а частина закладів освіти перейшла від ЄТС до нової моделі розрахунку зарплат. Водночас розмір фактичних виплат залежатиме від посади, кваліфікації, стажу, навантаження, надбавок і доплат. Для працівників шкіл, ЗВО, профосвіти та ІРЦ визначені окремі умови й орієнтовні діапазони зарплат, тоді як для дошкілля та позашкілля перехід залежатиме від рішення місцевої влади
Якщо трудовий договір працівника призупинено на час воєнного стану, лікарняний за період такого призупинення роботодавець не оплачує. Це пов’язано з тим, що під час призупинення працівник не виконує роботу та не отримує заробітну плату, а отже, не втрачає заробіток через хворобу. Водночас допомога по вагітності та пологах у цей період виплачується за рахунок коштів Пенсійного фонду в загальному порядку. Розповідаємо, як роботодавцю оформити відмову у призначенні лікарняних
Мінімальну зарплату у 2027 році можуть підвищити до 12 000 грн, а прожитковий мінімум – до 8781 грн. Такі показники запропонував Комітет ВРУ з питань соціальної політики під час опрацювання законопроєкту №16000 про Держбюджет-2027. Водночас це ще не затверджені соціальні стандарти: урядовий проєкт передбачає мінімалку 9546 грн, а законопроєкт наразі перебуває на розгляді парламенту
Скільки робочих днів і годин у жовтні 2026 року? Розбираємо норму робочого часу за 5- та 6-денного робочого тижня, правила заповнення табеля, коди для відпусток, лікарняних, відряджень та типові помилки роботодавців

Платники податків, які помилково або надміру сплатили грошові зобов’язання, можуть повернути кошти або перерахувати їх на інший бюджетний рахунок. Для цього потрібно подати заяву до ДПС, а відповідна переплата має бути відображена в інтегрованій картці платника. Водночас повернення можливе протягом 1095 днів із дати сплати та за умови відсутності податкового боргу
З 2026 року роботодавці, які не виконують норматив працевлаштування осіб з інвалідністю, повинні щокварталу самостійно розраховувати та сплачувати цільовий внесок. У статті пояснюємо, як визначити його розмір, які виплати враховуються при розрахунку середньомісячної зарплати, як обчислити середню кількість працівників, які діють правила під час воєнного стану, які строки подання звітності та відповідальність за порушення. Також підготували безкоштовні шаблон розрахунку та Excel-калькулятор для автоматичного визначення нормативу і суми внеску
Великі платники податків під час документальної перевірки зобов’язані надати файл SAF-T UA у встановлений строк – не пізніше двох робочих днів після отримання запиту контролюючого органу. ДПС пояснила, яку інформацію потрібно відображати у підрозділах щодо продажу, придбання та операцій з необоротними активами. Зокрема, операції з продажу або придбання необоротних активів відображаються одночасно у відповідних розділах SAF-T UA. Розповідаємо, які дані мають містити ці підрозділи та що зазначати в полі «Код активу»
Змішування бензину без біоетанолу з бензином, що містить біокомпоненти, за певних умов може вважатися виробництвом пального та вимагати відповідної ліцензії. За роз’ясненням ДПС, якщо обсяг добавок (присадок) до пального не перевищує 1% включно, така операція не вважається виробництвом пального за Законом № 3817. Якщо ж частка біокомпонентів перевищує 1%, змішування визнається виробництвом пального, для якого необхідно отримати ліцензію на кожне місце виробництва
ТОВ. Звільняємо працівника з інвалідністю з 14.04.2026 Нараховано на день звільнення 9503,35 грн. ПДФО – 1710,60, ВЗ – 475,17 грн. На руки (чиста зарплата) – 7317,58. ЄСВ (8,41%) – 799,23. Підкажіть, будь ласка, як, враховуючи ці дані, заповнити Довідку-розрахунок в податкову (для банку), щоб пропустили платіж, з урахуванням того що ЄСВ не 22%
ДПС роз’яснила особливості перебування на єдиному податку четвертої групи сільгосптоваровиробників у разі реорганізації шляхом приєднання. Правонаступник може зберегти статус платника ЄП 4 групи за умови, що всі учасники реорганізації дотрималися вимоги щодо частки сільськогосподарського товаровиробництва не менше 75% за попередній рік. Водночас у разі переходу нових земельних ділянок до правонаступника виникає обов’язок донарахувати єдиний податок і подати відповідну уточнюючу та звітну декларації
У Законі про Державний бюджет на 2026 рік мінімальна заробітна плата встановлена на рівні 8647 грн. Протягом року ВРУ приймала закони щодо внесення правок у Держбюджет-2026, останній з них був найрезонанснішим, адже його альтернативний законопроєкт №15224-5 «Про внесення змін до Закону України «Про Державний бюджет України на 2026 рік» пропонував збільшення заробітної плати вже з 1 липня у розмірі 11183 грн, проте законопроєкт був заслуханий і знятий з розгляду. Таким чином мінзарплата залишилась у розмірі 8647 грн. Яку суму буде отримувати працівник після утримання податків давайте рахувати
ДПС оприлюднила нові довідники податкових пільг №135/1 та №135/2 (станом на 30.09.2026). У них надано перелік пільг із податку на прибуток, плати за землю, ПДВ, акцизного податку, податку на нерухомість, місцевих податків та зборів
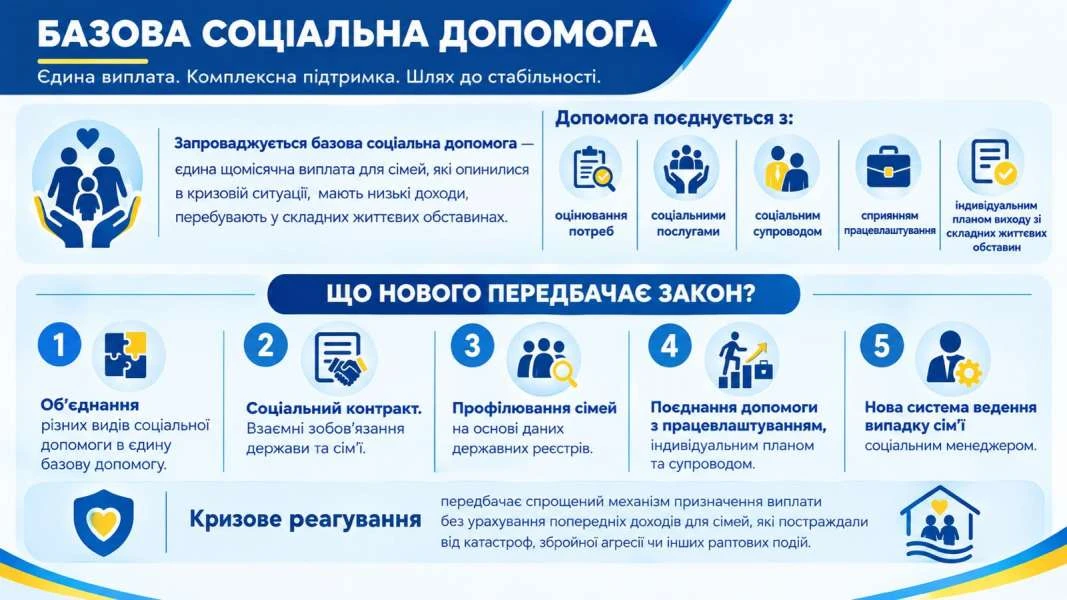
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель може запрацювати вже з 2028 року. Законопроєкт про Базову соціальну допомогу підтримано профільним комітетом Верховної Ради та рекомендовано до прийняття у другому читанні