Звіт по квоті 4%, звітність 9 місяців, ПДВ і блокування ПН/РК і не тільки...
Розберемо на Великому Квартальному Семінарі!
До роботодавця надійшов запит ДПС про однакову зарплату всіх працівників (приміром, на рівні мінімальної зарплати)? Не біда! Розповімо, як реагувати на запит. Але задля цього треба спочатку побудувати тарифну сітку. Так, вона дуже лякає роботодавця, особливо з невеликою кількістю працівників. Проте сформувати тарифну сітку дуже легко. Докладніше в нашому матеріалі
Останнім часом почастішали запити ДПС про зарплату, в яких, серед іншого, можна навіть зустріти пряме цитування ч. 3 ст. 96 Кодексу законів про працю (далі – КЗпП):
тарифна система оплати праці використовується при розподілі робіт залежно від їх складності, а працівників залежно від кваліфікації та за розрядами тарифної сітки. Вона є основою для формування та диференціації розмірів заробітної плати.
І далі, податківці вимагають пояснити, чому всім працівникам зарплата нарахована на однаковому рівні, приміром, на рівні мінімалки.
До речі, напишіть у коментарях, чи надходили вам аналогічні запити.
Нагадуємо, що системами оплати праці є тарифна та інші системи, що формуються на оцінках складності виконуваних робіт і кваліфікації працівників (ч. 1 ст. 96 КЗпП).
А за кваліфікацією працівника та складністю роботи професії групуються в категорії Класифікатора професій. Про це наголошено у постанові Харківського апеляційного адмінсуду від 02.03.2017 у справі №816/1717/16.
Ця система оплати праці, за нормами ст. 96 КЗпП, містить:
Тарифна система оплати праці використовується у разі розподілу робіт залежно від їх складності, а працівників – залежно від кваліфікації та за розрядами тарифної сітки. Вона є основою для формування та диференціації розмірів зарплати.
Своєю чергою, згідно з вимогами Класифікатора професій встановлення посадових окладів на одному рівні не відповідає наведеним вимогам законодавства. ВАСУ це підкреслює в ухвалі від 10.11.2010 у справі №К-30023/10.
Її формують на основі:
1) тарифної ставки працівника першого розряду;
2) міжкваліфікаційних (міжпосадових) співвідношень розмірів тарифних ставок (посадових окладів).
Своєю чергою, мінімальний посадовий оклад (тарифна ставка) встановлюється у розмірі, не меншому за прожитмінімум, встановлений для працездатних осіб на 1 січня календарного року (ст. 96 КЗпП). Звісно, такий знеособлений (тобто без сум!) мінімум слід закріпити в колдоговорі, а за його відсутності – у Положенні про оплату праці, адже вони є організаційними документами та не прив’язані до конкретних працівників.
Мінімумом, від якого «танцюватиме» тарифна сітка може бути:
Як йдеться у постанові Харківського апеляційного адмінсуду від 02.03.2017 у справі №816/1717/16 за основу побудови тарифної системи звичайно беруть тарифну ставку працівника першого розряду, що працює в нормальних умовах праці.
Ця тарифна ставка с відправною точкою як для визначення тарифних ставок (окладів) працівників, що виконують найпростіші роботи та не тарифікуються за розрядами, – приміром: гардеробник, кур’єр, прибиральник службового приміщення — так і для побудови системи тарифних ставок працівників за розрядами тарифної сітки. Перелік професій, за якими виконується некваліфікована праця передбачені у розділі 9 Класифікатора професій, що має назву «Найпростіші професії».
А, приміром, згідно Класифікатора професій продавець непродовольчих товарів відноситься до розділу 5 «Працівники сфери торгівлі та побутових послуг». До цього розділу належать професії, що передбачають знання, необхідні для надання послуг у сфері торгівлі. Продавець непродовольчих товарів не належить до розділу 9 «Найпростіші професії» Класифікатора професій.
Мінімальний оклад (ставка) може бути встановлений лише для простої некваліфікованої праці. Назви таких професій передбачені розділом 9 «Найпростіші професії Класифікатора професій.
Встановлення окладу (ставки) на рівні мінімальний посадовий оклад інших професій, передбачених розділами 1-8 Класифікатора професій, є порушенням ст. 96 КЗпП
Для тог, щоб зрозуміти, до якої групи належить та чи інша посада, достатньо подивитися на першу цифру в її коді Класифікатора професій. Чим більше цифра, тим нижча кваліфікація потрібна від особи, яка її обіймає, і тим простіші роботи вона виконує.
До речі для посад, код КП яких починається на ту саму цифру, роботодавці можуть установлювати однакові оклади (тарифні ставки). Приміром, можна проставити однаковий тарифний розряд і, відповідно, встановити однаковий оклад:
Проте для інших розділів Класифікатора професій такої поголовної «зрівнялівки» не буде.
Так, за наявності розрядності / категорійності пряма вказівка на відмінність у кваліфікації. Звісно, це має бути враховано під час формування окладів (установленні тарифних розрядів). Приміром:
Також слід пам’ятати про посади (професії), найменування яких були створені за допомогою додавання до професійних найменувань робіт похідних слів (додаток В до Класифікатора професій), що вказують на більш високу / низьку кваліфікацію особи, яка обіймає її. Приміром:
Якщо підприємство не має відношення до жодної з угод (генеральної, галузевої (міжгалузевої), територіальної), питання диференціації воно вирішує самостійно
Ще пару розділів, на які слід звернути увагу.
Розділ 5 «Працівники сфери торгівлі та побутових послуг». Тут зібрані працівники сфери торгівлі та послуг з найрізноманітнішими обов’язками й вимогами до їх кваліфікації. Тому нелогічно встановлювати однакові тарифні ставки (посадові оклади) для:
Розділ 1«Законодавці, вищі державні службовці, керівники, менеджери (управителі)». Тут зібрані професії, пов’язані зі здійсненням різноманітних функцій управління та керівництва. Вони істотно відрізняються за своєю складністю та відповідальністю. Приміром:
Віднесення виконуваних робіт до певних тарифних розрядів провадиться роботодавцем згідно з профстандартами за погодженням із виборним органом первинної профспілкової організації (профспілковим представником). А за таких стандартів таке віднесення може здійснюватися згідно з кваліфікаційними характеристиками.
При цьому слід пам’ятати, що штатний розпис розробляють не «з голови», а на підставі положення про оплату праці. На цьому наголошено у Збірнику уніфікованих форм організаційно-розпорядчих документів, схваленому протоколом засідання Нормативно-методичної комісії Укрдержархіву від 22.11.2015 №7. Для цього (див. табл.):
1) визначають, який тарифний розряд присвоєно конкретній посаді/професії;
2) знаходять тарифний коефіцієнт, що відповідає цьому тарифному розряду
3) множать тарифний коефіцієнт на мінімальну тарифну ставку (оклад) працівника 1-го тарифного розряду.
Штатний розпис на підставі положення про оплату праці
Посада (професія) | Код КП | Положення про оплату праці | Оклад у штатному розписі, грн | ||
тарифний | |||||
розряд | коефіцієнт | варіант 1 | варіант 2 | ||
Менеджер ресторану | 1456 | 4 | 2,0 | 6656,00 (3328,00 × 2,0) | 17294,00 (8647,00 × 2) |
Шеф-кухар | 3570 | 3 | 1,5 | 4992,00 (3328,00 × 1,5) | 12970,50 (8647,00 × 1,5) |
Кухар | 5122 | 2 | 1,2 | 3993,60 (3328,00 × 1,2) | 10376,40 (8647,00 × 1,2) |
Мийник посуду | 9132 | 1 | 1,0 | 3328,00 (3328,00 × 1,0) | 8647,00 (8647,00 × 1,0) |
Для тог, щоб уникнути окладів з копійками, можна в колдоговорі або Положенні про оплату праці прописати правила округлення до 1 або 10 гривень
Як бачимо, у варіанті 1 оклади менше мінімалки (у 2026 році – 8647,00 грн). При цьому ст. 3-1 Закон України від 24.03.1995 №108/95-ВР «Про оплату праці» чітко встановлено:
розмір зарплати працівника за повністю виконану місячну норму праці не може бути нижчим за розмір мінімальної зарплати.
І якщо нарахована зарплата працівника, який виконав місячну норму праці, є нижчою за законодавчо встановлений розмір мінімальної, роботодавець проводить доплату до рівня мінімальної зарплати, яка виплачується щомісячно одночасно з виплатою зарплати.
Тобто у варіанті 1 в результаті всім працівникам однаково буде нараховано 8647,00 грн. І жодного порушення тут немає.
Можливий текст:
На ваш запит від… №... повідомляємо. Згідно з частиною пʼятою ст. 96 Кодексу законів про працю України від 10.12.1971 (далі – КЗпП) мінімальний посадовий оклад (тарифна ставка) не може бути менше прожиткового мінімуму, встановленого для працездатних осіб на 1 січня календарного року. Посадові оклади працівників (тарифні ставки) підприємства дорівнюють і перевищують мінімальний посадовий оклад, установлений законодавством про працю. Таким чином, підприємством дотримано вимоги частини пʼятої ст. 96 КЗпП. Відповідно до ст. 3-1 Закон України від 24.03.1995 № 108/95-ВР «Про оплату праці» (далі – Закон про оплату праці праці) розмір заробітної плати працівника за повністю виконану місячну (годинну) норму праці не може бути нижчим розміру мінімальної заробітної плати. Якщо нарахована заробітна плата працівника, який виконав місячну норму праці, є нижчою за законодавчо встановлений розмір мінімальної заробітної плати, роботодавець проводить доплату до рівня мінімальної заробітної плати, яка виплачується щомісячно одночасно з виплатою заробітної плати. Враховуючи, що оклади працівників нижче за законодавчо встановлений розмір мінімальної заробітної плати, підприємство проводить доплату до рівня мінімальної заробітної плати, яка виплачується щомісячно одночасно з виплатою заробітної плати. Підприємством дотримано вимоги ст. 3-1 Закону про оплату праці щодо гарантій забезпечення мінімальної заробітної плати». |
Читати більше:
Тарифні розряди: призначення, умови та порядок підвищення
Окремі категорії ФОП, самозайнятих осіб і членів фермерських господарств мають право не сплачувати ЄСВ за себе. Звільнення, зокрема, передбачене для пенсіонерів і осіб з інвалідністю, підприємців, за яких роботодавець сплатив не менше мінімального страхового внеску, а також осіб, які проходять військову службу, проживають на тимчасово окупованих територіях або перебували в полоні внаслідок збройної агресії проти України. Водночас для кожної категорії встановлено окремі умови та строки дії пільги. Розглянемо, хто може скористатися звільненням від сплати ЄСВ і протягом якого періоду воно діє
Договір підряду здається простим: замовник ставить завдання, підрядник виконує роботу, сторони підписують акт – гроші сплачено, питання закрито. На практиці саме тут виникає чимало ризиків і приводів для спорів із контролюючими органами. Розберемо, як правильно описати результат роботи, чому формулювання «виконувати обов’язки» може бути невдалим для договору підряду, коли акт стає ключовим доказом, хто відповідає за матеріали та недоліки, як оформити зміну ціни й строків і чому регулярна робота за графіком може свідчити вже про трудові відносини
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Під час реорганізації ПрАТ шляхом перетворення на ТОВ змінюється порядок подання звітності з податку на прибуток, хоча код ЄДРПОУ та ІПН платника ПДВ можуть залишатися незмінними. ПрАТ подає останню декларацію за період від початку року до дати завершення перетворення – у наведеному випадку з 01.01.2026 по 21.05.2026 – із відповідною позначкою про останній звітний період. Новостворене ТОВ вважається новим платником податку на прибуток і вперше звітує за період із 21.05.2026 до 31.12.2026. При цьому правонаступник може подати декларацію за період перетворення з КЕП свого керівника
Помилка в реквізитах акцизної накладної, зокрема щодо отримувача пального або спирту етилового, потребує виправлення за спеціальною процедурою. Податківці нагадали, що порядок коригування залежить від того, чи зареєстровано другий примірник акцизної накладної в ЄРАН. Для цього складається розрахунок коригування з відповідним кодом причини, який повністю сторнує помилкові показники. Після його реєстрації платник повинен оформити нову акцизну накладну з правильними реквізитами та показниками
Під час працевлаштування на посаду педагогічного працівника закладу загальної середньої освіти кандидат має надати документи, що посвідчують особу, підтверджують освіту, трудову діяльність і стан здоров’я. Також необхідно подати документи, пов’язані з військовим обліком, володінням державною мовою та правом на пільги – за наявності відповідних підстав. Окремі вимоги стосуються перевірки відомостей про судимість і притягнення до адміністративної відповідальності за правопорушення, пов’язані з домашнім насильством, булінгом або невиконанням обов’язків щодо виховання дітей
Працюючі одинокі матері та батьки можуть скористатися підвищеною податковою соціальною пільгою у 2026 році. Це дозволяє зменшити суму ПДФО із зарплати та отримувати більший дохід «на руки». Водночас для застосування ПСП важливо враховувати граничний розмір зарплати, кількість дітей та правильно оформити документи роботодавцю
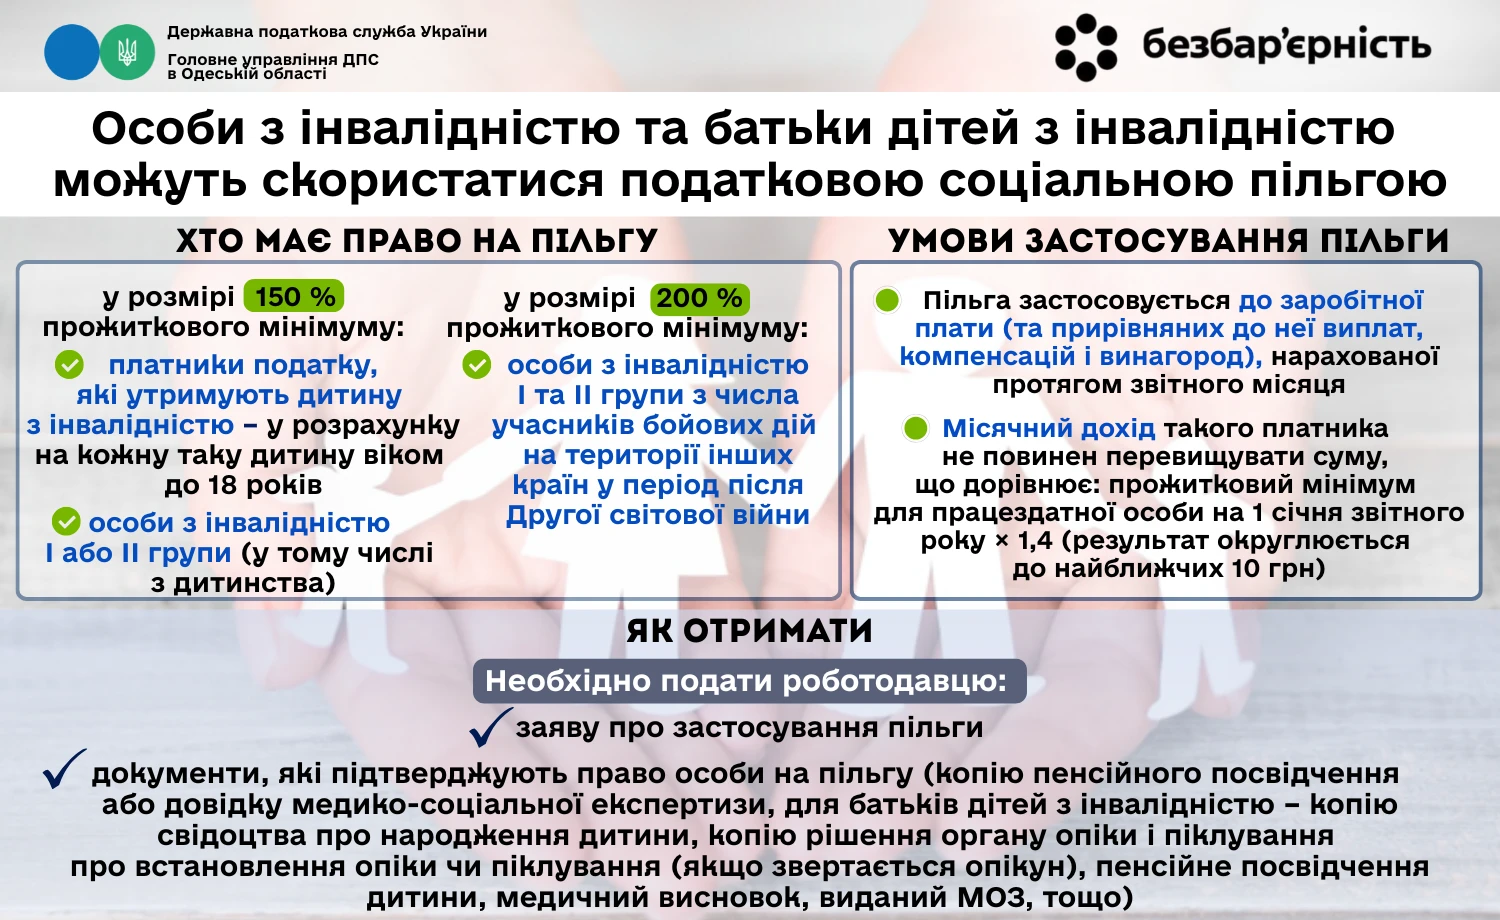
Податківці нагадують, що особи з інвалідністю та батьки дітей з інвалідністю можуть скористатися податковою соціальною пільгою, щоб зменшити розмір податку на доходи фізичних осіб, який утримується із зарплати. Це дозволяє знизити суму оподатковуваного доходу, що позитивно впливає на розмір заробітної плати «на руки»
Податківці роз’яснили особливості заповнення платіжної інструкції під час перерахування коштів із поточного рахунка управителя на електронний рахунок у системі електронного адміністрування ПДВ. Зокрема, наведено порядок заповнення реквізитів отримувача, його коду, IBAN електронного рахунка, надавача платіжних послуг та призначення платежу
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Після змін, внесених постановою КМУ №692, з 1 вересня 2026 року ключовим орієнтиром став показник у три мінімальні зарплати. У 2027 році для збереження статусу критично важливого підприємства та бронювання працівників доведеться забезпечити зарплату на рівні 28 638 грн. Саме цей показник може стати новим мінімальним стандартом для підприємств, які користуються механізмом бронювання
Якщо особа, яка відповідно до п. 181.1 ПКУ не є платником податку у зв’язку з тим, що обсяги оподатковуваних операцій відсутні або є меншими від встановленої ст. 181 ПКУ суми, вважає за доцільне добровільно зареєструватися як платник податку, така реєстрація здійснюється за її заявою
Кабінет Міністрів затвердив новий порядок ведення Єдиного державного реєстру призовників, військовозобов’язаних та резервістів «Оберіг». Документ детально врегульовує механізм внесення, оновлення, перевірки та виправлення даних, визначає строки їх обробки, порядок отримання інформації громадянами, а також правила захисту персональних даних і контролю за роботою з реєстром
ВС пояснив, що самі по собі недоліки звіту про оцінку не означають неправильності визначеної вартості і не є автоматичною підставою для скасування права власності іпотекодержателя. Якщо недоліки звіту можна виправити, а визначена після доопрацювання вартість майна залишається достовірною та не покриває кредитний борг, банк може звернути стягнення і на інший предмет іпотеки
ДПС роз’яснила, що звільнення від ПДВ при безоплатній передачі майна у державну чи комунальну власність застосовується за одночасного виконання 4 умов, визначених пп. 197.1.16 ПКУ. Водночас за такими операціями виникає обов’язок нарахувати податкові зобов’язання з ПДВ за правилами п. 198.5 ПКУ