


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС уточнила порядок нарахування ЄСВ у випадках, коли працівник відпрацював лише частину місяця через лікарняний, а сума зарплати виявилась меншою за мінімальну
1. Як нараховувати ЄСВ на заробітну плату, розмір якої менше мінімальної, якщо робітник частину місяця хворів і оплата по тимчасовій непрацездатності буде нарахована в наступному місяці або тимчасова непрацездатність починається в поточному місяці, а продовжується в наступному?
2. Чи потрібно донараховувати ЄСВ в поточному місяці, виходячи з мінімальної заробітної плати, якщо сума лікарняних буде нарахована в наступному місяці?
Для працівника (за основним місцем роботи), який відпрацював частину місяця, а іншу частину перебував на лікарняному, де сума заробітної плати за відпрацьований час не перевищує розміру мінімальної заробітної плати, встановленої законом на місяць, за який нараховується заробітна плата (дохід), сума ЄСВ розраховується як добуток розміру мінімальної заробітної плати, встановленої законом на місяць, за який нараховується заробітна плата (дохід), та ставки ЄСВ, встановленої для відповідної категорії платника.
Тобто виникає необхідність донарахування до мінімальної заробітної плати.
Джерело: ІПК від 02.09.2025 №4706/ІПК/99-00-24-03-03 ІПК
Читайте більше:
ЄСВ – 2025: платники, ставки, порядок сплати та розрахунку
1 копійка недонарахування ЄСВ через округлення може обернутися штрафом. Та як виправити помилку
ЄСВ-2025: доплата до мінімального та розміри штрафів
Доплата ЄСВ з МЗП на лікарняні: обчислення ЄСВ та відображення в Додатку Д1
Фізичні особи можуть скористатися правом на податкову знижку за витратами, пов’язаними з переобладнанням транспортного засобу, подавши документи до 31 грудня 2026 року. Як розрахувати таку знижку пояснюють ДПС
Отримання бюджетного відшкодування ПДВ залишається одним з найскладніших випробувань для бухгалтера, незважаючи на обіцяне спрощення цієї процедури. У статті з’ясуємо, хто має право на відшкодування та за яких умов, як заповнити ПДВ-декларацію з додатками для отримання відшкодування, які перевірки може призначити податкова та як до них підготуватися
ВС дійшов висновку, що для підтвердження шкоди, заподіяної забрудненням і засміченням земель, суд має оцінювати докази в сукупності, а не формально відкидати розрахунок через відсутність окремих документів. Акт перевірки, припис, протоколи вимірювань ґрунту, розрахунок за затвердженою методикою та визнання відповідачем факту порушення стали достатніми доказами для стягнення шкоди
ДПС роз’яснила, як оподатковувати виплати ФОП – платнику єдиного податку від нерезидента за продаж цифрових продуктів та передачу прав на об’єкти інтелектуальної власності. Якщо умови передачі прав дають змогу відчужувати права або йдеться про придбання електронних примірників для кінцевого використання, виплата не є роялті та включається до доходу єдинника
Якщо за договором гарантійний платіж має виключно забезпечувальну функцію, не зараховується в оплату оренди та підлягає поверненню орендарю, його сума не збільшує базу оподаткування ПДВ. ДПС також зазначає, що такий платіж не включається до оподатковуваного доходу ФОП на загальній системі, а податкова накладна при його отриманні не складається
Фізична особа, яка раніше відмовилася від РНОКПП через релігійні переконання, але згодом змінила їх, може зареєструватися у ДРФО через представника. Для цього представник подає форму №1ДР та пред’являє паспорт довірителя або його чітку копію, власний документ, що посвідчує особу, і нотаріально посвідчену довіреність
Для застосування положень міжнародного договору про уникнення подвійного оподаткування нерезидент має підтвердити свій статус податкового резидента відповідною довідкою, оформленою за правилами ст. 103 ПКУ. ДПС зазначає, що для довідок резидентів Грузії та Молдови потрібен апостиль, у тому числі в електронній формі, а договори про правову допомогу не звільняють від цієї вимоги
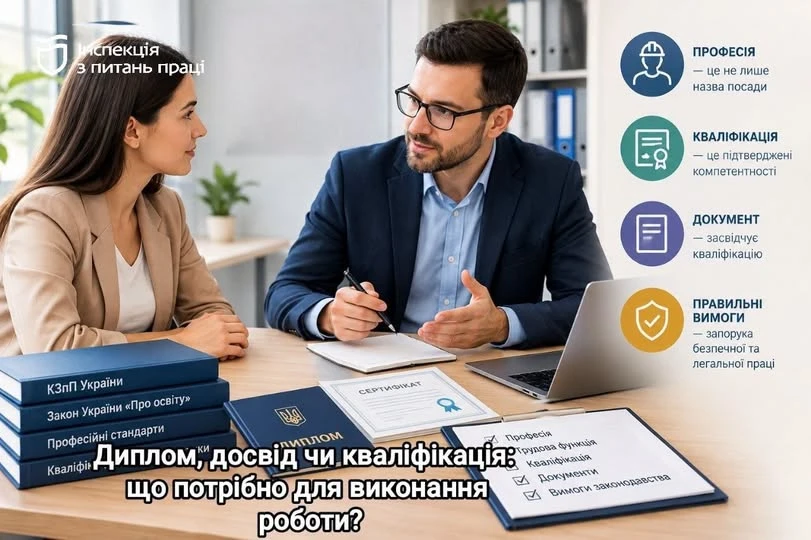
Досвід роботи, диплом або сертифікат після курсів не завжди означають наявність професійної кваліфікації, необхідної для конкретної роботи. Розбираємо, коли закон вимагає спеціальної кваліфікації, освіти, атестації чи допуску, що має перевірити роботодавець і які ризики виникають через неправильне визначення професії або трудової функції
Законодавство передбачає 5 видів інструктажів з пожежної безпеки, які проводять залежно від часу та обставин роботи. Розповідаємо, коли потрібен кожен із них, як оформлюють результати та як проводять і підтверджують інструктаж для дистанційних працівників
Експерт детально розібрав, як зміни до правил діловодства, запроваджені наказом Мін’юсту №667/5, вплинули на порядок зберігання персоніфікованих відомостей про заробітну плату працівників. У статті пояснено, які саме документи необхідно включати до відповідної справи, скільки їх зберігати та чому для об’єднаної звітності застосовується строк у 75 років. Окрему увагу приділено формату зберігання: чи достатньо електронних документів, коли обов’язково створювати паперові копії та як правильно організувати комбінований архів. Ви знайдете практичні рекомендації щодо формування паперових справ, структури електронного архіву, зберігання квитанцій ДПС і підготовки документів до перевірок або передачі в архів

Заперечення підпису працівником може створити проблеми з оформленням кадрових рішень. Розбираємо, як провести службове розслідування, скласти акт та що робити з наказом про відпустку залежно від того, чи скористався працівник нею
Помилки в додатку 4 (Д4) до декларації з ПДВ виправляють шляхом подання уточнюючого розрахунку разом із Д4 з відміткою «Уточнюючий». Для таблиць 1 і 2 показники, що виправляються, сторнують зі знаком «-», а правильні наводять у наступному рядку; у таблицях 3 і 4 зазначають одразу правильні показники
Форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю затверджено наказом Мінфіну від 25 вересня 2026 року №453. ДПС повідомила, що електронні форми Звіту мають ідентифікатори J0500701 – для юридичних осіб та F0500701 – для фізичних осіб
Працівники-сумісники мають такі ж права на відпустки, як і працівники за основним місцем роботи. Тому додаткова соціальна відпустка за ст. 19 Закону «Про відпустки» надається і за основним місцем роботи, і за сумісництвом, у тому числі внутрішнім
З 1 жовтня 2026 року декларацію з податку на прибуток в електронному вигляді подають за оновленими формами з урахуванням змін, внесених наказом Мінфіну від 2 червня 2026 року №293. ДПС у ЗІР назвала 4 ідентифікатори
Підприємство постраждало внаслідок ракетного удару чи іншого обстрілу – важливо правильно зафіксувати збитки, оформити знищене майно та документи, врегулювати податкові й кадрові питання. Зібрали покроковий алгоритм для бізнесу після обстрілу: від первинної фіксації руйнувань і списання майна до отримання компенсації та взаємодії з контролюючими органами
Природна смерть працівника на території підприємства не означає автоматично, що стався нещасний випадок на виробництві. Роботодавець має належно оформити подію, а питання про причину смерті потребує медичного підтвердження та, за відповідних обставин, проведення розслідування; за його результатами комісія оформлює необхідні документи, зокрема акт за формою Н-1
З 2 до 15 жовтня 2026 року виробники з Одеської області можуть подати через ДАР заявки на підтримку від ФАО, якщо обробляють від 0,1 до 50 га або виробили від 225 до 10 000 літрів вина за останній сезон. Кожен відібраний учасник отримає підтримку в еквіваленті 3 000 доларів – частково грошима, частково ваучерами на сільськогосподарські ресурси
Проєкт оновлення Ліцензійних умов для автомобільних перевізників перебуває на фінальній стадії та вже направлений на погодження. Його ухвалення до листопада 2026 року є частиною євроінтеграційних зобов’язань України та однією з умов подальшого продовження «транспортного безвізу» з ЄС