
🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Деякі бухгалтери формально ставляться до облікової політики. Адже адмінштраф за її відсутність – мізерний, а підприємство може здійснювати діяльність і без облікової політики. Втім така легковажність може обернутися проблемами з податківцями. Тримайте на озброєння сім дієвих порад для складання облікової політики, які мінімізують ризики з податківцями, та застосовуйте їх у роботі
Під обліковою політикою розуміють сукупність принципів, методів і процедур, які використовує підприємство для ведення бухгалтерського обліку, складання та подання фінансової звітності.
Наше з вами завдання наблизити облікову політику до ідеальної як з позиції податкових ризиків, так і з погляду розкриття інформації у фінзвітності.
Облікова політика не має стати цитуванням нацстандартів з бухобліку.
Деякі норми обов’язкові до застосування, тобто є імперативними. А ось коли нацстандарти дають альтернативу вибору або є невизначеними, підприємство як раз і має прорахувати, а який варіант вигідніший, та зафіксувати це у своїй обліковій політиці (п. 1.3 Методичних рекомендацій щодо облікової політики підприємства, затверджених наказом Мінфіну від 27.06.2013 №635; далі – Методрекомендації №635).
Один із принципів, на яких ґрунтуються бухгалтерський облік та фінансова звітність, є послідовність – постійне (з року в рік) застосування підприємством обраної облікової політики (ст. 4 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»).
Перегляд облікової політики має бути обґрунтований. Як правило, це роблять з початку року. Переглядати облікову політику потрібно якщо:
Облікова політика – один з головних документів. Але сфера його впливу:
… для ведення бухгалтерського обліку, складання та подання фінансової звітності.
Трапляється так, що бухгалтери намагаються перетягнути у облікову політику норми з ПКУ.
Потрібно аналізувати кожну таку ситуацію, щоб вона не йшла у розріз з бухгалтерськими нормативами.
Облікова політика – це індивідуальний документ підприємства.
Тому навіть якщо Вам скинули з Інтернету «ідеальний» шаблон документа, не кваптеся його вводити у дію. Адже це точно не піде на користь. Ба більше, може ще і нашкодити.
Інша справа, якщо Ви візьмете цей шаблон і його доопрацюєте під свої особливості, специфіку діяльності, галузеві особливості. Ваше інтелектуальне доопрацювання мінімізує майбутні ризики.
Пропонуємо Вам безкоштовне рішення для полегшення завдання з підготовки документа та мінімізації податкових ризиків – Конструктор Облікова політика

Суттєвою є інформація, відсутність якої може вплинути на рішення користувачів фінансової звітності.
Встановлені кількісні критерії та якісні ознаки суттєвості інформації про господарські операції та статті фінансової звітності мають забезпечити надання користувачам всієї інформації з достатньою деталізацією про фактичні та потенційні наслідки господарських операцій та подій, здатних вплинути на рішення, що приймаються на її основі (п. 2.20 Методрекомендацій №635). У цій нормі також визначені рекомендовані рівні суттєвості, які компанія може застосувати.
Суттєву інформацію підприємство розкриває у фінансовій звітності. При цьому кожну статтю, яка відповідає кількісним критеріям і якісним ознакам суттєвості, необхідно наводити у фінзвітності окремо.
Несуттєвому інформацію включають до статей, призначених для розкриття інших складових класифікаційної групи активів, зобов’язань, доходів і витрат, інших показників, що виокремлюють у фінансовій звітності.
Кількісні критерії та якісні ознаки суттєвості інформації про господарські операції, події та статті фінансової звітності визначає керівництво підприємства, якщо такі критерії не встановлені НП(С)БО, іншими нормативно-правовими актами, виходячи з потреб користувачів такої інформації (лист Мінфіну від 27.08.2013 №31-08410-07-10/25152).
Частіше нормативні зміни в облікові документи пов’язані з воєнним станом.
Якщо такі зміни спричиняють конкретизацію норм облікової політики – не відкладайте це.
Приміром, закріпіть механізм обліку зменшення корисності необоротних активів. Йдеться про ті об’єкти, які розміщені на тимчасово окупованих територіях або в районах воєнних (бойових) дій, до яких немає безперешкодного і безпечного доступу. Зокрема пропишіть, хто та як визначає суму очікуваного відшкодування активу.
Розрізняйте поняття облікової політики та облікової оцінки. Якщо змінюєте облікову оцінку, не потрібно робити ретроспективного перерахунку, а зміну відображають перспективно.
Облікова політика може змінюватися лише у певних випадках. А саме, якщо змінюються статутні вимоги, вимоги Мінфіну у нацстандартах або якщо зміни забезпечать достовірне відображення подій або операцій у фінансовій звітності підприємства.
А ось облікова оцінка може переглядатися, якщо змінюються обставини, на яких базувалася ця оцінка, або отримана додаткова інформація.
Якщо неможливо розрізнити зміну облікової політики та зміну облікових оцінок, то це розглядається і відображається як зміна облікових оцінок (п. 14 НП(С)БО 6 «Виправлення помилок і зміни у фінансових звітах» та лист Мінфіну від 14.05.2012 №31-08410-07-25/12004).
Наслідки зміни облікових оцінок включають до звіту про фінансові результати в тому періоді, в якому відбулася зміна, а також і в наступних періодах, якщо зміна впливає на ці періоди (п. 8 НП(С)БО 6).
Якщо зміна в обліковій оцінці приводить до змін в активах, зобов’язаннях або власному капіталі, її визнають шляхом коригування балансової вартості відповідного активу, зобов’язання або власного капіталу в періоді, коли відбулася зміна (п. 7 НП(С)БО 6).
Читати більше:
Облікова політика: практичні поради
Як облікова політика може захистити платника під час перевірки
Облікова політика: конструктор
Шаблони та зразки документів:
Наказ про облікову політику ТОВ
Наказ про облікову політику в ІТ-сфері
Наказ про облікову політику неприбуткової організації
Наказ про облікову політику виробничого підприємства
Наказ про облікову політику комунального підприємства
Наказ про внесення змін до наказу про облікову політику
Наказ про облікову політику сільськогосподарського підприємства
Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Наказ про організацію обліку та облікову політику підприємства, що надає послуги оренди
Наказ про організацію обліку та облікову політику підприємства, що займається оптовою торгівлею
Наказ про внесення змін до Положення про облікову політику та організацію бухгалтерського обліку
Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
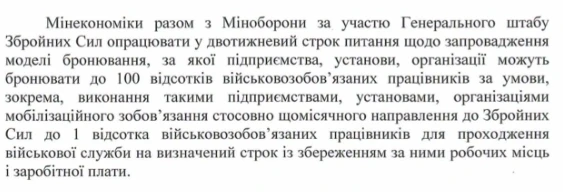
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
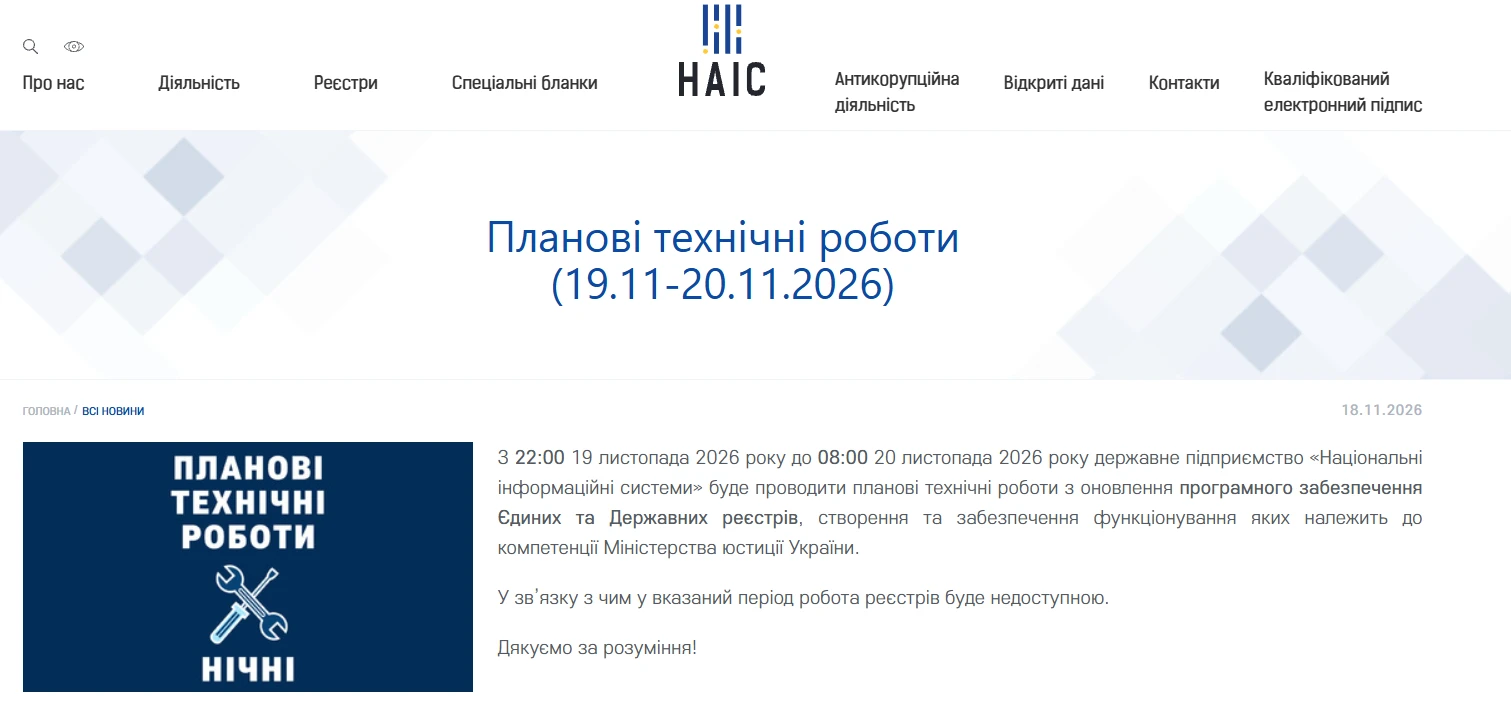
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення
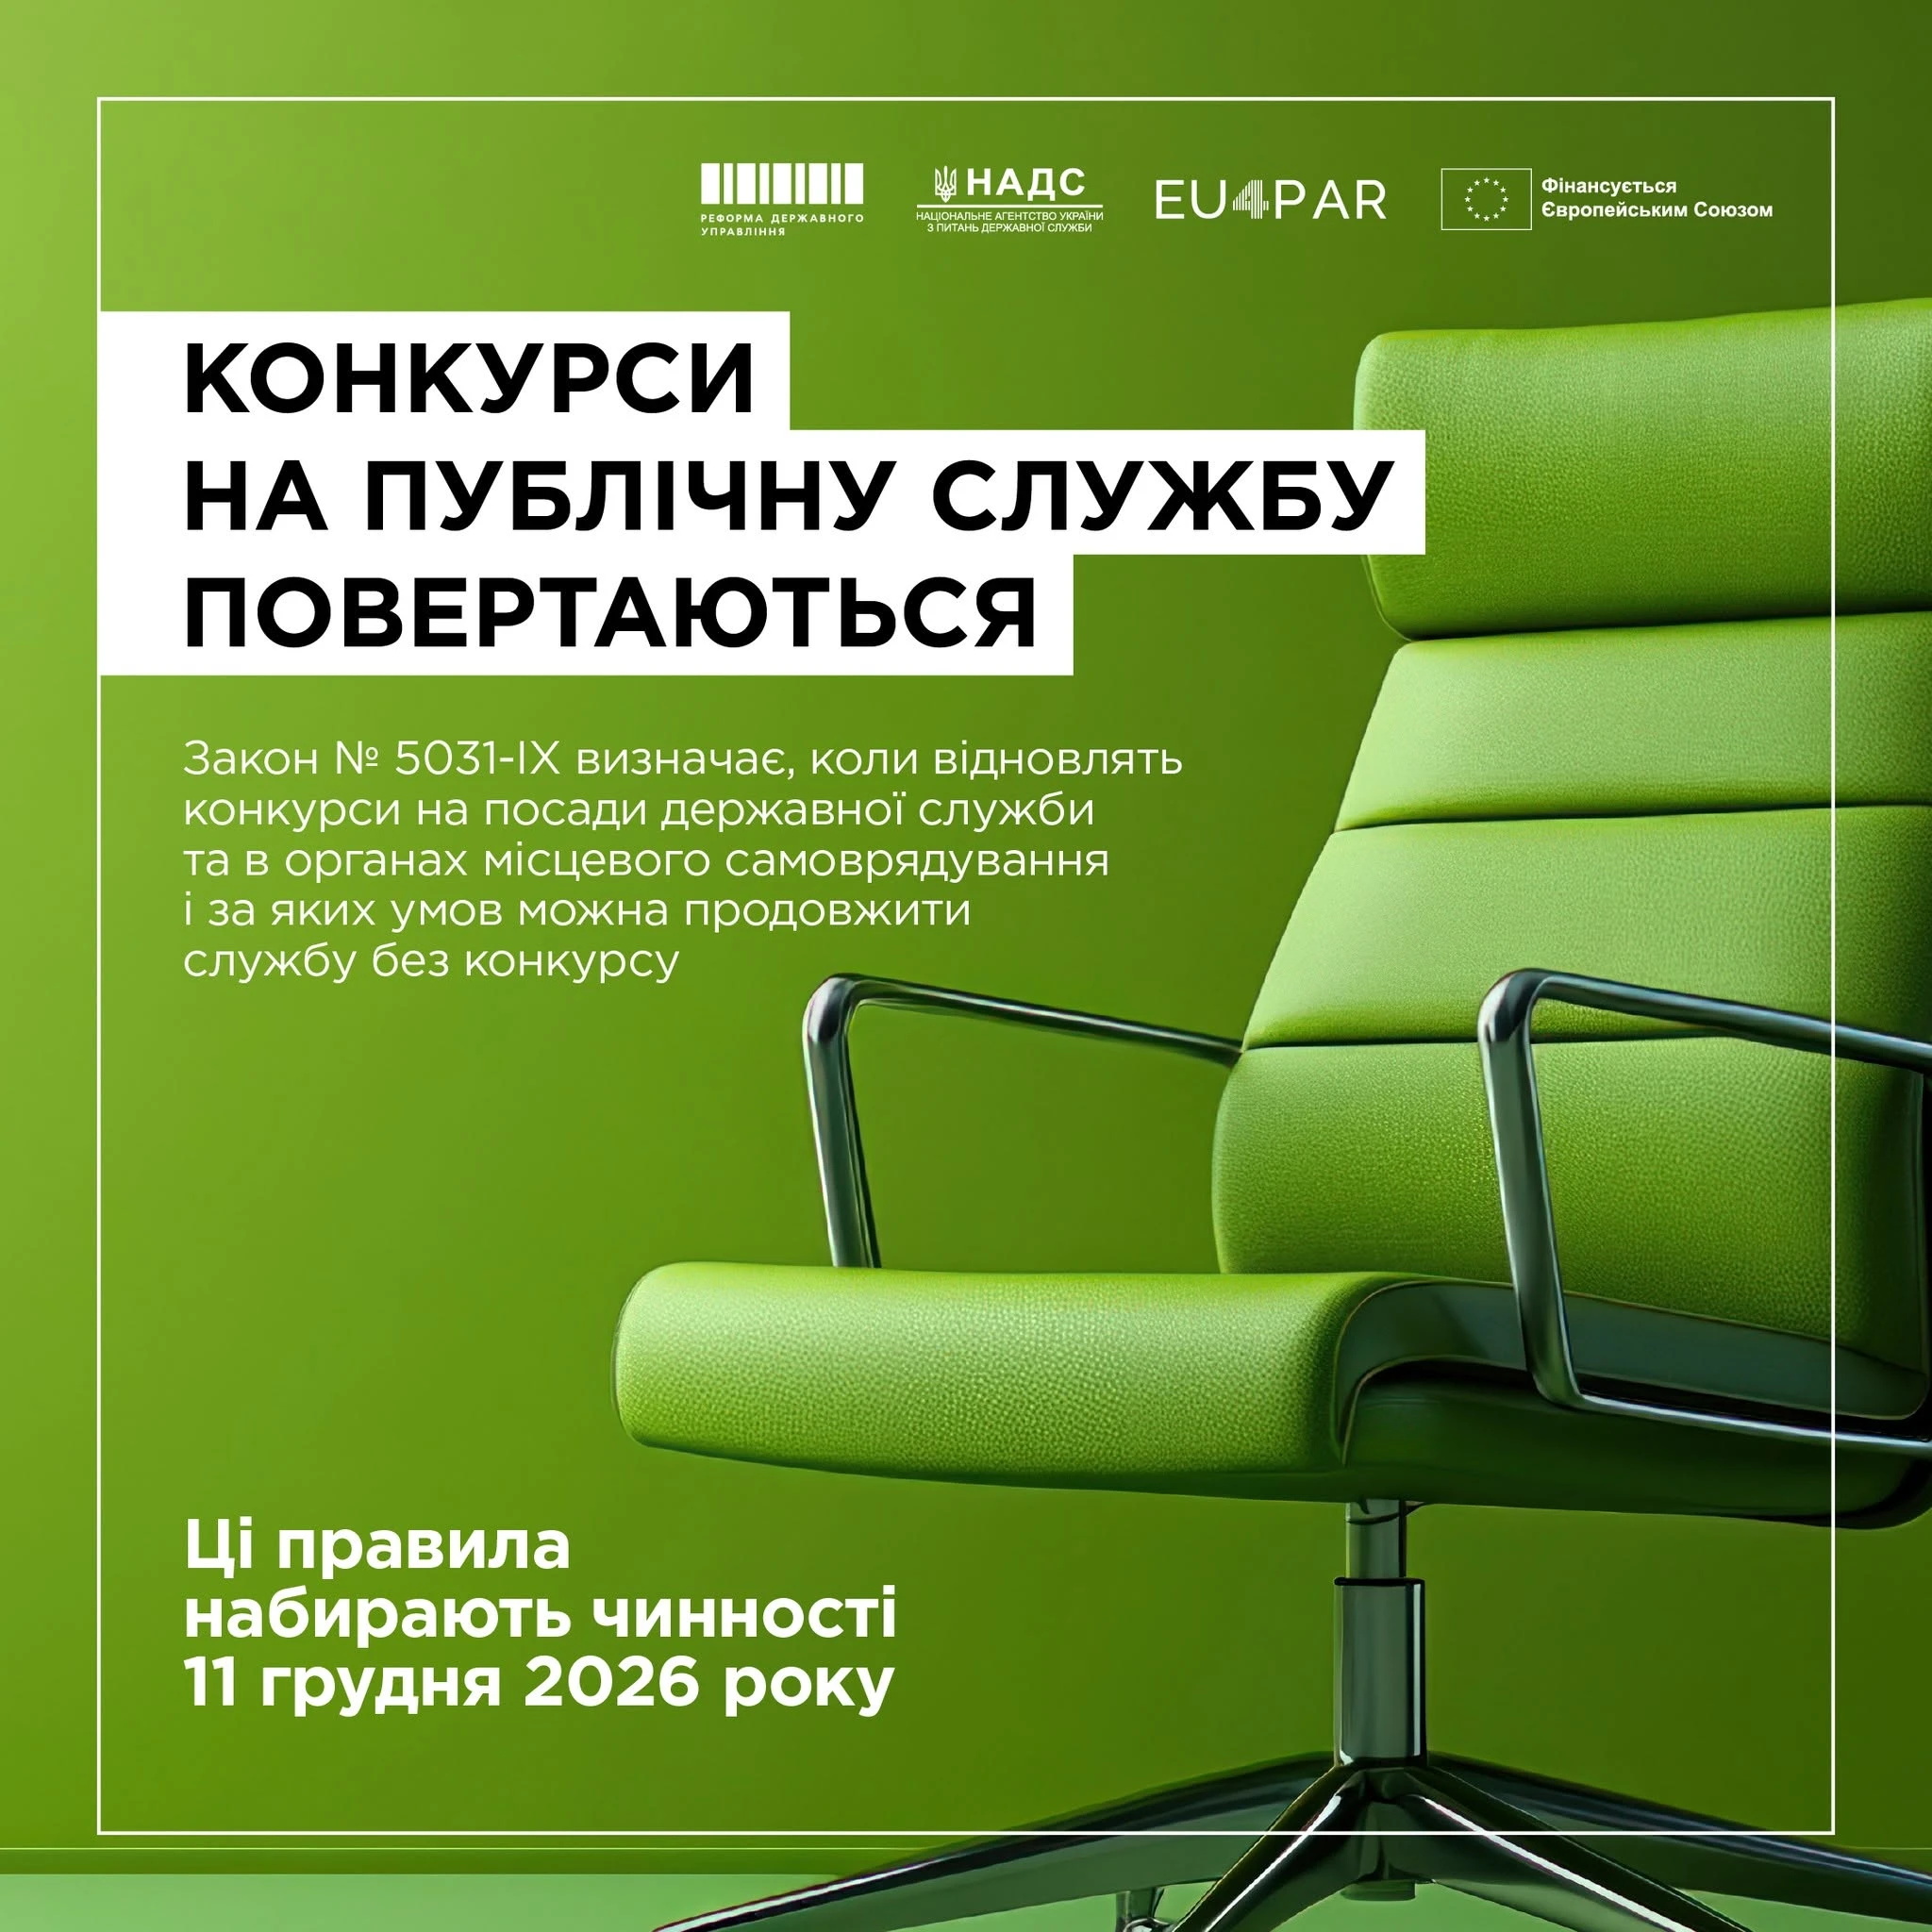
З 11 грудня 2026 року в органах місцевого самоврядування (ОМС) відновлюється конкурсний відбір на вакантні посади. Водночас працівників, яких призначили без конкурсу під час воєнного стану, не звільнятимуть автоматично: Закон №5031 передбачає спеціальний перехідний механізм і можливість продовження служби за визначених умов. Керівникам громад і кадровим службам потрібно врахувати строки ухвалення кадрових рішень, вимоги до працівників та порядок проведення конкурсів. Розбираємо, хто зможе залишитися на посаді без конкурсу, коли потрібно оголосити відбір і як він проходитиме
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку
Новостворені ФОП, які планують працювати на єдиному податку 1 або 2 групи, повинні встигнути подати заяву на застосування спрощеної системи до закінчення місяця державної реєстрації. При цьому Податковий кодекс не передбачає жодних винятків чи продовження строку навіть у випадку, якщо підприємця зареєстровано в останній день місяця
Чи потрібно сплачувати податок на нерухомість, якщо житло або нежитловий об’єкт зазнали незначних пошкоджень унаслідок бойових дій? Податковий кодекс передбачає можливість зменшення ставки податку або повного звільнення від його сплати для такої нерухомості, якщо вона залишається придатною для використання та потребує лише поточного ремонту. Розглянемо, хто може скористатися звільненням від податку на нерухомість та за яких умов
ПФУ перевірятиме, наскільки правильно роботодавці використовують страхові кошти для виплати лікарняних, декретних та інших видів допомоги. План-графік документальних планових перевірок на І квартал 2027 року мають оприлюднити до 20 грудня 2026 року. Про початок планової перевірки страхувальників попереджатимуть за 10 календарних днів. Розглянемо, кого та за якими страховими виплатами може перевіряти Пенсійний фонд і як підготуватися до перевірки
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
На підприємстві три мобілізовані працівники. Чи враховуються вони в середньооблікову кількість штатних працівників рядок 091 об'єднаної звітності? Чи враховувати таких працівників у рядок 092 об'єднаної звітності, якщо заробітна плата не нараховувалась мобілізованим?