
Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Законом №4536 внесено зміни до Податкового кодексу України, а також низки інших нормативних актів. Серед них – і Закон України від 12.01.2023 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального». Експерт зосередилась на змінах, які зачепили виробництво, обіг та зберігання підакцизних товарів
Перш за все, це новації для ліцензіатів – тих, хто має ліцензії на роздрібну торгівлю алкоголем, тютюном і пальним. Крім того, уточнено порядок ввезення алкогольної продукції з-за кордону (суттєвих змін не відбулося, однак деякі правові формулювання стали більш чіткими).
Одним із важливих уточнень стало те, що відтепер продукти, які містять нікотин і призначені для лікування тютюнової залежності, можна ввозити без ліцензії.
Йдеться про продукцію, яка класифікується за кодом 2404 91 10 00 згідно з УКТ ЗЕД.
Відповідно, частину четверту статті 2 Закону №3817 доповнено словами:
на здійснення діяльності, у тому числі операцій з ввезення на митну територію України, вивезення за межі митної території України продуктів, що містять нікотин, призначених для сприяння припиненню вживання тютюну, що класифікуються за кодом 2404 91 10 00 згідно з УКТ ЗЕД.
Також виправлено критичну помилку у статті 7. Її попереднє формулювання дозволяло хибне тлумачення, ніби нерезидент може виробляти спирт на території України з будь-якої давальницької сировини.
Звучало це так:
1. Виробництво спирту етилового, спиртових дистилятів, біоетанолу та алкогольних напоїв на давальницьких умовах забороняється, крім виробництва спирту етилового, спиртових дистилятів та біоетанолу з давальницької сировини нерезидентами, за умови повного вивезення готової продукції за межі митної території України.
Тепер формулювання змінено і звучить значно точніше:
1. Виробництво спирту етилового, спиртових дистилятів, біоетанолу та алкогольних напоїв на давальницьких умовах забороняється, крім виробництва спирту етилового, спиртових дистилятів та біоетанолу з давальницької сировини нерезидента, за умови повного вивезення готової продукції за межі митної території України.
Тобто, якщо українське підприємство отримало давальницьку сировину від іноземного замовника, виготовило з неї спирт або іншу продукцію – і все це вивезло за межі України, – така діяльність дозволена
У законодавстві щодо зовнішньоекономічної діяльності з підакцизними товарами теж відбулися важливі, хоч і не кардинальні, зміни. Мова про статтю 15 Закону №3817.
Дана стаття встановлює основні вимоги до ввезення та вивезення спирту етилового, спиртових дистилятів і біоетанолу через митну територію України. І хоча суть норм залишилась незмінною, текст нарешті набув чіткого формулювання.
Раніше формулювання було не зовсім зрозумілим, які саме ліцензії потрібні підприємству, щоб повернути ввезений спирт або вивезти його в режимі реекспорту. Текст натякав, що потрібно мати відразу дві ліцензії – і на виробництво, і на оптову торгівлю спиртом, – хоча на практиці було інакше.
Тепер же законодавець поставив крапки над «і». Для операцій із повернення раніше ввезеного спирту або його реекспорту достатньо мати будь-яку одну з трьох ліцензій:
У контексті оновлень, що стосуються зовнішньоекономічних операцій із підакцизними товарами, важливою новелою є поява в Законі №3817 окремої статті 72¹, яка містить низку уточнень щодо порядку застосування попередніх норм Закону в частині імпортно-експортних процедур. Її поява обумовлена необхідністю уніфікації правозастосування та усунення неоднозначностей, які виникали у зв’язку з попереднім формулюванням вимог до суб’єктів зовнішньоекономічної діяльності.
Стаття 72¹ врегульовує:
1. Хто саме має мати ліцензію чи відомості про місця зберігання при ввезенні / вивезенні продукції.
2. Механізм перевірки ознаки «малого виробника дистилятів».
3. Вимоги щодо зазначення мети ввезення у декларації.
4. Визначення «повернення товарів».
Запровадження статті 72¹ має на меті врегулювати практичні аспекти митного оформлення підакцизної продукції, у першу чергу – на рівні учасників операцій. Раніше в правозастосуванні виникали питання:
Хто саме повинен мати ліцензію? Чи можна здійснювати імпорт через посередника? Як підтвердити статус малого виробника?
Ця норма дає більш чіткі відповіді на ці запити.
Крім того, вказані правила вперше законодавчо визнають легітимність моделі «ЗЕД-договір через посередника», що є поширеною в бізнес-практиці, особливо серед малих і середніх підприємств.
Ще один важливий штрих – зміни до частини дев’ятої статті 15 Закону №3817.
У ній уточнено порядок поміщення спирту етилового, спиртових дистилятів і біоетанолу в митні режими імпорту, реімпорту, експорту та переробки на митній території України.
Якщо раніше ця частина була громіздкою, заплутаною і викликала чимало запитань, то тепер усе чітко викладено по пунктах:
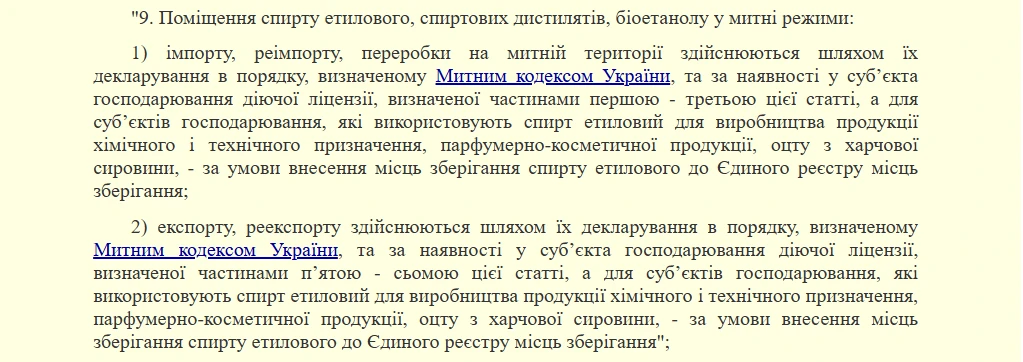
Таким чином, вимоги стали більш зрозумілими. Чітко розділено правила для імпорту, переробки, експорту, зазначено, які саме ліцензії підходять – і немає місця для помилкового трактування.
Зміни внесли і до статті 18 Закону №3817, яка визначає правила ввезення та вивезення алкогольних напоїв через митну територію України.
Ключове нововведення стосується сидру та перрі (без додавання спирту). Якщо раніше їхні умови майже не відрізнялися від загальних, то тепер для цих напоїв окремо уточнили, які саме ліцензії потрібні.
Так, для ввезення звичайних алкогольних напоїв з метою подальшої реалізації підприємець повинен мати одну з таких ліцензій:
Що ж до сидру та перрі, тут передбачили додаткову гнучкість. Для їх ввезення можна мати не лише загальні алкогольні ліцензії, а й окрему ліцензію саме на оптову чи роздрібну торгівлю сидром і перрі.
Відповідні уточнення зроблено і для правил вивезення. Якщо йдеться про експорт або реекспорт цих напоїв, перелік допустимих ліцензій теж розділено – так само як і для ввезення.
Таким чином, оновлена редакція не лише впорядковує термінологію, а й додає правову визначеність для операцій з сидром і перрі. Тепер чітко визначено, що для роботи з цими напоями можуть застосовуватись як загальні, так і спеціалізовані ліцензії
В оновленнях до статті 23 Закону №3817 законодавець додатково уточнив і розширив обмеження щодо обігу окремих категорій тютюнової продукції. Зокрема, якщо раніше мова йшла лише про заборону роздрібної торгівлі тютюновою сировиною, сировиною для рідин до електронних сигарет та нікотином у чистому вигляді (як окремо, так і в наборах), то відтепер аналогічні обмеження поширюються і на будь-яке безоплатне розповсюдження таких товарів.
Це доповнення усуває можливість обійти заборону через «промо-акції», «безкоштовні пробники» або інші схеми маркетингової роздачі в обхід продажу.
У зв’язку з цим скориговано і відповідальність – у статті 73 Закону №3817 запроваджено штраф не лише за продаж, а й за безоплатне передання зазначеної продукції.
Розмір санкції становитиме 200% від вартості переданих або реалізованих товарів, але не менше трикратного розміру мінімальної заробітної плати станом на 1 січня відповідного року. Станом на 2025 рік це мінімум 24 000 грн.
Аналіз змін до статті 24 Закону №3817, внесених Законом №4536, демонструє переважно уточнювальний характер правок.
Зокрема, частину п’яту доповнено винятком щодо режиму реекспорту. Тепер прямо вказано, що вимога щодо наявності відповідних ліцензій не поширюється на випадки завершення митного режиму безмитної торгівлі. Це дозволяє уникнути непорозумінь у ситуаціях, коли товари повертаються за кордон через завершення безмитної реалізації (нова редакція ч. 5 ст. 24).
Найбільш суттєві зміни внесено до частини сьомої, яку викладено у новій редакції.
У попередньому формулюванні зазначалося:
7. Поміщення тютюнової сировини, паперу цигаркового [...], фільтрів [...], тютюнових виробів та рідин, що використовуються в електронних сигаретах, у митні режими імпорту, реімпорту, переробки на митній території здійснюється шляхом їх декларування [...] та за наявності [...] ліцензії [...].
Натомість тепер частину сьому структуровано і деталізовано. Її зміст розділено за групами товарів:
Таким чином, порівняно з попередньою редакцією, з тексту вилучено згадку про митний режим переробки для всіх товарів, крім тютюнової сировини. Це означає, що відтепер поміщення паперу та фільтрів у режим переробки неможливе, а акцент зроблено на напрямках реального переміщення продукції через митний кордон. Ці оновлення набувають особливого значення з огляду на підвищену увагу до контролю за обігом тютюнової продукції та сировини в умовах воєнного стану й гармонізації з вимогами ЄС
У статті 28 Закону №3817 відбулися, на перший погляд, косметичні, але по суті важливі зміни.
Зокрема, у частині п’ятій статті 28 слова «у споживчій тарі кожна об’ємом…» замінено на більш розширене формулювання – «у споживчій тарі, тарі споживача та поворотній тарі (газових балонах), кожна об’ємом…».
Раніше закон згадував виключно «споживчу тару».
Споживча тара – це пакування, яке надходить разом із товаром безпосередньо до кінцевого споживача і не виконує транспортних функцій (пакети, коробки, банки, пляшки, флакони тощо), яка стає власністю покупця після придбання продукції.
Термін «тара споживача» не є усталеним у законодавстві, однак його можна тлумачити як споживчу тару, що вже належить покупцеві після купівлі, або як загальну назву для багаторазових ємностей, які споживач використовує для власних потреб.
Дане уточнення усуває важливе практичне питання, яке неодноразово викликало сумніви серед суб’єктів, що зберігають пальне для власного споживання або промислової переробки:
Чи можна зберігати пальне у власних каністрах, балонах, інших ємностях об’ємом до 60 літрів, які не були отримані разом із пальним від продавця?
Відповідь після змін до законодавства – так, можна.
В статті 30 уточнили, що зазначені у ст. 30 ліцензії не потрібні для операцій з пальним у споживчій тарі об’ємом до 5 літрів включно.
Це було і так зрозуміло, але тепер визначено більш чітко.
Було:
кадастровий номер земельної ділянки, на якій вирощується тютюн та зберігається тютюнова сировина, – для ліцензій на право вирощування тютюну або на право ферментації тютюнової сировини.
Стало:
кадастровий номер земельної ділянки, на якій вирощується тютюн, – для ліцензій на право вирощування тютюну; поштова адреса місця зберігання тютюнової сировини (у разі відсутності поштової адреси місця зберігання тютюнової сировини - кадастровий номер земельної ділянки, на якій зберігається тютюнова сировина) – для ліцензій на право вирощування тютюну, на право ферментації тютюнової сировини.
Тобто, для ліцензії на право вирощування тютюну – достатньо вказати лише кадастровий номер земельної ділянки, де вирощується тютюн. Для ліцензій на право ферментації тютюнової сировини – необхідно вказати поштову адресу місця зберігання тютюнової сировини. Якщо адреси немає – допустимо зазначити кадастровий номер земельної ділянки, на якій зберігається сировина
У статті 35 (частина 4, пункт 7, абзац 8):
Було:
кадастровий номер земельної ділянки, на якій зберігається пальне.
На право зберігання пального виключно для потреб власного споживання та / або промислової переробки.
Стало:
кадастровий номер земельної ділянки, на якій зберігається пальне (у разі відсутності поштової адреси місця зберігання пального).
Додано опціональність. Можна зазначити кадастровий номер земельної ділянки, на якій зберігається пальне, якщо немає поштової адреси місця зберігання
Аналогічні зміни внесено і до ст. 43 щодо змісту заяви на отримання ліцензії.
Законом №4536, яким було оновлено Закон №3817. У ст. 42 запроваджено дві нові вимоги для госпсуб’єктів, які отримали ліцензії на роздрібну торгівлю алкогольними напоями, сидром та перрі (без додавання спирту), тютюновими виробами, рідинами для електронних сигарет та пальним.
Про це ми писали у статтях Як не втратити «роздрібну» ліцензію: нові зарплатні вимоги із жовтня 2025 року, Ліцензія під загрозою: мінімальні вимоги по доходах і зарплаті
Вимоги до роботодавців
Для суб’єктів господарювання, які мають найманих працівників, встановлено, що їх середня щомісячна заробітна плата має бути не меншою:
Зміни до статті чітко вказують, про яку середню щомісячну зарплату йдеться:
Розрахунок розміру середньої щомісячної заробітної плати, нарахованої суб’єктом господарювання, здійснюється відповідно до даних податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, шляхом ділення сумарної нарахованої заробітної плати, оплати перших п’яти днів тимчасової непрацездатності, що здійснюється за рахунок коштів платника податків, та допомоги по тимчасовій непрацездатності, яка виплачується за рахунок коштів Пенсійного фонду України, на кількість застрахованих осіб у звітному періоді, яким нараховано заробітну плату (крім осіб, яким у звітному періоді нараховано грошове забезпечення).
Звертаємо увагу, що обчислення цієї заробітної плати проводиться на підставі Податкового розрахунку.
Отже, загальна сума заробітної плати (включаючи лікарняні) ділиться на кількість застрахованих осіб, яким було нараховано заробітну плату в звітному періоді, зазначену в рядку 103 Податкового розрахунку. Нагадаємо, що до рядка 103 входять тільки працівники, що оформлені за трудовим договором – за основним місцем роботи або зовнішні сумісники. Особи за договором ЦПХ у цьому рядку не зазначаються.
Що входить до нарахованої заробітної плати і чи можна дотягнути необхідну «середню» за рахунок наприклад премії чи доплати за роботу в вихідні, чи інших виплат, які не входять до посадового окладу згідно штатного розпису?.
Так, це можна зробити.
Для визначення що входить до заробітної плати, звертаємося до Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату від 13.01.2004 №5.
Згідно з нею до фонду оплати праці включаються нарахування найманим працівникам у грошовій та натуральній формі (оцінені в грошовому вираженні) за відпрацьований та невідпрацьований час, який підлягає оплаті, або за виконану роботу незалежно від джерела фінансування цих виплат.
Фонд оплати праці складається з:
Зміни також відбулися у ст. 46 Закону №3817, яка зокрема визначає підстави для припинення ліцензії:
Факт невідповідності розміру середньої щомісячної заробітної плати, нарахованої суб’єктом господарювання, розміру, визначеному частиною тринадцятою статті 42 цього Закону, протягом трьох повних календарних місяців поспіль у період дії ліцензії, встановлений контролюючим органом під час проведення перевірки з питань дотримання вимог цього Закону та зафіксований в акті такої перевірки.
Отже, незважаючи на те, що розмір середньої місячної зарплати зазначений як умова наявності права на отримання ліцензії –наслідки від недотримання такої умови настають лише у разі її невиконання три місяці поспіль.
Таким чином, формально – можливо дотягувати розмір середньої заробітної плати до рівня вимог не у всіх місяцях, а лише так, щоб не було трьох місяців підряд з недотриманням вимоги. Так це виглядає зараз, і підстав для анулювання ліцензії в цьому разі, згідно з новою редакцією Закону, немає. Якою буде практика, покаже час, поки що податківці не висловилися з цього питання
Вимоги до ФОП без працівників
Для підприємців, які не мають найманих працівників, встановлено вимогу до загального місячного оподатковуваного доходу:
Для ФОП на спрощеній системі ці доходи визначаються за такими обліковими даними:
Крім того, оскільки ФОП 3 групи звітують поквартально, є додатковий механізм перевірки дотримання вимоги, через аналіз поданої звітності. Для ФОП на 2-й групі лишається тільки аналіз обліку при перевірці та аналіз річної звітності.
А от для ФОП на загальній системі ситуація складніша. Доходи відображаються у типовій форми, за якою здійснюється облік доходів і витрат фізичними особами – підприємцями і фізичними особами, які провадять незалежну професійну діяльність, згідно
наказу Мінфіну від 13.05.2021 №261.
Але, оскільки у вимозі мова йде про оподатковуваний дохід, яким у ФОП на загальній системі є чистий дохід, виникає невизначеність. Адже згідно пп. 177.5.3 ПКУ остаточний розрахунок ПДФО за звітний податковий рік здійснюється платником самостійно згідно з даними, зазначеними в річній податковій декларації, з урахуванням сплаченого ним протягом року податку на доходи фізичних осіб на підставі документального підтвердження факту його сплати.
Але є вид витрат, який враховується тільки наприкінці року, наприклад, амортизація основних засобів. Отже, сума чистого оподатковуваного доходу може бути оцінена протягом року в розрізі місяців лише приблизно. Крім того, згідно із п. 177.10 ПКУ облік доходів і витрат від здійснення діяльності з роздрібної торгівлі пальним, з роздрібної торгівлі алкогольними напоями та/або тютюновими виробами, яка здійснюється за адресою місця роздрібної торгівлі пальним, ведеться окремо від обліку доходів і витрат від здійснення інших видів господарської діяльності. Однак, ані умова прав на отримання ліцензії, ані умова для припинення дії ліцензії не містить вказання, що мається на увазі тільки цей чистий оподатковуваний дохід.
Пункт сформульований так, що з нього витікає: мається на увазі весь чистий оподатковуваний дохід підприємця.
Отже, із дотриманням цієї умови у загальносистемників без найманих працівників можуть бути складнощі обліку (зокрема, у процедурі доведення відповідності умовам), але сподіваємося податковий орган внесе ясність у це питання.
Так само як і для умови із зарплатою, підстава для припинення дії ліцензії виникає тоді, коли умову не дотримано три місяці поспіль. Це також зазначено в новій редакції статті 46.
Рекомендації для госпсуб’єктів:
І нарешті, в Перехідних положеннях Закон №3817 з’явилася конкретизація (новий пункт 33), коли саме вступають у дію зазначені зміни:
Для цілей цього Закону розрахунок розміру середньої місячної заробітної плати та розміру загального місячного оподатковуваного доходу суб’єкта господарювання здійснюється за період починаючи з дня набрання чинності Законом України «Про внесення змін до Податкового кодексу України та інших законодавчих актів України у зв’язку з прийняттям Закону України «Про інтегроване запобігання та контроль промислового забруднення» та з метою удосконалення окремих положень податкового законодавства».
Набрання чинності відбувається з 1 числа місця, наступного за місцем опублікування – отже з 1 жовтня 2025 року.
Довідник на тему:
Зміни за Законом №4536 для бізнесу та самозайнятих
Читайте більше:
Ліцензія під загрозою: мінімальні вимоги по доходах і зарплаті
Закон №4536: підвищувати зарплату усім чи лише продавцям підакцизних товарів
Як не втратити «роздрібну» ліцензію: нові зарплатні вимоги із жовтня 2025 року
Закон №4536: нові ставки земельного податку
Закон №4536: нові правила з ПДВ для енергетики, водопостачання та меліорації
Закон №4536: запровадження експортного мита для деяких видів олійних культур
ФОП на загальній системі оподаткування, який є платником ПДВ, придбав легковий автомобіль для використання у господарській діяльності. За наявності зареєстрованої в ЄРПН податкової накладної, складеної на ФОП, суму ПДВ можна включити до податкового кредиту. Водночас подальше використання автомобіля в неоподатковуваних операціях або негосподарській діяльності має податкові наслідки
Підприємство 25 серпня 2026 року отримало оплату через еквайринг, але через повітряну тривогу своєчасно не провело розрахункову операцію через РРО. Наприкінці зміни інший касир закрив зміну, не виявивши цю розбіжність, тому сума не була відображена у звіті та не потрапила до даних, переданих до ДПС. 10 вересня 2026 року помилку виявили. Які наслідки має така ситуація та як правильно виправити помилку?
ТОВ заключає договори ЦПХ на постійній основі, які повторюються з місяця в місяць. Які податкові наслідки наявності договорів ЦПХ, які мають систематичний характер? Якщо вартість послуг по договору 5000 грн, чи потрібно ЄСВ донараховувати до мінімального рівня?
У проєкті Держбюджету-2027 не визначено конкретного відсотка індексації пенсій. За інформацією народного депутата Ярослава Железняка, документ традиційно передбачає проведення індексації у порядку та розмірах, які встановить Кабмін. Остаточний розмір підвищення пенсій, ймовірно, стане відомий напередодні березневої індексації 2027 року. Для порівняння, у 2026 році пенсії та страхові виплати проіндексували на 12,1%
ДПС оприлюднила доопрацьований проєкт змін до Податкової декларації з рентної плати. Пропонується оновити окремі розрахунки щодо користування надрами та лісовими ресурсами, додати нові реквізити й деталізувати інформацію про види користування та дозвільні документи. Також декларацію планують доповнити двома новими додатками – №17 та №18, а в додатках 5 і 7 – актуалізувати термінологію та назви дозвільних документів

Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік

Нові посадові оклади педагогічних і науково-педагогічних працівників вплинули не лише на зарплати викладачів. Через прив’язку академічних стипендій до посадових окладів автоматично зростають виплати аспірантам, асистентам-стажистам і докторантам. Додаткових рішень Уряду для такого підвищення не потрібно, адже стипендія становить 90% відповідного окладу
15.09.2026 року нардеп Ярослав Железняк у своєму телеграм-каналі наводить перші цифри згідно законопроєкту Держбюджету-2027. Відповідно до цих повідомлень, то у проєкті перенесено ключові цифри із затвердженої Кабміном Бюджетної декларації. Нагадаємо, що Кабмін постановою від 17.06.2026 №793 визначив орієнтовні соціально-економічні показники, які стануть основою для формування бюджетних пропозицій на 2027–2029 роки. Документ містить параметри мінімальної заробітної плати, посадових окладів та прожиткового мінімуму. Також окреслено підходи до індексації доходів і фінансування соціальних виплат. Окрему увагу приділено оплаті праці державних службовців та обмеженням зростання фонду оплати праці

Резервний РРО застосовується не постійно, а лише у визначених законодавством випадках – під час ремонту основного РРО або тимчасового відключення електроенергії. Якщо протягом робочого дня ним не проводилися розрахункові операції. Якщо резервний РРО фактично не використовувався, щоденне формування нульового Z-звіту не вимагається

15.09.2026 року нардеп Ярослав Железняк повідомив, що мінзарплата у Держбюджеті–2027 закладена на рівні 9 546 грн. Кабмін затвердив постановою від 17.06.2026 №793 «Про схвалення Бюджетної декларації на 2027 – 2029 роки» основні соцпоказники, які будуть використовуватись при затверджені Держбюджету-2027, зокрема й новий розмір мінімальної заробітної плати. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
ДПС роз’яснила правила оподаткування кредиторської заборгованості за договором поворотної фінансової допомоги у платника єдиного податку третьої групи. Якщо така допомога не була повернута протягом 12 календарних місяців із дня отримання, її сума включається до доходу платника. Водночас повторно оподатковувати ту саму суму після її списання у зв’язку із закінченням строку позовної давності не потрібно, якщо вона вже була включена до доходу та оподаткована єдиним податком
Ви роками підписуєте акти факсиміле. А тепер відкриваєте Положення №88 – і бачите, що норми про факсиміле там більше не буде. Чи треба терміново відмовлятися від факсиміле? Або інша ситуація: бухгалтер отримує акт на послуги, у якому є дата, опис операції та підпис виконавця, але немає підпису представника замовника. Чи буде такий акт цілком законним? Саме такі зміни варто врахувати бухгалтеру вже зараз
Суд розглянув справу щодо повістки з метою «уточнення даних» та дійшов висновку, що таке формулювання саме по собі не є самостійною законною підставою для виклику. Оскільки позивач уже своєчасно уточнив персональні та військово-облікові дані, підстав для повторного виклику з цією метою не було. Суд також звернув увагу на відсутність у повістці чіткої та конкретної мети явки й невідповідність її форми вимогам Порядку №1487
Для застосування ставки ЄСВ 8,41% роботодавець має отримати від працівника документ, що належним чином підтверджує встановлення інвалідності. Таким підтвердженням є, зокрема, Витяг із рішення експертної команди з оцінювання повсякденного функціонування особи, який може бути сформований в електронному вигляді та засвідчений електронною печаткою МОЗ або наданий у паперовій формі
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 15.09.2026 даний сервіс ще не реалізований на Порталі Дія
Отримання другої квитанції про прийняття податкової декларації не завжди означає, що контролюючий орган вже остаточно втратив можливість відмовити у її прийнятті. Податківці можуть надіслати письмове повідомлення про невизнання декларації протягом п’яти робочих днів із дня її отримання, якщо документ подано з порушенням установлених вимог до обов’язкових реквізитів. У такому повідомленні мають бути зазначені конкретні причини відмови
У Верховній Раді зареєстровано законопроєкт №15372, який пропонує суттєво посилити державний контроль за виробництвом та обігом тютюнової сировини. Документ передбачає створення єдиної електронної системи простежуваності, електронне маркування сировини, реєстр виробників, дистанційний контроль перевезень, нові вимоги до місць зберігання та виробництва, а також розширення повноважень контролюючих органів. 15 вересня депутати схвалили законопроєкт у І читанні