
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Єдиний податок
05.08.2024
Як визначити ліміт доходу при зміні групи ФОПом
Як визначається річний ліміт доходу при переході з групи в групу? У яких випадках перехід на іншу групу неможливий? Які наслідки перевищення ліміту? Відповіді на ці питання у публікації
Останнім часом отримуємо від бухгалтерів, від ФОПів запитання:
А як рахувати ліміт для платників єдиного податку, якщо вони рухаються між групами?
Тому підготували для вас правила, як це зробити вірно і не помилитися. Тому давайте їх розглянемо прямо зараз.
Ліміт доходу для платників єдиного податку на 2024 рік
Перше правило передбачає, що для кожної групи єдиного податку для ФОПа встановлений свій ліміт. Цей ліміт прив'язаний до мінімальної заробітної плати станом на 1 січня податкового року і цей ліміт протягом року є незмінним.
Тобто для кожної групи (1, 2, 3) маємо фіксований ліміт.
Друге правило. ПКУ не передбачає жодного пропорційного розрахунку ліміту.
Тобто незалежно від того, що з вами відбувається, чи переходите ви на спрощену систему в середині року, чи реєструєтеся ви як новостворений ФОП в середині року, чи змінюєте ви групу в середині року – жодних пропорційних розрахунків (пропорційно кварталу, пропорційно місяцю, чи навіть пропорційно дням) за ПКУ не проводимо.
Наступне правило. Річний ліміт у разі переходу між групами, як на збільшення, так і на зменшення, має дорівнювати ліміту групи, в якій перебуває ФОП станом на 31 грудня 2024 року.
Для закріплення цього правила наводимо приклади.
Ситуація 1: Перехід з «меншої» групи на «більшу»
ФОП переходить із меншої групи на більшу. В першому кварталі 2024 року він перебував на другій групі, а з другого кварталу перейшов на третю. За перший квартал ФОП мав дохід, він дорівнював 3 млн грн. Отже, який буде річний ліміт у такого ФОПа?
Якщо ФОП планує перебувати до кінця року на третій групі, він має орієнтуватися на ліміт, який складає 8 285 700 грн. ФОП за перший квартал вже трошки попрацював і мав дохід 3 млн грн. Для самоперевірки, не за правилами ПКУ, ми можемо визначити, а скільки ж може ФОП заробити із квітня по грудень 2024 року, щоб залишитися у межах спрощеної системи.
Тут все дуже просто, беремо ліміт групи, в нашому випадку це 8 285 700 грн і віднімаємо ці 3 млн грн, які ми вже заробили за перший квартал. Отже, виходить 5 285 700 грн - це є той ліміт, який можна заробити з квітня по грудень. Це можна зробити в одному кварталі, в одному місяці, а можна розтягнути на всі місяці до кінця року.
Повторимось, ПКУ жодних таких пропорційних підрахунків нам не встановлює. Головне, щоб у річні декларації, якщо ви залишаєтесь на третій групі, був дохід не більше мого групового ліміту – 8 285 700 грн.
Ситуація 2: Перехід з «більшої» групи на «меншу»
В першому кварталі ФОП перебував на третій групі, отримав дохід 3 млн грн і з 1 квітня 2024 року переходить на другу групу. Яки річний ліміт він має?
Тут маємо орієнтуватися на те, що ФОП, допустимо до кінця 2024 року, буде перебувати на другій групі. Отже, ліміт для другої групи, тобто весь дохід за 2024 рік такого ФОПа, має скласти 5 921 400 грн.
З огляду на те, що за перший квартал ФОП вже напрацював 3 млн грн, можемо для самоперевірки визначити той обсяг доходу, який може ФОП заробити з квітня по грудень 2024 року. Для чого? Щоб залишитися у межах другої групи. В цьому прикладі такий невичерпаний ліміт або загальний обсяг доходу до кінця року, щоб утриматися в рамках другої групи буде складати 2 921 400 грн.
Знову ж повторимось, що у випадку, якщо ФОП хоче для себе зробити якийсь орієнтир, він може цю суму поділити по кварталах або по місяцях, або зрозуміти, що йому, наприклад, з третього кварталу доведеться збільшувати знову групу, тому що він не вкладається в той залишок, який йому залишився, можливість працювати на єдиному податку до кінця року.
Наслідки перевищення річного ліміту
І розглянувши ці приклади, маємо четверте правило. Перевищення загального ліміту для спрощеної системи у будь-якому місяці 2024 року завжди означає наступні наслідки:
- повинні перейти на загальну систему;
- повинні зробити це з кварталу, наступного за кварталом перевищення.
Повернутись на єдиний податок ФОП зможе тільки з 1 січня наступного року. Чому? Тому що ПКУ дозволяє змінювати систему із загальної на спрощену тільки раз на рік.
І загальне правило. При переході між групами річний ліміт не повинен перевищувати загальний ліміт для спрощеної системи.
Ну і для ілюстрації цього правила, ось приклад забороненого переходу.
Наш вже знайомий ФОП, який в першому кварталі був на другій групі й отримав дохід 3 млн грн, ну припустимо захоче зменшити свою групу і перейти з 1 квітня 2024 року на першу групу. Чи зможе він це зробити?
Навряд чи, тому що вже за перший квартал він перевищив ліміт першої групи, який складає 1 185 700 грн.
Висновки
- Маючи дохід за перший квартал 3 млн грн ФОП не має права перейти на першу групу, тому що ліміт цієї групи вже перевищений.
- ФОП може залишитися або на другій групі з орієнтиром на ліміт другої групи або піднятися до третьої групи й мати загальний ліміт спрощеної системи, який також не варто перевищувати.
Відпустка, відпускні
28.10.2026
Робота зі шкідливими умовами: чи може роботодавець скасувати додаткову відпустку та доплати
Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Бронювання, критичність
28.10.2026
Критичність, квоти та військовий облік: 7 вимог СУП до уряду після Постанови №1328
Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Перевірки, штрафи
28.10.2026
ТЦК штрафуватимуть на 170 тис. грн за незаконну постановку на військовий облік: правка до Держбюджету
Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Бронювання, критичність
28.10.2026
100% бронювання в обмін на направлення працівників до війська: які ризики для працівника
Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

ФОП
28.10.2026
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
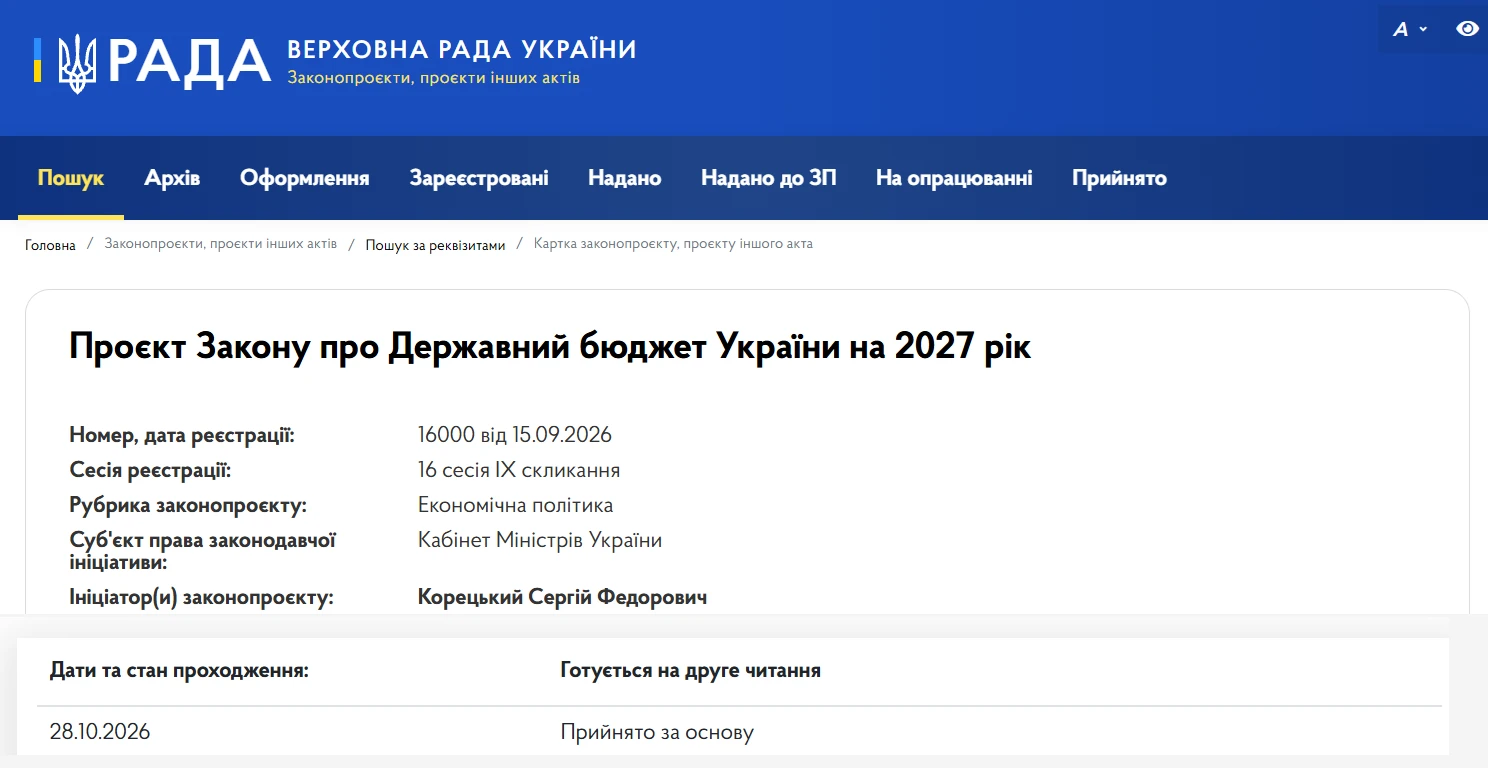
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

Військовий облік
28.10.2026
Звіряння з ТЦК до 1 грудня: добірка матеріалів від редакції
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

Заробітна плата
28.10.2026
Доплата до мінзарплати: як розраховувати в 2027 році
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Відрядження, підзвітні кошти
28.10.2026
Добові на відрядження 2027
Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн
ФОП
28.10.2026
ЄСВ для ФОП у 2027 році: хто (не)сплачує, строки сплати, розмір
У 2027 році сплата ЄСВ для фізичних осіб-підприємців залишається обов'язковою, проте суми внесків суттєво зміняться через зростання мінімальної заробітної плати. У статті розглянемо, якими будуть нові розміри єдиного внеску, хто має право на пільги та в які терміни потрібно сплачувати ЄСВ у 2027 році
Політика, економіка
28.10.2026
Дроп-рахунки та шахрайство з банківськими картками: Рада посилила кримінальну відповідальність
28 жовтня 2026 року Верховна Рада прийняла у ІІ читанні законопроєкт №16013, спрямований на посилення захисту громадян від шахрайства з платіжними інструментами та банківськими рахунками. Документ передбачає кримінальну відповідальність за незаконне отримання доступу до рахунків, використання чужих платіжних даних, а також передачу рахунків та платіжних інструментів для вчинення злочинів. Зміни покликані протидіяти поширенню так званих дроп-рахунків, які використовують у шахрайських та інших злочинних схемах
Ліцензії та дозволи
28.10.2026
Ліцензії на алкоголь, тютюн і пальне у 2027 році: скільки доведеться платити
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
Особи з інвалідністю
28.10.2026
Методика обчислення внеску за непрацевлаштування осіб з інвалідністю та дотримання квот роботодавцями: ДПС
З 1 січня 2026 року діють нові правила підтримки працевлаштування осіб з інвалідністю. Роботодавці, у яких середньооблікова кількість працівників становить 8 і більше осіб, мають виконувати норматив робочих місць для працевлаштування осіб з інвалідністю або сплачувати відповідний внесок. Його розмір залежить від середньомісячної зарплати та кількості невиконаних нормативних місць. Водночас закон передбачає винятки для окремих роботодавців і зменшення внеску на період воєнного стану. Розглянемо, хто має сплачувати внесок, як його розрахувати та хто звільняється від сплати
Заробітна плата
28.10.2026
Прожитковий мінімум у 2027 році
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Серед ключових показників – нові розміри прожиткового мінімуму для різних соціальних і демографічних груп населення. Від цього показника залежить не лише розмір окремих соціальних виплат, а й податкова соціальна пільга, граничний дохід для її застосування та неоподатковувана благодійна допомога
Заробітна плата
28.10.2026
Мінімальна заробітна плата у 2027 році
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт про Держбюджет на 2027 рік, де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Документ передбачає підвищення мінімальної заробітної плати вже з 1 січня 2027 року до 9 546 грн, що автоматично вплине на десятки важливих фінансових показників. Зміняться розміри ЄСВ, трудових штрафів, лімітів доходу для ФОП-єдинників, ставок єдиного податку та військового збору, а також порядок індексації зарплати. Водночас працівники зможуть побачити, скільки фактично отримають «на руки» після сплати податків, а роботодавці – як зростуть їхні витрати на оплату праці. Розглянемо, які ключові зміни можуть чекати бізнес і працівників у 2027 році
Заробітна плата
28.10.2026
Держбюджет-2027 прийнято: мінімалка 9 546, прожитковий мінімум – 3 819
У законопроєкті про Держбюджет-2027, ухваленому Верховною Радою в першому читанні, передбачено основні соціальні стандарти на 2027 рік. Зокрема, з 1 січня 2027 року мінімальна зарплата має становити 9 546 грн, а посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн. Також визначено розмір прожиткового мінімуму та правила індексації зарплати. Розглянемо, які показники закладено в бюджетний законопроєкт і що вони означають для роботодавців та працівників
Аліменти
28.10.2026
Граничний розмір аліментів у 2027 році
У 2027 році зміняться розміри мінімальних і максимальних аліментів на дітей, якщо відповідні показники будуть затверджені в Держбюджеті. Проєкт бюджету передбачає підвищення прожиткового мінімуму для дітей до 6 років до 3 124 грн, а для дітей від 6 до 18 років – до 3 895 грн. Відповідно, гарантований мінімум аліментів становитиме 50% прожиткового мінімуму, а граничний максимальний розмір – 10 прожиткових мінімумів. Розмір аліментів залежатиме також від того, як його визначено рішенням суду, виконавчим документом або договором між батьками
Перевірки, штрафи
28.10.2026
Нові розміри трудових штрафів у 2027 році: скільки доведеться заплатити роботодавцям
Прогнозне підвищення мінімальної заробітної плати до 9 546 грн з 1 січня 2027 року вплине не лише на оплату праці, а й на розміри фінансових санкцій для роботодавців. Оскільки більшість трудових штрафів прив'язані до мінімальної зарплати, їх суми автоматично зростуть. Зокрема, за неоформленого працівника роботодавцю може загрожувати штраф понад 95 тис. грн. Також збільшаться санкції за порушення строків виплати зарплати, мінімальних державних гарантій та інших вимог трудового законодавства
ФОП
28.10.2026
ФОП у 2027 році: скільки доведеться платити єдиного податку та який буде ліміт доходу
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Згідно законопроєкту передбачено мінзарплату на рівні 9546 грн і прожитковий мінімум для працездатних осіб – 3691 грн вже з 1 січня 2027 року. Саме від цих показників залежать ставки єдиного податку для ФОП, граничні ліміти доходу для перебування на спрощеній системі, а також розмір військового збору для підприємців. У разі затвердження таких показників підприємцям доведеться працювати за новими фінансовими орієнтирами вже з початку 2027 року. Розглянемо, якими можуть бути ставки єдиного податку, ліміти доходу та військовий збір для ФОП
ПДФО
28.10.2026
Подарунки у 2027 році: який ліміт без податків
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Індексація, компенсація
28.10.2026
Індексація-2027: перехідних сум не буде – чергове «обнулення» та новий відлік
Із січня 2027 року на індексацію чекає черговий «перезапуск»: сума індексації, яка складеться у грудні 2026 року, у новий рік не перейде. Розберемо, що саме передбачає проєкт Держбюджету-2027, з якого місяця почнеться новий відлік та чи може комерційне підприємство зберегти працівникам виплати після «обнулення»