

🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
Витрати по окремим операціям, не пов’язаним з господарською діяльністю, не враховуються при визначенні об’єкта оподаткування податком на прибуток підприємств. Так, за окремими операціями виникають різниці, на які збільшується фінансовий результат до оподаткування
Чи враховуються при визначенні об’єкта оподаткування податком на прибуток витрати, які відповідно до національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів фінансової звітності враховуються при визначенні фінансового результату до оподаткування, але не пов’язані з господарською діяльністю платника?
Об’єктом оподаткування податком на прибуток є прибуток із джерелом походження з України та за її межами, який визначається шляхом коригування (збільшення або зменшення) фінансового результату до оподаткування (прибутку або збитку), визначеного у фінансовій звітності підприємства відповідно до національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів фінансової звітності, на різниці, які визначені відповідними положеннями ПКУ (абз. 1 п.п. 134.1.1 Податкового кодексу України, далі – ПКУ).
НП(С)БO 16 «Витрати», визначає методологічні засади формування в бухгалтерському обліку інформації про витрати підприємства та її розкриття в фінансовій звітності.
Формування витрат при визначенні фінансового результату до оподаткування за звітний податковий період здійснюється виходячи з національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів фінансової звітності
При цьому, витрати по окремим операціям, не пов’язаним з господарською діяльністю, не враховуються при визначенні об’єкта оподаткування податком на прибуток підприємств.
1. Разом з тим, у платників податків, які проводять коригування фінансового результату до оподаткування, виникають різниці, пов’язані з операціями з невиробничими основними засобами.
Так, не підлягають амортизації та проводяться за рахунок відповідних джерел, зокрема:
Терміни «невиробничі основні засоби», «невиробничі нематеріальні активи» означають відповідно основні засоби, нематеріальні активи, не призначені для використання в господарській діяльності платника податку.
2. У разі надання безоплатної допомоги, у тому числі неприбутковим організаціям, платники податку на прибуток підприємств збільшують фінансовий результат до оподаткування відповідно до вимог п.п. 140.5.9, 140.5.10, 140.5.14 ПКУ.
3. Розумна економічна причина (ділова мета)
Розумна економічна причина (ділова мета) – причина, яка може бути наявна лише за умови, що платник податків має намір одержати економічний ефект у результаті господарської діяльності (п.п. 14.1.231 ПКУ).
Для цілей оподаткування вважається, що операція, здійснена з нерезидентами, не має розумної економічної причини (ділової мети), якщо:
Цей підпункт застосовується для цілей ст. 39 ПКУ, в тому числі при доведенні обставин, що свідчать про відсутність ділової мети, у випадках, визначених п. 140.5 ПКУ, які передбачають застосування відповідних положень ст. 39 ПКУ.
Отже, платники податку на прибуток підприємств збільшують фінансовий результат до оподаткування за окремими операціями з нерезидентами, що не мають ділової мети, згідно з вимогами п.п. 140.5.1, 140.5.2, 140.5.4, 140.5.5-1, 140.5.6 ПКУ.
Крім того, ПКУ передбачені різниці для невизнання витрат при визначенні об’єкту оподаткування податком на прибуток підприємств в операціях, пов’язаних з наданням неправомірної вигоди службовій особі (у тому числі службовій особі іноземної держави), згідно з вимогами п.п. 140.6.1, 140.6.2, 140.6.3 ПКУ.
Джерело: ЗІР, категорія 102.12
Читайте більше:
Неприбуткова організація: коли не потрібно платити податок на прибуток
Передача авто військовій частині: як застосовувати різниці з податку на прибуток та ПДВ
Податок на прибуток для Дія Сіті: внески через благодійний фонд і пільги
Оподаткування податком на прибуток резидентів Дія Сіті: інфолист від ДПС
Збитковий квартал: чи можна законно перенести витрати та уникнути проблем з податковою
За перший рік реформи ціноутворення у будівництві створено Базу даних цін у складі ЄДЕССБ, яка вже містить 2 млн цінових записів. Із 1 січня 2027 року планують розпочати публікацію середніх цін на будівельну продукцію, а з 1 серпня 2027 року – запровадити єдиний порядок аналізу цін для всіх об’єктів будівництва незалежно від їхньої кошторисної вартості. Розглядаємо результати реформи та основні зміни для замовників, підрядників і громад
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
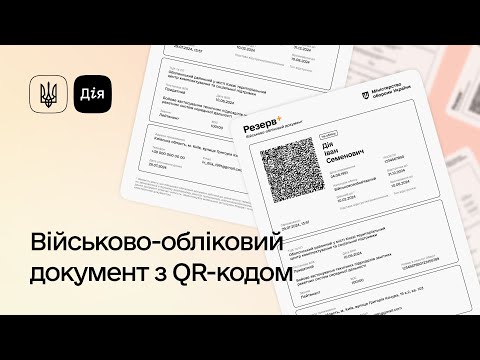
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?
На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?
Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці
На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра
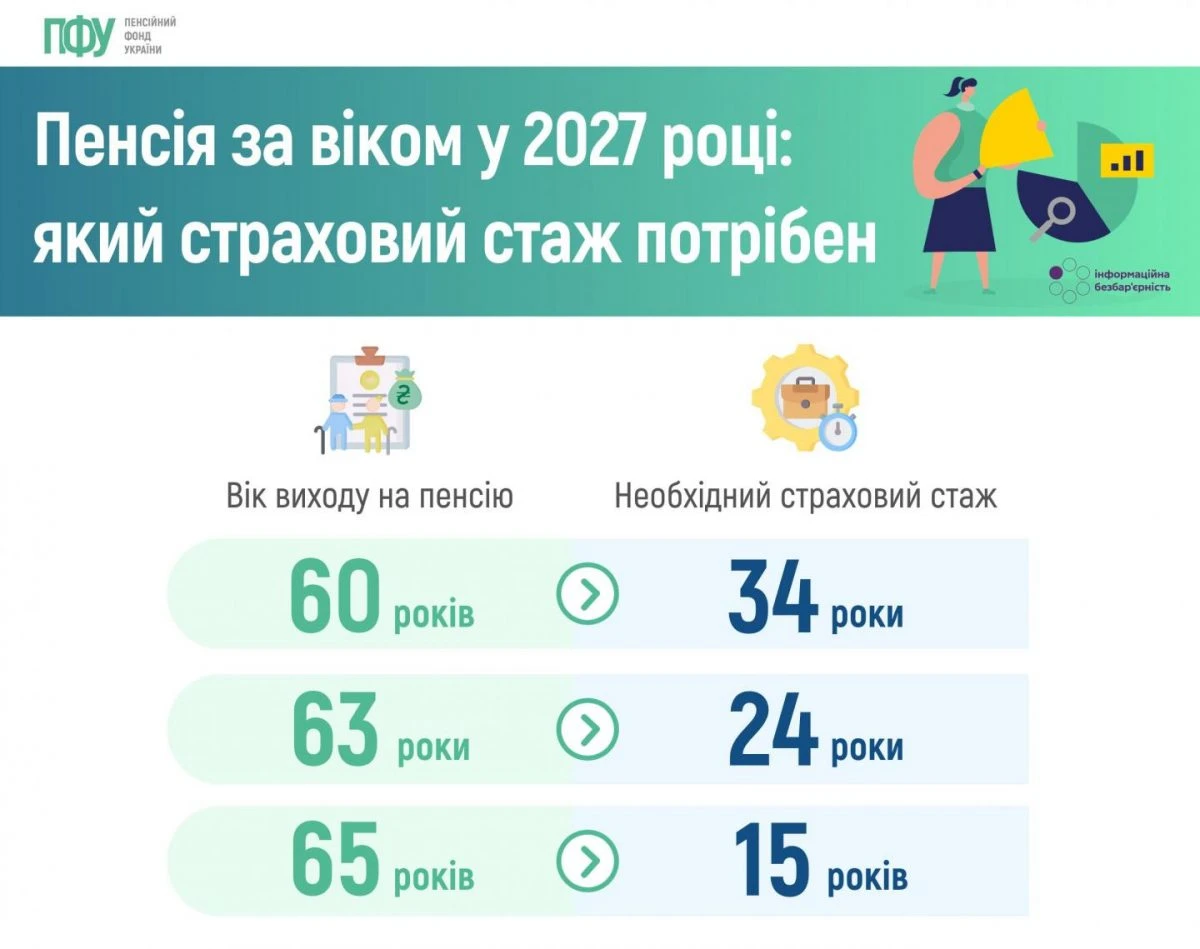
Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж
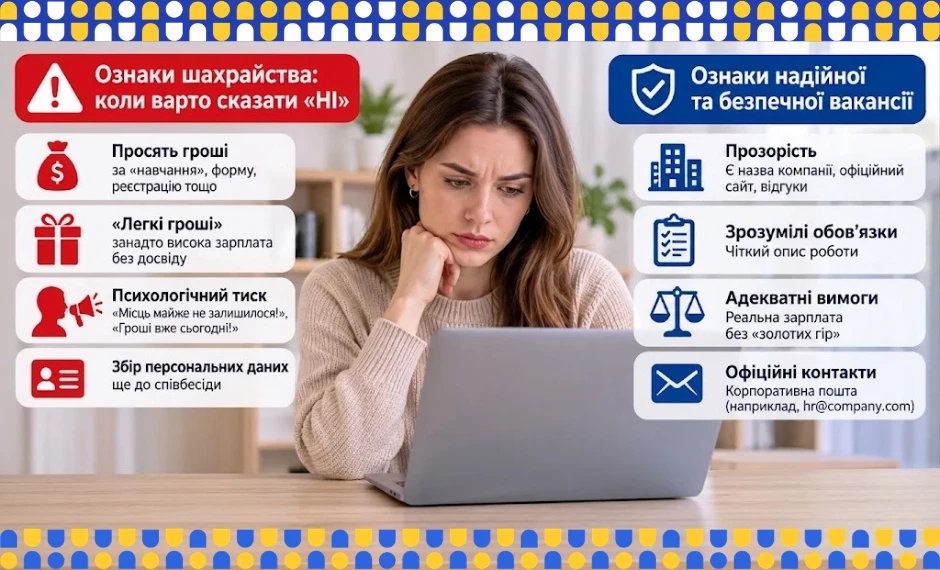
Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди
Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів
Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки