Експерт
Богдан ЯнківПодатковий адвокат та ІТ-підприємець, засновник юридичної компанії YANKIV, співзасновник сервісу електронної звітності «ЯТакс / Вчасно.Звіт»

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Адвокат Богдан Янків детально розкрив схему отримання первинних документів на вживані товари. Розберемося, як продавати вживану техніку, як продавати б/у товари та що реально можна зробити, коли немає первинних документів
Кожен бізнес, чи то ТОВ, чи то ФОП, зобов'язані забезпечити первинні документи на той товар, що вони продають. Такий обов'язок на них покладає стаття 44 Податкового кодексу України, а також стаття 20 Закону про РРО. Тобто будь-який товар, який продався, має бути чітко підтверджений документом про те, де він купився.
Звичайно, в реальному житті не завжди цей документ можливо взяти. І більше того, багато бізнесів навіть побудувалися на тому, що продають товари без прямого походження. Ну, наприклад, товар куплений на AliExpress, чи продаж вживаних товарів, що викуплені на умовному OLX.
В принципі, купити та продати можна будь-що, і ніхто вам не зможе нічого за це зробити. Проте, треба усвідомлювати, що за реалізацію товарів без первинних документів є наслідки:
Коли ТОВ на загальній системі продає товари без первинки | можливе блокування податкових накладних, а також не спишуть задекларовані витрати. У ФОП на загальній системі наслідки ті ж самі |
Якщо ви ТОВ на спрощеній системі, чи ФОП на спрощеній системі, за продаж товарів без первинки | штраф у розмірі 1020 грн |
Ті, хто продають ризикову групу товарів (а це техніка, ювелірка та ліки), за реалізацію товарів без первинки | штраф у розмірі 1020 грн |
Продаєте умовний одяг, взуття, продукти харчування, автозапчастини і не маємо первинки | штраф 1020 грн за реалізацію товарів без документів |
Продаєте техніку, ювелірку, чи ліки | штраф 100% від суми реалізованих товарів |
Тобто, ви точно можете продати товар через касовий апарат і не мати первинних документів, але треба завжди мати на увазі ті можливі наслідки, які ми проговорили, і бути до них готовими.
Первинний документ визначається Законом про бухгалтерський облік. Стаття 9 встановлює обов’язкові реквізити такого документа.
Ключові принципи первинних документів:
Ці принципи дають підприємцям певну гнучкість у документообігу – головне дотримуватися обов’язкових реквізитів та не допускати критичних помилок, а форма та назва документу можуть варіюватися.
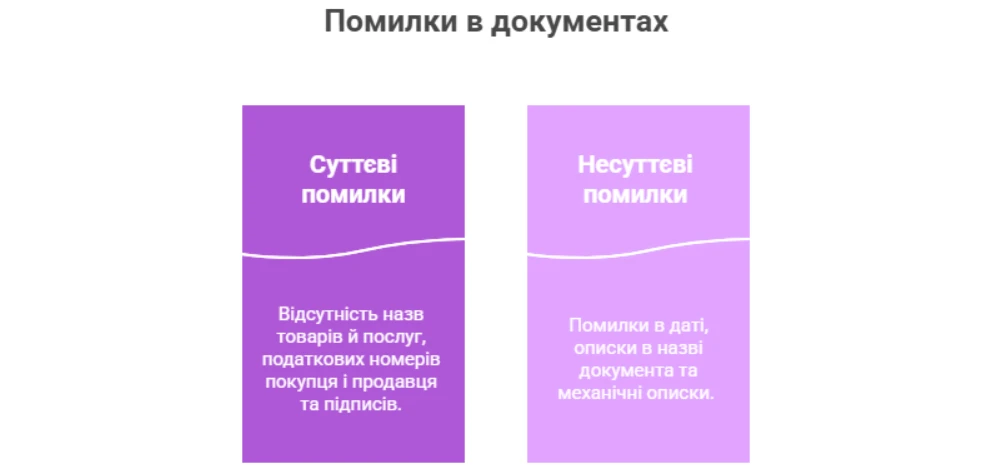
Що таке первинний документ, я думаю, знає більшість з вас. Його визначає Закон про бухгалтерський облік, і у статті дев'ятій перелічуються всі реквізити, які має цей первинний документ.
Акцентуємо увагу на трьох ключових тезах:
Суттєвою помилкою буде відсутність назви товару чи послуги, а також відсутність податкових номерів покупця та продавця. Помилки в даті, описки в назві документів чи будь-які інші механічні описки не є цими критичними помилками
Тримайте перелік всіх існуючих первинних документів для ФОПів, які зібрані в наказі Мінфіну від 03.09.2021 №496 «Проведення обліку товарних запасів» (далі – Наказ №496). Це у нас опис залишків на початок обліку, накладні, митні декларації, акти закупки.
Згідно з Наказом №496, існують такі види первинних документів:
З цього переліку особливу увагу варто приділити опису залишків та актам закупки, оскільки саме ці документи можна оформити самостійно без залучення третіх сторін, що робить їх найпрактичнішими для роботи з вживаними товарами.
Ключові документи для вживаних товарів
Найважливішими для роботи з вживаними товарами є:
Ці документи можна створити самостійно без залучення третіх осіб, що робить їх найпрактичнішими для бізнесу з вживаними товарами.
Процедура оформлення
Крок 1: Підготовка документу.
Акт закупки підписується між ФОП (покупцем) та фізичною особою (продавцем) вживаного товару.
Крок 2: Обов’язкові реквізити:
Крок 3: Розрахунки ФОП як покупець має сплатити продавцю за товар та утримати податки:
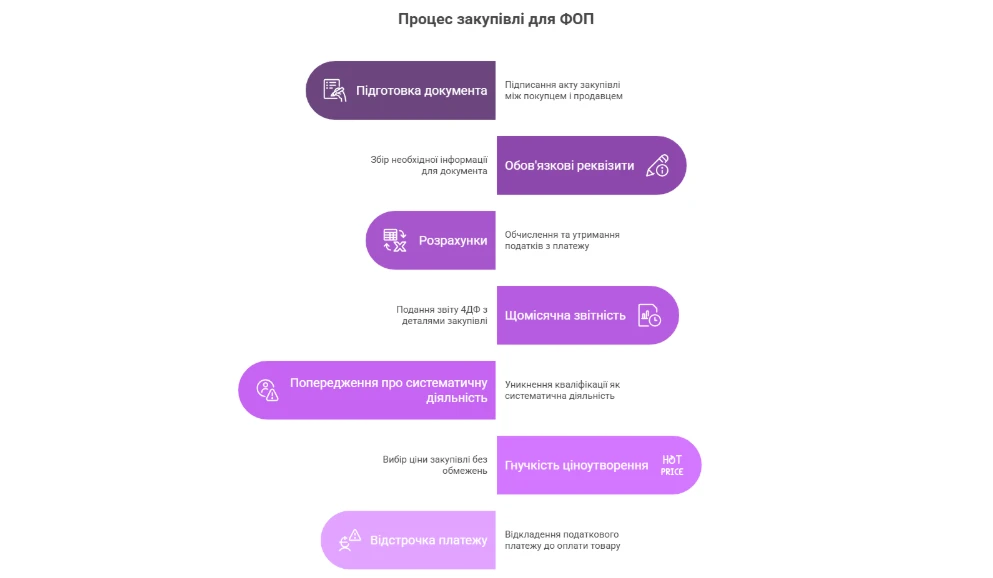
Звітність та податкові зобов’язання
Щомісячна звітність: У кожному місяці, коли проводилися закупки, необхідно подати звіт 4ДФ з указанням:
Переваги та особливості
Опис залишків на початок обліку – це особливий документ, який дозволяє легалізувати товари, що були у наявності ФОП на момент товарної амністії. Цей механізм створює унікальну можливість оформити первинні документи на товари без необхідності документувати їх первинне походження.
Законодавча основа – товарна амністія
Ключова дата: 26 листопада 2021 року – день оголошення товарної амністії.
Умови застосування
Можливості документа:
Ці умови є незмінними та дозволяють скористатися товарною амністією тільки ФОП, які були зареєстровані на момент її оголошення.
Процедурні моменти:
Опис залишків на початок обліку є найпростішим та найбезпечнішим способом легалізації товарів для ФОП, які були зареєстровані до кінця 2021 року, оскільки не потребує взаємодії з третіми особами та додаткових податкових зобов’язань.
Переваги методу
Опис залишків на початок обліку дозволяє легально «легалізувати» товари, які були у наявності на момент товарної амністії, без необхідності документувати їх первинне походження.
Розуміння теоретичних аспектів оформлення первинних документів – це лише перший крок. Успішне ведення бізнесу з вживаними товарами вимагає практичного застосування отриманих знань та стратегічного планування для мінімізації ризиків і максимізації ефективності.
Вибір оптимального методу
Ситуація | Рекомендований метод | Необхідні дії |
Товари, придбані після листопада 2021 | Акти закупки | Використовуйте акти закупки Ведіть точний облік операцій Своєчасно подавайте звіти 4ДФ |
Товари в наявності до листопада 2021 | Опис залишків на початок обліку | Скористайтеся описом залишків Датуйте документ 26.11.2021 Зберігайте документ у своїх архівах |
Мінімізація ризиків
Стратегічні поради:
Правильний вибір методу документування залежить виключно від часу придбання товарів, а дотримання стратегічних порад дозволяє мінімізувати податкові ризики та створити стійку основу для розвитку бізнесу з вживаними товарами.
Документування операцій повинно бути пріоритетом номер один для кожного підприємця. Завжди оформлюйте первинні документи згідно з вимогами законодавства, адже це не тільки захищає від штрафів, але й створює надійну основу для розвитку бізнесу. При плануванні діяльності обов’язково враховуйте податкові зобов’язання при ціноутворенні, особливо якщо працюєте з ризиковими групами товарів.
Законодавство дозволяє таку торгівлю за умови дотримання вимог до місця роздрібної торгівлі та наявності чинної ліцензії. Навіть якщо замовлення приймають онлайн, а покупці оплачують товар переказом на рахунок IBAN, продавець повинен зазначити місце торгівлі та ідентифікатор об’єкта оподаткування в ліцензії. Крім того, під час продажу пива обов’язково застосовувати РРО/ПРРО та видавати або надсилати покупцям розрахункові документи незалежно від способу оплати
Працівник працював в іншій компанії й протягом 2026 року перебував на лікарняному, разом 154 дні, за рахунок ПФУ – 59. Оформили на роботу до нас в компанію з жовтня. Пару днів був на роботі і відкрив лікарняний на 28 днів з 21.10–17.11. Які дії має зробити компанія, в якій він зараз оформлений: подати даний лікарняний заявкою в ПФУ, після того, як буде готовий до сплати? Запитала у працівника – його не направляли на встановлення групи інвалідності
Верховний Суд роз’яснив, за яких умов податкова може отримати доступ до банківської таємниці для проведення документальної планової перевірки платника податків. Самої необхідності перевірки або відсутності платника за податковою адресою недостатньо для розкриття банківської інформації. Контролюючий орган повинен довести об’єктивну потребу в отриманні відомостей про рух коштів на рахунках і підтвердити, що вжив усіх передбачених законом заходів для вручення наказу про перевірку. Якщо податкова не обґрунтує таку необхідність, суд може відмовити в розкритті банківської таємниці
ДПС надала індивідуальну податкову консультацію щодо оподаткування доходу фізичної особи від продажу нежитлової нерухомості (машиномісця/паркомісця у підземному паркінгу), придбаного у 2017 році. У роз’ясненні податківці відповіли на питання щодо ставок податків, строку перебування майна у власності та можливості врахування витрат на його придбання при продажу у 2026 році
Правила бронювання військовозобов’язаних працівників постійно змінюються, тому важливо не лише стежити за новими вимогами, а й пам’ятати про норми, які продовжують діяти. У цьому матеріалі нагадаємо ключові правила бронювання та підтвердження статусу критично важливого підприємства, зокрема вимоги до документів, строків і дотримання лімітів. Також розберемо нововведення, передбачені останніми урядовими рішеннями: нову процедуру збільшення квоти збільшення через Координаційний центр
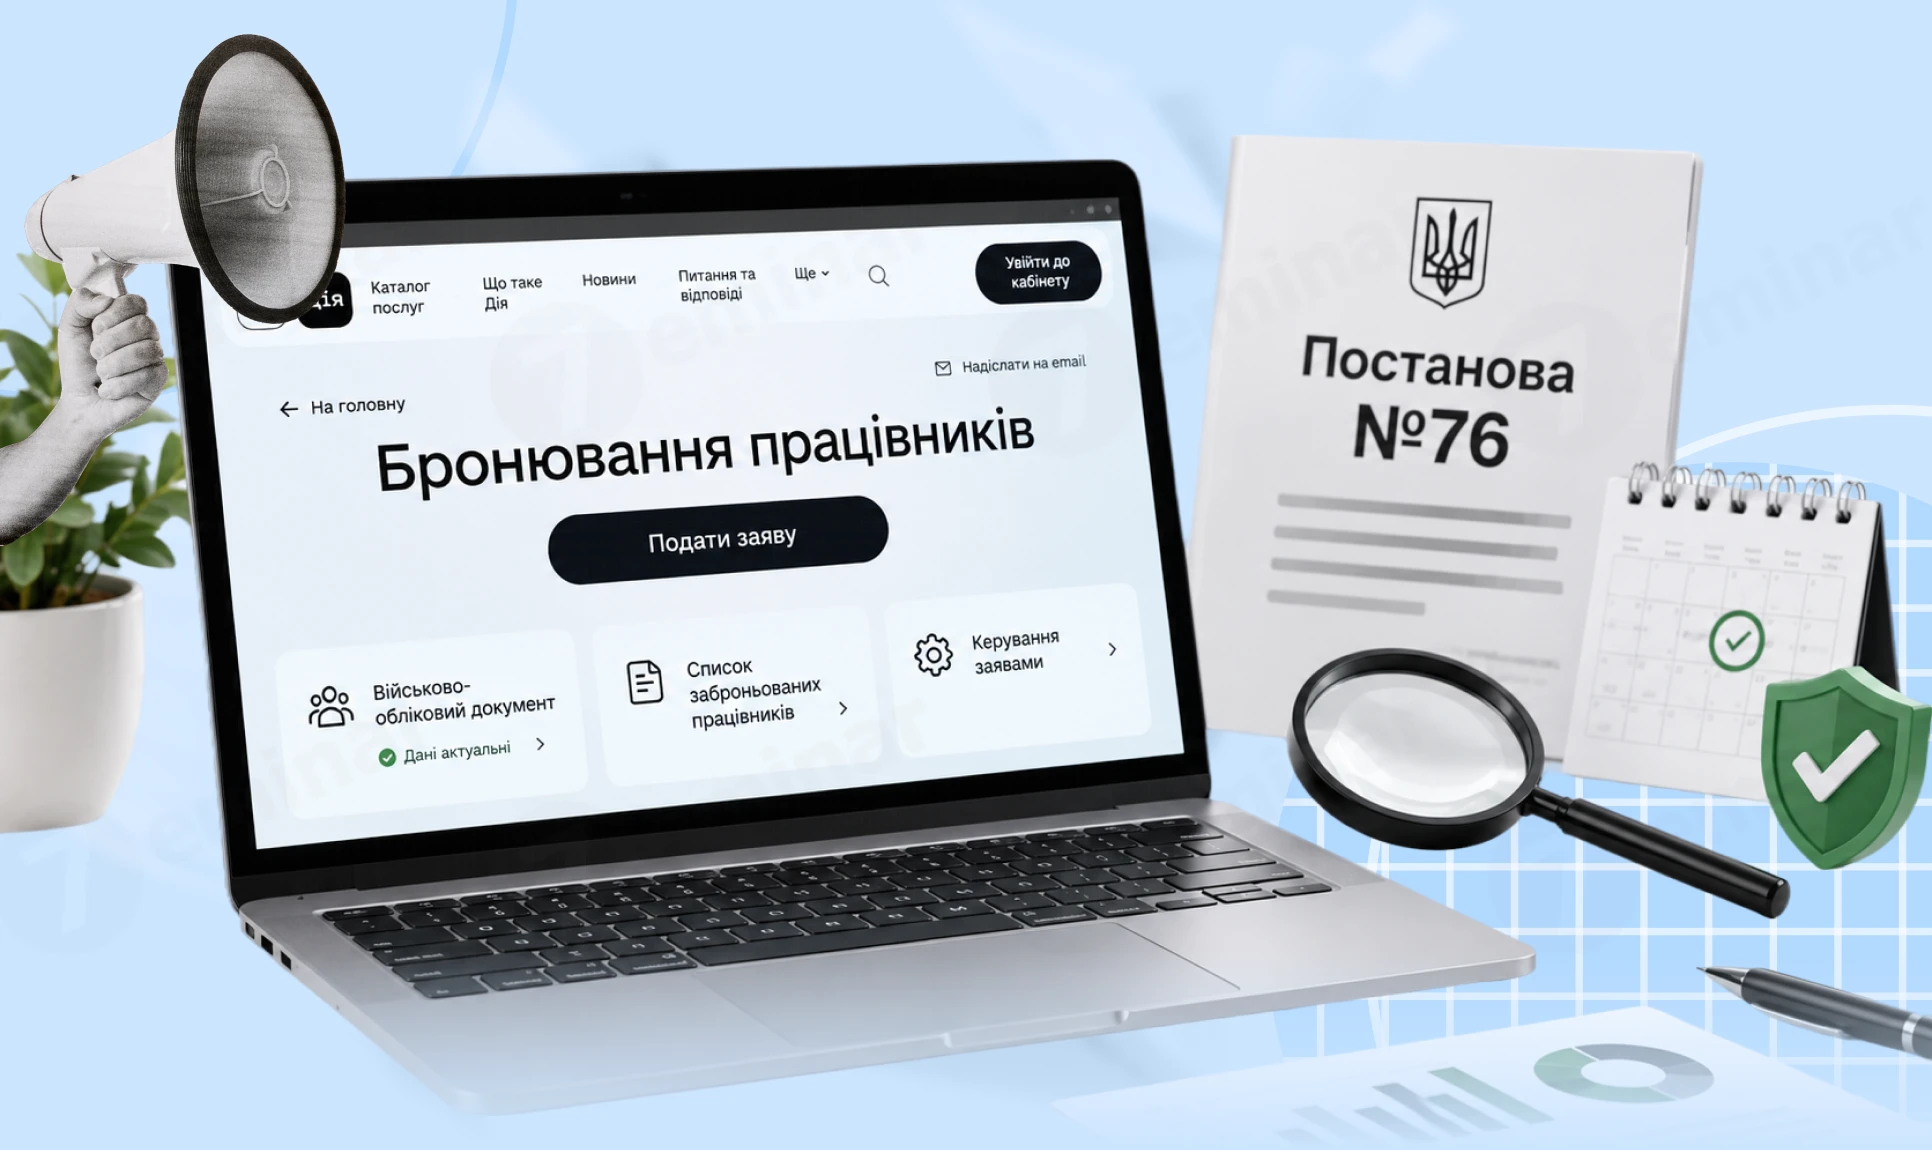
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ

З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
Податківці пояснюють, що реєстрація платником ПДВ може бути обов'язковою або добровільною. Навіть якщо бізнес працює менше року, для подання заяви за формою №1-ПДВ потрібно вказати обсяг оподатковуваних операцій з дати держреєстрації
До 20 грудня підприємства зобов’язані подавати до ТЦК та СП відомості про наявність та стан транспортних засобів і техніки, навіть якщо змін у обліку не відбулося або техніка тимчасово відсутня. Такий обов’язок стосується виключно юридичних осіб і є частиною військово-транспортного обліку. Разом із відомістю подається пакет підтвердних документів, який включає накази, витяги з реєстрів та копії технічної документації

AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Відправили о 16:00 20 жовтня 2026 року ПН з ПДВ на компенсуючий ПДВ (розподіл оподаткованих і неоподаткованих операцій). ПДВ-ліміту вистачало на момент подання ПН на реєстрацію. О 18:00 того ж дня (20 жовтня 2026 року) відправили декларацію з ПДВ, де суму за цією компенсуючою ПН відобразили і в рядку 4.1 декларації, і в додатку 1 як не зареєстровану на момент подання декларації з ПДВ. 21 жовтня 2026 року прийшла відмова в реєстрації ПН через перевищення ліміту. Як бути в такій ситуації?
Судді Верховного Суду у Касаційному адміністративному суді Ігор Олендер і В’ячеслав Хохуляк розглянули актуальні питання міжнародного оподаткування та застосування санкцій до платників ПДВ. Зокрема, йшлося про тлумачення міжнародних конвенцій, підтвердження податкового резидентства, визначення фактичного отримувача доходу, ознаки постійного представництва нерезидента, а також часові межі законодавчих обмежень бюджетного відшкодування ПДВ
ДПС роз’яснила, чи звільняється від ПДВ постачання товарів оборонного призначення на умовах товарного кредиту, зокрема з нарахуванням процентів за користування ним. Податківці зазначили, що пільга за пп. 5 п. 32 підрозд. 2 розд. XX ПКУ застосовується за умови відповідності товарів визначеним кодам УКТ ЗЕД та якщо кінцевим отримувачем за сертифікатом кінцевого споживача або умовами договору (у тому числі товарного кредиту) є суб’єкт, зазначений у цій нормі ПКУ
ДПС роз’яснила умови застосування пільги з ПДФО під час виплати дивідендів фізичним особам резидентом Дія Сіті – платником податку на особливих умовах. Якщо товариство перейшло на цей режим 1 липня 2024 року та не виплачувало дивіденди після переходу, виплата у січні 2027 року не включатиметься до оподатковуваного доходу фізичної особи. Водночас щодо майбутніх виплат податківці зазначили, що вони оподатковуватимуться за правилами ПКУ, чинними на момент нарахування доходу
ДПС роз’яснила, хто має подавати звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо підприємство має відокремлені підрозділи. Податківці зазначили, що платником внеску є юридична особа, а обов’язки та відповідальність, пов’язані з діяльністю філій, покладаються на неї
На початку листопада попит на іноземну валюту зріс через збільшення бюджетних видатків і активізацію купівлі валюти населенням, тоді як її пропозиція скоротилася через менші обсяги експорту. НБУ пояснив причини коливань курсу гривні та повідомив, що проблем із наявністю готівкової валюти в банківській системі немає
Підприємства, що користуються радіочастотним ресурсом, зобов’язані щомісяця подавати декларацію з рентної плати відповідно до Податкового кодексу України. Звітність подається протягом 20 календарних днів після завершення місяця, а сума зобов’язань розраховується за чіткою формулою