☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ПДВ
27.10.2025
Реєстрація платником ПДВ та анулювання
В ДПС розповіли, які платники зобов’язані реєструватися платниками ПДВ і коли це робити. Наводимо роз’яснення про обов’язкову та добровільну реєстрацію, нововведення, строки подачі заяв, процедуру реєстрації та анулювання і важливі поради для бізнесу, щоб уникнути штрафів і непорозумінь
- Реєстрація платником ПДВ
- Процедура проведення реєстрації платником ПДВ
- Анулювання реєстрації платником ПДВ
- Як підтвердити статус платника ПДВ
Податок на додану вартість – один із ключових непрямих податків, що справляється при реалізації товарів, робіт, послуг. Статус платника ПДВ – не лише обов’язок у певних випадках, а й право для охочих працювати із податковим кредитом.
Нормативна база для вивчення цього питання наступна:
- Податковий кодекс України (далі – ПКУ);
- Положення про реєстрацію платника податку на додану вартість, яке затверджено наказом Мінфіну від 14.11.2014 №1130 (далі – Положення про реєстрацію ПДВ).
Реєстрація платником ПДВ
Пп. 2 п. 180.1 статті 180 ПКУ встановлює, що для цілей оподаткування ПДВ платником ПДВ є будь-яка особа, що зареєстрована або підлягає реєстрації як платник податку.
Реєстрація платників ПДВ здійснюється відповідно до статей 181, 182, 183 ПКУ. Реєстрація може бути обов'язковою і добровільною.
Обов’язкова реєстрація
Потрібна, якщо обсяг оподаткованих операцій (без ПДВ) за останні 12 місяців перевищив 1 млн. грн (п. 181 ПКУ). Усі операції, оподатковувані за ставками 20%, 7%, 0%, а також умовно звільнені – враховуються. Не враховуються ті, що не є об’єктом оподаткування.
Строк подання заяви: не пізніше 10-го числа місяця, що настає після досягнення порогу (пп. 183.1, 183.2 ПКУ).
Добровільна реєстрація
Доступна тим, хто планує здійснювати оподатковувані операції чи хоче користуватися податковим кредитом. З 16.03.2024 року згідно із Законом України від 23.02.2024 №3603-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо вдосконалення онлайн-комунікації з платниками податків та уточнення окремих положень законодавства», заяву можна подати навіть під час держреєстрації змін у ЄДР.
Процедура проведення реєстрації платником ПДВ
Заява подається за формою №1-ПДВ через електронний кабінет. Потрібно буде заповнити основні реквізити:
- відмітку про тип особи: юридична особа або фізична особа;
- податковий номер;
- серію та номер паспорту;
- найменування юридичної особи або прізвище, ім'я, по-батькові для фізособи;
- причину реєстрації платником ПДВ;
- критерії, за якими особа відповідає вимогам ПКУ.
Не обов’язково заповнювати:
- бажана дату реєстрації (якщо це добровільна реєстрація) або дата переходу на спрощену систему оподаткування єдиного податку, що передбачає сплату ПДВ;
- дані керівника, головного бухгалтера або відповідальної особи, яка займається бухгалтерським обліком;
- представника платника для фізичної особи.
Якщо контролюючий орган потребує підтвердження правильності наданої інформації, що відбувається при обов'язковій реєстрації, заявник зобов'язаний надати відповідні документи. Це можуть бути первинні бухгалтерські документи, які підтверджують здійснення операції, що підлягає оподаткуванню. Наприклад:
- акти виконаних робіт;
- платіжні інструкції;
- касові чеки;
- виписки банку;
- договори з контрагентами.
З якого моменту діє реєстрація
- при добровільній – з дати, зазначеної в заяві (або перший день податкового місяця);
- при обов’язковій – з дати подання заяви.
Якщо немає підстав для відмови в реєстрації, контролюючий орган має внести особу до реєстру платників ПДВ протягом трьох робочих днів після подання заяви.
Реєстрація відбувається з тієї дати, яка визначена у поданій заяві відповідно до податкового кодексу.
Зверніть увагу! Порушення строків реєстрації при обов'язковій реєстрації може призвести до штрафних санкцій
Анулювання реєстрації платником ПДВ
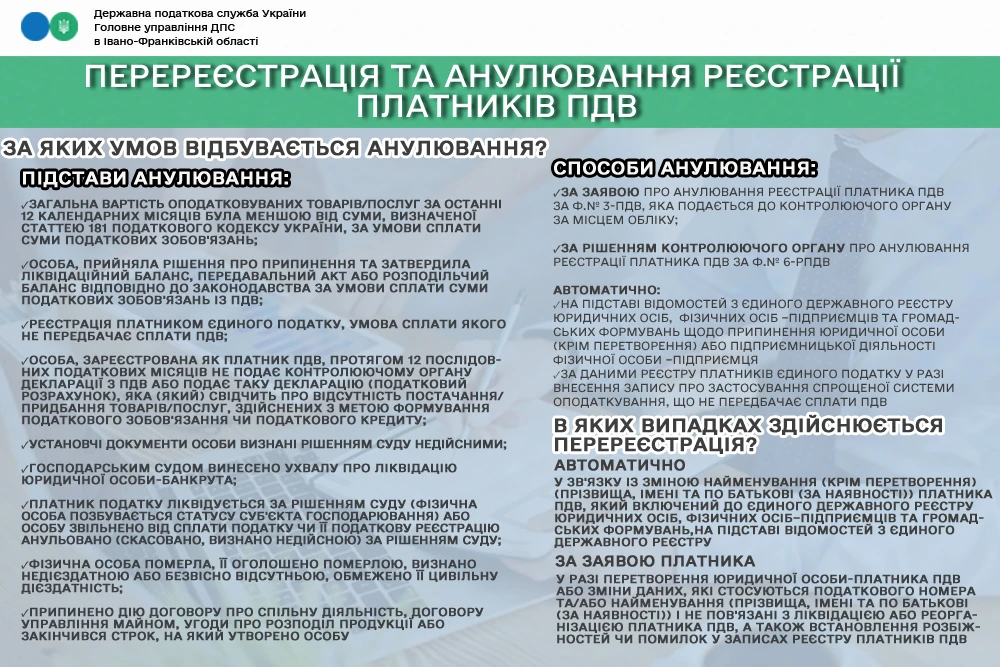
Анулювання може відбуватися як за самостійним рішенням платника, так і за рішенням контролюючого органу. У підпункті 184.1 статті 184 ПКУ наведені підстави для анулювання реєстрації платником ПДВ:
- пп. А: за останні 12 міс. загальна вартість оподаткованих товарів (послуг) нижче за суму, визначену в ст. 181 ПКУ;
- пп. Б: ліквідація/припинення;
- пп. В: перехід на спрощену систему без ПДВ;
- пп. Г: протягом 12 міс. не подано декларації або відсутні операції;
- пп. Ґ–Ж: рішення суду, припинення діяльності, смерть фізособи тощо.
Зверніть увагу: при визначенні періоду у 12 місяців не враховується місяць, у якому була проведена ПДВ-реєстрація, якщо реєстрація відбулася не з першого дня календарного місяця
Процедура анулювання реєстрації включає:
- подання заяви за формою №3-ПДВ до податкового органу;
- проведення перевірки на відповідність умовам для анулювання;
- визначення остаточних податкових зобов’язань (наприклад, за залишками товарів чи основних засобів).
Після анулювання платник:
- втрачає право на податковий кредит;
- потрібно нарахувати ПДВ на залишки;
- не може виписувати та реєструвати податкові накладні.
Як підтвердити статус платника ПДВ
Щоб документально підтвердити статус платника ПДВ, потрібно отримати витяг з реєстру платників ПДВ. Порядок подання запиту та отримання витягу визначено в розділі VII Положення про реєстрацію ПДВ.
Якщо запит подано електронно через Електронний кабінет, витяг надсилається туди ж протягом двох робочих днів. Його можна знайти в розділі «Перегляд звітності», відкривши відповідний запис за запитом.
Також витяг можна отримати:
- безпосередньо у контролюючому органі;
- поштою коштом одержувача – якщо такий спосіб обрано у запиті.
Джерело: ДПС
Статті на тему:
Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Перевірки, штрафи
21.10.2026
ТОВ не перевіряли з 2016 року: за які роки можна знищити бухгалтерські документи
ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
Особи з інвалідністю
21.10.2026
Оскарження вимог ДПС щодо внеску за працевлаштування осіб з інвалідністю: Мінфін підготував порядок
ДПС оприлюднила проєкт наказу, який визначатиме порядок оскарження вимог ДПС про сплату недоїмки з внеску на підтримку працевлаштування осіб з інвалідністю, а також рішень про нарахування пені та штрафів. На подання скарги передбачено 10 робочих днів, а на її розгляд – 20 календарних днів із можливістю продовження до 60 днів. Серед ключових положень – правило «мовчазної згоди» та покладення обов’язку доведення правомірності нарахувань на податковий орган. Розповідаємо, як пропонують оскаржувати рішення ДПС і які права матимуть платники внеску
ПДВ
21.10.2026
Деталізація товару у чеку та назва у податковій накладній: роз'яснення ДПС щодо номенклатури
Податківці пояснили, як правильно зазначати номенклатуру товарів у графі 2 податкової накладної, якщо у фіскальному чеку відображаються додаткові характеристики (розмір, патерн, колекція), які не виділені в окремі позиції в бухобліку. На практиці продавці нерідко додають до касових чеків РРО/ПРРО розширений опис товарів (характеристики, розмірну сітку чи назву колекції) для зручності покупців. Водночас виникає запитання: чи потрібно так само деталізувати назву у податковій накладній (ПН) та як узгодити це з первинними документами?
Трудові книжки, ЕТК
21.10.2026
Після 10 червня 2026 року: що робити з паперовою трудовою книжкою та як вносити в неї записи
З 10 червня 2026 року паперові трудові книжки остаточно переходять у статус архівного документа. Після повної цифровізації трудових даних роботодавці повинні видати їх працівникам, а всі відомості про трудову діяльність зберігатимуться в електронній формі на порталі Пенсійного фонду України. Водночас працівник може залишити паперову книжку для особистого користування або вимагати від роботодавця вносити туди нові записи
Перевірки, штрафи
21.10.2026
Майно арештоване, а рішення суду не бачили: що робити ФОПу та бухгалтеру
Майно арештоване через податковий борг, а рішення суду не надходило? Не поспішайте звинувачувати ДПС у порушенні процедури – спочатку з’ясуйте, який саме арешт застосували, на якій підставі та хто його виконує. Розберемо різницю між адміністративним арештом майна, арештом коштів на рахунках і примусовим стягненням податкового боргу, пояснимо, де шукати судове рішення, як перевірити повідомлення платника та які строки не можна пропустити
Охорона праці
21.10.2026
Повітряна тривога на роботі: чи захистить розписка працівника керівника від відповідальності
Хочемо зібрати з працівників, які ходять в офіс, розписки про те, що вони самі вирішують, чи працюватимуть під час повітряної тривоги. Чи дійсно це допоможе захистити керівника підприємства та підприємство в разі нещасного випадку через влучання «шахеда» чи ракети?
ЄСВ
21.10.2026
Скасування інвалідності працівнику «заднім числом»: як роботодавцю перерахувати ЄСВ та уникнути штрафів
ДПС роз’яснила, з якої дати роботодавець має донараховувати ЄСВ за ставкою 22% у разі скасування інвалідності працівника та чи застосовуються штрафні санкції, якщо про зміну статусу стало відомо із запізненням
Перевірки, штрафи
21.10.2026
Аудит Е-кабінету ДПС: 10 точок контролю для ФОП і юридичних осіб
Електронний кабінет платника податків – це не лише інструмент подання звітності, а й основне джерело контролю податкового стану як для ФОП, так і для юридичних осіб. Саме в ньому податкова формує нарахування, фіксує сплати, бачить доходи за даними контрагентів і РРО, а також надсилає запити та повідомлення. У статті розглянемо, які розділи Електронного кабінету платника податків варто перевірити в першу чергу ФОПам і юридичним особам, на які показники звернути особливу увагу та які типові помилки найчастіше стають причиною запитів, донарахувань і штрафів з боку податкової
Податкова та фінзвітність
21.10.2026
Як подати аудиторський звіт в Електронному кабінеті, якщо PDF перевищує 5 МБ
У такому разі платник може надіслати аудиторський звіт до ДПС через меню «Листування з ДПС» частинами, дотримуючись установленого обмеження на розмір файлів. Важливо зазначити реквізити супровідного листа та надіслати всі частини послідовно в одному часовому проміжку
Кадрова робота
21.10.2026
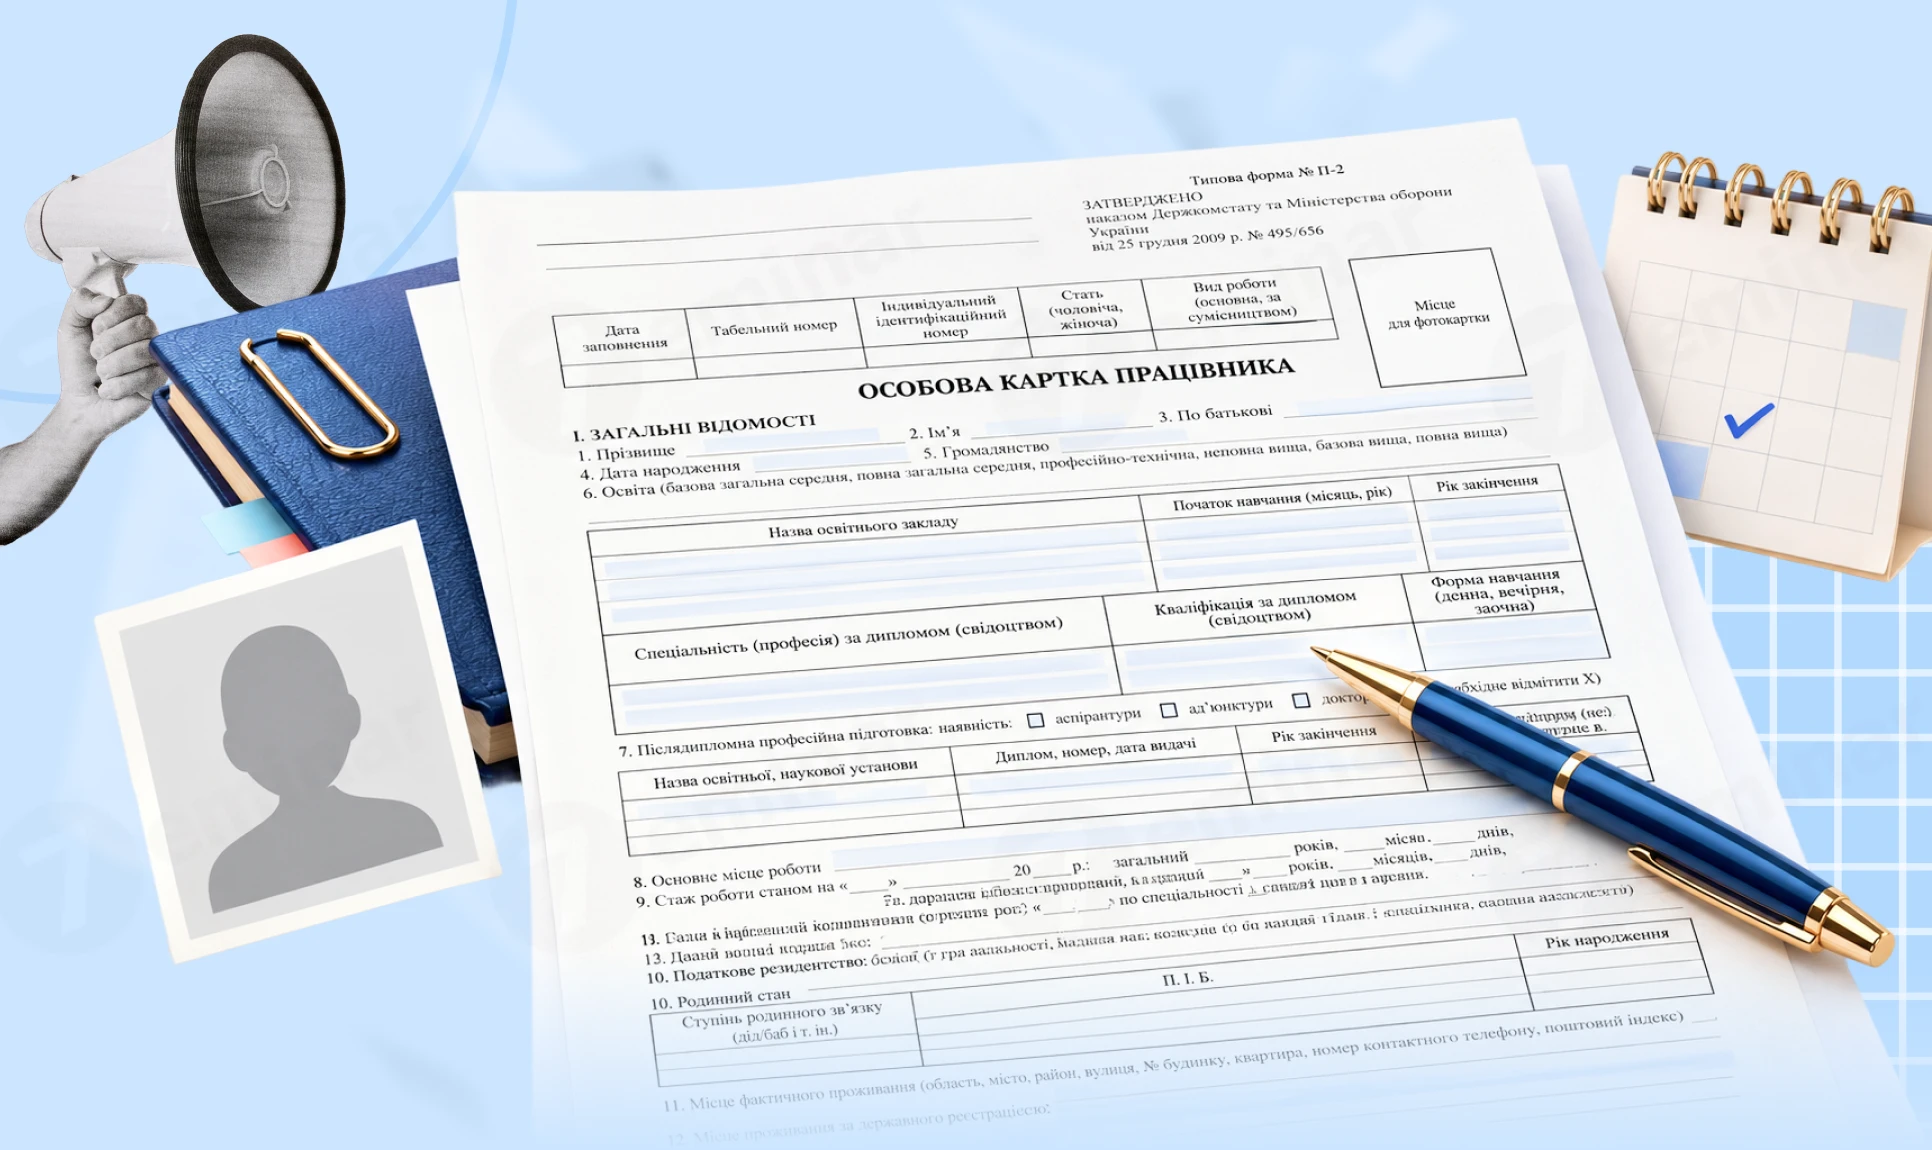
Особова картка працівника П-2: заповнення та зразок
Особова картка – це ключовий документ кадрового обліку, який роботодавці зобов’язані оформлювати на всіх працівників. Експерт пояснив: хто веде особові картки, яку форму обрати – П-2, П-2ДС чи форму держслужбовця, як правильно заповнювати кожен розділ, зокрема щодо прийняття, переведень і відпусток, скільки років потрібно зберігати особові картки та як їх архівувати
Бронювання, критичність
21.10.2026
Статус критично важливого підприємства: за які порушення його можуть скасувати
Укртрансбезпека постійно моніторить, чи дотримуються перевізники вимог для збереження статусу критично важливих для національної економіки. Якщо виявлять невідповідність критеріям або порушення правил перевезень, підприємство може втратити цей статус. Крім того, інформацію про порушення передаватимуть організаторам перевезень, які можуть розглянути питання про розірвання договорів або припинення дії дозволів
Календар бухгалтера
21.10.2026
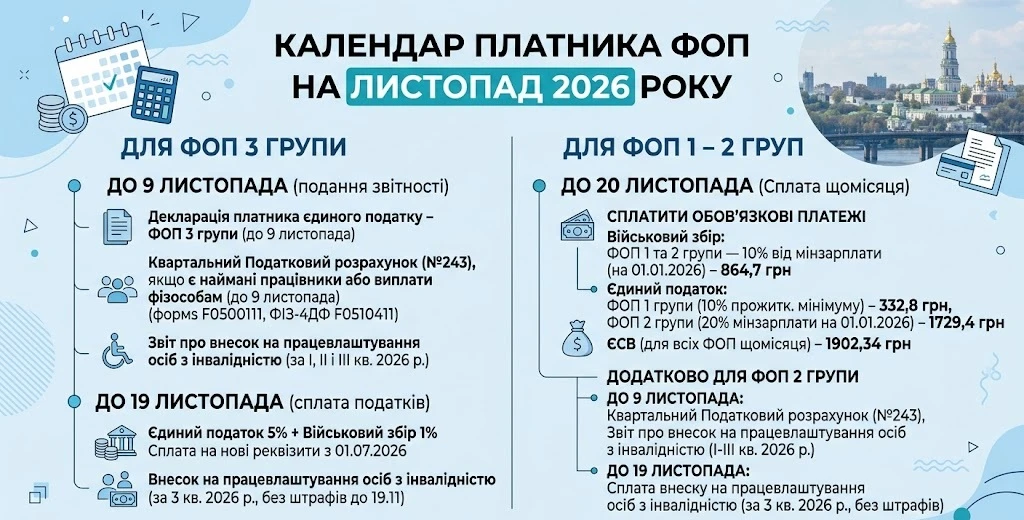
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
ФОП
21.10.2026
ФОП подав заяву на відпустку ще в червні: чому борг з ВЗ не зник і що робити
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
Календар бухгалтера
21.10.2026
До 30 жовтня: подаємо фінансову звітність за 9 місяців 2026 року до Держстату+ статті по заповненню
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Кадрова робота
21.10.2026
Колишній працівник забрав контакти клієнтів: чи може роботодавець стягнути збитки
Чи може колишній працівник забрати клієнтську базу роботодавця та переманювати клієнтів до власного бізнесу? Сам факт звільнення не забороняє людині продовжувати професійну діяльність, а клієнти мають право самостійно обирати, у кого отримувати послуги. Проте копіювання контактів із CRM, робочого телефону чи журналу записів і використання їх для власної реклами може порушувати вимоги щодо захисту персональних даних. Що робити роботодавцю в таких випадках та як себе захистити розповідає Держпраці
Особи з інвалідністю
21.10.2026
ДПС не штрафуватиме за несплату внеску на працевлаштування осіб з інвалідністю за І і ІІ квартал: які умови треба виконати
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС