


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Бухгалтерська довідка допомагає обґрунтувати проведені бухгалтерські операції. Вона необхідна у випадках, коли документів недостатньо або виникають розбіжності. У статті розглянемо, коли слід використовувати бухгалтерську довідку, якими мають бути її форма та зміст, а також надамо зразок для заповнення
Первинні документи є підставою для бухгалтерського обліку господарських операцій (ч. 1 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», далі – Закон №996).
Господарські операції відображають у бухгалтерському обліку методом їх суцільного і безперервного документування (п. 1.2 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну від 24.05.1995 №88, далі – Положення №88).
Первинний документ – документ, який містить відомості про господарську операцію (ст. 1 Закону №996).
Господарська операція – дія або подія, яка викликає зміни в структурі активів та зобов'язань, власному капіталі підприємства.
Для цілей оподаткування платники податків зобов'язані вести облік доходів, витрат та інших показників, пов’язаних з визначенням об'єктів оподаткування та/або податкових зобов'язань, на підставі первинних документів, регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов’язаних з обчисленням і сплатою податків і зборів, ведення яких передбачено законодавством (п. 44.1 Податкового кодексу України, далі – ПКУ).
Бухгалтерська довідка може бути первинним документом (листи Мінфіну від 13.12.2004 №31-04200-30-10/22823, від 21.03.2023 №41010-07-5/7607).
Виключного переліку операцій, за яких складають бухдовідку, нормативні документи не встановлюють. Фактично випадками, коли законодавство прямо відправляє до бухдовідки є:
Бухдовідку згадує Мінфін (лист від 21.03.2023 №41010-07-5/7607), як внутрішній документ, у випадку документування операцій, за якими первинні документи від контрагента «запізнюються» (так звана «запізніла первинка»):
якщо правилами документообороту на підприємстві буде визначено, що внутрішнім первинним документом для відображення господарської операції стосовно якої на момент закінчення складання регістрів бухгалтерського обліку за звітний період від контрагента у терміни, встановлені законодавством, не отримано первинного документа, може бути бухгалтерська довідка без складання іншого внутрішнього первинного документа (акта), то для цілей бухгалтерського обліку така бухгалтерська довідка може бути підставою для відображення відповідної господарської операції у бухгалтерському обліку, якщо вона містить усі обов'язкові реквізити, наведені у частині другій статті 9 Закону та пункті 2.3 Положення, у тому числі підпис особи, відповідальної за здійснення такої господарської операції.
Щоправда, вище у цьому листі натякає – краще, щоб цей документ називався акт, аби не плутати з виправленням помилок:
якщо правилами документообороту підприємства передбачена можливість відображення господарської операції, щодо якої на момент закінчення складання регістрів бухгалтерського обліку за звітний період від контрагента у терміни, встановлені законодавством, не отримано первинного документа, підставою для перенесення інформації про таку господарську операцію до регістрів бухгалтерського обліку є належним чином оформлений внутрішній первинний документ (акт), складений посадовою особою, відповідальною за приймання-відпуск товарно-матеріальних цінностей, робіт і послуг».
Також якщо потрібно підтвердити розрахунок сум, які відображаються у бухобліку і спеціального документа для цього немає, то використовують бухгалтерську довідку. Скажімо, розраховують резерв сумнівних боргів, нараховують резерв відпусток, розподіляють між звітними періодами витрати майбутніх періодів (страхування, передплату, авансовану оренду) тощо.
Наводимо типові випадки, коли можна складати бухгалтерську довідку для підтвердження сум, відображених в обліку:
Ціль використання | Нормативний документ |
Використання бухдовідки передбачено нормативним документом | |
Виправлення бухоблікових помилок минулих періодів | п. 4.6 глав. 4 Положення №88 |
Відображення податкового кредиту сформованого відовідно до п. 36 підрозд. 2 р. ХХ ПКУ (унікальна ситуація за ОЗ) | пп. «в» п. 201.11, п. 36 підрозд. 2 р. ХХ ПКУ |
Нормативними документами не передбачено використання саме бухдовідки, однак на практиці до неї часта вдаються | |
Розрахунок сум амортизації необоротних активів (частіше офорляють Відомість нарахування амортизації, а не бухдовідку) | НП(С)БО 7, НП(С)БО 8 |
Розподіл сум траспортно-заготівельних витрат, якщо їх обліковують на окремому субрахунку | п. 9 НП(С)БО 9 |
Розрахунок середньозваженої вартості запасів, якщо підприємство використовує цей метод при вибутті запасів | п. 16, 18, 19 НП(С)БО 9 |
Розрахунок торгової націнки та ціни продажу, якщо облік вибуття запасів ведуть за ціною продажу | п. 16 НП(С)БО 9 |
Розрахунок резерву сумнівних боргів | п. 8, 9 НП(С)БЛ 10 |
Визнання сум забезпечень, зокрема, резерву на виплату відпусток | п.п. 13-17 НП(С)БО 11 |
Розрахунок теперішньої вартості довгострокової заборгованості (дисконтування) та визначення амортизації дисконту | НП(С)БО 10 та НП(С)БО 11 |
Розрахунок теперішньої вартості мінімальних орендних платежів та інших платежів, пов’язаних з фінансовою орендою | п. 5 НП(С)БО 14 |
Розрахунок суми відображення доходу від цільового фінансування | пп. 16-19 НП(С)БО 15 |
Розподіл доходів та витрат майбутніх періодів між відповідними періодами | НП(С)БО 15, НП(С)БО 16 |
Розподіл загальновиробничих витрат | П.п.15,16 НП(С)БО 16 |
Нарахування відсотків за кредитами та депозитами | НП(С)БО 16, НП(С)БО 15 |
Розрахунок фінансових витрат, які підлягають капіталізації за кваліфікаційними активами | НП(С)БО 31 |
Нарахування амортизації премії (дисконту) при обліку фінінвестицій методом ефективної ставки процента | п. 10 НП(С)БО 12 |
Розрахунок курсових різниць (не є обов’язковим формування первинного документа, достатньо у регістрах) | НП(С)БО 21 |
Розрахунок доходу / витрат від купівлі-продажу валюти | НП(С)БО 16 |
Розрахунок дивідендів, що підлягають виплаті засновниками, учасниками (на основі протоколу засновників, рішення власника – якщо приватне підприємство) | |
Розрахунок середньої зарплати для лікарняних, інших виплат | |
Нарахування аліментів | |
Фіксації здійснення госпоперації у разі запізнення первинного документа від контрагента (якщо наказом про облікову політику та правилам документообігу це передбачено та врегульовано) | |
Інші випадки | |
Форма бухгалтерської довідки затверджена Методичними рекомендаціями по застосуванню регістрів бухгалтерського обліку наказом Мінфіну від 29.12.2000 №356 (далі – Методрекомендації №356).
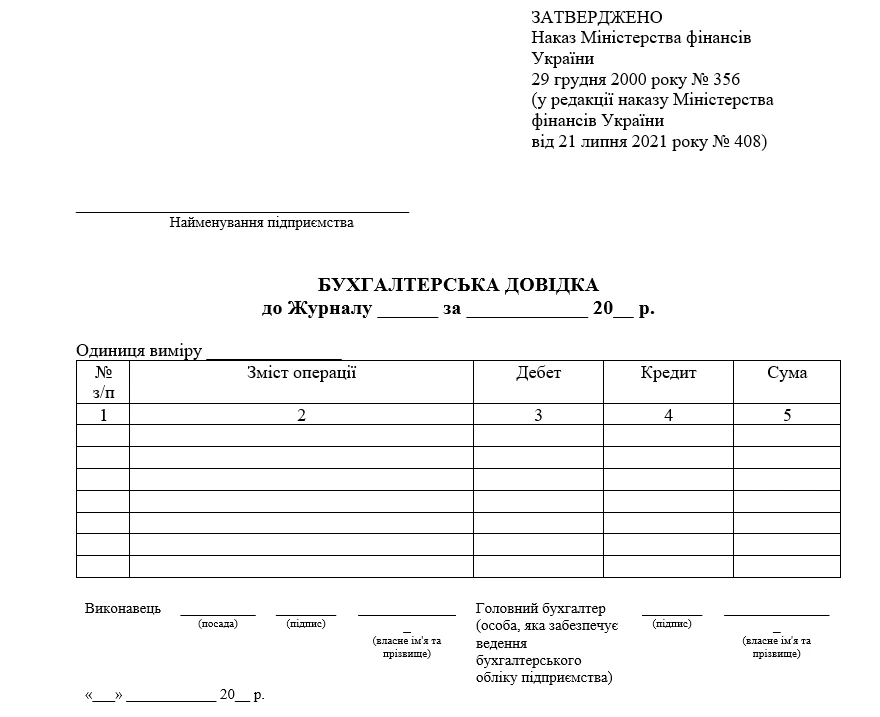
Завантажуйте шаблон та зразок Бухгалтерська довідка
Можете користуватися цією формою, а можете розробити власну. Залежно від потреб і особливостей операції форма бухдовідки може бути різною.
Мінфін у листі від 05.08.2014 №31-11410-08/23-2303/2333 зазначає:
у разі якщо господарська операція оформлюється бухгалтерською довідкою, то при її застосуванні обов'язково наводяться реквізити, передбачені Законом та Положенням» (мовиться про Закон №996 і Положення №88).
Нагадуємо, обов’язкові реквізити первинного документа (ч. 2 ст. 9 Закону №996):
Бухгалтерську довідку складають при виправленні помилок в бухобліку методом сторно, додатковою проводкою, минулорічних помилок (з коригуванням сальдо рахунка 44 та у випадках коли без коригування) (п. 4.6 Положення №88, п. 9 Методрекомендацій №356).
Довідка має наводити причину помилки, посилання на документи та облікові регістри, в яких допущено помилку, і підписується працівником, який склав довідку, та після її перевірки - головним бухгалтером (п. 4.3 Положення №88).
Ситуація: прийнято рішення щодо продажу автомобіля SKODA Superb. З метою продажу укладено угоду від 19.11.2025 № 25П та переведено автомобіль зі складу основних засобів до складу необоротних активів, утримуваних для продажу. Первісна вартість – 650 000 грн. Сума нарахованої амортизації – 75 000 грн.
Зразок бухгалтерської довідки
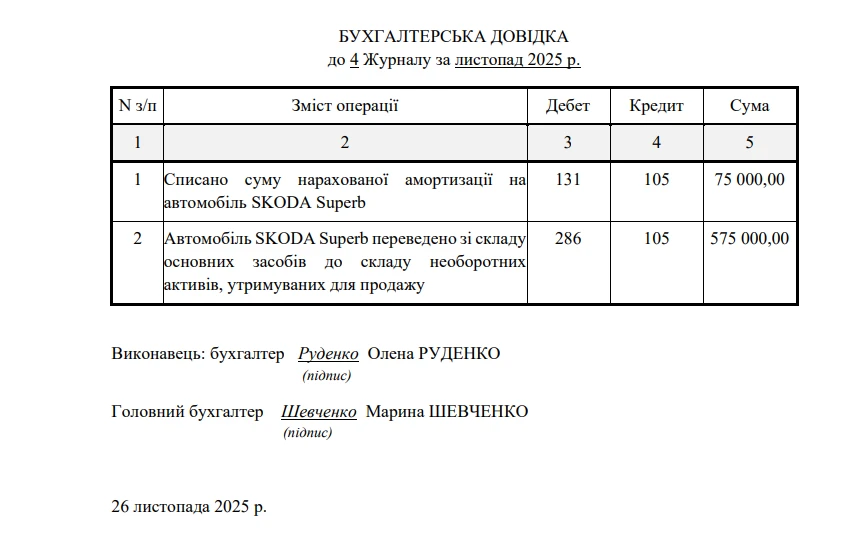
Завантажуйте шаблон та зразок Бухгалтерська довідка
Перш ніж знищувати документи, переконайтеся, що строки зберігання вже закінчились. Якщо їх не дотримаєтеся, це може обернутися відповідальністю, як для підприємства, так і для посадових осіб. Наш сервіс «Строки зберігання документів» підкаже, який мінімальний строк зберігання обраного Вами документа.
Шаблони та зразки документів:
Бухгалтерська довідка до журналу
Бухгалтерська довідка до меморіального ордера
Бухгалтерська довідка щодо виправлення помилок (ПДВ, ПнП)
Бухгалтерська довідка щодо зайво нарахованої заробітної плати
Бухгалтерська довідка про заниження суми нарахованої заробітної плати
Бухгалтерська довідка про списання безнадійної дебіторської заборгованості
Читайте більше:
Хто підписує бухгалтерські довідки: лише головбух чи ще хтось
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?

Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?

За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа

Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці

Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності

У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС

Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів

Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

У разі збільшення кількості РРО / ПРРО в місці торгівлі алкогольними напоями суб’єкт господарювання зобов’язаний здійснити доплату за ліцензію. Така доплата справляється щоквартально, рівними частинами, починаючи з кварталу, в якому було зареєстровано новий РРО/ПРРО. Плата за цей квартал нараховується у повному обсязі, незалежно від дати фактичного збільшення

ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?



