зараз в етері

Безкоштовний вебінар: Нові умови бронювання та робота під час тривоги & Штрафи від ПФУ, норматив 4% і звільнення без помилок

Чи передбачено штрафи за неподання, чи несвоєчасне подання звіту про використання МАП

Виробники та імпортери підакцизних товарів повинні щомісяця подавати звітність щодо використання акцизних марок, однак законодавство не передбачає відповідальності за її неподання чи несвоєчасне подання. Водночас у разі нестачі або неправомірного використання марок покупці несуть повну майнову відповідальність у розмірі розрахункової суми податку, що підлягав би сплаті при реалізації відповідної продукції

305

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати

Підпунктом 14.1.107 Податкового кодексу України (далі – ПКУ) визначено, що марка акцизного податку – спеціальний знак для маркування алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах, віднесений до документів суворого обліку, який підтверджує сплату акцизного податку, легальність ввезення та реалізації на території України цих виробів.


Пунктом 226.14 ПКУ визначено, що для одержання марок акцизного податку імпортер повинен подати продавцю таких марок заявку-розрахунок за формою, затвердженою центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику, документи, що підтверджують внесення плати за марки та сплату податку до відповідного бюджету.

Відповідно до абзацу четвертого п. 3 Положення про виготовлення, зберігання, продаж марок акцизного податку та маркування алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах, затвердженого постановою Кабінету Міністрів України від 27.12.2010 №1251 підприємства–виробники та імпортери алкогольних напоїв, тютюнових виробів, тютюновмісних виробів для електричного нагрівання (ТВЕН) за допомогою підігрівача з електронним управлінням і рідин, що використовуються в електронних сигаретах, подають засобами електронного зв’язку в електронній формі з дотриманням вимог Закону України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» та Закону України від 05.10.2017 №2155-VIII «Про електронні довірчі послуги» щомісяця до 8 числа продавцю марок акцизного податку для задоволення через два місяці потреби в марках таку інформацію: попередню заявку–розрахунок про потребу в марках за їх видами, реквізити документа/документів (номер, дата платіжної інструкції та сума перерахованих коштів) на перерахування плати за виготовлення марок та звіт про використання марок, придбаних у попередньому місяці.


Форма Звіту затверджена наказом Міністерства фінансів України від 15.02.2021 № 102.


Згідно із формою зазначений Звіт подається виробником (імпортером) щомісяця відповідно до вимог абзацу четвертого п. 3 Положення № 1251.


Нормами чинного законодавства не передбачено відповідальність до виробників та імпортерів алкогольних напоїв і тютюнових виробів за неподання чи несвоєчасне подання Звіту.


Разом з цим, відповідно до п. 228.8 ПКУ у разі виявлення нестачі марок акцизного податку в їх покупця (у зв’язку з їх розкраданням, знищенням, маркуванням алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах, призначених для продажу на експорт, тощо) покупці марок несуть повну майнову відповідальність у розмірі розрахункової суми податку, яка повинна бути сплачена до бюджету в разі реалізації підакцизних товарів, для маркування яких придбавалися марки акцизного податку.


Джерело: ДПС

305

1

2

1

17

1

22

7

1066

4

549

5

718

5

510

6

326

4

487

6

188

1

21

5

3153

Стаття
Заробітна плата
28.10.2026

Мінімальна заробітна плата у 2027 році

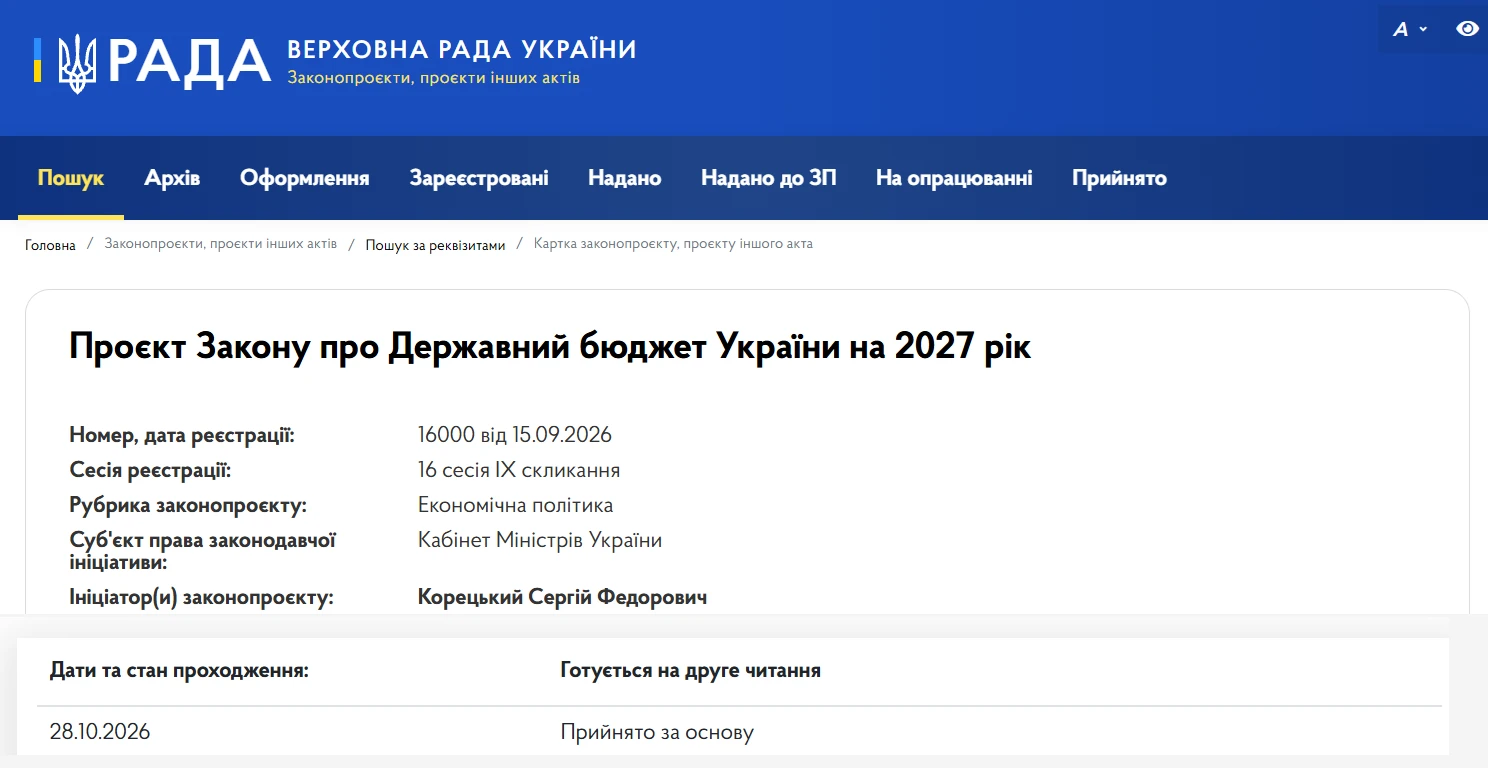
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт про Держбюджет на 2027 рік, де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Документ передбачає підвищення мінімальної заробітної плати вже з 1 січня 2027 року до 9 546 грн, що автоматично вплине на десятки важливих фінансових показників. Зміняться розміри ЄСВ, трудових штрафів, лімітів доходу для ФОП-єдинників, ставок єдиного податку та військового збору, а також порядок індексації зарплати. Водночас працівники зможуть побачити, скільки фактично отримають «на руки» після сплати податків, а роботодавці – як зростуть їхні витрати на оплату праці. Розглянемо, які ключові зміни можуть чекати бізнес і працівників у 2027 році

основне зображення для Мінімальна заробітна плата у 2027 році
7

11349

10

28511

5

238

4

279

ФОП
28.10.2026

ФОП у 2027 році: скільки доведеться платити єдиного податку та який буде ліміт доходу

28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Згідно законопроєкту передбачено мінзарплату на рівні 9546 грн і прожитковий мінімум для працездатних осіб – 3691 грн вже з 1 січня 2027 року. Саме від цих показників залежать ставки єдиного податку для ФОП, граничні ліміти доходу для перебування на спрощеній системі, а також розмір військового збору для підприємців. У разі затвердження таких показників підприємцям доведеться працювати за новими фінансовими орієнтирами вже з початку 2027 року. Розглянемо, якими можуть бути ставки єдиного податку, ліміти доходу та військовий збір для ФОП

основне зображення для ФОП у 2027 році: скільки доведеться платити єдиного податку та який буде ліміт доходу
4

1266

3

134

5

1346

4

388