ФОП 2 група уклав договір комісії з фізичною особою – громадянином США, який має український ідентифікаційний код. За договором, ФОП бере на реалізацію елементи декору (статуетки преміум-класу) та продає їх через ПРРО за готівку в роздрібному магазині. Наприкінці місяця, якщо продукція реалізована, ФОП отримує винагороду. Наприклад, з реалізованих 20 тис. грн комісійна винагорода 3 тис. грн.
У податківців запитали:
Чи потрібно відображати виплачені доходи фізичній особі у формі 4ДФ?
Згідно з пп. 170.10.1 Податкового кодексу України (далі – ПКУ), доходи з джерелом їх походження в Україні, що нараховуються (виплачуються, надаються) на користь нерезидентів, оподатковуються за правилами та ставками, визначеними для резидентів (з урахуванням особливостей, визначених деякими нормами розділу ІV Кодексу для нерезидентів).
Відповідно до пп. 170.10.3 ПКУ, у разі якщо доходи з джерелом їх походження в Україні виплачуються нерезиденту резидентом - юридичною або самозайнятою фізичною особою, такий резидент вважається податковим агентом нерезидента щодо таких доходів. Під час укладення договору з нерезидентом, умови якого передбачають отримання таким нерезидентом доходу з джерелом його походження в Україні, резидент зобов’язаний зазначити в договорі ставку податку, що буде застосована до таких доходів.
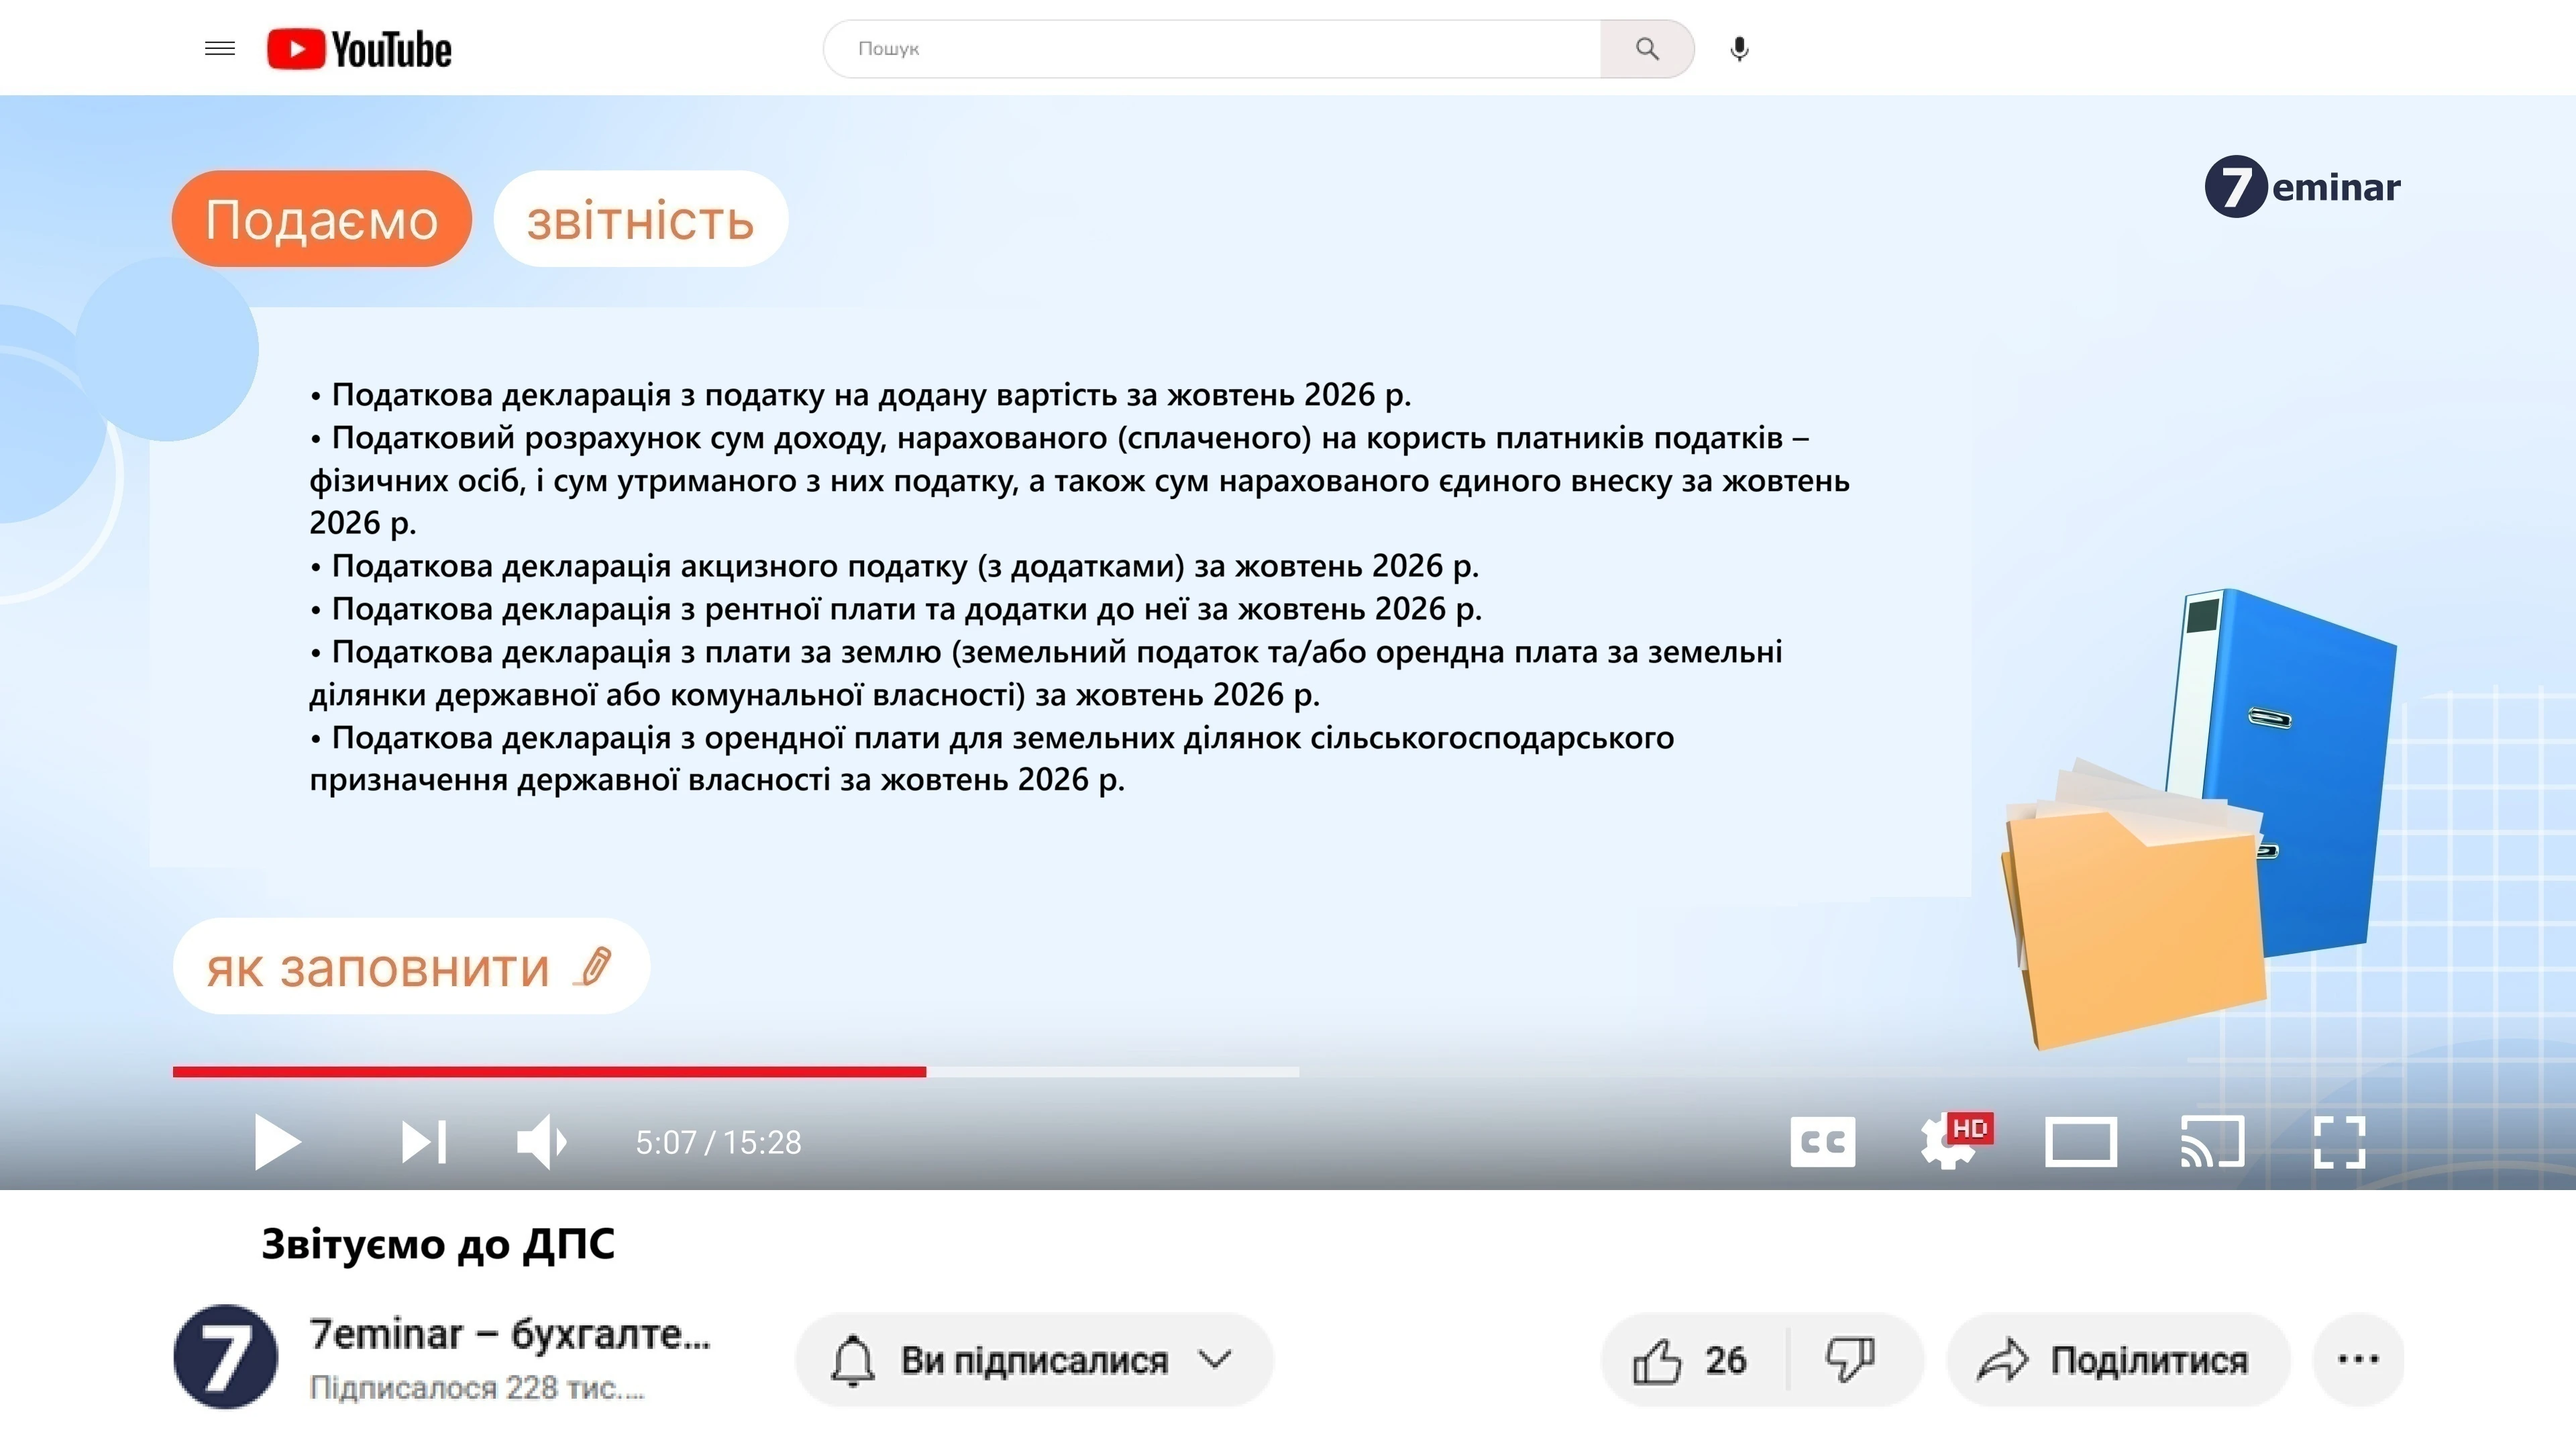
Особи, які відповідно до ПКУ мають статус податкових агентів, та платники єдиного внеску зобов’язані подавати у строки, встановлені ПКУ для податкового місяця, податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, до контролюючого органу за основним місцем обліку (пп. «б» п.176.2 ПКУ).
Наказом Міністерства фінансів України від 13.01.2015 №4 із змінами та доповненнями затверджені форма Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску (далі – Розрахунок) та Порядок заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску (далі – Порядок).
Згідно з п. 4 розділу IV Порядку в додатку 4 «Відомості про суми нарахованого доходу, утриманого та сплаченого податку на доходи фізичних осіб та військового збору» (далі – додаток 4ДФ) до Розрахунку у графі 6 «Ознака доходу» зазначається ознака доходу, наведена у розділі 1 «Довідник ознак доходів фізичних осіб» додатка 2 до Порядку.
Довідником ознак доходів фізичних осіб визначено, що інші доходи відображаються в додатку 4ДФ до Розрахунку за ознакою доходу «127».
Враховуючи викладене, фізична особа – підприємець при нарахуванні (виплаті) на користь фізичної особи – нерезидента доходу від продажу елементів декору (статуетки преміум-класу) зобов’язаний відобразити такий дохід у додатку 4 ДФ до Розрахунку за ознакою доходу «127».