

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Статистичні звіти
16.02.2026
Звіт за формою №1-екологічні витрати (річна): інструкція подання та заповнення
З’ясуємо кому, в які строки та спосіб звітувати за формою №1-екологічні витрати (річна). Також підкажемо, як заповнити Звіт про витрати на охорону навколишнього природного середовища і що буде за його неподання
Хто подає Звіт за формою №1-екологічні витрати (річна)
Річний Звіт про витрати на охорону навколишнього природного середовища за формою №1-екологічні витрати (далі – Звіт) подають суб’єкти господарювання – юридичні особи (підприємства) всіх видів економічної діяльності, незалежно від розміру, організаційно-правової форми господарювання та підпорядкування, які здійснюють витрати на охорону навколишнього природного середовища.
Йдеться про види діяльності підприємств, головною метою яких є запобігання, скорочення чи ліквідація забруднення навколишнього природного середовища.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
В які строки подає Звіт за формою №1-екологічні витрати (річна)
Звіт подають щороку не пізніше 28 лютого.
Якщо цей день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт за формою №1-екологічні витрати (річна)
Підприємства подають форму №1-екологічні витрати (річна) до територіального органу державної статистики.
Яка відповідальність за неподання Звіту за формою №1-екологічні витрати (річна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу України про адміністративні правопорушення (далі – КпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за встановленою формою, чи із запізненням посадовим особам юрособи загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КУпАП)
Форма, за якою звітують про витрати на охорону навколишнього природного середовища
З 1 січня 2025 року подавайте Звіт за формою, затвердженою наказом Держстату від 04.04.2024 №81.
Завантажити бланк: Звіт про витрати на охорону навколишнього природного середовища. Форма № 1-екологічні витрати (річна).
Який порядок заповнення Звіту за формою №1-екологічні витрати (річна)
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 27.06.2025 №19.1.2-12/28-25 (далі – Роз'яснення).
Підставою для заповнення форми №1-екологічні витрати є дані первинної облікової документації та бухгалтерського обліку щодо витрат на охорону навколишнього природного середовища.
При цьому до показників Звіту щодо витрат на охорону навколишнього природного середовища не враховують:
- податок на додану вартість;
- витрати на заходи та види діяльності, що сприятливо впливають на навколишнє природне середовище, але слугують іншим цілям, ніж охорона навколишнього природного середовища, тобто на види діяльності, які, незважаючи на користь для довкілля, передовсім, задовольняють технічні потреби або внутрішні вимоги гігієни або безпеки підприємства;
- витрати на використання природних ресурсів (наприклад, водопостачання);
- витрати на амортизацію;
- екологічні податки, штрафи, пені за порушення природоохоронного законодавства, компенсаційні збори за шкоду, завдану навколишньому природному середовищу.
Важливо! Показники форми (одиниця вимірювання – тисяч гривень) зазначайте з одним знаком після коми
Усі показники Звіту слід заповнювати. Якщо певних показників немає (наприклад, відсутні витрати на послуги з утилізації небезпечних відходів), у формі №1-екологічні витрати проставляйте прочерки у відповідних рядках (графах).
Звіт містить чотири розділи, показники яких заповнюють загалом за рік. Розглянемо особливості заповнення кожного з них.
Розділ I. Капітальні інвестиції на охорону навколишнього природного середовища
Цей розділ включає інформацію щодо фактично освоєних (використаних) у звітному році обсягів капітальних інвестицій на охорону навколишнього природного середовища за рахунок передбачених чинним законодавством джерел фінансування (графи 2, 3, 4 Звіту) та напрямами природоохоронних витрат (рядки 111–900 Звіту).
Графа 1 має містити дані щодо фактично освоєних (використаних) обсягів капітальних інвестицій з метою охорони навколишнього природного середовища. До таких капінвестицій належать інвестиції в нові та існуючі матеріальні та нематеріальні активи, здійснені на обладнання, технічне оснащення, будівництво природоохоронного призначення, зокрема, інвестиції на будівництво нових, розширення, реконструкцію, реставрацію, технічне переобладнання діючих об'єктів, капітальний ремонт і придбання обладнання природоохоронного призначення довгострокового користування.
При цьому до графи 1 не включайте дані щодо:
- витрат на придбання активів з метою їх подальшого перепродажу;
- вартості активів, отриманих на безоплатній основі;
- авансових платежів для фінансування будівництва та придбання обладнання;
- витрат на технічне обслуговування та поточні ремонти;
- витрат на придбання обладнання та устаткування (яке потребує монтажу), що міститься на складі й у звітному році не передане в монтаж;
- витрат на придбання обладнання й устаткування (яке не потребує монтажу), що не введено в експлуатацію у звітному році.
Наводьте також:
- у графі 2 – обсяги освоєних (використаних) інвестицій за рахунок власних коштів підприємства, організації, а також кредитів банків (іноземних і вітчизняних) і позик;
- графі 3 – обсяги освоєних (використаних) інвестицій за рахунок коштів державного та місцевого бюджетів;
- графі 4 – обсяги освоєних (використаних) інвестицій за рахунок коштів міжнародних фондів, міжнародних благодійних організацій, міжнародної невідплатної допомоги, яка не призводить до виникнення або погашення фінансових вимог (добровільні пожертвування, спонсорська допомога та благодійництво тощо);
На замітку! Дані графи 1 розділу І можуть дорівнювати сумі даних граф 2, 3, 4 або бути більшими, ніж їх сума, з огляду на наявність інших джерел фінансування (надходження коштів від вітчизняних благодійних організацій на охорону навколишнього природного середовища тощо), які окремо у формі не відображено та дані щодо яких уключено безпосередньо до графи 1
- графі 5 – обсяги інвестицій у капітальний ремонт, тобто витрати, пов’язані з поліпшенням об’єкта природоохоронного призначення, що призводить до збільшення майбутніх економічних вигід, первинно очікуваних від використання об’єкта, на суму яких збільшується первісна вартість основних засобів (будівель, споруд, машин і обладнання, транспортних засобів тощо). Цей показник не включає витрати на технічне обслуговування та поточні ремонти активів.
Докладніше, які саме капітальні інвестиції на заходи за напрямами природоохоронних витрат слід відображати у рядках 111–900, наведено в Роз’ясненні. Якщо коротко, то відображайте:
- у рядках 111−140 – обсяги капітальних інвестицій на діяльність у сфері охорони атмосферного повітря, попередження змін клімату та захисту озонового шару, які відносять до природоохоронних лише за умови, якщо такі об'єкти (устаткування) за своїм прямим призначенням є санітарними (забезпечують зниження викидів забруднюючих речовин в атмосферне повітря). Причому ці рядки не включають дані щодо:
- витрат, основною метою яких є зменшення витрат виробництва (наприклад, енергозбереження);
- витрат на газоочисне устаткування та обладнання, яке є елементом технологічної схеми та призначене для одержання запланованої продукції та відповідного прибутку (очищення газів, які відходять від реакторів при виробництві сажі на підприємствах технічного вуглецю; очищення газів, які відходять від руднотермічних печей при виробництві жовтого фосфору на фосфорних підприємствах; очищення газів, що відходять від печей «киплячого шару» при виробництві сірчаної кислоти на хімічних підприємствах тощо);
- витрат на діяльність сірчанокислотних й інших цехів (з технологічними газопиловловлювальними установками та системами подвійної абсорбції та подвійного контактування), призначених для отримання запланованої продукції з газів, що відходять, на заводах кольорової та чорної металургії, хімічної та нафтохімічної промисловості, енергетики та інших галузей; пристроїв зі збору сухої золи тощо;
- газовідводів (повітропроводів), димососів (вентиляторів) димових труб, систем вентиляції та кондиціювання, які призначені для створення нормальних санітарно-гігієнічних умов на робочих місцях, санітарно-захисних зон тощо, оскільки вони є складовими елементами технологічних схем, промислової санітарії, благоустрою;
- рядках 210–260 – обсяги капітальних інвестицій на діяльність з охорони навколишнього природного середовища, пов'язану зі скороченням скидання стічних вод у внутрішні поверхневі водойми та море, а також із забором й очищенням стічних вод;
- рядках 310–360 – обсяги капітальних інвестицій на діяльність з охорони навколишнього природного середовища, що здійснюєте з метою запобігання утворенню відходів і зменшення їх шкідливого впливу на навколишнє середовище. Ідеться про заходи поводження з відходами, у т. ч. з низькорадіоактивними відходами, прибирання вулиць та збір сміття в громадських місцях. Натомість до рядків 310–360 не включайте дані щодо високорадіоактивних відходів (оскільки рядок 720 містить ці дані), вторинної сировини, послуг із прибирання снігу;
- рядках 410–460 – обсяги капітальних інвестицій на діяльність з охорони навколишнього природного середовища, що здійснюється з метою захисту та відновлення ґрунтів, підземних і поверхневих вод;
- рядках 511–540 – обсяги капітальних інвестицій на діяльність з охорони навколишнього природного середовища, пов'язану з контролем, зниженням і ліквідацією шумового та вібраційного впливів транспортного та промислового походження на навколишнє природне середовище. Не включайте сюди дані про заходи боротьби із шумом і вібрацією з метою охорони робочих місць (заходи з охорони праці);
- рядках 610–640 – обсяги капітальних інвестицій на діяльність з охорони навколишнього природного середовища, пов'язану зі збереженням біорізноманіття та охороною природних територій, зокрема охороною, відтворенням і відродженням видів фауни та флори, а також відновленням, реабілітацією та наданням первісної форми порушеним ареалам з метою посилення їхніх природних функцій; збереженням генетичної спадщини, відтворенням зруйнованих екосистем. Не включайте до них дані про діяльність з охорони та відновлення історичних пам'ятників чи ландшафтів, що переважно були створені штучно;
- рядках 710–740 – обсяги капітальних інвестицій на діяльність з охорони навколишнього природного середовища, що спрямовуєте на обмеження або ліквідацію радіаційного впливу на екосистеми, на подолання негативних наслідків радіаційного забруднення з будь-якого джерела, поводження з високорадіоактивними відходами. Не включайте сюди діяльність, пов'язану з охороною праці, захистом об’єктів атомної енергетики від терористичних атак, а також заходи поводження з низькорадіоактивними відходами, оскільки ці дані відобразили за кодами рядків 320−333 Звіту;
- рядках 810–880 – обсяги капітальних інвестицій на діяльність, пов'язану з виконанням науково-дослідних і дослідно- конструкторських робіт у сфері охорони навколишнього природного середовища, які включають:
- виявлення й аналіз джерел забруднення, механізмів розсіювання забруднюючих речовин у навколишньому середовищі та їх впливу на біологічні види та біосферу;
- розробку методів запобігання та ліквідації усіх форм забруднення; розробку обладнання та приладів для вимірювання й аналізу рівня забруднення.
Не включайте сюди дані про витрати на науково-дослідні роботи у сфері раціонального використання природних ресурсів;
- рядку 900 – обсяги капітальних інвестицій на інші види діяльності, пов'язані з охороною навколишнього природного середовища, які включають:
- загальне керівництво та управління;
- освіту, професійну підготовку та інформаційне забезпечення;
- діяльність, не визначену на рівні напряму природоохоронних витрат (рядка форми), яка пов'язана з витратами на основні засоби природоохоронного призначення, що стосуються кількох напрямів природоохороних витрат та не можуть бути розподілені між конкретними напрямами (рядками 111–880 Звіту).
На замітку! Підприємства, які сплатили кошти іншим підприємствам за послуги, пов’язані з прийняттям та очищенням зворотних вод та за поводження з відходами, а також підприємства, які отримали кошти за надання цих екологічних послуг іншим підприємствам, відображають ці кошти лише в розділі ІІІ Звіту
Розділ ІІ. Поточні витрати на охорону навколишнього природного середовища
У цьому розділі відображайте інформацію щодо поточних (матеріальних) витрат, які пов’язані зі здійсненням заходів з охорони навколишнього природного середовища у звітному році за рахунок передбачених чинним законодавством джерел фінансування (графи 2, 3, 4 Звіту) та напрямами природоохоронних витрат (рядки 111–900 Звіту).
А саме до цього розділу вносьте інформацію стосовно поточних витрат на охорону навколишнього природного середовища, до яких належать:
- витрати на утримання, технічне обслуговування, експлуатацію, експертне обстеження основних засобів природоохоронного призначення, зазначених у пунктах 8, 18, 26, 38, 46, 57, 63, 69 розділу IІ Роз’яснень;
- витрати на вимірювання рівня забруднення та моніторинг стану навколишнього природного середовища;
- витрати на виконання науково-дослідних та дослідно-конструкторських робіт у сфері охорони довкілля;
- витрати на адміністративну, управлінську діяльність у галузі охорони навколишнього природного середовища;
- витрати на підготовку та узгодження дозвільної документації в галузі охорони навколишнього природного середовища;
- витрати на розробку природоохоронних заходів, інформаційно-просвітницьку роботу в галузі охорони навколишнього природного середовища (підготовку та розповсюдження доповідей, пресрелізів тощо);
- витрати на навчання, здобуття освіти, підвищення кваліфікації, участь у нарадах щодо обміну досвідом у сфері охорони довкілля тощо.
Докладніше – див. у Роз'ясненні.
За неможливості розподілити загальні витрати на виконання різних робіт природоохоронної діяльності, зокрема витрат на очищення стічних вод та утримання каналізації, такі витрати можна розподілити між роботами розрахунковим шляхом.
Розділ ІІІ. Спеціалізовані екологічні послуги
Тут відображайте інформацію щодо спеціалізованих екологічних послуг (послуг природоохоронного призначення), до яких належить діяльність щодо відведення та очищення стічних вод, збирання, вивезення, оброблення, знищення та розміщення відходів.
У графі 1 наводьте дані про кошти, отримані від іншого підприємства за реалізовані (надані) йому спеціалізовані екологічні послуги щодо відведення, очищення стічних вод, обслуговування каналізаційних систем (рядок 2001) та збирання, вивезення, оброблення, знищення, розміщення відходів (рядок 2002). Обсяг реалізованих за межі підприємства послуг визначайте за ціною продажу наданих послуг, що зазначена в оформлених як підстава для розрахунків із замовниками документах.
Зважте, що графа 1 не включає дохід, одержаний:
- від проведення технічного контролю, лабораторних аналізів, випробувань тощо;
- продажу відходів;
- від суми отриманих субсидій та дотацій на виробництво.
Якщо підприємство отримало кошти за спеціалізовані екологічні послуги (графа 1), то витрати, пов’язані з їх наданням (виробництвом), розглядають як поточні витрати на охорону навколишнього природного середовища цього підприємства (розділ ІІ Звіту).
Графа 2 має містити дані про кошти, сплачені іншому підприємству за отримані від нього спеціалізовані екологічні послуги щодо відведення, очищення стічних вод, обслуговування каналізаційних систем (рядок 2001) та збирання, вивезення, оброблення, знищення, розміщення відходів (рядок 2002). Дані про сплату коштів іншому підприємству за отримані послуги з інших видів природоохоронної діяльності, крім спеціалізованих екологічних послуг, зазначених у рядках 2001, 2002 розділу IІІ Звіту, відображені як поточні витрати на охорону навколишнього природного середовища цього підприємства у розділі ІІ Звіту.
Розділ IV. Реалізація побічної продукції, отриманої при здійсненні природоохоронних заходів
До цього розділу включайте інформацію про вартість реалізованої у звітному році побічної продукції, яка утворюється під час здійснення підприємством таких природоохоронних заходів:
- очищення відхідних газів (рядок 3001) – теплової енергії, отриманої у результаті очищення димових газів; сірки, отриманої у результаті глибокого очищення відхідних газів, для по дальшого використання у виробництві сірчаної кислоти або елементарної сірки тощо;
- очищення стічних вод (рядок 3002) – теплової та електричної енергії, отриманої за рахунок тепла, що виділяється при спалюванні осаду (шламу), що утворився у результаті очищення стічних вод; золи, отриманої при спалюванні шламу, для використання у сільському господарстві чи будівництві; сировини, отриманої у результаті глибокого очищення стічних вод, для виробництва кормів тощо;
- переробка відходів (рядок 3003) – гранульованого шлаку, виробленого у результаті переробки відходів доменного шлаку;
- доменного відвального шлаку, що утворюється в печах під час роботи із залізовмісними матеріалами; сталеплавильного шлаку, що утворюється під час конверсії гарячого металу з доменної печі в основний кисневий конвертер тощо.
При цьому графа 1 зазначеного розділу не включає дохід, отриманий від інших, ніж діяльність з охорони навколишнього природного середовища, видів діяльності. Ідеться, зокрема, про дохід від продажу утворених у процесі виробництва відходів і бракованих матеріалів, власних або придбаних металевих і неметалевих відходів (металобрухту, макулатури тощо), які не піддавалися додатковій механічній, хімічній, термічній обробці, у результаті якої вони можуть бути безпосередньо використані для виробництва нових виробів (навіть якщо зібрані відходи піддано чищенню, сортуванню, пакуванню).
Як виправляти помилки у Звіті за формою №1-екологічні витрати (річна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України від 16.08.2022 №2524-IX «Про офіційну статистику» (п. 4 ч. 1 ст. 17) (далі – Закон №2524);
- Положення про Державну службу статистики України, затвердженого постановою Кабміну від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт за формою №1-екологічні витрати (річна)
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону №2524).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №1-екологічні витрати (річна) передбачений код шаблону S1100115, чинний зі звіту за 2024 рік.
Читайте більше:
Типові помилки під час заповнення статистичної звітності
Шаблони та зразки документів:
ЄСВ
05.09.2026
Квіти працівнику до дня народження: ЄСВ 22% чи 8,41% для працівника з інвалідністю
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
Перевірки, штрафи
05.09.2026
Податкова перевірка за 2020–2022 роки: чи має ДПС право перевірити ТОВ у 2026 році
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Заробітна плата
05.09.2026
Оклад директора нижчий за зарплату ІТ-спеціалістів: чи є порушення у 2026 році
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
Е-сервіс
05.09.2026
Навчальний рік 2026-2027: 7 правил кібергігієни для школярів і студентів
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Медицина
05.09.2026
10 людей з одним діагнозом – 10 різних потреб: як працює індивідуальна реабілітація
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Сільгоспдіяльність
05.09.2026
Зернові рукави для аграріїв: заявки приймають до 13 вересня через ДАР
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
Державний нагляд
05.09.2026
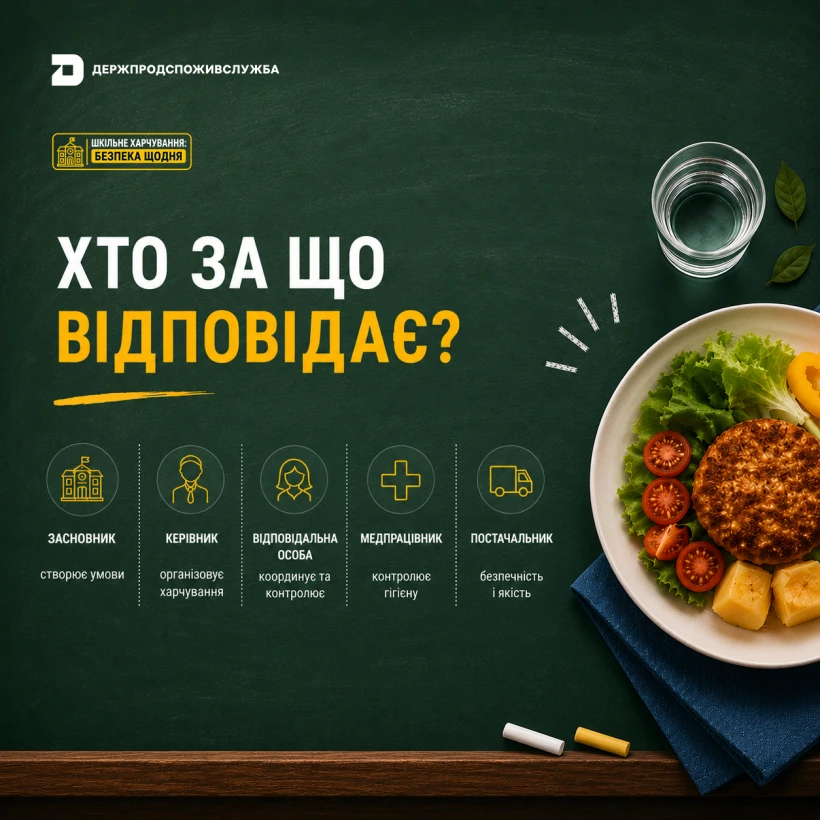
Від постачальника до тарілки: хто відповідає за безпеку шкільного харчування у 2026 році
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Документообіг, первинні документи
05.09.2026
Встановлення факту смерті на ТОТ: хто може звернутися до суду та які докази потрібні у 2026 році
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
ПДВ
04.09.2026
Капремонт гуртожитку за бюджетні кошти: коли діє ПДВ-пільга у 206 році
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
ЄСВ
04.09.2026
Розрахунок роботодавцем єдиного внеску працівнику, який працює неповний робочий день
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кадрова робота
04.09.2026
Топ–10 глобальних змін у новому Трудовому кодексі: чого очікувати працівникам та роботодавцям
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
Календар бухгалтера
04.09.2026
Що потрібно зробити ФОП у вересні 2026 року: ключові дати для всіх систем оподаткування
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Форма №20-ОПП
04.09.2026
Об’єкт оподаткування відчужено протягом 10 днів після придбання: чи потрібно подавати 20-ОПП
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
Державний нагляд
04.09.2026
Новий формат CRS з 2027 року: додано нові інформаційні поля про рахунки
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
Акцизний податок
04.09.2026
Припинення реалізації: як правильно заповнити заяву для анулювання реєстрації платника акцизного податку
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податок на майно
04.09.2026
29 чи 30 число: який день є дедлайном для сплати податку на нерухомість юрособами
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Створення суб'єкта, зміни
04.09.2026
Структура власності ТОВ у 2026 році: як визначити КБВ у складному ланцюгу володіння
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
ПДВ
04.09.2026
ФОП-платників ПДВ можуть перевести на квартальну звітність та інші зміни: проєкт від Мінфіну
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ