


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Статистичні звіти
20.04.2026
Звіт про вантажоперевезення за формою №51-вант (два рази на рік): інструкція заповнення
З’ясуємо кому із підприємців, в які строки та спосіб звітувати за формою №51-вант. Також підкажемо, як заповнити статзвіт – Обстеження фізичної особи – підприємця, що здійснює вантажні автомобільні перевезення на комерційній основі. Зорієнтуємо у розмірах штрафів за неподання цього звіту
Хто подає Звіт про вантажоперевезення за формою №51-вант (два рази на рік)
Обстеження фізичної особи – підприємця, що здійснює вантажні автомобільні перевезення на комерційній основі, за формою №51-вант (два рази на рік) (далі – Звіт) подають винятково підприємці, як на загальній, так і на спрощеній системі оподаткування.
Ідеться про ФОП, які здійснюють діяльність за кодами КВЕД:
- 49.41 «Вантажний автомобільний транспорт»;
- 49.42 «Надання послуг перевезення речей (переїзду)».
В які строки подає Звіт про вантажоперевезення за формою №51-вант
Звіт подають два рази на рік не пізніше:
- 25 квітня;
- 25 жовтня.
Якщо відповідний день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт про вантажоперевезення за формою №51-вант (два рази на рік)
Підприємці подають форму №51-вант (2 рази на рік) до органу державної статистики за своїм місцезнаходженням, тобто за місцем державної реєстрації.
Яка відповідальність за неподання форми №51-вант (два рази на рік)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Порада! Ознайомтеся також із матеріалом «Штрафи за статистику: що загрожує ФОПам, які не подають звітність»
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КУпАП)
Форма, за якою ФОП звітує про вантажоперевезення
З 1 січня 2025 року подавайте Звіт за формою, затвердженою наказом Держстату від 09.04.2024 №105.
Завантажити бланк: Обстеження фізичної особи – підприємця, що здійснює вантажні автомобільні перевезення на комерційній основі. Форма №51-вант (два рази на рік)
Який порядок заповнення Звіту про вантажоперевезення за формою №51-вант (два рази на рік)
Форма №51-вант (2 рази на рік) включає інформацію про роботу підприємця – власника вантажного автомобіля, який здійснює комерційні перевезення вантажів (за плату). Натомість у Звіті не показують інформацію щодо перевезення вантажів для власних потреб.
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 14.06.2019 №19.1.2-12/23-19 (далі – Роз'яснення).
На замітку! Хоч Обстеження подають двічі на рік, зазначайте у ньому лише дані щодо роботи ФОПа протягом тижня та на одному транспортному засобі
Щодо вантажопідйомності автомобіля відображайте числа з одним десятковим знаком після коми, щодо показників розділу 1 граф 5, 6 – цілі числа.
За відсутності даних у відповідних рядках (графах) форми проставляйте прочерки.
Звіт складайте на підставі:
- укладених відповідно до чинного законодавства договорів між фізичною особою – підприємцем (перевізником) і юридичною або фізичною особою (замовником або посередником) про перевезення вантажів (письмовий чи усний);
- будь-яких супровідних документів на вантаж, що перевозите (товарно-транспортні накладні, накладні тощо);
- реєстраційних документів щодо відомостей про автотранспортний засіб (марка), наявність причепа та їх вантажопідйомність.
Насамперед у Звіті ФОП зазначає порядковий номер транспортного засобу, що експлуатує (приклад див. у Роз'ясненні).
У разі якщо одна підприємець має інформацію більше ніж за один транспортний засіб, у кожній формі №51-вант (2 рази на рік) зазначає умовний порядковий номер транспортного засобу.
Важливо! Кількість форм №51-вант (2 рази на рік) відповідає кількості транспортних засобів ФОПа. Тому, форми містять дані про кожний транспортний засіб окремо
При цьому у Звіті ФОП не вказує реєстраційний номер транспортного засобу.
Розділ «Обсяг перевезених вантажів за тиждень, що обстежується» має містити відомості про вантажні перевезення за всі дні тижня окремо. Якщо підприємець працює неповний робочий тиждень, то зазначає інформацію тільки про ті дні, в які здійснював перевезення, в інших – прочерк. Інформацію про кожну поїздку ФОП фіксує в окремому рядку.
Показник «Маршрут» передбачає наведення інформації про перевезення вантажів як на міжміському, так і на міжнародному сполученнях.
У графах 2 «пункт відправлення» та 3 «пункт прибуття» слід зазначати назву міст і областей, між якими ФОП виконує перевезення (наприклад, м. Київ – с. Баришівка Київської області) або у випадку міжнародних перевезень – назви держав та міст, між якими виконує перевезення.
Інформація про міжнародні рейси має містити короткий опис маршруту:
- державу, звідки і куди перевозиться вантаж;
- вагу вантажу;
- відстань перевезень – загальний пробіг (до пункту розвантаження).
Якщо тривалість міжнародних або міжобласних перевезень довше тижня обстеження, інформація у формі матиме опис рейсів, які розпочаті на тижні обстеження, до їх повного закінчення. Інформацію про рейс, який розпочатий до тижня обстеження і продовжується на тижні обстеження (тобто незакінчений), у Звіті не враховуйте.
Наведемо приклад. Тиждень обстеження з 8 по 14 квітня. Автомобіль вирушив у міжнародний рейс до Німеччини 3 квітня, і вантаж розвантажено в Німеччині 9 квітня. Цей рейс у формі ФОП не враховує, оскільки рейс розпочався до тижня обстеження. У наступний рейс автомобіль вирушить з Німеччини в Україну 12 квітня і розвантажиться в Україні 18 квітня, при цьому маршрут проходить через Польщу і Білорусь. Такий рейс ФОП відображає до його закінчення:
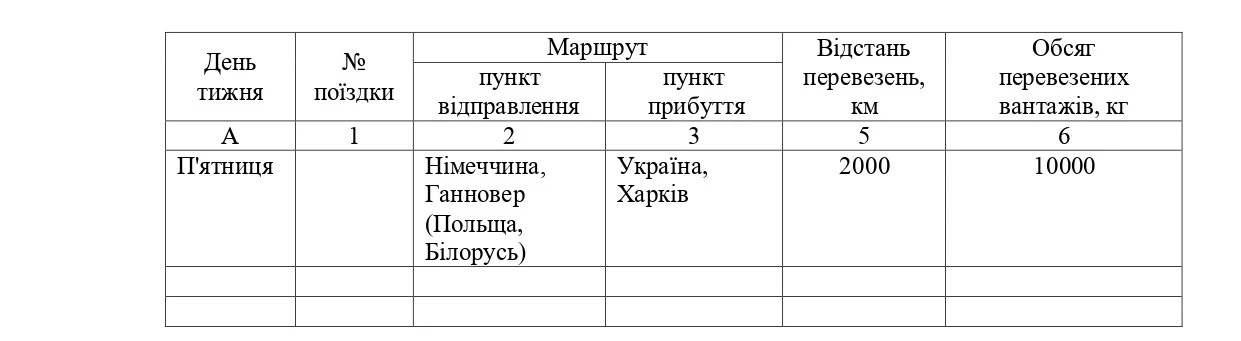
У графі 4 підприємець зазначає інформацію про відстань перевезень (км), визначену за показниками спідометра (від моменту завантаження до моменту повного розвантаження автомобіля).
У графі 5 ФОП відображає інформацію про обсяг перевезених вантажів (кг) з урахуванням ваги контейнера, піддонів та іншої тари. Якщо точна вага вантажу не визначена, можна вказати оцінку ваги.
Як виправляти помилки у Звіті за формою №51-вант (два рази на рік)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України від 16.08.2022 №2524-IX «Про офіційну статистику» (п. 4 ч. 1 ст. 17) (далі – Закон №2524);
- Положення про Державну службу статистики України, затвердженого постановою КМУ від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт про вантажоперевезення за формою №51-вант (два рази на рік)
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону№2524).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №51-вант (два рази на рік) передбачений код шаблону S1605312, чинний зі звіту за I півріччя 2025 року.
Читайте більше:
Штрафи за статистику: що загрожує ФОПам, які не подають звітність
Кабінет респондента від Держстату: як зареєструватися
Шаблони та зразки документів:
Е-сервіс
14.09.2026
Бізнес може добровільно повідомити ДПС про знищене або пошкоджене майно: запущено новий сервіс
Бізнес, який втратив, знищив або пошкодив майно через війну, зможе добровільно повідомити про це ДПС за спеціальною формою. У повідомленні можна зазначити обставини події, перелік і орієнтовну вартість втраченого майна, результати інвентаризації, інформацію про ПДВ та документи, що підтверджують факт руйнування чи втрати. Подані відомості ДПС планує використовувати для створення Реєстру постраждалого бізнесу та врахування воєнних обставин під час адміністрування податків. Якщо інформація про збитки зміниться або буде доповнена, повідомлення можна подати повторно

Відпустка, відпускні
14.09.2026
150 днів невикористаної відпустки за сім років: чи можна виплатити компенсацію, – пояснює ФПУ
Чи може працівник отримати грошову компенсацію за 150 календарних днів невикористаної щорічної основної відпустки, накопичених за сім років? Законодавство дозволяє компенсувати невикористані дні щорічної відпустки без звільнення лише за умови фактичного використання працівником не менше 24 календарних днів відпустки за відповідний робочий рік. Виплата компенсації за всі накопичені дні замість надання відпустки суперечить установленим гарантіям права на відпочинок

Транспорт у діяльності
14.09.2026
Транспортний податок: чи потрібно платити за викрадений автомобіль у 2026 році
Якщо автомобіль, за який має сплачуватися транспортний податок, викрали, власник може не сплачувати транспортний податок за період його незаконного заволодіння. Транспортний податок за викрадений автомобіль не нараховується з місяця, наступного за місяцем викрадення, за умови підтвердження факту внесення відомостей про кримінальне правопорушення до ЄРДР. Якщо авто повернули власнику, податок знову сплачується з місяця повернення


ФОП
14.09.2026
Новоствореному ФОП відмовили у реєстрації платником ЄП через борг: коли можна повторно подати Заяву
ФОП зареєстровано в липні 2026 року, при реєстрації подали заяву на перехід на 2 групу єдиного податку з 01.08.2026, але в ФОП була наявна заборгованість по податках, тому ДПС відмовила у реєстрації платником ЄП. ФОП борги сплатив, як бути далі? Чи можна до 15 вересня подати Заяву про право застосування спрощеної системи оподаткування, щоб бути на єдиному податку з 01 жовтня 2026 року?

Кадрова робота
14.09.2026
МОН затвердило 5 примірних договорів для співпраці коледжів і роботодавців: наказ №1514
МОН затвердило п’ять примірних договорів для співпраці закладів професійної освіти з роботодавцями. Документи мають спростити оформлення партнерств та організацію дуального навчання, практичної підготовки студентів і стажування педагогів на підприємствах. Окремі договори передбачають участь бізнесу у розробленні освітніх програм та можливість використання його матеріально-технічної бази для навчання. Розповідаємо, які форми договорів затвердило МОН та як їх можна використовувати


ПДВ
14.09.2026
Корпоративні права без цінних паперів: як оподатковувати їх продаж підприємством
ДПС роз’яснила, як оподатковувати ПДВ операції з продажу підприємством корпоративних прав, виражених не у формі цінних паперів. Така операція не є об’єктом оподаткування ПДВ, тому податкові зобов’язання не нараховуються, а податкова накладна не складається. Водночас обсяг продажу корпоративних прав потрібно відобразити у рядку 5 декларації з ПДВ та врахувати під час розрахунку пропорції за ст. 199 ПКУ. ДПС також наголошує, що остаточна податкова оцінка залежить від виду корпоративних прав та умов конкретного договору

ФОП
14.09.2026
Припинення ФОП під час декретного лікарняного: чи можна повторно зареєструватись, щоб отримати повну суму
ФОП має лікарняний листок по вагітності та пологах від 24.08. ЄСВ страчено по серпень включно. Припинив діяльність 31.08, відповідно, ПФУ може оформити лікарняний лише на 8 днів до дати припинення підприємницької діяльності. 1) чи може ФОП повторно зареєструвати діяльність і отримати виплату по лікарняному листу, якщо дата лікарняного буде 24.08? 2) якщо лікар змінить дату на пізнішу після повторного відкриття ФОП, чи можливе оформлення лікарняного по пологах?

Судова практика
14.09.2026
Пальне для стороннього перевізника за договором – це реалізація: позиція суду та наслідки для бізнесу
Суд підтвердив правомірність штрафу 680 тис. грн за передачу пального перевізникам без відповідної ліцензії. П’ятий апеляційний адміністративний суд дійшов висновку, що заправка автомобілів, які належать стороннім ФОП, є передачею пального іншому суб’єкту господарювання та кваліфікується як його реалізація. При цьому використання пального для перевезення власного врожаю не змінює правової оцінки операції, якщо транспорт залишається у власності перевізника. Суд також визнав достатнім обґрунтування наказу про фактичну перевірку за посиланням на відповідні норми ПКУ та податкову інформацію про можливі порушення

ФОП
14.09.2026
Чи може ФОП переказати валюту з підприємницького рахунку на власний особистий рахунок
ФОП на 3-й групі отримує валютну виручку від нерезидентів, але хоче використовувати зароблені кошти під час перебування за кордоном. Чи можна переказати валюту з підприємницького рахунку на власний особистий валютний рахунок?

Календар бухгалтера
14.09.2026
21 вересня – останній день подання декларацій за серпень
21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою

Державний нагляд
14.09.2026
Україна приєдналася до оновленого CRS: яку інформацію про рахунки за кордоном отримуватиме ДПС
Україна приєдналася до Доповнення до CRS MCAA, яке розширює міжнародно-правову основу для автоматичного обміну інформацією про фінансові рахунки. Це дасть змогу ДПС отримувати від іноземних податкових органів більш повні відомості про рахунки та активи українських податкових резидентів за кордоном. Оновлений CRS передбачає розширення переліку інформації, що підлягає обміну, з урахуванням нових фінансових продуктів та інструментів. При цьому приєднання до Доповнення не створює нового податку та не означає публічного розкриття інформації про фінансові рахунки

Особи з інвалідністю
14.09.2026
Звіт про внесок на працевлаштування осіб з інвалідністю: інструкція і приклади заповнення
У матеріалі розберемо правила подання нового звіту про внесок на підтримку працевлаштування осіб з інвалідністю: хто звітує, які строки подання та сплати внеску, як заповнювати форму і розраховувати норматив. Також наведемо покрокове пояснення всіх рядків звіту та практичні приклади заповнення
Кадрова робота
14.09.2026
Жовтий і червоний рівні загрози: що має змінити роботодавець у локальних документах
Постанова КМУ №1092 запроваджує диференційований підхід до повітряних тривог: жовтий рівень означає дронову загрозу, а червоний – ракетну, ракетно-дронову або масовану дронову загрозу. Для роботодавців це означає необхідність переглянути локальні акти та чітко визначити алгоритм дій працівників залежно від рівня небезпеки

Політика, економіка
14.09.2026
Мінзарплата 9 546 грн і прожитковий мінімум 3 691 грн: головні цифри проєкту Держбюджету-2027 для бухгалтера
Проєкт Державного бюджету України на 2027 рік можуть представити у Верховній Раді вже 16 вересня 2026 року. Основою для його підготовки стала схвалена урядом Бюджетна декларація на 2027–2029 роки, яка визначає ключові параметри бюджетної політики на середньостроковий період. Зокрема, з 1 січня 2027 року передбачено мінімальну зарплату 9 546 грн, посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн, а прожитковий мінімум для працездатних осіб – 3 691 грн