Безкоштовні модулі ТОПових професій доступні!

Листування з податковою службою у смартфоні

Податківці повідомляють, що значна кількість користувачів вже завантажили мобільний застосунок «Моя податкова» та отримують податкові послуги у смартфоні

254

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати

Податківці нагадують, що платники мають можливість надсилати листи та звернення до контролюючого органу через мобільний застосунок «Моя податкова». 


Так, у розділі «Послуги» вищезазначеного застосунку для того, щоб надіслати лист до контролюючого органу потрібно:


  1. оберіть «Надіслати лист до ДПС»; 
  2. оберіть контролюючий орган; 
  3. зазначте тип, тематику та короткий зміст листа; 
  4. прикріпіть лист в електронному вигляді розміром до 5 Мб (файл або фото); 
  5. підпишіть та надішліть. 


Податківці повідомляють, що значна кількість користувачів вже завантажили мобільний застосунок «Моя податкова» та отримують податкові послуги у смартфоні. 


Джерело: ДПС

254

1

6

3

113

1

11

2

23

4

298

10

1855

1

22

4

248

1

67

3

24

4

241

2

26

7

5570

5

528

5

1003

5

334

5

166

5

370

4

25

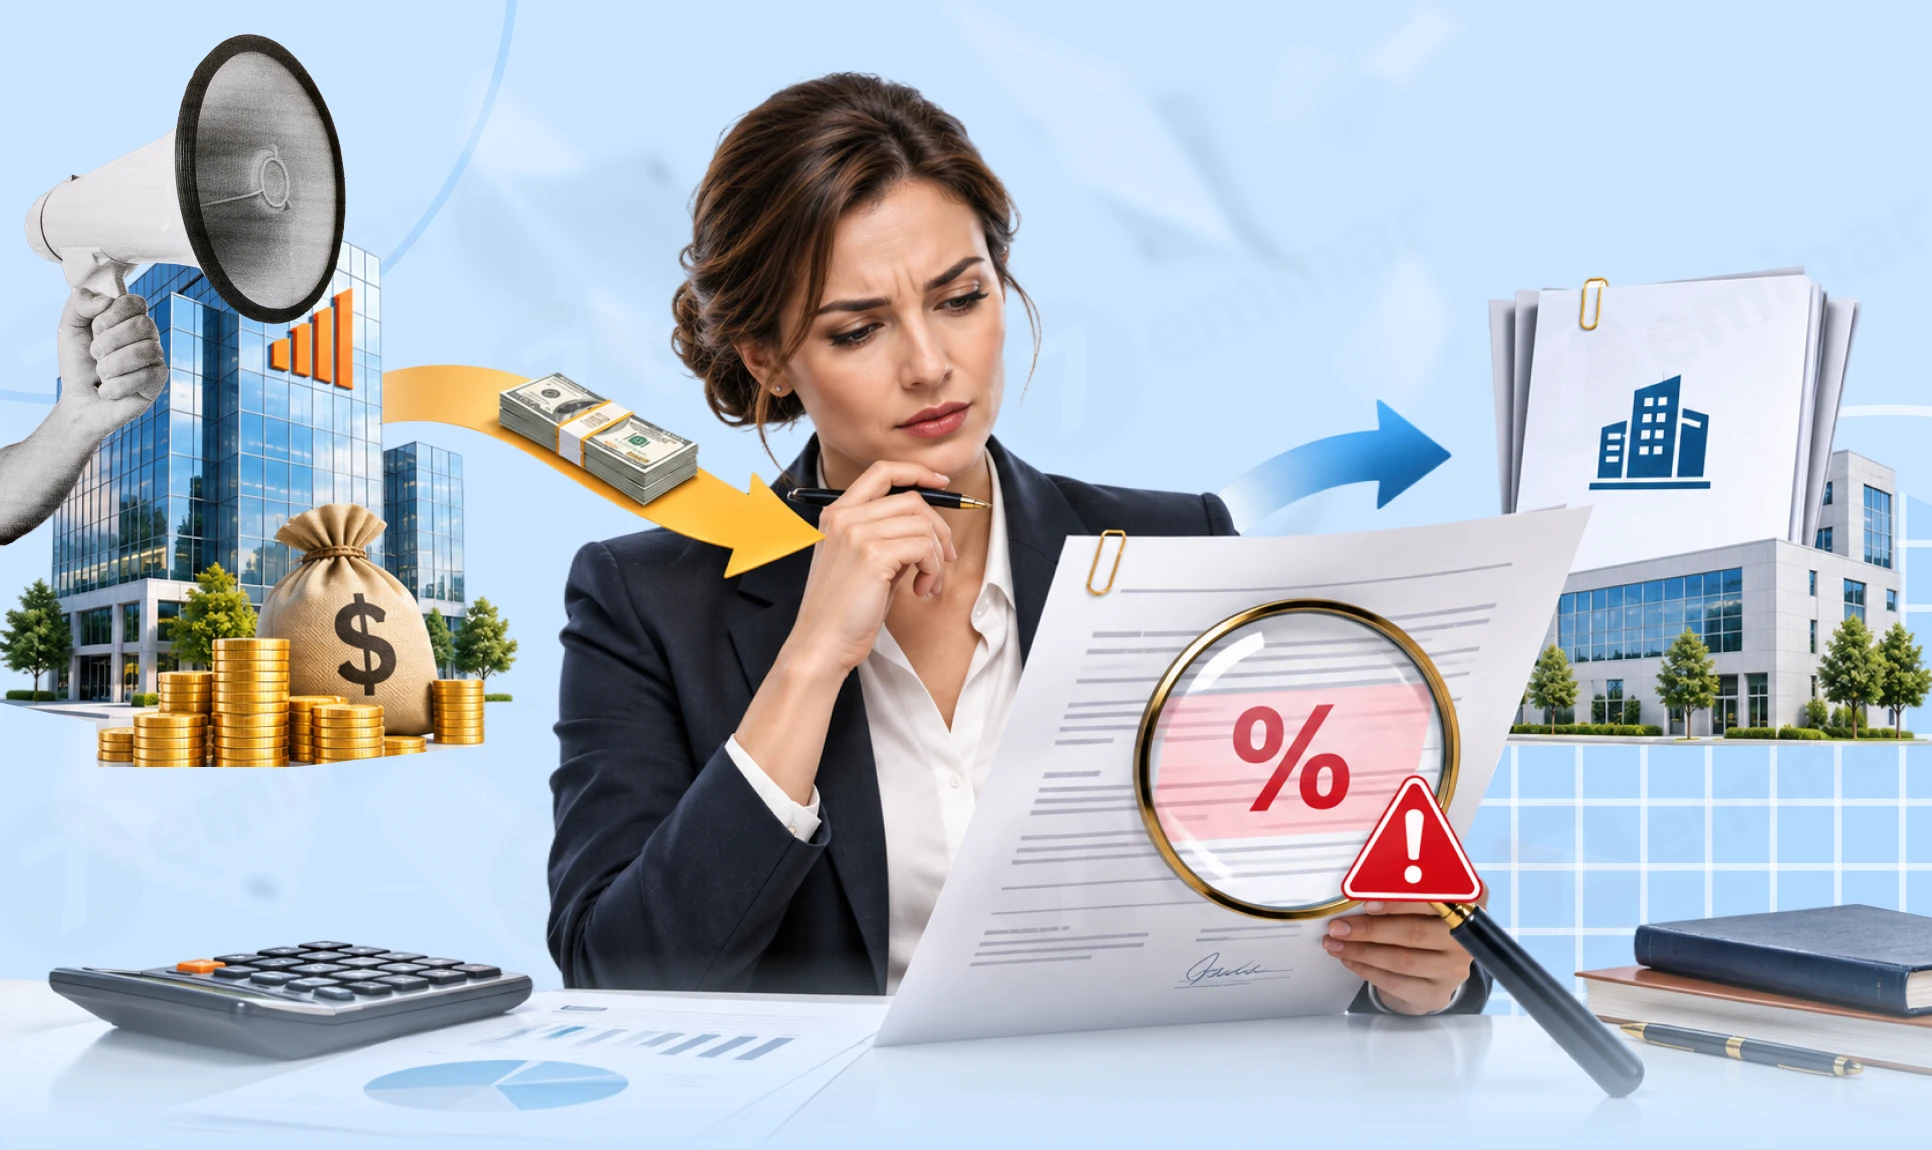
Позика від пов’язаного КІФ: чи є ризик для процентних витрат

У матеріалі аналізуються податкові ризики та судова практика щодо нарахування процентних витрат за позиками, отриманими від компаній з управління активами (КУА) в інтересах корпоративних інвестиційних фондів (КІФ). Розглянуто профільні норми Закону «Про інститути спільного інвестування» та ПКУ, які дозволяють венчурним фондам надавати позики за умови володіння не менш ніж 10% статутного капіталу підприємства. Водночас наголошується, що через особливості оподаткування ІСІ такі операції перебувають під пильною увагою податківців: контролери часто намагаються довести відсутність ділової мети, штучність завищення процентної ставки (наприклад, 39% річних) та спрямованість запозичень виключно на мінімізацію податку на прибуток

основне зображення для Позика від пов’язаного КІФ: чи є ризик для процентних витрат
4

9