

Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Державна податкова служба надала роз'яснення щодо особливостей визначення податкових зобов'язань з ПДВ та податку на прибуток за комплексними договорами постачання, коли вартість доставки та монтажу включена до загальної ціни товару, а фактичне виконання робіт відкладається на тривалий час через безпекову ситуацію
Суть ситуації
Підприємство здійснює постачання промислових воріт і ролет за комплексними договорами, де загальна вартість товару включає доставку та монтаж без їх окремого виділення в специфікації. Право власності на товар переходить до покупця в момент підписання видаткової накладної. Однак через безпекові умови в Києві та області фактичний монтаж може виконуватися з часовим розривом від 1 до 18 місяців після відвантаження. У зв'язку з цим у платника виникли питання щодо дати нарахування ПДВ та обліку витрат.
Щодо податку на прибуток та забезпечення (резервів)
Формування доходів та витрат при визначенні фінансового результату до оподаткування за звітний податковий період здійснюється виходячи з НП(С)БО або МСФЗ.
З питання порядку відображення у бухгалтерському обліку підприємства операцій з відвантаження та монтажу товару, визнання майбутніх витрат (їх категорії на підставі відповідних первинних документів (акта змонтованого товару, видаткової накладної)) ДПС рекомендує звертатися до Мінфіну.
А щодо питання створення резервів, то у разі створення платником податку на прибуток підприємств забезпечень (резервів) для відшкодування наступних (майбутніх) витрат фінансовий результат до оподаткування такого платника
Щодо ПДВ та дати податкових зобов'язань
Враховуючи надану у зверненні інформацію, а саме що договором передбачено постачання товару, до вартості якого включено вартість його доставки та монтажу, при цьому не передбачено окремого постачання послуг з доставки та монтажу такого товару, то, відповідно до норм п. 187.1 ПКУ, датою виникнення податкових зобов’язань за операцією з постачання товару є дата його відвантаження.
На таку дату постачальник повинен скласти податкову накладну виходячи з бази оподаткування – договірної вартості товару з урахуванням усіх складових такої договірної вартості, у тому числі вартості доставки/монтажу, яка входить до вартості такого товару.
Джерело: ІПК від 19.10.2026 №6097/ІПК/99-00-21-02-02 ІПК
Фактичне використання чужого майна: чи буде ПДВ
ФОП перейшов із єдиного податку на загальну систему: чи потрібно реєструватися платником ПДВ
ПН/РК вирішили не розблоковувати: які наслідки для платника ПДВ
Чи створювати резерв під непідтверджений податковий кредит з ПДВ
ФОП у 2024 році користувався «воєнною» пільгою та не сплачував ЄСВ за себе. Зараз у нього не вистачає стажу і він хоче сплатити ЄСВ за 2024 рік. Як заповнити Уточнюючий Додаток 1? Чи потрібно самостійно нараховувати пеню та показати її в Додатку 1?
Чи потрібно нараховувати ПДВ під час оприбуткування надлишків товарно-матеріальних цінностей? Відповідно до Податкового кодексу України, об’єктом оподаткування ПДВ є, зокрема, операції з постачання товарів і послуг, місце постачання яких розташоване на митній території України. Оскільки оприбуткування виявлених надлишків ТМЦ не є постачанням товарів у розумінні ПКУ, така операція не підпадає під об’єкт оподаткування ПДВ
З’ясуємо кому, в які строки та спосіб звітувати за формою №1-опт (квартальна). Також підкажемо, як заповнити Звіт про продаж і запаси товарів (продукції) в оптовій торгівлі і що буде за його неподання
Постановою КМУ 109 введено поняття «Безпечний простір», згідно якого Міністерством оборони разом з Генеральним штабом Збройних Сил визначає показник максимального надлишкового тиску вибуху (в кілопаскалях). Де знайти цей показник? Які документи, розрахунки, перевірки у яких органах має підготувати підприємство, щоб зробити безпечний простір? Як має функціонувати безпечний простір під час відбою?Чи зобовʼязаний балансоутримувач приміщення/будівлі пускати в безпечний простір не тільки орендарів, власних працівників, а і будь-яких інших відвідувачів з вулиці під час тривоги?
Працівник надав паперову копію Витягу з рішення експертної команди (інвалід). Чи може підприємство самостійно запросити витяг в електронному PDF-файлі, наприклад у «Дії»?
Як логістичному підприємству організувати захисне укриття для водія, який перебуває у відрядженні? Чи може підприємство оформити гібридний формат роботи відповідним наказом і чи звільняє це роботодавця від відповідальності за відсутність укриття за місцем роботи працівника?
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
Чи потрібно долучати копію наказу про увільнення на час мобілізації у зв'язку з призовом працівника до особової справи? Чи це десь прописується у доповненнях до особового листка з обліку кадрів? Чи зазначаю це також в особовій картці П-2?
Як правильно складати податкові накладні в роздрібній торгівлі, коли покупці – неплатники ПДВ? Розглянемо, коли можна оформлювати ПН за щоденними підсумками операцій, як їх заповнювати та реєструвати в ЄРПН, а також які штрафи загрожують за порушення строків реєстрації
Чи може ФОП – платник єдиного податку 1–3 групи надавати послуги іноземним замовникам і отримувати оплату у валюті? Право на зовнішньоекономічну діяльність залежить не лише від факту реєстрації підприємцем, а й від групи єдиного податку та виду операцій. Зокрема, ФОП 2-ї групи має обмеження щодо кола замовників послуг і не може надавати їх нерезидентам у межах спрощеної системи. Розглянемо, коли ФОП-єдинникам дозволено працювати з іноземними клієнтами, експортувати товари та отримувати валютну виручку
Статус платника ПДВ не є безстроковим і може бути анульований як за ініціативою самого платника, так і за рішенням податкового органу. Податковий кодекс визначає вичерпний перелік підстав для виключення з Реєстру платників ПДВ, а також порядок і дати, з яких таке анулювання набирає чинності. В окремих випадках скасування реєстрації відбувається автоматично на підставі відомостей із державних реєстрів, без подання заяви. Водночас, якщо підстав для анулювання немає, ДПС зобов'язана надати вмотивовану письмову відмову
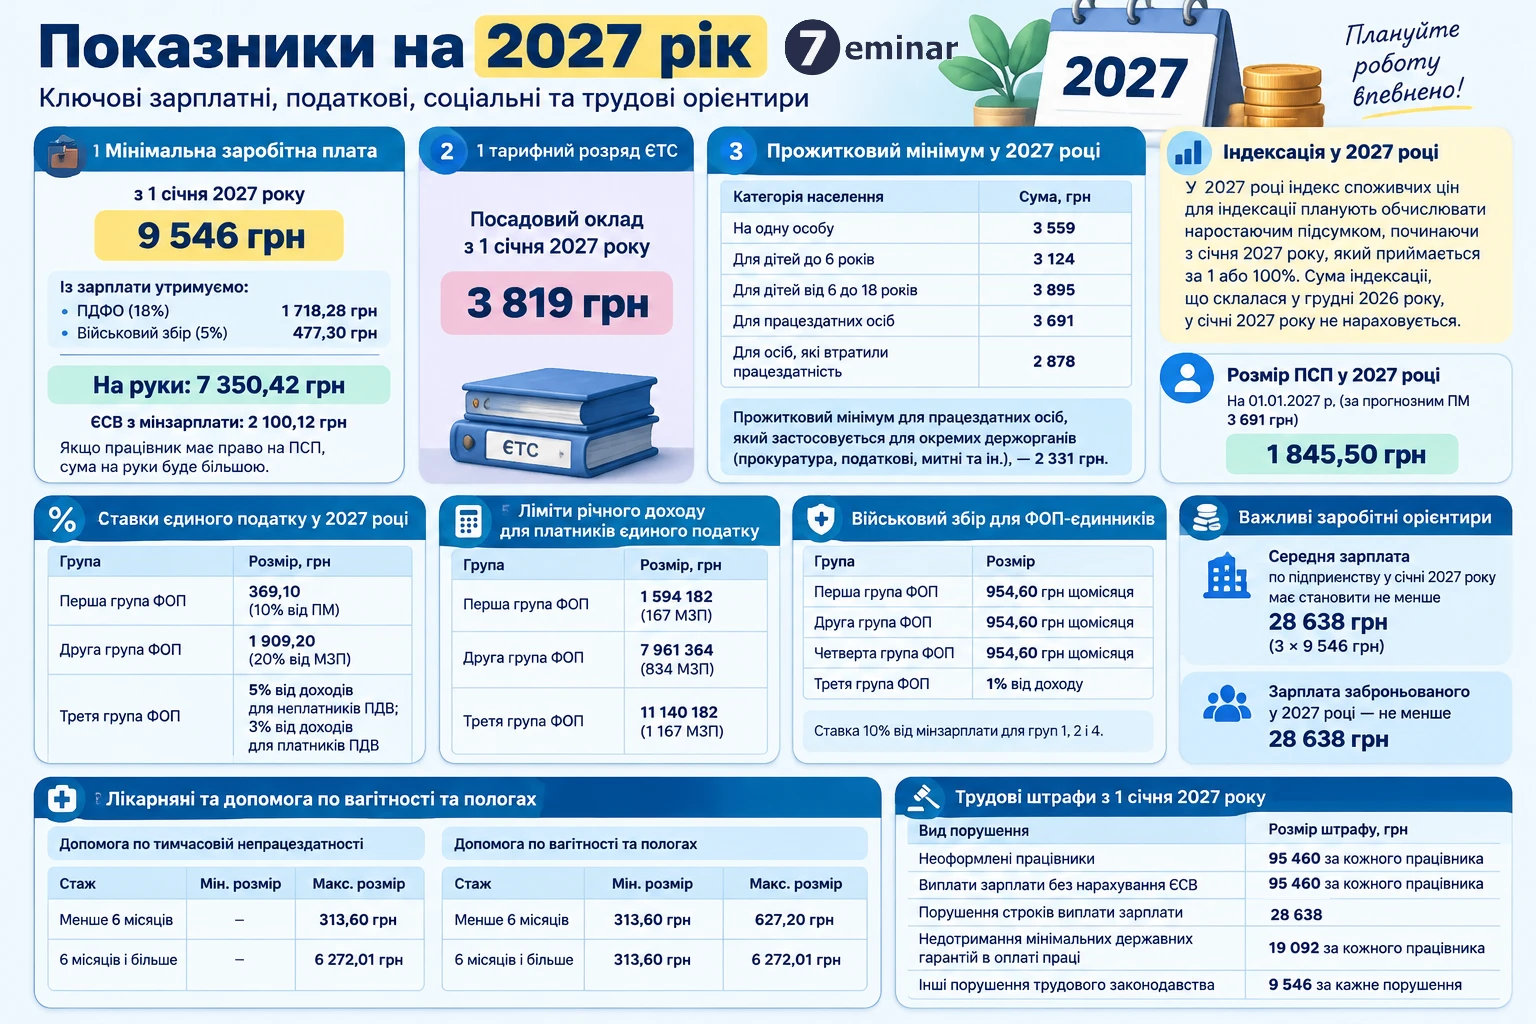
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. 21.10.2026 року Бюджетний комітет рекомендував Бюджет-2027 до І читання. На основі цих даних ми вже провели розрахунки ключових показників, що залежать від мінімальної заробітної плати та прожиткового мінімуму, і звели їх у порівняльні таблиці. Це дозволяє чітко побачити прогнозовані суми, навантаження на роботодавців і працівників, а також зміни у податках, ЄСВ, штрафах і соціальних гарантіях у 2027 році
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску