

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи потрібно сплачувати авансовий внесок із податку на прибуток під час виплати дивідендів фізичним особам? Відповідь залежить від того, кому товариство виплачує дивіденди. Розглянемо, коли виникає обов’язок сплатити авансовий внесок, а коли достатньо утримати ПДФО та військовий збір
Авансовий внесок з податку на прибуток виплачується із суми дивідендів лише юридичної особи-засновника чи також із суми дивідендів фізичних осіб?
У разі прийняття Товариством рішення про виплату дивідендів засновнику юридичній особі, Товариство нараховує та вносить до бюджету авансовий внесок із податку на прибуток відповідно до п.п. 57.1-1.2 Податкового кодексу України (далі – ПКУ), а при виплаті – фізичним особам, авансовий внесок з податку на прибуток відповідно до п.п. 57.11.3 ПКУ не справляється.
Чи з виплати дивідендів фізичним особам утримується лише 5% ПДФО і 5% військового збору і жодних виплат по авансовому внеску з податку на прибуток не нараховується?
Для доходів у вигляді дивідендів по акціях та корпоративних правах, нарахованих резидентами – платниками податку на прибуток підприємств (крім доходів у вигляді дивідендів по акціях, інвестиційних сертифікатах, які виплачуються інститутами спільного інвестування) ставка податку встановлена у розмірі 5% (п.п. 167.5.2 ПКУ).
Також вказаний дохід є об’єктом оподаткування військовим збором (п.п. 1.2 п. 16-1 підр. 10 р. XX «Перехідні положення» ПКУ).
При цьому юридична особа – платник податків повинна виконати усі функції податкового агента.
Джерело: ІПК від 15.09.2026 №5487/ІПК/99-00-24-03-03
Дивіденди у товаристві з обмеженою відповідальністю: вісім ризиків
Дивіденди фізособам: нарахування, облік, податки, виплата
Дивіденди юрособам: нарахування, облік, податки, виплата
Нарахування дивідендів, роялті, орендної плати фізособам: податкові ризики
Уряд переглядає правила бронювання працівників від мобілізації через зловживання 100% квотою та можливе штучне збільшення штатів. Зокрема, планують оцінити чинний поріг бронювання та критерії критичності підприємств. Водночас для критично важливих підприємств оборонного й енергетичного секторів радикальних змін не прогнозують. Остаточні правила ще не затверджені. Про це прем’єр-міністр Сергій Корецький заявив під час години запитань до уряду у Верховній Раді 16 жовтня
Для вчителів затверджено нові схеми посадових окладів, які збільшують гарантовану частку зарплати та впливають на її загальний розмір. Також збережено щомісячну доплату 2600 грн для педагогів на прифронтових територіях. Нагадаємо, у 2026 році зарплати освітян підвищували двічі: на 30% із січня та ще на 20% із вересня
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 16.10.2026 з 20:00 до 22:00. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Водночас Данило Гетманцев наголошує: реформа має забезпечити не косметичні зміни, а конкретні результати – гідні пенсії, фінансову стійкість системи, прозорі правила та розвиток пенсійних накопичень. Якими мають бути нові підходи до пенсійного забезпечення?
Угода про нерозголошення (NDA) допомагає роботодавцю захистити комерційну таємницю, клієнтські бази, фінансові дані й іншу конфіденційну інформацію. Проте підписаний документ не дає права забороняти працівнику захищати свої трудові права, звертатися до суду чи повідомляти компетентні органи про порушення. Розбираємо, які обмеження є законними, чи можна штрафувати працівника за порушення NDA та на що звернути увагу під час укладення угоди
Помилки у веденні військового обліку на підприємстві можуть призвести до адміністративних штрафів для посадових осіб. Серед найпоширеніших ризиків – відсутність наказу про призначення відповідального, неперевірені військово-облікові документи, неактуальні списки та порушення правил оповіщення працівників. Розбираємо 5 типових помилок, як їх виправити та що перевірити кадровику, щоб підготуватися до перевірки ТЦК та СП
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
З 1 квітня 2026 року для сигарет запроваджується підвищений мінімальний рівень акцизного податку із застосуванням коефіцієнта 1,1. Це рішення пов’язане з тим, що у 2025 році частка акцизу в ціні сигарет становила лише 58,8%, тобто нижче встановленого законодавством порогу у 60%. У результаті виробники та імпортери зобов’язані застосовувати підвищений коефіцієнт під час розрахунку податку, формування МРЦ та складання звітності. Нові правила діють з 1 квітня по 31 грудня 2026 року
ТОВ 3 група 5%. Якщо у вересні 2026 р. зайшли кошти від покупців за послуги, але послуги не можуть бути надані і кошти повертаємо клієнту у жовні 2026 р. Як правильно врахувати ці кошти в декларації за «9 місяців 2026»? Чи відносимо до доходу? Як правильно повернути клієнту передоплату за послуги, які ТОВ не зможе надати? Чи потрібен лист на повернення? Як прописати призначення платежу для такого повернення?
Бізнес-об’єднання виступили проти запропонованих змін до правил бронювання військовозобов’язаних і закликали уряд доопрацювати проєкт до його ухвалення. Серед ключових вимог – збереження можливості бронювати до 100% працівників для підприємств ОПК, енергетики та критичної інфраструктури, прозорі критерії й попередні консультації з бізнесом, а також мораторій на перегляд критеріїїв на доопрацювання. За повідомленням народного депутата Ярослава Железняка, частину положень щодо відстрочок уже прибрали, а питання відсотків бронювання та координаційного центру ще доопрацьовують
Франшиза між ФОП – законна модель бізнесу, але її податкове оформлення має нюанси. Зокрема, роялті не включаються до доходу ФОП на єдиному податку, а формальна передача бренду без реальної бізнес-системи може викликати запитання податкової щодо можливого дроблення бізнесу. Що потрібно врахувати перед укладенням договору франшизи, як оподатковуються роялті та які ризики варто оцінити заздалегідь?
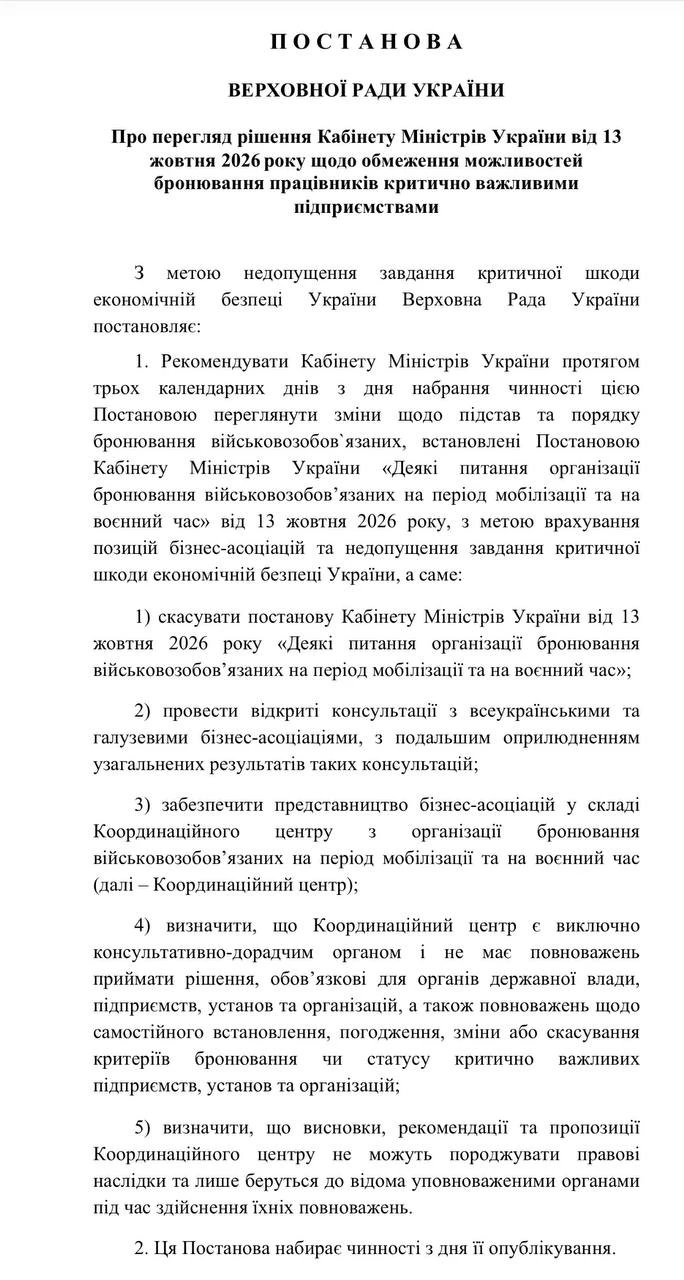
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
ФОП зареєструвався 12 серпня 2026 року, на 2 групі ЄП буде з 01.09.2026. В Дії є сповіщення про сплату ЄСВ повністю за весь 3 квартал - 5707,02 грн. Чи потрібно сплатити повний ЄСВ за місяць, в якому відбулась державна реєстрація ФОП, якщо доходу не було? Чи потрібно сплачувати за весь 3 квартал 2026? Яка сума ЄСВ до сплати?
У листопаді 2026 року – 30 календарних днів, 21 робочий день і 9 вихідних. Святкових і неробочих днів за ст. 73 КЗпП немає. За п’ятиденного робочого тижня норма робочого часу становить 168 годин при 40-годинному робочому тижні. Наводимо норми тривалості робочого часу для різних графіків роботи
У 2026 році ДПС продовжує контролювати дотримання бізнесом граничних строків розрахунків за експортно-імпортними операціями. Загальний строк становить 180 календарних днів, а для експорту окремих зернових та олійних культур з 1 липня 2026 року – 150 днів. За прострочення передбачена пеня – 0,3% за кожен день, але не більше суми неодержаної виручки або вартості недопоставлених товарів. Розглянемо основні правила валютного нагляду та ризики для суб’єктів ЗЕД
НБУ встановив чіткі обмеження на готівкові розрахунки залежно від статусу учасників операції. Для бізнесу ліміт становить 10 000 грн між суб’єктами господарювання та 50 000 грн – у розрахунках із фізособами. Аналогічне обмеження у 50 000 грн діє і для фізичних осіб між собою, зокрема при укладенні нотаріальних договорів. Усі платежі понад ці суми повинні здійснюватися виключно у безготівковій формі через банки або інші платіжні сервіси