

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
ДПС роз’яснила, як оподатковується будівля, частина якої передана в оренду, а інша використовується підприємством у господарській діяльності. Якщо об’єкт належить до групи «Промислові та складські будівлі» (код 125), передача навіть частини такого об’єкта в оренду, за позицією податківців, позбавляє власника права застосувати пільгу за підпунктом «є» підпункту 266.2.2 ПКУ щодо всього об’єкта
Товариство здійснює виробництво асфальтозмішувальних установок, основний КВЕД його діяльності – 28.92 «Виробництво машин і устаткування для добувної промисловості та будівництва», який відноситься до секції «С» «Переробна промисловість» ДК 009:2010 та є власником будівлі магазину-кулінарії (реєстраційний номер 0000000000000), загальною площею 230,4 кв.м. (далі – Будівля).
У своєму зверненні Товариство зазначило, що частину будівлі (130 кв.м.) передано в оренду; частину Будівлі займає фірмовий салон магазин, в якому реалізується продукція Товариства; частина Будівлі використовується для видачі талонів та молока працівникам підприємства, що зайняті на роботах зі шкідливими умовами праці.
Посилаючись на підпункт «є» підпункту 266.2.2 Податкового кодексу України (далі – підпункт «є» підпункту 266.2.2 ПКУ), Товариство запитало:
Надання об’єкту нерухомості, який відноситься до групи «Промислові та складські будівлі» (код 125) Класифікатора або його частини в оренду, лізинг, позичку позбавляє Товариство права при визначенні податкових зобов’язань з Податку застосовувати положення підпункту «є» підпункту 266.2.2 ПКУ за весь об’єкт нерухомості.
Оскільки у зверненні Товариство зазначило, що частину Будівлі здано в оренду, то навіть у разі документального підтвердження приналежності Будівлі до групи «Промислові та складські будівлі» (код 125) Класифікатора у Товариства не має підстав при визначенні податкових зобов’язань з Податку застосовувати положення підпункту «є» підпункту 266.2.2 ПКУ.
Джерело: ІПК від 06.10.2026 №5882/ІПК/99-00-04-01-04
Немає ставки для конкретного типу нерухомості: ДПС пояснила, як визначити податок
Київ – територія підвищеного ризику: чи можна зменшити податок на землю та нерухомість
ДПС пояснила, як постачальнику підтвердити, що оплата товарів або послуг здійснюється за рахунок бюджетних коштів, для визначення дати виникнення ПДВ-зобов’язань за п. 187.7 ПКУ. Підтвердженням є умова договору про оплату з відповідного казначейського рахунку
Європейська Бізнес Асоціація заявила про несподівану зміну урядового підходу до реорганізації Держлікслужби: замість ліквідації служби пропонується перейменувати її на Українське фармацевтичне агентство. В ЕВА вважають, що це змінює концепцію реформи, та закликають зберегти модель створення нового регулятора, а за потреби – передбачити перехідний період і відтермінувати його запуск
ДПС пояснила порядок формування квитанцій №1 та №2 за результатами обробки повідомлення про прийняття працівника, домашнього працівника, укладення гіг-контракту або припинення трудового договору. Квитанцію №1 надсилає контролюючий орган після автоматизованої перевірки, а квитанція №2 формується за результатами обробки ПФУ та також надсилається через ДПС
ДПС роз’яснила чи включається вартість використання гіг-спеціалістом обладнання та/або програмного забезпечення, що були передані Товариством гіг-спеціалісту для належного виконання робіт (надання послуг) за гіг-контрактом (на час дії гіг-контракту), до загального оподатковуваного доходу гіг-спеціаліста для цілей оподаткування податком на доходи фізичних осіб
Підприємство, яке мало ліцензію на виробництво алкогольних напоїв, за версією слідства, використовувало її як прикриття для незаконного виготовлення та збуту продукції без акцизних марок. Під час обшуків детективи БЕБ вилучили близько 12 тонн спиртовмісної рідини, документи та чорнові записи
Підвал, паркінг чи бетонний модуль не завжди є укриттям. Розбираємо, які об’єкти можуть використовуватися для захисту працівників, чим безпечний простір відрізняється від укриття, як перевірити місткість і доступність та що має забезпечити роботодавець навіть в орендованому приміщенні
ДПС роз’яснила, який коефіцієнт індексації нормативної грошової оцінки земель застосовують юрособи – платники єдиного податку третьої та четвертої груп при визначенні загального МПЗ. Для розрахунку МПЗ за 2025 рік використовується коефіцієнт 1,12 за 2024 рік, тоді як 1,08 застосовуватиметься при розрахунку МПЗ за 2026 рік
Східний апеляційний господарський суд підготував аналіз практики Верховного Суду щодо відшкодування витрат на професійну правничу допомогу у господарських, цивільних та адміністративних справах. В огляді розглянуто строки та порядок подання заяви, підтвердження обсягу і вартості послуг, оцінку та можливе зменшення витрат, «гонорар успіху»
У квітні–вересні 2026 року за трьома групами товарів легкої промисловості – трикотажним і текстильним одягом та взуттям – задекларовані обсяги імпорту зросли на 37–64% порівняно з аналогічним періодом 2025 року. Фактично сплачені митні платежі за цими товарами збільшилися загалом на 3,5 млрд грн, що Держмитслужба пов’язує із посиленням контролю та протидією схемам недекларування і заниження вартості товарів
Сам факт фотографування працівником робочого документа на особистий телефон не означає автоматичного порушення трудової дисципліни. Правова оцінка залежить від встановлених на підприємстві правил, змісту документа, мети фотографування та подальшого використання фото, зокрема його зберігання, передачі третім особам або поширення персональних даних
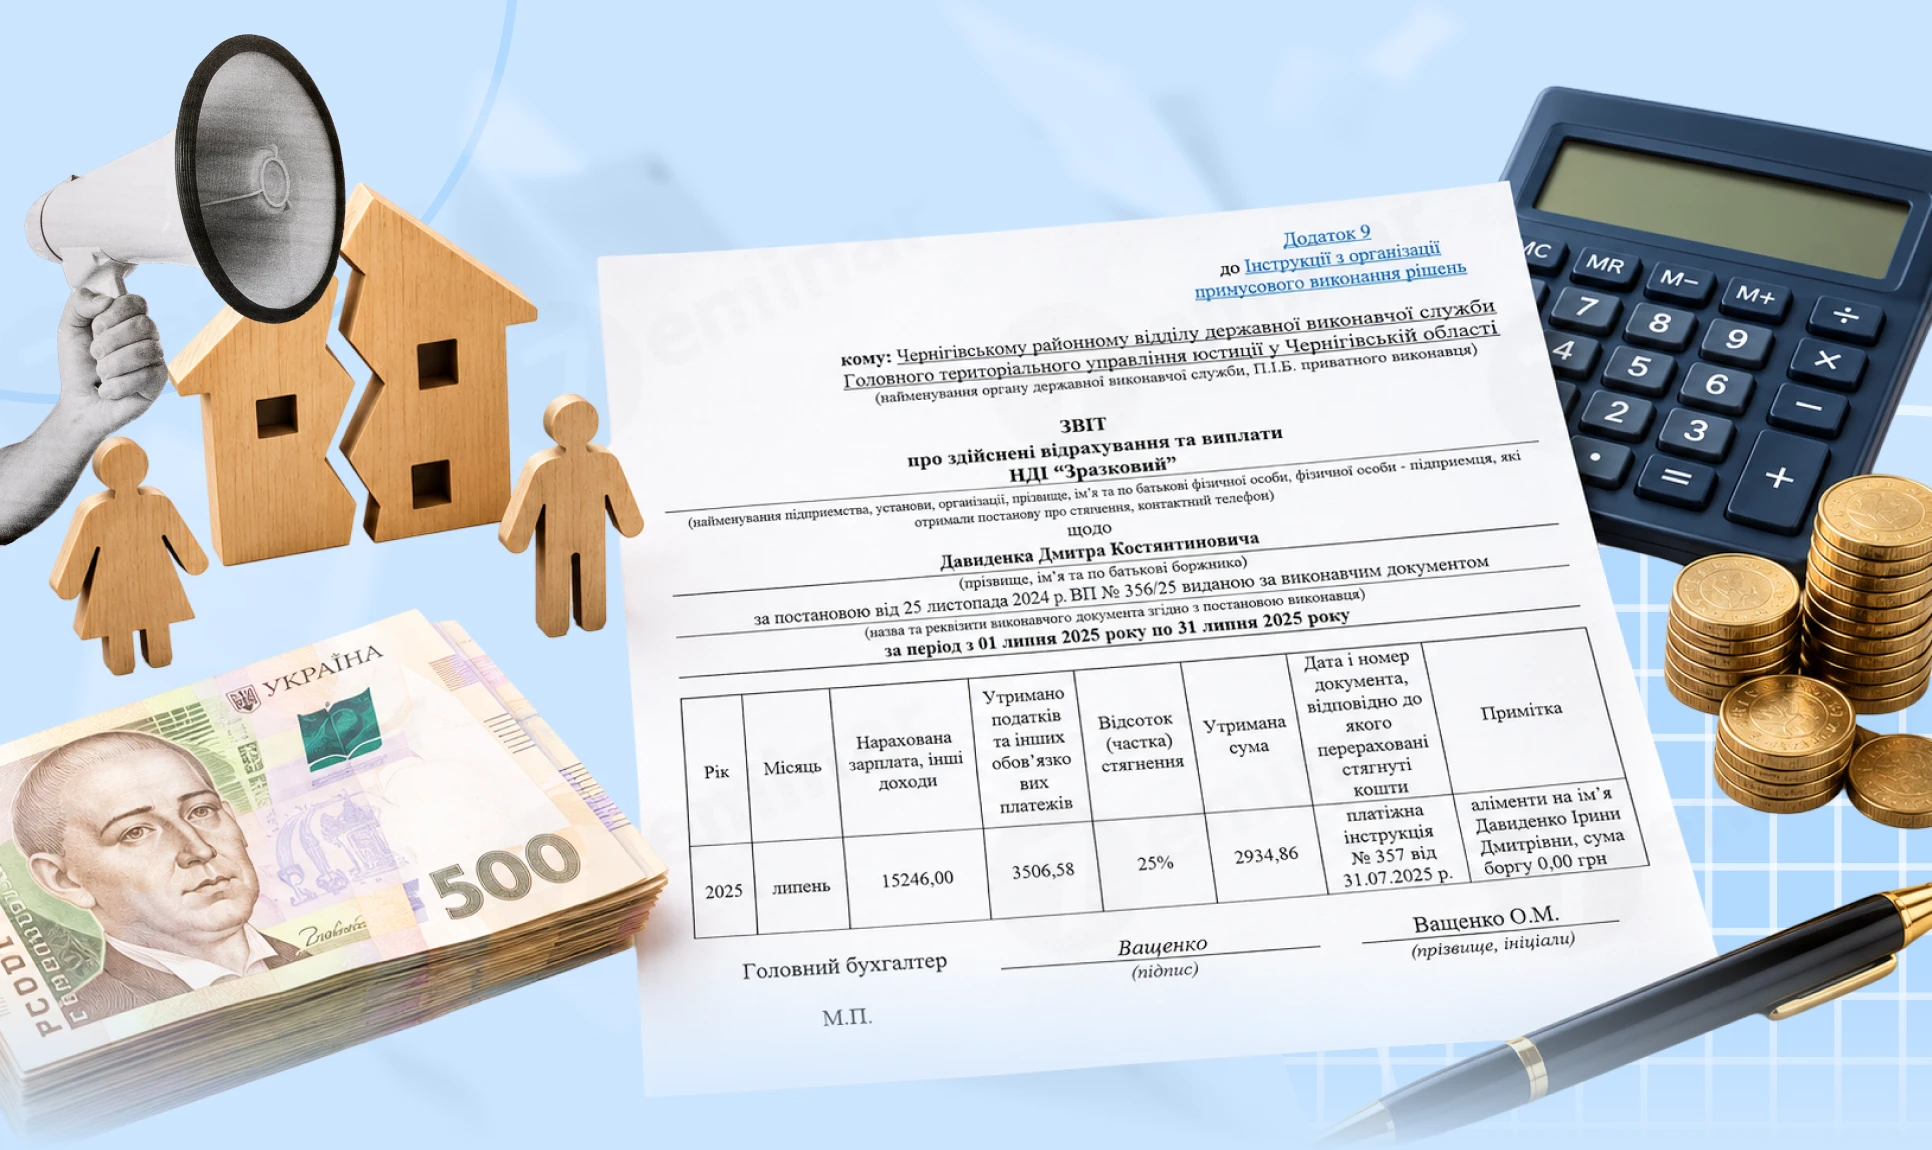
Роботодавці Звіт про здійснені відрахування та виплати подають виконавцю щомісяця за кожною постановою про стягнення. Як визначити строк подання, заповнити додаток 9, показати борг і відзвітувати у разі звільнення працівника. На додачу приклад заповнення звіту та бонусні відповіді щодо виправлення помилок
ВС визнав недійсним договір відступлення права вимоги на 20 млн грн, укладений без обов’язкового погодження наглядової ради. Договір про управління активами встановлював ліміт у 7 млн грн, а ТОВ було обізнане про обмеження повноважень компанії. У поверненні 20 млн грн відмовлено, оскільки корпоративний фонд фактично не отримував цих коштів
Данило Гетманцев повідомив про затримку бюджетного відшкодування ПДВ, яка, за його словами, триває вже три тижні. Він пов’язує можливе відновлення виплат із ухваленням Верховною Радою євроінтеграційних зобов’язань на 4 млрд євро та зазначає, що в такому разі відшкодування може відновитися протягом 2–3 тижнів
У Верховній Раді зареєстровано законопроєкт №16126, який пропонує визначити особливості трудових відносин і соціального захисту цивільних осіб, що працювали на територіях активних бойових дій. Статус учасника забезпечення життєдіяльності пропонують надавати за документально підтверджені понад 180 календарних днів роботи з 24 лютого 2022 року, при цьому окремого державного реєстру та посвідчення створювати не планують
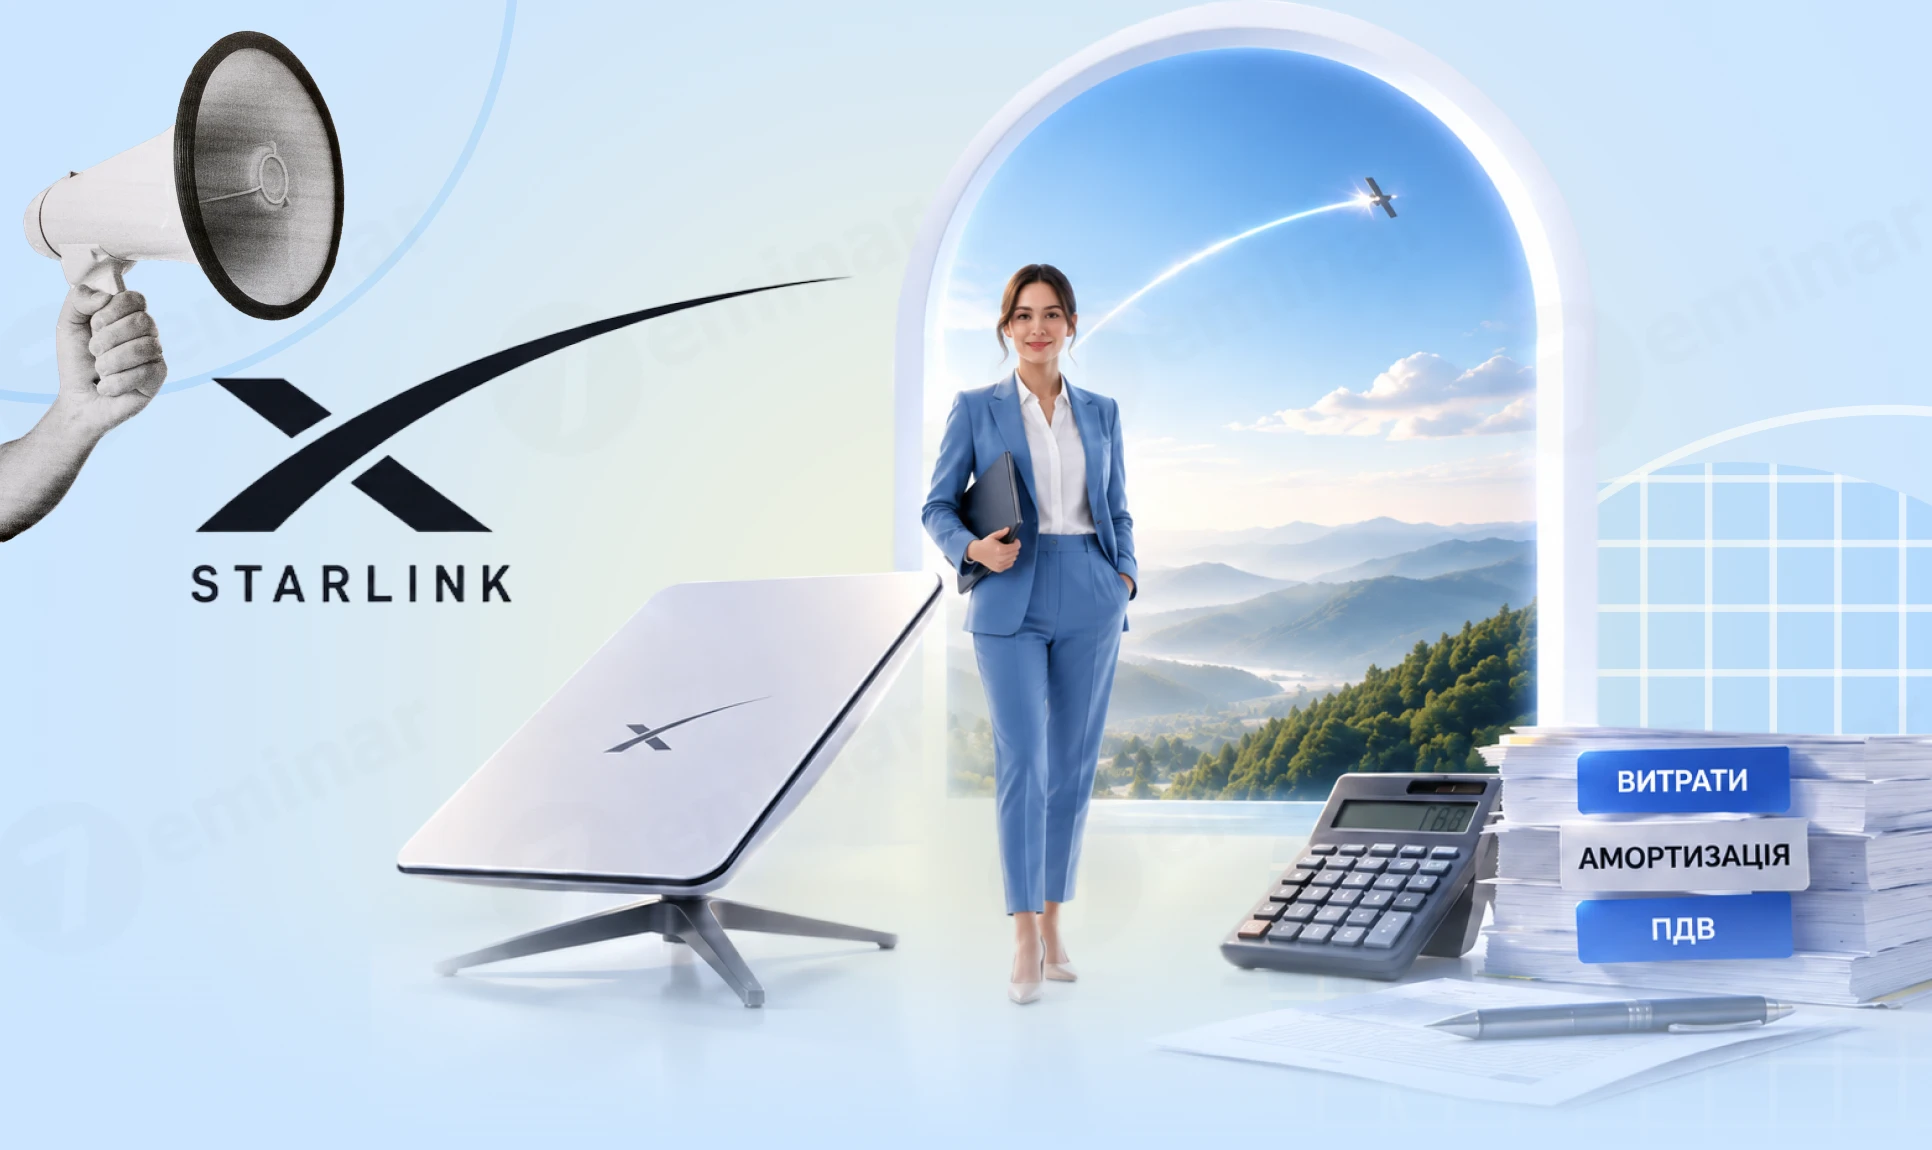
Чи можна врахувати вартість Starlink і плату за супутниковий інтернет у витратах ФОПа? У статті розбираємо, як обліковувати обладнання та послуги зв’язку на загальній системі, єдиному податку з ПДВ та для незалежних професіоналів. Окремо пояснюємо правила амортизації, підтвердження господарського використання та нюанси ПДВ
Головний бухгалтер іде у відпустку по вагітності та пологах на 126 днів. Звітність підписували головбух та директор. Тепер буде лише директор. Чи потрібно подавати форму 1-ОПП про зміну відповідальної особи за бухгалтерський облік до закінчення декрету?
Робота в нічний час має особливі трудові гарантії, які роботодавець повинен дотримуватися і під час воєнного стану. За кожну годину роботи вночі працівнику належить доплата не менше 20% годинної ставки, а для окремих категорій нічні зміни заборонені або можливі лише за письмовою згодою. Розбираємо, хто може працювати вночі, як оплачується нічна робота та чи можна відмовитися від такої роботи
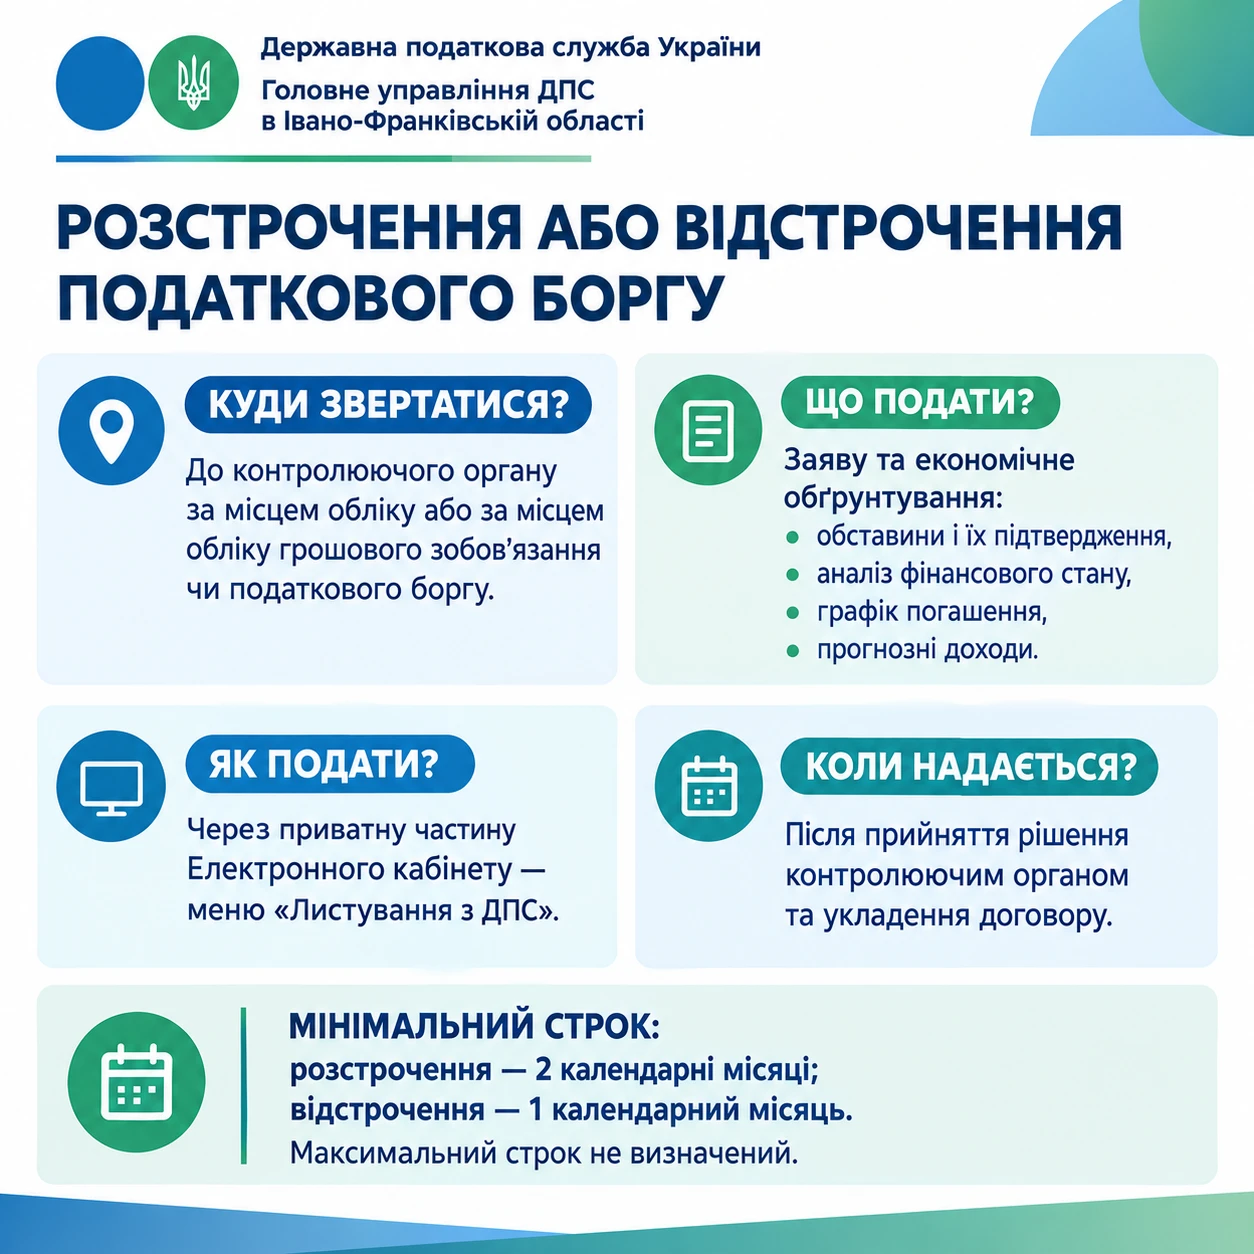
Податкове законодавство дозволяє платникам податків отримати розстрочення або відстрочення грошових зобов’язань чи податкового боргу. Це означає перенесення строків їх сплати під відсотки, з нарахуванням 120% річних облікової ставки НБУ. Рішення приймається контролюючим органом на підставі заяви платника, після чого укладається відповідний договір. Строки та умови залежать від виду відстрочення або розстрочення, при цьому мінімальні терміни визначені, а максимальні – ні