

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Державні нотаріуси, які посвідчують договори купівлі-продажу рухомого майна між фізособами, виконують функції податкових агентів та мають відобразити такі операції у Розрахунку. Зокрема, у додатку 4ДФ інформацію за ознакою доходу «105» потрібно зазначати окремо за кожним договором. Розрахунок подається протягом 20 календарних днів після закінчення звітного місяця
В які строки державний нотаріус (державна нотаріальна контора) подає Розрахунок ЮО при посвідченні договорів купівлі-продажу рухомого майна між ФО та які графи необхідно заповнювати у рядку 06 розд. І додатка 4ДФ до Розрахунку, у тому числі у розрізі кожного договору?
Оскільки державний нотаріус (державна нотаріальна контора) виконує функції податкового агента щодо подання до контролюючого органу за місцем розташування державної нотаріальної контори інформації про посвідчені ним протягом звітного місяця договори купівлі-продажу (міни) рухомого майна між фізичними особами, він повинен відобразити повні відомості про такі операції у розд. І додатка 4ДФ до Розрахунку ЮО, в рядку 06 якого заповнити відповідні графи, зазначивши в них:
Інформація за ознакою доходу, зокрема, «105» відображається у розрізі кожного договору купівлі-продажу (міни).
Джерело: ЗІР, категорія 103.25
Читайте більше:
Помилки у Податковому розрахунку: що можна виправити з типом «Звітний»
Місячний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення юрособами
Квартальний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення ФОПами
Як ФОПу виправляти помилки в квартальному Податковому розрахунку
Помилки титульної сторінки Податкового розрахунку, які (не)можна виправити
Нові рядки 091, 092 в Податковому розрахунку: як заповнити та виправити помилки
Уточнення об'єднаної звітності 2026: за які помилки штрафують, а за які – ні
Верховний Суд звернув увагу на наслідки порушення процедури проведення документальної виїзної перевірки та порядок припинення статусу платника єдиного податку. Сам факт відсутності ФОП за податковою адресою не дає податківцям права самостійно перетворювати виїзну перевірку на невиїзну та проводити її у власному приміщенні. Суд також наголосив, що виявлення порушень умов спрощеної системи саме по собі не припиняє статус платника ЄП – для цього необхідне окреме рішення про анулювання реєстрації
12 000 грн мінімальної зарплати, 7 200 грн прожиткового мінімуму та 6 500 грн мінімальної пенсії – такі соціальні стандарти на 2027 рік пропонує закласти до бюджету голова Комітету ВРУ Данило Гетманцев. Також пропонується збільшити низку виплат сім’ям із дітьми та змінити підхід до допомоги малозабезпеченим сім’ям. Водночас йдеться саме про пропозиції до бюджету, а не про вже затверджені показники
Особи, які провадять незалежну професійну діяльність, є платниками ЄСВ і мають стати на облік у контролюючому органі. Якщо особа не подала заяву про взяття на облік або зробила це несвоєчасно, на неї можуть накласти штраф 10 НМДГ, а також застосувати санкції за несплату ЄСВ чи порушення звітності. Окремо передбачена адміністративна відповідальність – від 30 до 40 НМДГ, а за повторне порушення – до 50 НМДГ
Якщо у Довіднику типів об’єктів оподаткування немає окремого типу для конкретної нерухомості, наприклад корівника чи літнього приміщення-ґанку, це не означає, що об’єкт не потрібно зазначати у формі №20-ОПП. ДПС пояснює, що в такому разі слід застосувати принцип укрупнення інформації та самостійно обрати з Довідника тип, який найбільше відповідає функціональному призначенню об’єкта. А його конкретну назву можна зазначити у графі 4
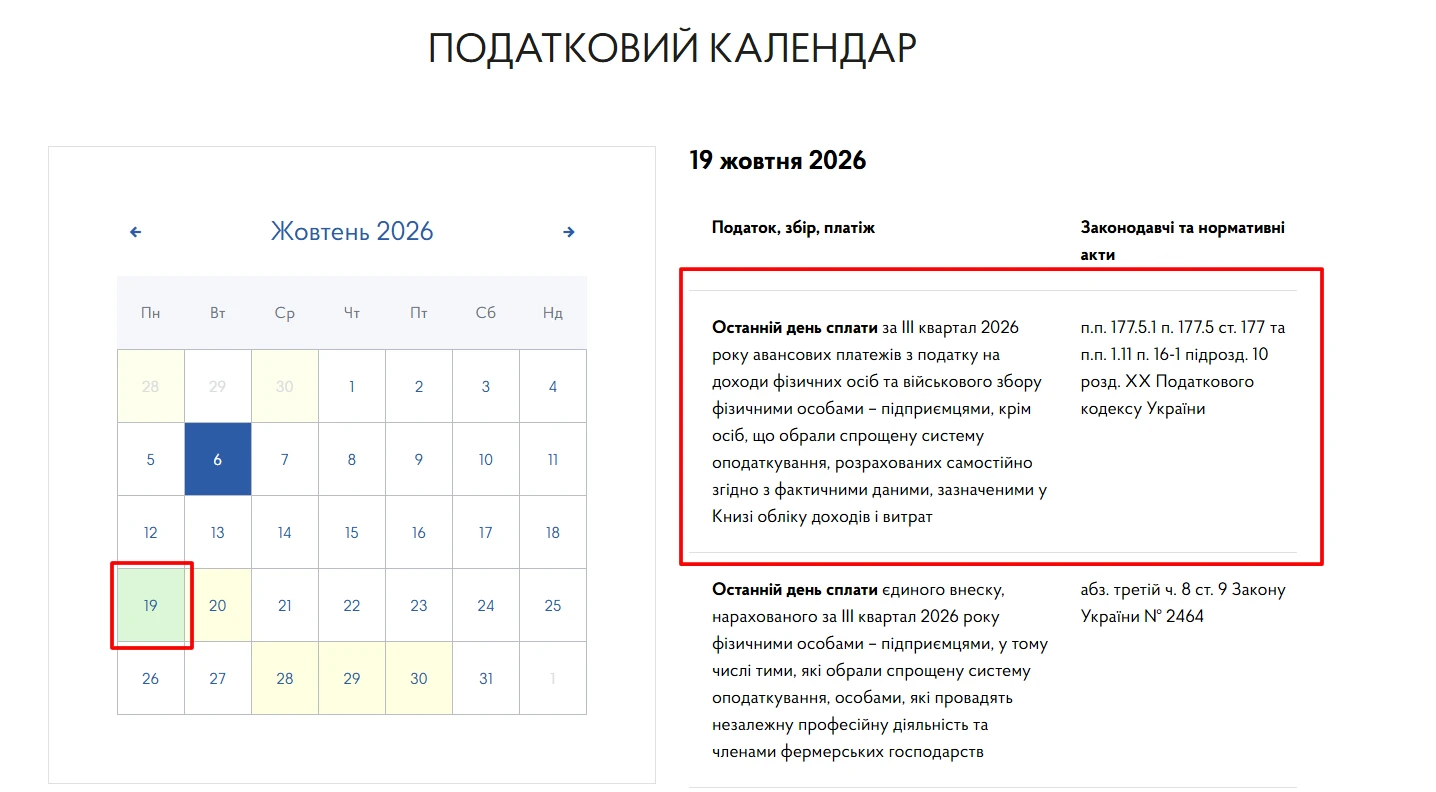
ФОП на загальній системі оподаткування повинні своєчасно сплачувати авансові платежі з ПДФО та військового збору за результатами кожного кварталу. Хоча граничний строк визначений як «до 20 числа», фактично останнім днем без ризиків є 19 число, а податківці рекомендують здійснити оплату заздалегідь. У 2026 році за IІІ квартал безпечна дата сплати – 19 жовтня
З’ясуємо кому, в які строки та спосіб звітувати за формою №21-заг (місячна). Також підкажемо, як заповнити Звіт реалізацію продукції сільського господарства і що буде за його неподання
Хто вирішує, чи є нещасний випадок виробничим? Верховний Суд у справі про ДТП із водієм швидкої допомоги пояснив, що це належить до компетенції комісії з розслідування. Водночас суд може перевірити, чи повно встановлено обставини та причини події, чи дотримано Порядку №337 і чи обґрунтовано складено акт Н-1
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
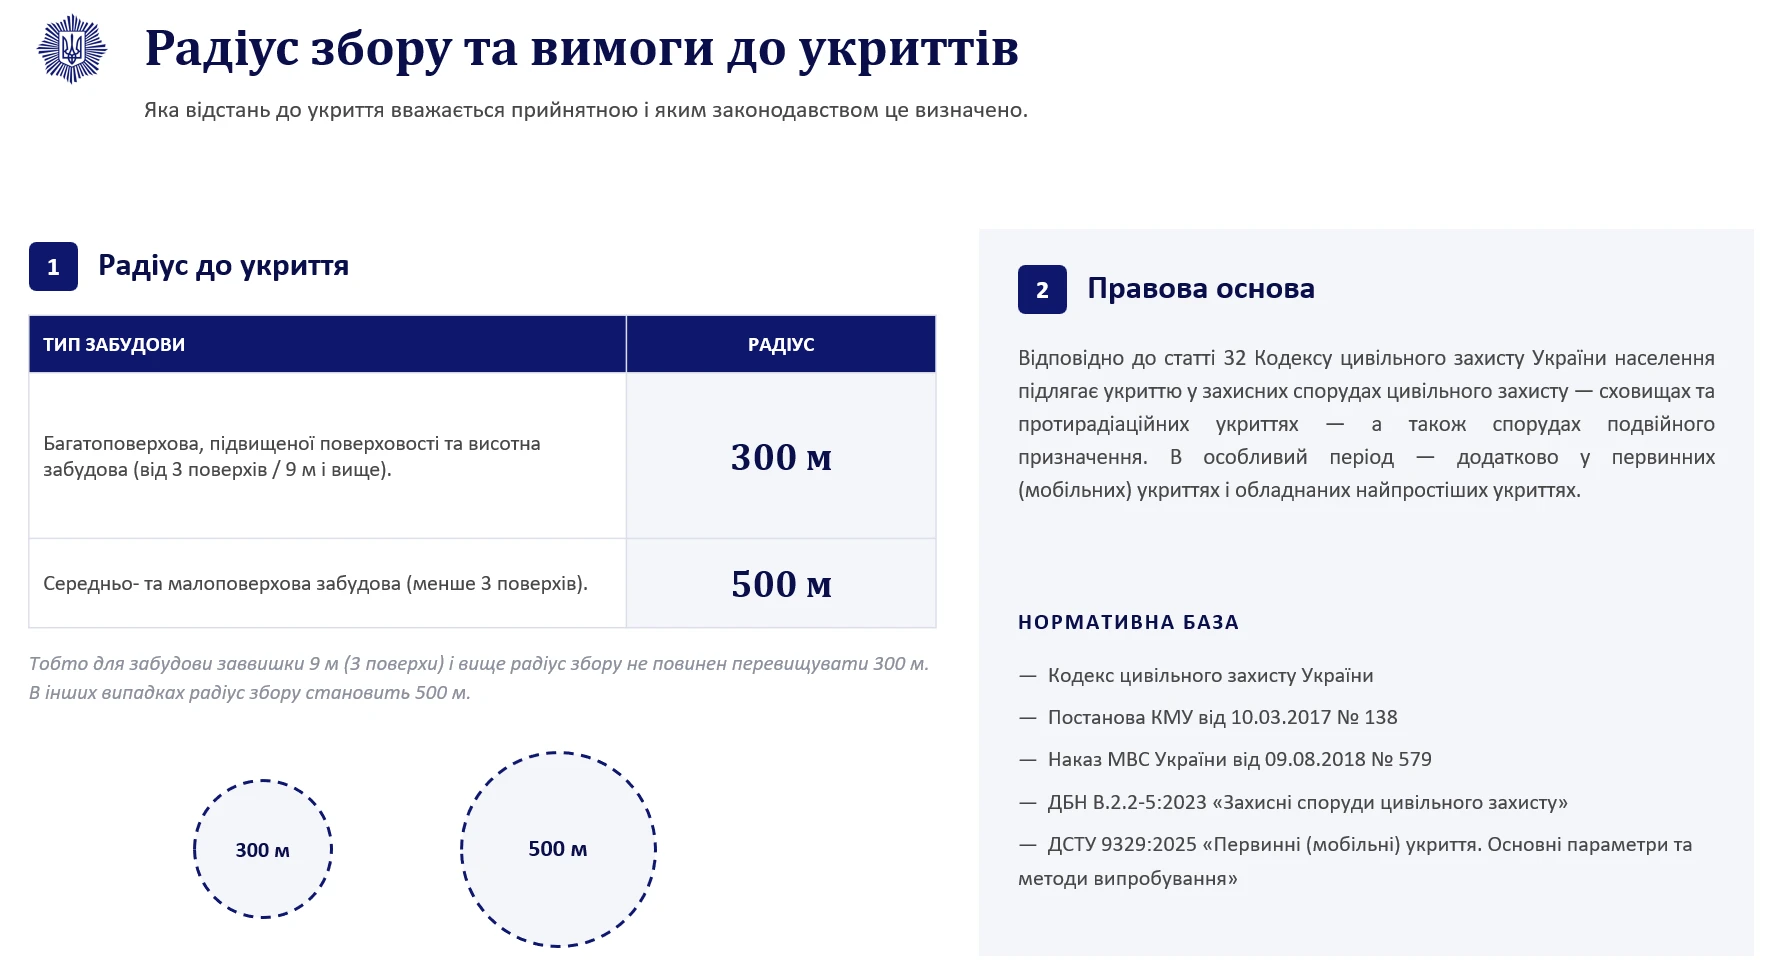
Під час повітряної тривоги бізнес має чіткі обов’язки щодо оповіщення працівників і відвідувачів, організації роботи та забезпечення доступу до укриття. За новими правилами жовтий рівень загрози може не зупиняти роботу за умови доступного укриття або згоди колективу, тоді як за червоного рівня робота зупиняється. Розбираємо роз'яснення МВС, які вимоги діють для роботодавців, якою має бути відстань до укриття та коли керівник не несе відповідальності за відмову людини пройти до укриття
Держпраці нагадала: ще до початку роботи роботодавець зобов’язаний надати працівнику повну інформацію про умови праці, оплату, режим роботи та охорону праці. Така вимога прямо передбачена статтею 29 Кодексу законів про працю України
21.08 подали уточнення до декларації з ПДВ за липень на зменшення позитивного значення. Як правильно відобразити це зменшення в декларації за серпень та в обліку по рахунку 6412? У кабінеті списання відображено на повну суму декларації за липень, а в розрахунках з бюджетом – з урахуванням уточнення
Податківці роз’яснили, за якою ознакою доходу роботодавці мають відображати у додатку 4ДФ виплати у зв’язку з тимчасовою непрацездатністю працівників. Відповідно до Порядку заповнення Податкового розрахунку та Довідника ознак доходів фізичних осіб, лікарняні відображаються за ознакою доходу «101»