

Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Податкова застава сама по собі не позбавляє платника права користуватися майном, однак його відчуження має свої правила. Якщо ДПС не відповість на звернення про надання згоди протягом 10 днів, платник може відчужити майно; натомість порушення встановленого порядку може обернутися штрафом у розмірі 100% вартості відчуженого майна
ГУ ДПС у Дніпропетровській області повідомляє.
Платник податків зберігає право користування майном, що перебуває у податковій заставі, якщо інше не передбачено законом.
Платник податків може відчужувати майно, що перебуває у податковій заставі, тільки за згодою контролюючого органу, а також у разі, якщо контролюючий орган впродовж десяти днів з моменту отримання від платника податків відповідного звернення не надав такому платнику податків відповіді щодо надання (ненадання) згоди.
За відчуження платником податків майна, яке перебуває в податковій заставі, без попередньої згоди контролюючого органу, якщо отримання такої згоди є обов’язковим згідно з Податковим кодексом України (далі – ПКУ):
застосовують штраф в розмірі вартості відчуженого майна (п. 116.1 ПКУ).
Джерело: ДПС
Читайте більше:
ППР: як отримати та коли воно вважається врученим
ДПС нагадала, як платникам запобігати податковим ризикам
РАУ рекомендувала адвокатам порядок дій під час податкових перевірок
Збільшення строку до 30 днів на оскарження рішень ДПС: що ще змінює законопроєкт
Податкові спори та оскарження рішень ДПС хочуть узгодити із Законом про адміністративну процедуру
Пошкоджене через війну майно, простій працівників або призупинення трудових договорів: роботодавці можуть отримати державну допомогу за програмою «Точка опори». Держава частково компенсує витрати на оплату праці та відшкодовує нарахований ЄСВ. Допомога надається на строк до 3 місяців із можливістю продовження до 6 місяців за умови затвердження плану відновлення діяльності. Щоб отримати кошти, роботодавець має відповідати встановленим критеріям і подати заяву до центру зайнятості протягом 90 днів від оформлення простою або призупинення трудових договорів
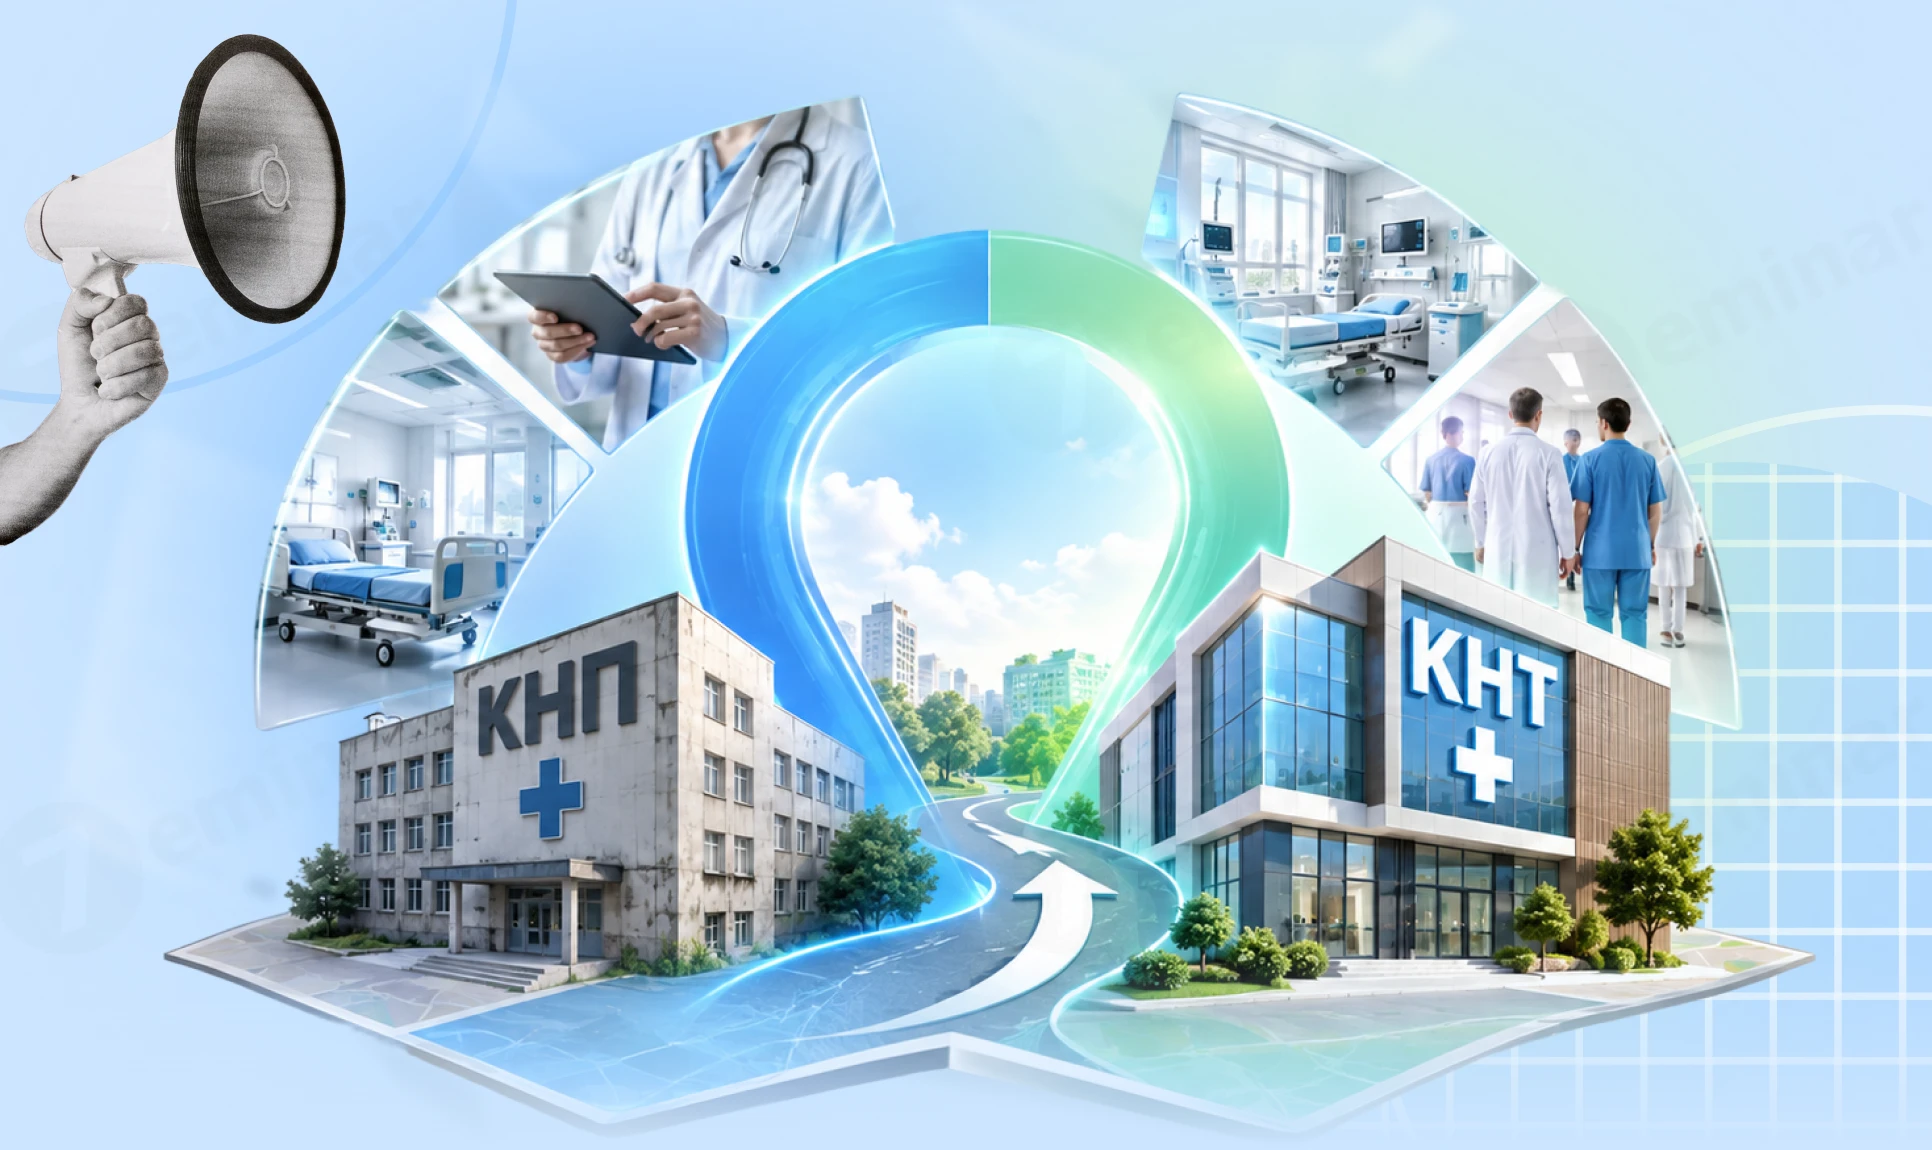
У статті розглянуто законодавчі, організаційні та юридичні нюанси трансформації медичних закладів із комунальних некомерційних підприємств (КНП) у комунальні некомерційні товариства (КНТ) у зв'язку з втратою чинності Господарським кодексом України та введенням у дію Закону України №4196. Матеріал буде корисним для керівників та головних бухгалтерів медичних закладів (КНП/КНТ); представників органів місцевого самоврядування (власників/засновників); юристів у сфері охорони здоров’я та корпоративного права; членів наглядових рад комунальних закладів охорони здоров'я
Графік звіряння затверджували у січні, але протягом року прийняли кілька працівників. Чи можна зараз зробити ще один графік внутрішнього звіряння, наприклад до 1 листопада? Чи потрібен для цього ще один наказ?
Державна податкова служба України надала індивідуальну податкову консультацію щодо порядку визнання дебіторської заборгованості безнадійною та її списання у випадку повернення виконавчого документа через відсутність майна у боржника
Вартість негрошового подарунка, яка протягом місяця не перевищує 25% мінімальної зарплати на 1 січня звітного року, не включається до оподатковуваного доходу та відображається за ознакою «160». Сума перевищення оподатковується як додаткове благо та зазначається за ознакою «126»
У Верховній Раді зареєстровано законопроєкт №16013, який пропонує посилити кримінальну відповідальність за незаконні дії з платіжними інструментами та банківськими рахунками. Документ передбачає нові склади кримінальних правопорушень, зокрема щодо передачі, придбання та використання чужих платіжних інструментів і доступу до рахунків для шахрайства. Окремо пропонується посилити відповідальність за підроблення платіжних документів та незаконне отримання доступу до банківських і платіжних рахунків. Ініціатива спрямована насамперед на протидію використанню так званих «дроп-рахунків» у злочинних схемах
Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах
Ставимо на баланс підприємства автомобіль і будемо вводити посаду водія. Чи є нюанси у прийнятті на роботу водія і що є першим: працевлаштування водія чи придбання автомобіля?
Касаційний господарський суд у складі Верховного Суду поставив крапку у спірній справі за позовом фізичної особи-підприємця до банку щодо визнання протиправними дій з припинення ділових відносин, розірвання договору та закриття рахунків. Суд касаційної інстанції підтримав позицію банку та суду апеляційної інстанції, відмовивши у задоволенні позову ФОП
КМУ зареєстрував у Верховній Раді законопроєкт №16073, який передбачає зміни до правил працевлаштування іноземців та осіб без громадянства. Зокрема, пропонується запровадити єдиний дозвіл на тимчасове проживання та роботу, створити вебпортал із вакансіями для іноземців та розмежувати категорії осіб, які матимуть вільний доступ до українського ринку праці
ДПС роз’яснила, чи є хвороба, відпустка або відрядження посадової особи юридичної особи підставою для перенесення строків документальної планової, позапланової чи фактичної перевірки. Податківці зазначили, що ПКУ не передбачає такої можливості
Мінфін оновлює Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Наказ передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року
У 2019 році сплачено аванс за договором оренди обладнання, податковий кредит за ПН сформовано. Залишок невикористаного авансу наразі становить 2 млн грн (договір діючий). Сторони планують трансформувати договірні відносини у фінансовий лізинг із викупом обладнання та зарахувати цей аванс в оплату вартості об'єкта. Чи достатньо укласти додаткову угоду (нова редакція як фінлізинг), чи необхідні розірвання старого договору, укладення окремого договору лізингу та акт взаємозаліку (зміна призначення платежу)? Як перекваліфікація авансу за послуги оренди в оплату по фін. лізингу впливає на податковий кредит 2019 року, якщо РК до старої ПН уже неможливо зареєструвати в ЄРПН? На яку суму та коли орендодавець формує нові ПЗ з ПДВ при передачі об'єкта лізингу?
У статті виконано аналіз практичних та правових механізмів залучення фінансування для медичних закладів охорони здоров'я у формі комунальних некомерційних товариств (КНТ) після переходу з КНП. Матеріал буде корисним для керівників та головних бухгалтерів медичних закладів (КНП/КНТ); представників органів місцевого самоврядування (власників/засновників); юристів у сфері охорони здоров’я та корпоративного права; членів наглядових рад комунальних закладів охорони здоров'я
Які особливості звільнення за власним бажанням під час воєнного стану, якщо працівник звільняється у зв'язку з переїздом в іншу країну з міркувань безпеки?
Порядок роботи з готівкою через РРО та ПРРО передбачає не лише фіксацію розрахункових операцій, а й правильне оформлення службових операцій. Зокрема, внесення або видача коштів з каси мають відбуватися за чітко встановленими правилами. Розглянемо, у яких випадках потрібно застосовувати операції «службове внесення» та «службова видача» і як це впливає на щоденний облік
За січень–вересень 2026 року підрозділи податкового аудиту ДПС провели понад 23 тис. фактичних перевірок, за результатами яких до бюджету вже надійшло понад 387,4 млн грн, а також виявили понад 2,3 тис. неоформлених працівників. Найпоширеніші порушення стосувалися застосування РРО/ПРРО, обліку товарних запасів, оформлення трудових відносин і продажу підакцизної продукції