
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
РАУ нагадала, що контролюючий орган не має права вимагати від адвоката, адвокатського бюро чи об’єднання розкриття відомостей, які становлять адвокатську таємницю. У разі такої вимоги Рада радить вимагати її письмового обґрунтування, надати допустимі або знеособлені документи, зафіксувати порушення та, за потреби, оскаржити дії посадових осіб
Рада адвокатів України (далі – РАУ) рекомендувала алгоритм, який слід застосовувати адвокатам, адвокатським бюро та об’єднанням під час документальних податкових перевірок, коли контролюючий орган вимагає надати відомості, що містять адвокатську таємницю.
У РАУ нагадали, що п. 2 ч. 1 ст. 23 Закону України від 05.07.2012 №5076-VI «Про адвокатуру та адвокатську діяльність» (далі – Закон) встановлено гарантію, за якою:
забороняється вимагати від адвоката, його помічника, стажиста, особи, яка перебуває у трудових відносинах з адвокатом, адвокатським бюро, адвокатським об’єднанням, а також від особи, стосовно якої припинено або зупинено право на заняття адвокатською діяльністю, надання відомостей, що є адвокатською таємницею.
РАУ пояснила, що під час документальної податкової перевірки адвокат, адвокатське бюро, адвокатське об’єднання можуть надавати контролюючому органу документи, що стосуються їх власного податкового обліку та господарської діяльності і не розкривають відомостей, що містять адвокатську таємницю.
Критерієм допустимості надання документа є неможливість:
Договори про надання правничої допомоги, акти приймання-передачі наданих послуг, рахунки-фактури (інвойси), листування з клієнтами, адвокатські досьє, банківські виписки тощо можуть надаватися контролюючому органу виключно у знеособленому вигляді, який унеможливлює ідентифікацію клієнта, факту його звернення та змісту доручення, або за наявності письмової заяви клієнта.
Відмова контролюючому органу у наданні документів, що містять адвокатську таємницю, є виконанням прямого припису Закону, тож не може кваліфікуватися як відмова платника податків від проведення перевірки чи як ненадання документів для цілей застосування заходів, передбачених податковим законодавством
Зважаючи на це, РАУ рекомендувала адвокатам, адвокатським бюро, адвокатським об’єднанням у разі висунення посадовими особами контролюючого органу вимог про надання документів чи інформації, що містять адвокатську таємницю:
Вимагати викладення вимоги у письмовій формі з визначенням переліку документів та правових підстав їх витребування.
Надавати письмову вмотивовану відмову в частині документів, що містять адвокатську таємницю, з посиланням на п. 2 ч. 2 ст. 21, статей 22, 23 Закону та це рішення, одночасно надавши документи, які не містять адвокатської таємниці, або знеособлені документи чи документи, щодо яких отримано письмову заяву клієнта.
Фіксувати факт висунення протиправної вимоги (письмово, за можливості – технічними засобами) та відображати відповідні заперечення у запереченнях до акта перевірки.
Невідкладно повідомляти раду адвокатів регіону та НААУ для реагування у порядку захисту гарантій адвокатської діяльності.
За наявності підстав – оскаржувати дії посадових осіб контролюючого органу в адміністративному чи судовому порядку та ініціювати питання про відповідальність за статтею 397 Кримінального кодексу України (втручання в діяльність захисника чи представника особи).
Окремо РАУ радить адвокатам, адвокатським бюро, адвокатським об’єднанням завчасно організовувати документообіг у спосіб, що розмежовує документи податкового обліку та документи, які містять адвокатську таємницю. Це може бути окреме зберігання, позначення адвокатських досьє, застереження у договорах про надання правничої допомоги щодо порядку подання клієнтом письмової заяви відповідно до частини другої статті 22 Закону.
Джерело: НААУ
Читайте більше:
ППР: як отримати та коли воно вважається врученим
Камеральна перевірка та заниження єдиного податку: роз’яснення ДПС
Збільшення строку до 30 днів на оскарження рішень ДПС: що ще змінює законопроєкт
Податківці нагадали, за яким кодом сплачуються штрафи за порушення порядку обліку
Два ФОП працюють в одному офісі: чи є ризик дроблення бізнесу та як оформити співпрацю
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
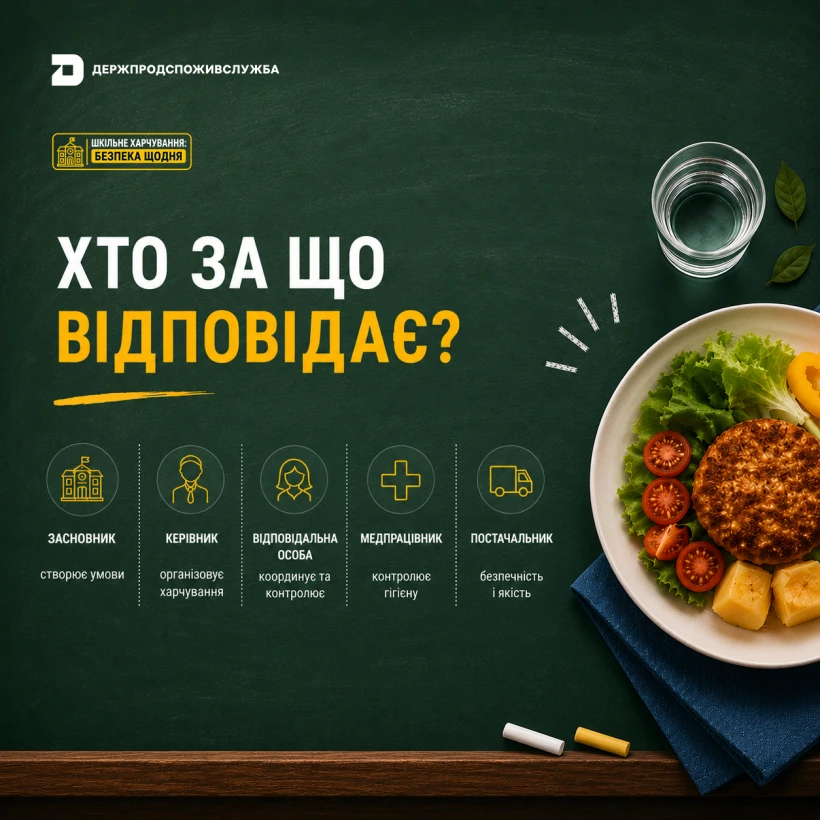
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ